
Hipoteca para comprar casa en Mallorca: banco español o alemán
Si en Mallorca te planteas comprar una vivienda, pronto te enfrentarás a una cuestión clave: ¿financio la compra a través de un banco español de la isla o solicito el préstamo en Alemania? La respuesta depende de tu residencia fiscal, del precio de compra, de la estabilidad que busques en el tipo de interés y de tu disposición a pasar por los trámites de un banco español. Esta guía te explica ambas opciones paso a paso: cuánto capital propio necesitas realmente, qué documentación exigen los bancos españoles, en qué se diferencia la legislación hipotecaria española de los préstamos alemanes y qué errores podrían costarte la financiación en el peor de los casos. Al terminar, sabrás exactamente con qué puedes contar y con qué no.
Calcular hipoteca
Explicación
El importe del préstamo es el capital concedido originalmente. La cifra precargada coincide aritméticamente con el porcentaje de financiación elegido sobre el precio de ejemplo.
Explicación
Son las tres vías de modelización del cálculo, no una clasificación legal de productos: tipo fijo, índice más diferencial o fase fija seguida de una variable.
Explicación
El TIN (tipo de interés nominal) es el interés anual sin gastos; la TAE (tasa anual equivalente) incorpora gastos y periodicidad y no debe introducirse aquí. La cifra precargada es un ejemplo redondo, no un tipo de mercado.
Explicación
El plazo total determina el número de pagos mensuales. La cifra precargada es un ejemplo.
- Cuota mensual (cuota)
- 1280,37 €
¿Por qué esta cifra?
La cuota es el pago mensual periódico de intereses y amortización en el sistema francés.
Cálculo modelo: doce meses iguales, primer pago un mes después del desembolso, sin período irregular y con redondeo propio a céntimos. El cuadro del banco puede variar por el cómputo de días, el período inicial y el redondeo. Mandan la FEIN (Ficha Europea de Información Normalizada con las condiciones vinculantes) y la escritura (documento notarial del préstamo).
Normativa vigente a 1 de enero de 2023
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
El mercado inmobiliario de Mallorca en 2026: qué implica para tu financiación
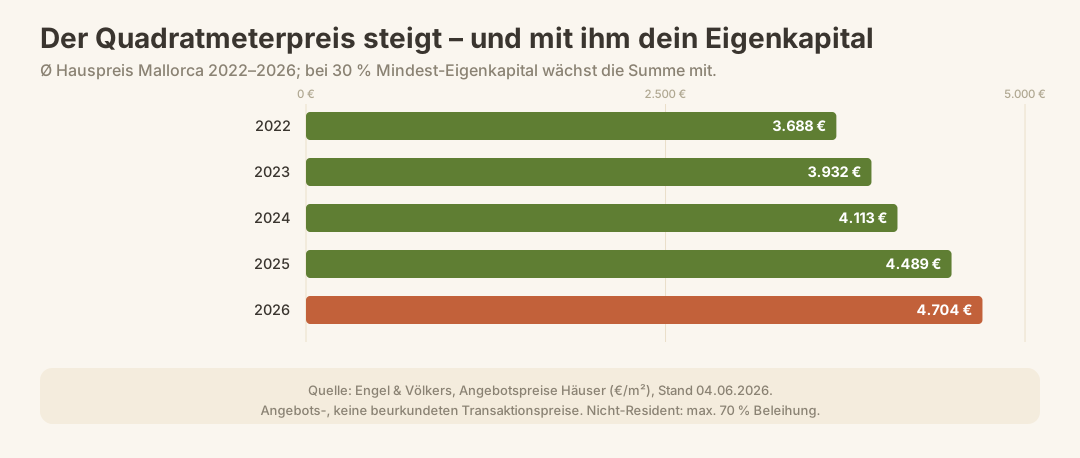
Antes de entrar en los aspectos técnicos, conviene echar un vistazo al mercado, porque determina en gran medida cuánto tendrás que financiar. Según Engel & Völkers, a mediados de 2026 los precios medios de oferta en Mallorca se situaban en torno a los 4.704 €/m² para las casas y los 5.384 €/m² para los pisos. En zonas exclusivas como Puerto Andratx, en 2024 ya se pedían precios de hasta unos 8.687 €/m².
| Año | Precio medio de las casas/m² | Variación respecto al año anterior | Precio medio de los pisos/m² | Variación respecto al año anterior |
|---|---|---|---|---|
| 2022 | 3.688 € | – | Sin datos | – |
| 2023 | 3.932 € | +6,6 % | 4.009 € | +9,6 % |
| 2024 | 4.113 € | +4,6 % | 4.537 € | +13,2 % |
| 2025 | 4.489 € | +9,2 % | 5.095 € | +12,3 % |
| 2026 | 4.704 € | +4,8 % | 5.384 € | +5,7 % |
Fuente: Engel & Völkers, precios de oferta en portales inmobiliarios, datos de junio de 2026
Qué significa esto en la práctica: para una vivienda de 150 m² al precio medio (aprox. 807.000 €), si no eres residente tendrás que disponer de entre 240.000 y 325.000 € solo para la aportación de fondos propios (30–40 %), sin contar aún los gastos de compraventa. Con este nivel de precios, planificar bien la financiación es una obligación, no una opción.
Nota: Según las estadísticas notariales de enero de 2026, las compraventas en el archipiélago de Balearen cayeron un 13,9 % interanual en noviembre de 2025. El mercado se está ralentizando: eso te da algo más de margen para negociar como comprador, aunque los precios no estén bajando de forma generalizada.
Las dos vías de financiación: banco español frente a banco alemán
Financiación DE/ES
Explicación
El precio de adquisición del inmueble. Introduce el precio que has acordado.
Explicación
Tu necesidad de financiación en euros, idéntica para ambas vías. Valor inicial ilustrativo.
- Financiación disponible · Vía ES
- 525.000,00 €
- Costes básicos de garantías
- 1742,95 €
- Cuota mensual del modeloVía DE
- 2381,97 €
- Cuota mensual del modeloVía ES
- 2299,34 €
Normativa vigente a 1 de enero de 2025
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
En principio, tienes dos opciones. Cada una presenta ventajas e inconvenientes claros que van mucho más allá del tipo de interés.
Opción 1: banco español
Los bancos españoles financian directamente el inmueble en la isla. La hipoteca se inscribe en el Registro de la Propiedad y el inmueble sirve de garantía. Las entidades españolas conocen el mercado local, realizan su propia tasación y pueden tomar decisiones con mayor rapidez.Registro de la Propiedadtasación
Condiciones habituales para no residentes (2026):
- Porcentaje de financiación: hasta el 70 % del menor valor entre el precio de compra y la tasación bancaria
- Tipo de interés: a menudo variable, referenciado al Euríbor, aunque cada vez hay más opciones a tipo fijo
- Plazo: de 10 a 25 años
- Particularidad: los bancos suelen vincular el préstamo a productos adicionales (seguros, apertura de cuenta, etc.)
Opción 2: banco alemán
Algunos bancos y cajas de ahorros alemanes están dispuestos a financiar un inmueble en Mallorca, ya sea mediante una garantía hipotecaria sobre otro inmueble en Alemania o directamente con el inmueble español como garantía. Según Dr. Klein, la PSD Bank Rhein-Ruhr, por ejemplo, ofrece financiación especializada en Mallorca e Ibiza.
Condiciones habituales de los bancos alemanes:
- Tipo de interés: préstamo con cuotas constantes y tipo fijo, normalmente durante 10 años
- Porcentaje de financiación: por lo general, hasta el 70 %; en casos concretos, incluso más
- Ventaja: legislación alemana, condiciones conocidas y sin productos adicionales desconocidos
- Desventaja: muchos bancos no conocen suficientemente el mercado mallorquín y rechazan la solicitud o valoran el inmueble de forma conservadora
| Criterio | Banco español | Banco alemán |
|---|---|---|
| Financiación máxima (no residente) | 70 % | Por lo general, 70 %; en algunos casos, más |
| Tipo de interés | Variable (Euríbor) o fijo | Generalmente fijo durante 10 años |
| Plazo | 10–25 años | 10–25 años |
| Productos adicionales | Se exigen con frecuencia | Generalmente no |
| Conocimiento del mercado | Alto | A menudo, escaso |
| Barrera lingüística | Posible | Ninguna |
| Valoración del inmueble | Informe de tasación local (tasación) | Desde Alemania: financiación a menudo conservadora |
Consejo: Otra opción es financiar una vivienda en Mallorca a través de una entidad alemana de ahorro para la vivienda. Obtendrás un préstamo hipotecario con cuotas constantes y un tipo de interés fijo durante diez años. Sin embargo, muchas entidades alemanas muestran poco interés en financiar inmuebles en el extranjero porque no conocen bien ese mercado.
Fondos propios: cuánto necesitas realmente
Este es el punto que muchos compradores subestiman. A los no residentes en España, los bancos españoles les financian como máximo el 70 % del precio de compra o del valor de tasación bancaria, el que sea menor. Si eres residente fiscal, este porcentaje puede llegar hasta el 80 %.
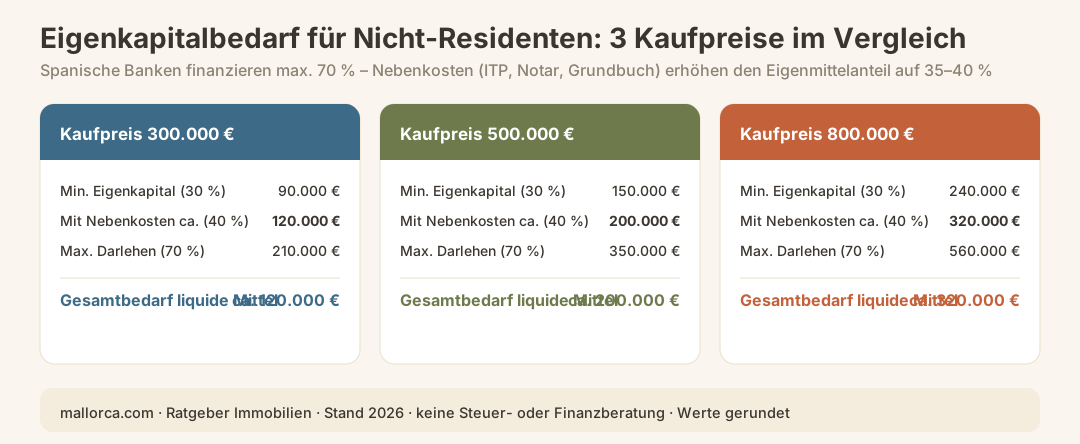
Eso significa que, como no residente, necesitas aportar al menos un 30 % de fondos propios del precio de compra. Si añades los gastos adicionales de la compra en Mallorca —ITP (impuesto sobre transmisiones patrimoniales), gastos de notaría, inscripción en el Registro de la Propiedad y comisión inmobiliaria—, la cantidad de fondos propios que necesitas asciende rápidamente al 35–40 % del precio de compra.
| Precio de compra | Fondos propios mín. (30 %) | Con gastos adicionales, aprox. (40 %) | Préstamo máx. (70 %) |
|---|---|---|---|
| 300.000 € | 90.000 € | 120.000 € | 210.000 € |
| 500.000 € | 150.000 € | 200.000 € | 350.000 € |
| 800.000 € | 240.000 € | 320.000 € | 560.000 € |
| 1.200.000 € | 360.000 € | 480.000 € | 840.000 € |
Atención: Los bancos españoles determinan el valor de un inmueble mediante una tasación propia (tasación). Si el valor de tasación es inferior al precio de compra, se toma como referencia el valor más bajo, por lo que necesitarás aportar más capital propio.
La importancia de la residencia fiscal
Los bancos españoles distinguen, en general, entre residentes (con residencia fiscal en España) y no residentes. Esto afecta directamente a las condiciones de la hipoteca:
- Los no residentes suelen obtener un menor porcentaje de financiación (máx. 70 %), pagar intereses algo más altos y tener que presentar más documentación.
- Los residentes pueden obtener financiación de hasta el 80 % y beneficiarse de condiciones algo más favorables.
La residencia también importa a efectos fiscales: los no residentes tributan por los ingresos del alquiler mediante el IRNR (Impuesto sobre la Renta de No Residentes), mientras que los residentes lo hacen mediante el impuesto sobre la renta ordinario. Si vas a establecer tu residencia permanente en Mallorca, conviene que te informes de antemano sobre las consecuencias fiscales: forman parte del cálculo global.
Qué documentación necesitas, paso a paso
La lista de documentos para solicitar una hipoteca en España como extranjero es más larga que en Alemania. Organízate con tiempo: según la experiencia, reunir toda la documentación lleva al menos entre cuatro y ocho semanas.
Documentación obligatoria para no residentes en los bancos españoles:
- NIE (Número de Identificación de Extranjero) —el número de identificación fiscal español para extranjeros; sin NIE no podrás iniciar los trámites
- Pasaporte o documento de identidad en vigor
- Justificantes de ingresos recientes (nóminas de los últimos 3–6 meses o declaración de la renta)
- Extractos bancarios recientes (por lo general, de los últimos 3–6 meses)
- Justificante de fondos propios disponibles (extractos bancarios y de cuentas de valores)
- Informe de solvencia del país de origen (p. ej., informe de Schufa de Alemania)
- Contrato de trabajo o alta de actividad / documentación de la sociedad en el caso de autónomos
- Precontrato (contrato de arras o contrato privado) del inmueble
- Certificado de eficiencia energética del inmueble (obligatorio para todas las compraventas; más información en la Guía del certificado energético en España)
- Extracto del Registro de la Propiedad (nota simple) del inmueble
Nota: Por lo general, todos los documentos que no estén redactados en español deben ser traducidos por un traductor jurado (traductor jurado). Esto también se aplica a los informes de Schufa y a las nóminas.
Proceso: desde la solicitud de financiación hasta la firma
El proceso en España es algo distinto al de Alemania. Estas son las etapas principales:
- Solicitar el NIE – en el consulado español en Alemania o directamente en Mallorca, ante la Policía Nacional; sin NIE no se puede abrir una cuenta bancaria ni obtener una hipoteca
- Abrir una cuenta bancaria española – la mayoría de los bancos exigen una cuenta local para gestionar el préstamo
- Presentar una solicitud preliminar a varios bancos (solicitud de hipoteca) – comparar las condiciones
- Informe de tasación bancaria (tasación) encargar – el banco encarga la tasación a un tasador homologado; el coste (varios cientos de euros, según el valor del inmueble) suele correr a cargo del comprador
- Obtener la aprobación del préstamo y la FEIN – la Ficha Europea de Información Normalizada es el documento informativo europeo normalizado que debes recibir antes de firmar
- Respetar el plazo legal de reflexión – tras recibir la FEIN, dispones de al menos 10 días de reflexión antes de poder firmar la hipoteca (es obligatorio por ley)
- Cita ante notario para la hipoteca – la escritura hipotecaria (escritura de hipoteca) se formaliza por separado ante notario, a menudo el mismo día que la escritura de compraventa
- Inscripción en el Registro de la Propiedad – el banco inscribe la hipoteca en el Registro de la Propiedad español (Registro de la Propiedad)
Atención: En España, desde la reforma de la ley hipotecaria (Ley 5/2019), existen normas claras de protección del consumidor. El banco debe informarte de todos los costes antes de la cita ante notario. El banco elige al notario para la escritura hipotecaria, pero tienes derecho a firmarla en una fecha distinta de la escritura de compraventa.
Tipo variable frente a tipo fijo: ¿cuál te conviene?
En España, las hipotecas a tipo variable han sido tradicionalmente más habituales que en Alemania. El tipo de interés variable suele calcularse a partir del Euribor (a 12 meses) más un diferencial fijo del banco. Si sube el Euribor, sube tu cuota mensual.
Las hipotecas a tipo fijo (hipoteca fija) ya están disponibles en España y, tras la subida de los tipos de interés de los últimos años, se han vuelto más atractivas para muchos compradores.
| Tipo de interés | Ventaja | Inconveniente | Recomendación |
|---|---|---|---|
| Tipo variable (Euribor + diferencial) | Tipo de interés inicial a menudo más bajo | Cuotas fluctuantes e incertidumbre al planificar | Si quieres amortizar o cancelar el préstamo a corto plazo |
| Tipo fijo (hipoteca fija) | Seguridad para planificar durante todo el plazo | Tipo de interés inicial algo más alto | Si quieres financiar a largo plazo y tener seguridad |
| Tipo mixto (hipoteca mixta) | Primeros años a tipo fijo; después, variable | Más difícil de comparar | Solo tras hacer cálculos detallados |
Los bancos alemanes suelen ofrecer el clásico préstamo de cuota constante con un tipo de interés fijo durante 10 años; esto equivale aproximadamente a una hipoteca mixta con un largo periodo a tipo fijo, pero está claramente regulado por la legislación alemana.
Costes adicionales de la hipoteca: en qué se diferencia España
Gastos de hipoteca
Explicación
El capital desembolsado del préstamo hipotecario.
Explicación
La responsabilidad hipotecaria es la suma garantizada que figura en la escritura (documento notarial). Incluye el capital garantizado y los intereses, costes y penalizaciones también garantizados; si no consta una cantidad, el art. 30.1 TRLITPAJD toma el capital más tres años de intereses. Copia la cifra de la escritura.
Ámbito: inmueble en Baleares y préstamo sujeto a la Ley 5/2019 (consumidor y prestamista profesional).
- Lo paga el bancoPartida bancaria calculada (AJD)
- 4500,00 €
- Lo pagas tútus gastos accesorios únicos calculados
- 0,00 €
Normativa vigente a 1 de enero de 2025
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
Una diferencia importante respecto a las hipotecas alemanas: los bancos españoles suelen vincular los préstamos a productos y servicios adicionales. Esto puede afectar considerablemente a la tasa anual equivalente (TAE – Tasa Anual Equivalente).
Productos adicionales habituales:
- Seguro de hogar y seguro de vida contratados a través del banco
- Apertura y mantenimiento de una cuenta corriente
- Tarjeta de crédito del banco
- Productos de pensiones o planes de ahorro
Nota: No estás obligado a contratar todos los productos adicionales. Sin embargo, por lo general mejoran el tipo de interés ofrecido. Pide siempre que te indiquen la TAE —y no solo el tipo de interés nominal— para poder comparar las ofertas de distintos bancos en igualdad de condiciones.
Además, la propia hipoteca conlleva gastos: la tasación bancaria (tasación) la pagas tú como comprador. Desde la reforma de 2019, los gastos de inscripción de la hipoteca en el Registro de la Propiedad y los gastos notariales de la escritura hipotecaria corren a cargo del banco y no del comprador.
Errores más frecuentes al financiar una vivienda en Mallorca
La experiencia muestra una y otra vez lo mismo: la mayoría de los problemas surgen por errores fáciles de evitar con un poco de preparación.
1. Subestimar el capital propio necesario Los compradores calculan que necesitan un 20 % de capital propio, como en Alemania, y olvidan que los bancos españoles solo financian el 70 % a los no residentes, a lo que hay que sumar los gastos. El resultado: la financiación se viene abajo poco antes de la cita con el notario.
2. Solicitar el NIE demasiado tarde Sin NIE no hay cuenta bancaria y, sin cuenta bancaria, no hay hipoteca. La solicitud tarda varias semanas, según el consulado y la época del año. Empieza los trámites con antelación.
3. No tener en cuenta la tasación bancaria El banco no toma como referencia el precio de compra, sino el valor de tasación, que a veces es inferior. Si no lo tienes previsto, tendrás que aportar más capital propio a última hora.
4. Consultar a un solo banco Las condiciones de los distintos bancos en Mallorca pueden variar considerablemente. Pide varias ofertas y compara la TAE.
5. No comprobar la situación jurídica del inmueble Una hipoteca no te servirá de nada si el inmueble tiene cargas inscritas en el Registro de la Propiedad o su titularidad no está clara. Revisar la nota simple del Registro de la Propiedad es obligatorio antes de aceptar una oferta de financiación.
6. Ignorar el plazo de reflexión El plazo legal de reflexión de al menos 10 días entre la recepción de la FEIN y la firma es obligatorio. Inclúyelo en tu calendario: la presión del vendedor o del banco no cambia este requisito.
7. No calcular las consecuencias fiscales Una hipoteca no es solo un producto bancario. Los intereses, el impuesto sobre transmisiones patrimoniales, el impuesto sobre el patrimonio y, en su caso, el IRNR deben incluirse en el cálculo total. Si tienes previsto alquilar o vender el inmueble más adelante, conviene tener presentes los impuestos por la venta de un inmueble desde el principio.
¿Y después qué? Hipoteca, compraventa y Registro de la Propiedad
Plan y amortización extra
Explicación
El capital pendiente es la parte del préstamo que aún debes devolver; la cifra precargada continúa el ejemplo hipotecario.
Explicación
El TIN (tipo de interés nominal) es el interés anual sin gastos; cópialo de tu contrato.
Explicación
El plazo restante es el número de años completos aún pactados; la cifra precargada es un escenario redondo de cálculo, no una afirmación sobre la práctica bancaria.
Explicación
La amortización anticipada es la devolución de capital antes del vencimiento y aquí se carga una vez al año; 5.000 es una cantidad ilustrativa deliberadamente redonda, no una cifra de mercado ni del banco.
- Ahorro neto
- 37.949,43 €
frente al préstamo sin amortizaciones extra
Normativa vigente a 1 de enero de 2025
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
La hipoteca ya está firmada, pero el proceso aún no ha terminado. Tras la firma ante notario (de la compraventa y la hipoteca), ambas escrituras deben inscribirse en el Registro de la Propiedad. Solo con la inscripción quedan registrados oficialmente tu derecho de propiedad y la carga hipotecaria.
Además:
- Pagar los impuestos: El Impuesto sobre Transmisiones Patrimoniales (ITP) en las viviendas de segunda mano o el AJD en las de obra nueva deben declararse y pagarse en el plazo de un mes desde la firma ante notario
- Cambiar la titularidad de los suministros: Poner la luz, el agua e internet a tu nombre
- Configurar el pago de las cuotas hipotecarias: Los bancos españoles cargan la cuota en una cuenta local
Quien más adelante quiera amortizar por completo la hipoteca o vender el inmueble tendrá que cancelarla en el Registro de la Propiedad (cancelación registral); esto también requiere una cita aparte ante notario y conlleva gastos.
Encontrarás más información sobre todo el proceso de compra en la guía Proceso legal de compraventa de inmuebles y todos los detalles sobre los gastos adicionales en Gastos adicionales de compra en Mallorca.
Lista de verificación: financiación inmobiliaria en Mallorca
Usa esta lista como guía práctica y ve marcando cada punto antes de firmar un contrato de compraventa:
- Fondos propios calculados (mín. 30–40 % del precio de compra, incluidos los gastos adicionales)
- NIE solicitado (en el consulado o en Mallorca)
- Cuenta bancaria española abierta o prevista
- Al menos tres ofertas bancarias solicitadas (españolas y, en su caso, alemanas)
- TAE (tasa anual equivalente) de todas las ofertas comparada, no solo el tipo de interés nominal
- Productos adicionales y sus costes enumerados para cada oferta
- Tasación bancaria (tasación) encargada o costes previstos
- Información registral (nota simple) del inmueble comprobada
- Certificado energético del inmueble disponible
- FEIN recibida y previsto el plazo de reflexión de 10 días
- Coordinada la cita ante notario para la escritura de hipoteca y la de compraventa
- Consecuencias fiscales (ITP/AJD, IRNR, impuesto sobre el patrimonio) calculadas de antemano
Conclusión
Financiar una vivienda en Mallorca no es ningún misterio, pero funciona de forma distinta que en Alemania. Quien compra como no residente debe aportar más fondos propios (30–40 %), necesita obligatoriamente un NIE y debe contar con una fase de recopilación de documentos más larga. La ventaja de un banco español es su conocimiento del mercado y su agilidad; la de un banco alemán, una estructura de tipos de interés conocida y sin vinculaciones ocultas a otros productos.
Con precios medios de entre 4.700 y 5.400 €/m² en 2026, los importes totales son considerables: contar con un buen asesoramiento no es una opción, sino un requisito. Combina siempre la planificación de la financiación con una revisión jurídica exhaustiva del inmueble: comprobar el Registro de la Propiedad, entender el proceso de compra y calcular de forma realista los gastos asociados a la compra; así, el camino hacia tu propia vivienda en Mallorca estará bien estructurado y será previsible.
Fuentes oficiales
- Banco de España – legislación hipotecaria, protección del consumidor y obligación de entregar la FEIN: https://www.bde.es
- Ley 5/2019 reguladora de los contratos de crédito inmobiliario (ley hipotecaria española): https://www.boe.es/buscar/act.php?id=BOE-A-2019-3814
- Registro de la Propiedad / Colegio de Registradores (Registro de la Propiedad de España): https://www.registradores.org
- ATIB – Agència Tributària de les Illes Balears (impuesto sobre transmisiones patrimoniales ITP en Balearen): https://www.atib.es
- AEAT – Agencia Estatal de Administración Tributaria (NIE, IRNR, legislación fiscal): https://www.agenciatributaria.es
- Consell de Mallorca – Departament de Territori (normativa sobre construcción y usos): https://www.conselldemallorca.net
- Notariado.org – Portal estadístico del notariado español (datos de compraventas en Balearen): https://www.notariado.org
Garantía del IBAVI para comprar una vivienda habitual
Para comprar una vivienda habitual permanente en Mallorca, puedes optar, si cumples determinados requisitos, a la Nova Hipoteca Jove del IBAVI. El instituto balear de la vivienda ofrece una garantía para la parte del préstamo que supere el 80 % del valor del inmueble. Para solicitantes menores de 40 años, así como determinadas familias y personas con discapacidad, la garantía puede alcanzar el 20 %; para otros beneficiarios, el máximo es del 15 %.
Los requisitos del programa incluyen, entre otros, el uso como vivienda habitual permanente, el precio de compra y la financiación mediante un banco participante. El banco debe estudiar la solicitud y aprobar el préstamo: la garantía no supone una promesa de financiación. También debes prever por separado los impuestos y demás gastos de compra. El IBAVI indica que cobra una comisión de tramitación del 0,50 % del importe garantizado.
Nota: Esta información es general y no constituye asesoramiento financiero, jurídico ni fiscal.