
Reclamar los gastos de la hipoteca en España: pasos y documentos
Si contrataste una hipoteca para comprar un inmueble en España, entre la firma ante notario y una posible devolución suelen pasar años. Lo decisivo no es solo que hayas pagado gastos: debes distinguir qué gastos correspondían a la constitución de la hipoteca, cuáles se derivaron de la compraventa del inmueble y qué dice tu contrato sobre el reparto de los gastos. Por eso, si quieres reclamar los gastos hipotecarios en España, lo mejor es empezar por la escritura y las facturas individuales, no por una reclamación global de todos los gastos asociados a la compra.
En esta guía descubrirás por qué es importante la sentencia del Tribunal Supremo español de 2015, qué partidas conviene revisar y qué documentos puedes presentar al banco. También abordamos qué ocurre si la hipoteca ya está pagada desde hace tiempo o si el contrato se firmó hace muchos años. No obstante, no puede establecerse una cantidad fija a devolver: lo determinante son los pagos que realizaste y tu contrato concreto.
¿Cuándo se pueden reclamar los gastos hipotecarios en España?
El punto de partida es la cláusula de gastos del contrato hipotecario. Mediante la sentencia 705/2015 de 23 de diciembre de 2015, el Tribunal Supremo español declaró abusiva una cláusula que imponía a los consumidores los gastos de notaría y de inscripción registral de la hipoteca. Esto no significa que se devuelva íntegramente cualquier factura relacionada con la compra de un inmueble.
Comprueba primero si la factura en cuestión corresponde realmente a la constitución de la hipoteca. Otorgar la escritura de compraventa e inscribir la propiedad no es lo mismo que otorgar la escritura de hipoteca e inscribirla. También encontrarás un resumen de los costes de financiación en la guía sobre los gastos hipotecarios en España.
| Fecha o resolución | Qué significa para tu revisión |
|---|---|
| 23 de diciembre de 2015: sentencia 705/2015 | Se declaró abusivo imponer de forma indiscriminada a los consumidores los gastos de notaría y registro de la hipoteca. |
| 16 de junio de 2019: entrada en vigor de la Ley 5/2019 | Las hipotecas constituidas después están sujetas a otro reparto legal de los gastos; el banco asume la mayor parte de los gastos de constitución. |
Atención: La sentencia de 2015 no demuestra que deban devolverse los impuestos ni los gastos de notaría o registro pagados por la compra del inmueble. Separa la compraventa de la financiación factura por factura.
¿Qué gastos pueden ser objeto de devolución?
En las hipotecas más antiguas, conviene revisar especialmente los gastos de notaría, de inscripción de la hipoteca en el Registro de la Propiedad y de la gestoría relacionada con la hipoteca. Los gastos de notaría se reparten a partes iguales; los de inscripción registral de la hipoteca corresponden al banco. En principio, el coste de la tasación corre a cargo del prestatario.
| Concepto de gasto | Qué debes tener en cuenta |
|---|---|
| Notaría de la escritura de hipoteca | Comprobar si procede un reembolso parcial; los gastos se reparten a partes iguales. |
| Registro de la Propiedad para la inscripción de la hipoteca | Comprobar si procede un reembolso; los gastos corresponden al banco. |
| Gestoría para la tramitación de la hipoteca | Revisar la factura y la cláusula contractual de gastos. |
| Tasación (tasación) | Por regla general, a cargo del prestatario; no equipararlo al resto de conceptos. |
| Impuesto sobre Actos Jurídicos Documentados (AJD) | No contar de forma general con su devolución en contratos antiguos. |
Precisamente con el impuesto de actos jurídicos documentados (AJD) conviene ser prudente: no debes dar por hecho que se te devolverá en el caso de contratos antiguos. El reparto de gastos de las nuevas hipotecas no puede interpretarse retroactivamente como una garantía para todos los contratos antiguos. Encontrarás más información sobre este impuesto en la guía sobre el AJD en España.
¿Qué se aplica a las hipotecas desde la entrada en vigor de la Ley 5/2019?
Desde el 16 de junio de 2019 los bancos deben asumir la mayor parte de los gastos de constitución de las nuevas hipotecas, excepto la tasación. Si tu contrato es de ese periodo, la cuestión prioritaria es otra: ¿Te cobraron algún concepto que debería haber pagado el banco? El impuesto de actos jurídicos documentados (AJD) no figura en el siguiente resumen; su atribución no se basa en la Ley 5/2019.
| Conceptos de la constitución de la hipoteca | Reparto de gastos desde el 16 de junio de 2019 |
|---|---|
| Notaría | Banco |
| Inscripción de la hipoteca en el Registro de la Propiedad | Banco |
| Gestoría | Banco |
| Tasación | Prestatario |
No confundas tampoco aquí la constitución de la hipoteca con los gastos asociados a la compra en Mallorca. Una factura emitida en la misma cita ante notario no tiene por qué corresponder a la hipoteca.
¿Qué documentos debes presentar al banco?
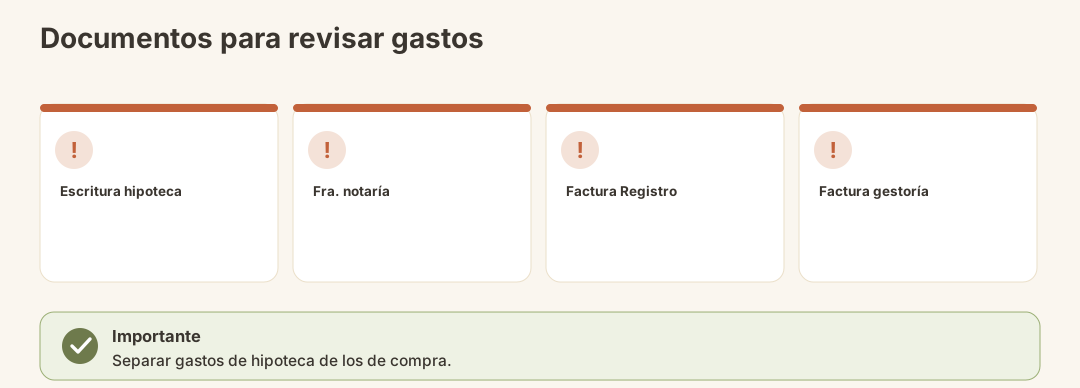
La reclamación resulta más fácil de entender si reúnes el contrato, los distintos conceptos de gasto y los pagos. Para revisarla se necesitan especialmente la escritura de la hipoteca y copias de las facturas correspondientes.
| Documento | Para qué lo necesitas |
|---|---|
| Copia de la escritura de la hipoteca | Para comprobar la cláusula de gastos y el contrato. |
| Factura del notario | Para identificar el importe correspondiente a la hipoteca. |
| Factura del Registro de la Propiedad | Para atribuir los gastos de inscripción a la hipoteca. |
| Factura de la gestoría | Para comprobar el servicio facturado y su importe. |
| Justificante del AJD pagado y, en su caso, el Modelo 600 | Para acreditar el pago del impuesto si resulta pertinente para la revisión de tu caso. |
Si te faltan facturas, solicita al banco la documentación y el desglose de los importes facturados por la hipoteca. En tu propio resumen, separa claramente las facturas relativas a la financiación de las relativas a la compra.
¿Cómo presentas la reclamación al banco?
Puedes dirigir primero tu reclamación directamente al banco que financia la operación. Aunque tengas en mente una entidad concreta, la preparación es la misma: un desglose claro resulta más útil que limitarse a pedir «todos los gastos de la hipoteca».
- Revisar la escritura de la hipoteca: Busca la cláusula sobre el reparto de los gastos de notaría, registro y tramitación.
- Clasifica las facturas: Señala qué partidas corresponden a la hipoteca y cuáles a la compra del inmueble.
- Enumera los pagos que has realizado: Relaciona cada partida que reclames con su factura correspondiente.
- Solicita la devolución: Indica al banco las partidas concretas y adjunta copias de la documentación.
- Revisa la respuesta: Compara cualquier devolución que te ofrezcan con cada factura, en lugar de fijarte solo en el importe total.
Conserva los documentos originales. Si no puedes valorar con seguridad la cláusula de gastos o determinar a qué corresponde una factura, pide una revisión jurídica del contrato concreto.
¿Merece la pena reclamar la devolución?
Depende de los gastos que hayas pagado realmente y que sean reembolsables. Un préstamo de importe elevado, por sí solo, dice poco sobre lo que puedes reclamar. Lo más importante es si el banco te impuso gastos de constitución de la hipoteca y si puedes acreditarlos con facturas.
Por eso, antes de decidirte, prepara una comparación sencilla: ¿cuánto pagaste por notaría, registro y gestoría? ¿Qué parte correspondía a la hipoteca? ¿Qué gastos asumió ya el banco? Hablar de una cantidad fija de devolución para todos los contratos sería engañoso.
¿Puedes reclamar los gastos de una hipoteca antigua o ya amortizada?
Una hipoteca ya amortizada no impide, de entrada, examinar si procede la devolución de los gastos. La cuestión son los pagos realizados cuando se constituyó la hipoteca, no el importe del préstamo que aún quede pendiente.
En cambio, si un contrato tiene, por ejemplo, diez años de antigüedad, no debes dar por hecho ni que tienes derecho a reclamar ni que la reclamación está descartada. Hay que estudiar cada caso para determinar si la reclamación aún puede prosperar. Sobre todo en los contratos antiguos, conviene reunir la escritura, las facturas y la correspondencia previa antes de confiar en una suposición sobre los plazos.
Nota: La cancelación en el Registro de la Propiedad de una hipoteca ya amortizada es un trámite distinto de la reclamación de los gastos de su constitución original.
Errores más frecuentes
Sumar todos los gastos asociados a la compra. La cláusula de gastos controvertida afecta a la hipoteca. Los gastos de la compra del inmueble deben analizarse por separado.
Interpretar la sentencia de 2015 como una obligación de devolver todos los gastos. En particular, los gastos de notaría, la tasación y el AJD no pueden atribuirse sin más al banco.
Reclamar solo un importe global. Sin la escritura y las facturas desglosadas, es difícil saber de qué se compone la reclamación.
Descartar sin revisarla una hipoteca ya pagada. La devolución del préstamo y una posible reclamación por los gastos de constitución pagados en su día son cuestiones distintas.
Dar por hecho que existe un plazo fijo para los contratos antiguos. Haz que revisen si tu reclamación puede prosperar en tu caso concreto, en lugar de guiarte solo por la antigüedad del contrato.
Lista de comprobación: ¿tienes preparada tu reclamación?
- Tienes la escritura de la hipoteca.
- Has señalado la cláusula de reparto de gastos.
- Has reunido las facturas de la notaría, el registro y, en su caso, la gestoría.
- Has separado los gastos de compraventa de los gastos de constitución de la hipoteca.
- Has desglosado los importes que pagaste.
- Has comprobado si el banco ya asumió alguna de las partidas.
- Si el contrato es antiguo, has aclarado si la reclamación puede prosperar o has previsto que se revise.
¿Qué viene después?
Si el banco responde con una propuesta de reembolso, compara cada partida aceptada o rechazada con tu desglose. Si rechaza la reclamación o el cálculo es controvertido, lo más importante es el motivo: ¿se refiere a la cláusula de gastos, a la clasificación de una factura o a la posibilidad de reclamar?
Una revisión individual puede aclarar entonces si merece la pena seguir adelante. Esto es especialmente importante si faltan documentos o se trata de un contrato antiguo. Otras cuestiones controvertidas de tu contrato de préstamo, como las cláusulas hipotecarias abusivas, no deberías mezclarlas con la reclamación de gastos sin analizarlas antes.
Conclusión
Quien quiera reclamar los gastos hipotecarios en España necesita, ante todo, una separación clara de las facturas. La sentencia 705/2015 obliga a examinar los gastos de constitución de la hipoteca cargados de forma indiscriminada al consumidor; la Ley 5/2019 regula de otra manera su reparto en los contratos más recientes. Saber si te corresponde un reembolso y de cuánto no depende de un porcentaje general, sino del contrato, los justificantes de pago y la calificación jurídica de cada partida.
Esto no constituye asesoramiento jurídico ni fiscal: Las cláusulas de gastos controvertidas, las reclamaciones antiguas y las cuestiones fiscales requieren una revisión individual.
Fuentes oficiales
- Boletín Oficial del Estado (BOE) – Ley 5/2019, reguladora de los contratos de crédito inmobiliario.
- Consejo General del Poder Judicial – Justicia y jurisprudencia, incluida la sentencia 705/2015 del Tribunal Supremo español.