
Herencias y donaciones de inmuebles en Baleares: ISD en 2026
Quien hereda o transmite en vida una finca en Mallorca, un apartamento en Palma o una villa en Son Vida se enfrenta a un impuesto que difiere sustancialmente del alemán: el Impuesto de Sucesiones y Donaciones (ISD), el impuesto español sobre herencias y donaciones. Lo decisivo es que su importe no lo determina el Estado central, sino cada comunidad autónoma. Y las Balearen han llevado a cabo entre 2023 y 2025 una reforma que, en la práctica, deja exentas de impuestos las herencias y donaciones de inmuebles entre familiares directos. Esta guía te explica quién paga cuánto en 2026, por qué el pacto sucesorio es probablemente la herramienta de planificación más importante para los propietarios de inmuebles y qué plazos no debes dejar pasar bajo ningún concepto.
Impuesto de sucesiones
Explicación
La normativa balear se aplica cuando el causante permaneció en Baleares el mayor número de días de los cinco años anteriores al fallecimiento. Si no era residente en España, los herederos pueden aplicar la normativa de la comunidad donde radique la mayor parte del caudal situado en España.
Explicación
La parte que corresponde a este heredero, como mínimo el valor de referencia — el valor oficial del Catastro, por debajo del cual no puede tributarse.
Explicación
El grupo determina la reducción, la tarifa, el coeficiente multiplicador y la bonificación. Dentro del grupo III la ley distingue además entre consanguinidad y afinidad.
Explicación
La bonificación mayor para los colaterales por consanguinidad solo se aplica cuando no concurren descendientes o adoptados del causante. Los desheredados no cuentan.
- A ingresar (cuota a ingresar)
- 27.129,85 €
- Valor del inmueble heredado
- 300.000,00 €
- Grupo de parentesco
- Grupo III — hermanos, tíos, sobrinos por consanguinidad
Reducción por vivienda habitual: 0,00 € · Valor consignado en la escritura dentro del límite: Sí, valor dentro del límite
Normativa vigente a 25 de julio de 2025
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
Donar o dejar en herencia
- Diferencia: donación menos herencia
- 72.219,00 €
- Total de impuestos (Donación hoy)
- 124.800,00 €
- Total de impuestos (Herencia en la fecha indicada)
- 52.581,00 €
Todos los importes predefinidos son ejemplos elegidos, no valoraciones oficiales. Sustitúyelos por tus datos.
Normativa vigente a 1 de enero de 2026
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
Impuesto de Sucesiones y Donaciones (ISD): autonómico, no estatal
A diferencia de Alemania, en España no existe una tarifa única del impuesto sobre sucesiones para todo el país. Aunque el ISD está regulado por una ley estatal (Ley 29/1987), las competencias tributarias se han cedido a las Comunidades Autónomas. Cada comunidad puede establecer sus propias reducciones (reducciones), tipos impositivos y, sobre todo, bonificaciones sobre la cuota tributaria (bonificaciones). Esto da lugar a enormes diferencias: heredar el mismo inmueble puede suponer un coste de cinco cifras en Asturias y de 0 euros en las Balearen.
Cuatro factores determinan la carga fiscal:
| Factor | Qué implica |
|---|---|
| Grupo de parentesco | Los grupos I+II (hijos, cónyuges y padres) pagan menos; los grupos III/IV, bastante más |
| Valor del inmueble | La base se calcula a partir del valor de referencia catastral o del valor de mercado |
| Punto de conexión | Residencia del causante o del donatario, o ubicación del inmueble en las Balearen |
| Fecha de devengo (devengo) | Fecha de fallecimiento o fecha de la escritura notarial — determina qué versión de la reforma se aplica |
El impuesto sobre sucesiones español distingue cuatro grupos de parentesco. Son la clave para determinar la carga fiscal total:
| Grupo | Personas incluidas | Situación en 2026 |
|---|---|---|
| Grupo I | Descendientes menores de 21 años | Bonificación del 100 % — en la práctica, exentos del impuesto |
| Grupo II | Hijos de 21 años o más, cónyuges/parejas registradas, padres y abuelos | Bonificación del 100 % — en la práctica, exentos del impuesto |
| Grupo III | Hermanos, tíos, sobrinos y parientes por afinidad | Bonificación del 35 % o del 60 % — según el tipo de parentesco y el tipo de adquisición |
| Grupo IV | Primos, parientes más lejanos y personas sin parentesco | Sin bonificación general |
Importante: una pareja no casada solo pertenece al Grupo II si está inscrita como pareja estable en el registro balear. Sin inscripción, la pareja pasa al Grupo IV y queda sujeta a la tarifa íntegra. Para las parejas alemanas en Mallorca, esta es una de las trampas más costosas.
La reforma de Baleares: bonificación del 100 % para los Grupos I y II
Desde el 18 de julio de 2023, Baleares concede una bonificación del 100 % sobre la cuota íntegra corregida (cuota íntegra corregida) en las adquisiciones por causa de muerte, así como en las equiparadas pactos sucesorios, siempre que el heredero pertenezca al Grupo I o II. En otras palabras: un hijo que herede la villa de sus padres paga 0 € de ISD, con independencia de su valor. Ya no existe ningún límite máximo.
En 2025, la reforma se amplió de nuevo mediante la Ley de Presupuestos (Ley 6/2025, en vigor desde el 25 de julio de 2025) para incluir también las donaciones en vida y aumentar la bonificación para el Grupo III. En 2026 se mantiene la situación fiscal más favorable de la historia para las transmisiones familiares en Baleares.
| Supuesto (a fecha de 2026) | Bonificación sobre la cuota tributaria | Efecto |
|---|---|---|
| Grupo I (descendientes menores de 21 años) — herencias y donaciones | 100 % | 0 € de ISD |
| Grupo II (hijos de 21 años o más, cónyuges y padres) — herencias y donaciones | 100 % | 0 € de ISD |
| Herencia (incluido el pacto sucesorio) — Grupo III, parientes colaterales consanguíneos de 2.º/3.er grado (hermanos, tíos/tías, sobrinos/sobrinas) sin descendientes del causante que concurran en la herencia | 60 % (antes 50 %) | muy reducida |
| Herencia — Grupo III, demás casos: parientes colaterales consanguíneos que concurren con descendientes del causante, así como parientes por afinidad | 35 % (antes 25 %) | reducida |
| Donación — Grupo III, parientes colaterales consanguíneos de 2.º/3.er grado, incluso si concurren con hijos del donante | 60 % (desde el 25 de julio de 2025) | muy reducido |
| Donación — Grupo III, demás casos (parientes por afinidad) | 35 % (desde el 25 de julio de 2025) | reducido |
| Grupo IV | sin bonificación general | tarifa íntegra |
El error más habitual al leer esta tabla: La condición sin descendientes concurrentes se aplica solo a las herencias (Art. 36 bis Decreto Legislativo 1/2014). En las donaciones, la ley ni siquiera exige esa condición: el Art. 54.2 concede el 60 % a todos los parientes colaterales por consanguinidad de 2.º y 3.er grado. Por tanto, un hermano que recibe una donación junto con los hijos del donante obtiene el 60 % completo; si ese mismo hermano heredase junto con esos mismos hijos, solo obtendría el 35 %. Para los parientes por afinidad, la bonificación sigue siendo del 35 % en ambos casos. La deducción por donación para el Grupo III no existe hasta el 25 de julio de 2025: la redacción anterior solo contemplaba en las donaciones la fórmula del 7 % para los Grupos I y II.
Hay una diferencia técnica que rara vez plantea problemas en la práctica, pero determina el orden de los cálculos: en las herencias, el beneficio fiscal es una bonificación sobre la cuota tributaria corregida (Art. 36, 36 bis); en las donaciones, es una deducción (deducción) de la cuota líquida (Art. 54). En ambos casos, si se trata de inmuebles, se exige que el valor declarado en la escritura no supere el valor de referencia en más de un 20 %.
Además de la bonificación, existen reducciones previas (reducciones por parentesco), que se restan de la base imponible:
| Grupo | Reducción personal |
|---|---|
| Grupo I | 25.000 € + 6.250 € por cada año que falte para cumplir 21 años (hasta un máximo total de 50.000 €) |
| Grupo II | 25.000 € |
| Grupo III | 8.000 € |
| Grupo IV | 1.000 € |
En el caso de la vivienda habitual del causante, los grupos I+II pueden aplicar además una reducción de hasta el 100 % del valor de la vivienda habitual (hasta el límite máximo establecido por ley). Esto resulta especialmente relevante si la bonificación no llegase a aplicarse.
La condición clave para los inmuebles: Para que se reconozca la bonificación del 100 %, debe constar en la escritura notarial (escritura pública) el valor del inmueble adquirido, y este no puede superar el valor de referencia del Catastro en más de un 20 %. Si no existe un valor de referencia o la Dirección General del Catastro no puede certificarlo, el valor de mercado actúa como límite. Declarar un valor demasiado bajo puede dar lugar a una comprobación y a la pérdida de la bonificación.
Donación en vida frente a herencia por fallecimiento
Impuesto donaciones
Explicación
Lo que se dona decide qué normativa se aplica y de qué depende la deducción. En un inmueble rige siempre la normativa de la comunidad donde radica, aunque donante y donatario vivan fuera.
Explicación
En un inmueble, el valor declarado, como mínimo el Valor de referencia — el valor oficial del Catastro, por debajo del cual no se puede tributar. En dinero, el importe donado.
Explicación
El grupo decide el coeficiente multiplicador y la deducción. En donaciones la ley trata igual a los grupos I y II; dentro del grupo III separa la consanguinidad de la afinidad.
Explicación
Para la deducción, la escritura pública debe consignar en los inmuebles un valor que no supere el valor de referencia en más de una quinta parte. Si no existe valor de referencia, rige el valor de mercado. Si no se cumple, a los grupos I y II les queda la fórmula alternativa y a los demás, nada.
- A ingresar (cuota a ingresar)
- 0,00 €
- Valor de la donación
- 350.000,00 €
- Grupo de parentesco
- Grupo I/II — hijo, nieto, cónyuge, padre o madre
Residencia del donatario: En las Illes Balears
Normativa vigente a 25 de julio de 2025
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
Hasta mediados de 2025 existía una asimetría importante: las herencias gozaban de una bonificación del 100 %, pero las donaciones ordinarias (donaciones) en vida no. Estas tributaban según una escala progresiva (del 7,65 % al 34 %), aunque una deducción autonómica limitaba la carga efectiva a alrededor del 7 %. Desde el 25 de julio de 2025, esa diferencia ha desaparecido: las donaciones ordinarias a los grupos I y II también se benefician de una deducción del 100 % de la cuota tributaria (cuota líquida) — por tanto, donar un apartamento a un hijo mediante escritura notarial supone pagar 0 euros de ISD. Como en las herencias de inmuebles, también se exige que el valor declarado no supere el valor de referencia supera en un 20 % como máximo.
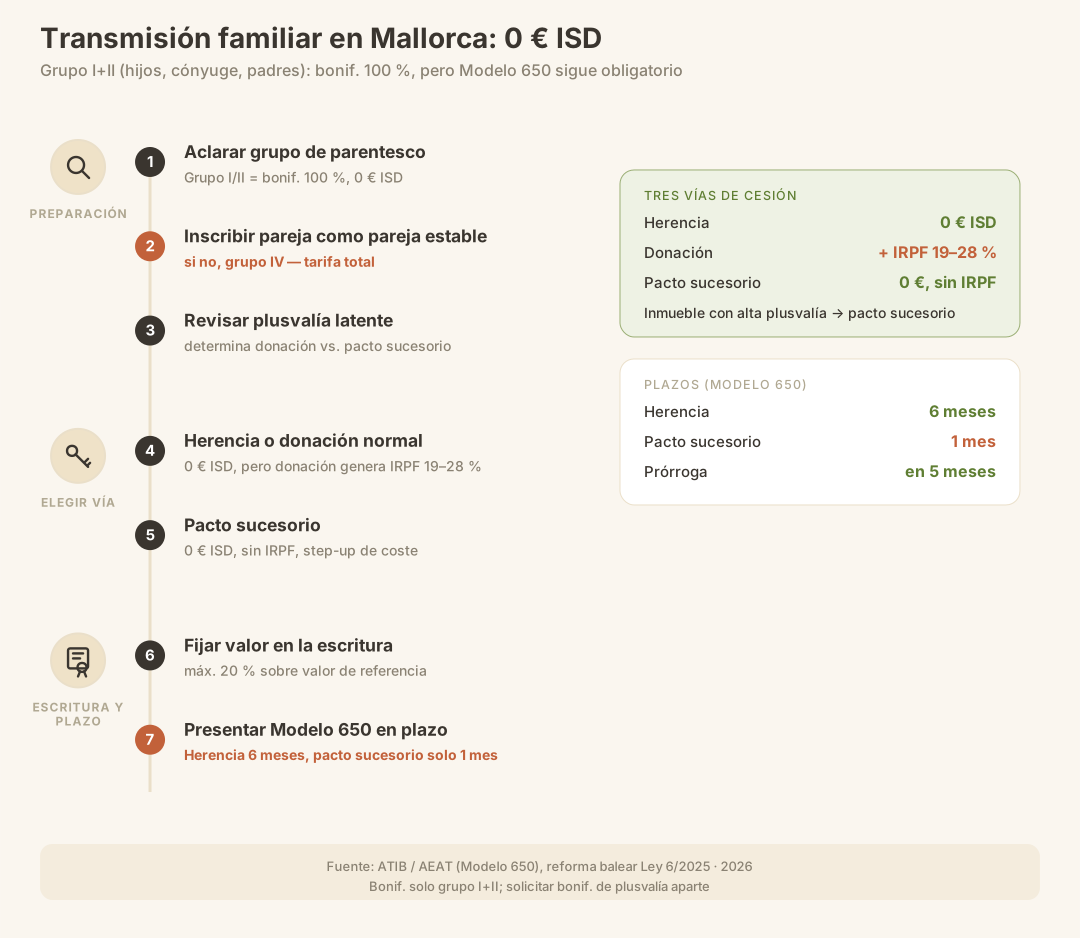
Pero cuidado: el ISD es solo uno de varios impuestos. En una donación ordinaria de un inmueble, el donante debe tributar por la plusvalía en su propio impuesto sobre la renta (IRPF) —la ganancia patrimonial—. Si el inmueble ha aumentado de valor con los años (lo habitual en Mallorca), esa ganancia latente tributa en el IRPF del donante entre el 19 % y el 30 %. Esta carga del IRPF no desaparece con la bonificación del ISD.
| Vía de transmisión | ISD (adquirente) | IRPF del donante/causante | Cuándo conviene |
|---|---|---|---|
| Herencia (fallecimiento) | 0 € (G I+II) | no: la plusvalía del muerto no tributa | Caso habitual: no tributa la ganancia latente |
| Donación ordinaria | 0 € (G I+II, desde 07/2025) | sí, si hay ganancia patrimonial (19–30 %) | Dinero, bienes adquiridos recientemente, escasa revalorización |
| Pacto sucesorio | como en una herencia (1 % hasta 700.000 €) | no —se considera una adquisición mortis causa | Inmuebles/participaciones con una elevada ganancia latente |
Regla general: para el dinero en efectivo, las cuentas o los bienes adquiridos recientemente sin una revalorización significativa, la donación ordinaria es sencilla. Para los inmuebles con una plusvalía latente elevada, el pacto sucesorio es la mejor opción, porque evita la tributación por IRPF.
Pacto sucesorio: la particularidad del derecho civil balear
El pacto sucesorio es una figura propia del derecho civil balear y solo es posible en unas pocas regiones españolas con derecho civil propio (Balearen, Cataluña, Aragón, Galicia, Navarra y País Vasco). Se trata de un acuerdo sucesorio de carácter contractual por el que transmites irrevocablemente bienes a la siguiente generación en vida, aunque, a efectos fiscales, la adquisición se considera una adquisición mortis causa, no una donación.
La modalidad mallorquina más conocida es la definición: una transmisión de padres a hijos en la que el hijo, a cambio, renuncia a la parte de la herencia que le correspondería por ley (legítima). Todo ello está regulado desde la Ley 8/2022, que eliminó la antigua exigencia de tener vecindad civil balear, por lo que también los extranjeros residentes en Balearen pueden formalizar un pacto sucesorio conforme al derecho civil balear.
Las ventajas fiscales son considerables:
- El transmitente no tributa por el IRPF. Dado que el pacto sucesorio al considerarse una adquisición mortis causa (Art. 33.3.b Ley 35/2006, confirmado por el Tribunal Supremo en la STS núm. 407/2016 de 9 de febrero de 2016 sobre la apartación gallega), el donante no obtiene ninguna ganancia patrimonial. La plusvalía latente que se teme en una donación ordinaria no tributa.
- Un tipo favorable del ISD en lugar del aplicable a las donaciones. En vez del tipo efectivo de las donaciones, se aplica la tarifa de sucesiones del 1 % hasta 700.000 € para el grupo I+II (con un patrimonio preexistente inferior a 400.000 €), con una bonificación del 100 %. En la práctica, el ISD se queda en 0 €.
- Actualización del valor de adquisición. Si el hijo vende el inmueble más adelante, el valor (actual) declarado en el pacto sucesorio se considera el valor de adquisición. La ganancia acumulada por los padres durante décadas desaparece a efectos fiscales.
La limitación de 5 años (Ley Antifraude 11/2021): Si el hijo vende el inmueble recibido mediante un pacto sucesorio, antes de que fallezca el donante y antes de que hayan transcurrido 5 años desde el acuerdo, deberá tomar para el IRPF el valor y la fecha de adquisición originales del donante. En ese caso, pierde la ventaja de la actualización del valor. Quien utilice el pacto sucesorio como vehículo para una venta a corto plazo no obtendrá esa ventaja.
La trampa del plazo: A diferencia de la herencia (6 meses), el plazo para presentar la autoliquidación del ISD en el pacto sucesorio es de solo un mes desde el día de la firma ante notario. El devengo se produce el día del otorgamiento de la escritura, no en una fecha de fallecimiento posterior. Quien pase por alto este plazo reducido se expone a recargos por presentación fuera de plazo: una trampa frecuente y costosa precisamente en esta figura clave.
El precio de esta opción: El pacto sucesorio es irrevocable. No cabe modificarlo posteriormente mediante testamento y, en la definición, el hijo renuncia definitivamente a su legítima. Esto exige una cuidadosa planificación familiar y asesoramiento jurídico.
No residentes y el derecho de elección conforme a la normativa de la UE
Durante mucho tiempo se discriminó a los no residentes: tenían que pagar el ISD conforme a la tarifa estatal (más cara) a la administración tributaria central española (AEAT), sin poder beneficiarse de las bonificaciones autonómicas. El Tribunal de Justicia de la Unión Europea declaró esta situación contraria al Derecho de la UE en su sentencia de 3 de septiembre de 2014 (asunto C-127/12) por vulnerar la libre circulación de capitales. España reaccionó con la Ley 26/2014: desde el 1 de enero de 2015, los herederos y donatarios residentes en la UE o en el EEE pueden aplicar la normativa de la comunidad autónoma con la que exista un punto de conexión.
Los tribunales españoles (entre otras, sentencias del Tribunal Supremo de 2018) y la Administración tributaria (consulta de la DGT V0282-20) han extendido este criterio a los terceros países fuera de la UE y del EEE. Nota: el texto de la Disposición adicional 2ª de la Ley 29/1987 no se ha adaptado en este punto, por lo que, en la práctica, los residentes en terceros países a veces deben hacer valer su derecho mediante recursos. En Balearen, la Ley 11/2023 y, de forma definitiva, la Ley 6/2025 han aclarado que las bonificaciones también son aplicables a los no residentes.
| Supuesto | Administración competente | Normativa aplicable |
|---|---|---|
| Causante residente en Balearen, heredero residente en España | ATIB | Derecho balear |
| Causante residente en Balearen, heredero no residente (UE/EEE/tercer país) | AEAT (Modelo 650) | Derecho balear aplicable |
| Causante no residente, inmueble en Mallorca | AEAT (Modelo 650) | Derecho de la región con mayor proporción de patrimonio = Balearen |
| Donación de un inmueble en Mallorca a no residentes | AEAT | Derecho balear (por la ubicación del inmueble) |
Para los propietarios alemanes, esto significa que, aunque vivas en Alemania, puedes acogerte a las bonificaciones baleares por un inmueble en Mallorca. En ese caso, el Modelo 650 se presenta ante la AEAT en lugar de ante la ATIB. Al mismo tiempo, puede devengarse el impuesto alemán sobre sucesiones (por el principio de tributación de la renta y el patrimonio mundiales cuando se reside en Alemania). Entre Alemania y España no existe un convenio específico para evitar la doble imposición en materia de sucesiones, por lo que debe examinarse la posibilidad de aplicar la deducción prevista en el § 21 ErbStG. Es una cuestión aparte que requiere asesoramiento especializado.
El derecho aplicable y la administración competente son dos cuestiones distintas; y la segunda determina el plazo. Poder aplicar el derecho balear no significa que haya que presentar la autoliquidación ante la ATIB: si el rendimiento del impuesto no está cedido a la Comunidad Autónoma, la autoliquidación corresponde a la administración estatal conforme a la Disposición adicional 2ª Dos de la Ley 29/1987, y se aplican sus plazos. En las adquisiciones por causa de muerte, el plazo también es de seis meses desde la fecha del fallecimiento (Art. 67.1.a Real Decreto 1629/1991). En todos los demás casos —tanto en una donación ordinaria como en un pacto sucesorio formalizado en vida, en el que el plazo de seis meses no puede empezar a contar porque no hay fallecimiento—, el plazo es de 30 días hábiles a partir del día siguiente al acto jurídico (Art. 67.1.b Real Decreto 1629/1991), y no el mes previsto en la normativa balear por el Art. 90.2 del Decreto Legislativo 1/2014. «Días hábiles» significa que no se cuentan los sábados, domingos ni festivos (Art. 30.2 Ley 39/2015). Si quien recibe la donación o resulta beneficiario no vive en España, por lo general es competente la AEAT; en ese caso, debes calcular el plazo según el calendario de la AEAT. El plazo de 1 mes corresponde a la ATIB.
Testamento español y plusvalía
Un testamento español es muy recomendable para cualquier propietario en Mallorca: agiliza considerablemente los trámites, evita traducciones y apostillas costosas de un testamento alemán y permite elegir la ley de la nacionalidad del testador conforme al Reglamento europeo de sucesiones (n.º 650/2012). Lo explicamos en detalle en el artículo enlazado; aquí basta con una recomendación: planifica el testamento español a la vez que la estrategia fiscal, no después.
Además del ISD, la adquisición de un inmueble por herencia está sujeta a otro tributo: la plusvalía municipal (IIVTNU), el impuesto sobre el incremento del valor de los terrenos, que recauda el ayuntamiento correspondiente. Solo afecta a los terrenos urbanos (terrenos urbanos) y debe pagarlo quien adquiere el inmueble.
En Palma, la ordenanza fiscal municipal concede una bonificación de hasta el 95 % sobre la plusvalía si el inmueble heredado era la vivienda principal (vivienda habitual) del fallecido y los herederos son el cónyuge, descendientes o ascendientes. Condiciones importantes en Palma:
- La bonificación íntegra del 95 % está condicionada a un valor catastral de la vivienda inferior a 100.000 €. Si el valor catastral es superior, la bonificación se reduce o no se aplica; en los inmuebles de alta gama, el valor catastral suele superar ese umbral.
- La bonificación debe solicitarse expresamente y dentro del plazo; no se concede automáticamente.
- El bien adquirido debe permanecer 5 años en el patrimonio del adquirente (salvo que este fallezca durante ese plazo).
- Las bonificaciones también se aplican a las transmisiones mediante pacto sucesorio / definición.
- Si no ha habido un incremento real del valor del terreno, no se paga plusvalía (hay que acreditarlo).
Cada municipio tiene su propia ordenanza: en Andratx, Calvià o Pollença se aplican otros umbrales y porcentajes. Antes de cualquier transmisión, conviene consultar la ordenanza del municipio donde se encuentra el inmueble.
Plazos: 6 meses para una herencia, solo 1 mes para un pacto sucesorio
En una herencia, el plazo empieza a contar desde el día del fallecimiento. En un pacto sucesorio, en cambio, empieza a contar desde su formalización ante notario — y allí se aplica un plazo mucho más corto. Las fechas clave:
| Trámite | Plazo | Detalle |
|---|---|---|
| Autoliquidación del ISD por herencia (Modelo 650) | 6 meses desde la fecha de fallecimiento | también se aplica aunque la herencia aún no se haya aceptado o repartido |
| Solicitud de ampliación (prórroga) | dentro de los primeros 5 meses | concede otros 6 meses; a partir del mes 7 se devengan intereses de demora |
| Pacto sucesorio (Modelo 650, mortis causa) | solo 1 mes desde el otorgamiento de la escritura notarial | devengo = día del otorgamiento de la escritura, NO 6 meses; si es competente la AEAT, 30 días hábiles |
| Donación ordinaria (Modelo 651) | 1 mes desde el otorgamiento de la escritura notarial | devengo = día del otorgamiento de la escritura; si es competente la AEAT, 30 días hábiles en su lugar |
| Plusvalía (herencia) | 6 meses, prorrogables hasta 1 año | ante el Ayuntamiento competente |
| Regularización tributaria por pérdida de un beneficio fiscal | 1 mes desde el incumplimiento | autoliquidación complementaria + intereses de demora |
El consejo práctico más importante: la bonificación del 100 % no exime de la obligación de presentar el Modelo 650. Incluso si la cuota tributaria es de 0 euros, debe presentarse dentro de plazo: el incumplimiento de las obligaciones formales puede acarrear sanciones. Además, sin haber presentado y liquidado el Modelo 650, el inmueble no puede inscribirse a nombre del nuevo titular en el Registro de la Propiedad y, por tanto, no podrá venderlo ni hipotecarlo. Además, quien elija el pacto sucesorio como instrumento principal no debe confundir el plazo de 1 mes con el plazo de 6 meses para las herencias; de lo contrario, se arriesga a recargos por presentación fuera de plazo aunque el impuesto sea de 0 €.
Errores más frecuentes
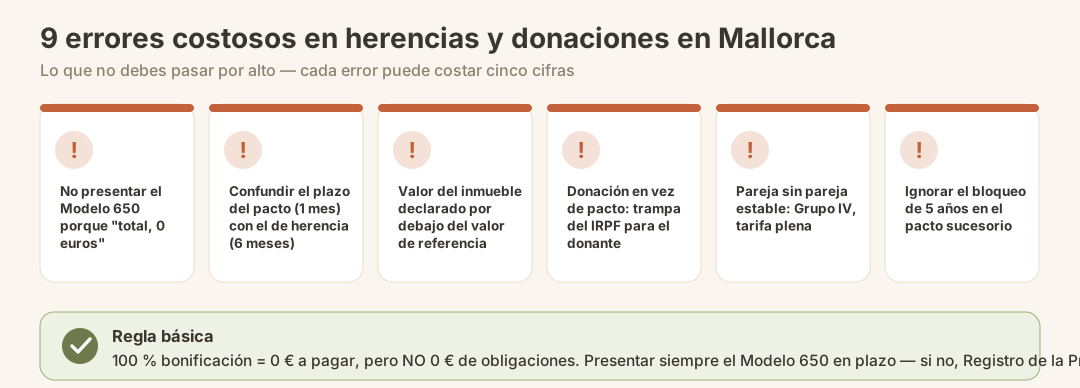
- No presentar el Modelo 650 porque «total, son 0 euros». La bonificación exige presentar la declaración dentro de plazo. El incumplimiento conlleva una sanción formal e impide la inscripción en el Registro de la Propiedad.
- Confundir el plazo del pacto sucesorio con el de las herencias. En el pacto sucesorio el plazo es de solo 1 mes desde el otorgamiento ante notario, no de 6 meses: un error frecuente y costoso.
- Declarar un valor demasiado bajo para el inmueble. Si el valor declarado es inferior al valor de referencia, puede haber una comprobación; si lo supera en más de un 20 %, la bonificación puede quedar en entredicho.
- Optar por una donación ordinaria en lugar de un pacto sucesorio para inmuebles que se han revalorizado. El impuesto sobre sucesiones y donaciones (ISD) es de 0 €, pero se pasa por alto la tributación de la ganancia patrimonial en el IRPF del donante: a menudo, una sorpresa de cinco cifras.
- Pareja no casada sin inscripción en el registro. Sin inscripción como pareja estable, la pareja queda encuadrada en el grupo IV: se aplica la tarifa íntegra en lugar de pagar 0 €.
- Ignorar el plazo de 5 años del pacto sucesorio. Vender antes de tiempo hace perder la ventaja de la actualización del valor fiscal.
- No solicitar la bonificación de la plusvalía municipal o pasar por alto el límite de valor. En Palma puede alcanzar el 95 %, pero solo si el valor catastral es inferior a 100.000 € y se solicita expresamente dentro de plazo.
- Olvidar el impuesto sobre sucesiones alemán. Si se reside en Alemania, puede devengarse también el impuesto sobre sucesiones alemán (ErbSt); al no existir un convenio para evitar la doble imposición en materia de sucesiones, hay que examinar detenidamente la posible deducción.
- Solicitud de prórroga presentada demasiado tarde. La prórroga solo puede solicitarse durante los primeros 5 meses; después, el plazo vence sin excepción.
Lista de comprobación antes de la transmisión
- Grupo de parentesco y derecho a bonificación aclarados (¿grupo I/II = 100 %?)
- ¿Está la pareja no casada inscrita como pareja estable?
- Plusvalía latente del inmueble comprobada → ¿donación o pacto sucesorio?
- Valor de referencia del catastro consultado y valor a declarar fijado
- ¿Hay testamento español o se ha elegido la ley aplicable conforme al Reglamento europeo de sucesiones?
- ¿Se ha aclarado qué organismo es competente (ATIB o AEAT en el caso de no residentes)?
- Consecuencias del impuesto alemán sobre sucesiones consultadas con un asesor alemán
- Bonificación de la plusvalía municipal comprobada en el municipio donde se encuentra el inmueble (¡ojo al límite del valor catastral!) y solicitud prevista
- Plazos anotados en el calendario: 6 meses (herencia), 1 mes (pacto sucesorio y donación), 5 meses (solicitud de prórroga)
Qué viene después
Una vez resuelta la sucesión, surgen otras cuestiones. Quien no vaya a utilizar personalmente un inmueble heredado debe valorar su venta o alquiler: ambas opciones tienen consecuencias fiscales propias (IRPF, IBI y, en su caso, Modelo 210 para no residentes). Quien traslade su residencia a la isla debería informarse cuanto antes sobre la inscripción ante las autoridades y el número NIE, que de todos modos necesitarás para cualquier transmisión ante notario. Para comprar otro inmueble conviene consultar los gastos asociados a la compra en Mallorca y nuestro último informe de mercado.
Conclusión
Las Balearen son en 2026 la región de España más favorable fiscalmente para transmitir el patrimonio familiar. Los hijos, cónyuges y padres (grupos I+II) pueden recibir herencias y donaciones prácticamente libres de impuestos — la bonificación del 100 % sobre la cuota tributaria se aplica desde 2023 a las herencias y, desde julio de 2025, también a las donaciones, sin límite de valor. La herramienta decisiva para los propietarios de inmuebles con una elevada plusvalía latente es el pacto sucesorio: permite transmitir el patrimonio en vida, evita la trampa del IRPF para el donante y actualiza el valor de adquisición. La contrapartida —su carácter irrevocable, el plazo de bloqueo de 5 años y el breve plazo de 1 mes— exige una planificación rigurosa. Quien respete los plazos, declare correctamente el valor del inmueble, solicite la bonificación de la plusvalía y tenga en cuenta las implicaciones fiscales en Alemania podrá transmitir su patrimonio en Mallorca a la siguiente generación con una carga fiscal mínima.
Fuentes oficiales
- Agència Tributària de les Illes Balears (ATIB) — Impuesto sobre Sucesiones, Bonificaciones y Reducciones
- ATIB — Modelo 650 (Adquisiciones Mortis Causa), instrucciones y plazos
- Agencia Tributaria (AEAT) — Modelo 650 No Residentes, plazos y prórroga
- Govern de les Illes Balears — Fiscalidad de las herencias en vida y pactos sucesorios (PDF)
- Ajuntament de Palma — Plusvalía (IIVTNU): información, cálculo y bonificaciones
Aviso: Esta guía ofrece información general y no sustituye el asesoramiento fiscal o jurídico adaptado a cada caso. La fiscalidad es una materia sensible en términos de YMYL: los importes, plazos, bonificaciones y organismos competentes pueden cambiar y dependen de tus circunstancias concretas (residencia, grado de parentesco, valor del patrimonio y consecuencias fiscales en Alemania). Información actualizada a 2026. Antes de dar cualquier paso, pide a un abogado especializado en derecho sucesorio de las Balearen y a un asesor fiscal que revisen tu herencia o donación concreta.
Cómo calcular la plusvalía municipal de una herencia
Para calcular la plusvalía municipal de un inmueble heredado necesitas la escritura por la que lo adquirió la persona fallecida, su valor en el momento del fallecimiento y el valor catastral del suelo. Se aplican las normas del municipio donde se encuentra el inmueble. El valor catastral del suelo no es lo mismo que el valor catastral de todo el inmueble.
Hay dos formas de determinar la base imponible:
- Método objetivo: valor catastral del suelo en el momento del fallecimiento × coeficiente correspondiente al tiempo transcurrido entre la adquisición por la persona fallecida y su fallecimiento. El coeficiente aplicable depende de la normativa municipal.
- Método del incremento real de valor: diferencia entre el valor en el momento del fallecimiento y el valor de adquisición anterior × proporción que representa el suelo en el valor catastral total. Los valores utilizados deben acreditarse documentalmente.
Después se aplica el tipo impositivo municipal a la base imponible que corresponda. En Palma se utiliza el método objetivo, salvo que solicites expresamente el cálculo según el incremento real de valor y aportes la documentación necesaria. El Ayuntamiento de Palma explica el cálculo y los datos necesarios. Si el inmueble está en otro municipio, se aplican sus normas. Si se acredita que el suelo no ha aumentado de valor, no se devenga la plusvalía.
Esta información es general y no constituye asesoramiento jurídico ni fiscal.
Esta guía ofrece una visión general de la normativa aplicable y no sustituye el asesoramiento jurídico o fiscal para cada caso concreto. Las leyes y los plazos pueden cambiar; prevalece la información de las fuentes oficiales enlazadas.