
Hypotheekkosten in Spanje terugvragen: je rechten en de aanpak
Heb je voor een woning in Spanje een hypotheek afgesloten? Dan kunnen er jaren zitten tussen het bezoek aan de notaris en een eventuele terugbetaling. Dat je kosten hebt betaald, is op zichzelf niet voldoende. Je moet nagaan welke kosten horen bij het vestigen van de hypotheek, welke kosten voortkomen uit de aankoop van de woning en wat je contract zegt over de verdeling ervan. Wil je hypotheekkosten in Spanje terugvragen, begin dan bij de akte en de afzonderlijke facturen, niet met een verzoek om alle bijkomende aankoopkosten terug te betalen.
In deze gids lees je waarom de uitspraak van het Spaanse Hooggerechtshof uit 2015 belangrijk is, welke kosten je moet controleren en welke documenten je bij de bank kunt indienen. Ook lees je wat er geldt als je hypotheek al lang is afbetaald of je contract al jaren oud is. Een vast bedrag dat je terugkrijgt, valt niet te noemen: het hangt af van wat je hebt betaald en wat er in je contract staat.
Wanneer kun je hypotheekkosten in Spanje terugvragen?
Het uitgangspunt is de bepaling over de kosten in je hypotheekcontract. In uitspraak 705/2015 van 23 december 2015 oordeelde het Spaanse Hooggerechtshof dat een bepaling die consumenten verplichtte de notaris- en registratiekosten voor de hypotheek te betalen, oneerlijk was. Dat betekent niet dat je elke factuur rond de aankoop van een woning volledig vergoed krijgt.
Controleer eerst of de factuur betrekking heeft op het vestigen van de hypotheek. De notariële vastlegging van een koopcontract en de inschrijving van het eigendom zijn iets anders dan de notariële vastlegging en inschrijving van een hypotheek. Een overzicht van de financieringskosten vind je ook in de gids over bijkomende hypotheekkosten in Spanje.
| Datum of uitspraak | Wat dit betekent voor je beoordeling |
|---|---|
| 23 december 2015: uitspraak 705/2015 | Een bepaling die alle notaris- en registratiekosten voor de hypotheek bij consumenten neerlegde, werd oneerlijk verklaard. |
| 16 juni 2019: inwerkingtreding van wet 5/2019 | Voor hypotheken die daarna zijn gevestigd, geldt een andere wettelijke kostenverdeling; de bank betaalt het grootste deel van de kosten voor het vestigen van de hypotheek. |
Let op: Het vonnis uit 2015 bewijst niet dat je de belastingen, notariskosten of kadasterkosten die je bij de aankoop van een woning hebt betaald, terugkrijgt. Houd de kosten voor de aankoop en de financiering per factuur uit elkaar.
Welke kosten komen voor terugbetaling in aanmerking?
Bij oudere hypotheken is het vooral de moeite waard om de notariskosten, de kosten voor de inschrijving van de hypotheek in het kadaster en de kosten van de Gestoría voor de hypotheek te controleren. De notariskosten worden gelijk verdeeld; de kosten voor de inschrijving van de hypotheek in het kadaster komen voor rekening van de bank. De kosten van het taxatierapport zijn in principe voor de kredietnemer.
| Kostenpost | Waar je op moet letten |
|---|---|
| Notaris voor de hypotheekakte | Controleer of je een deel kunt terugkrijgen; de kosten worden gelijk verdeeld. |
| Kadaster voor de inschrijving van de hypotheek | Controleer of je de kosten kunt terugkrijgen; ze komen voor rekening van de bank. |
| Gestoría voor de afhandeling van de hypotheek | Controleer de factuur en de bepaling over de kosten in het contract. |
| Taxatierapport (tasación) | De kosten zijn in principe voor de kredietnemer; behandel ze niet hetzelfde als de andere kostenposten. |
| Documentenbelasting (AJD) | Ga er bij oudere contracten niet zonder meer van uit dat je deze belasting kunt terugkrijgen. |
Vooral bij de documentenbelasting AJD is voorzichtigheid geboden: ga er niet van uit dat je bij een ouder contract geld terugkrijgt. De kostenverdeling voor nieuwe hypotheken geldt niet automatisch met terugwerkende kracht voor elk ouder contract. Meer over deze belasting lees je in de gids over AJD in Spanje.
Wat geldt voor hypotheken sinds de inwerkingtreding van wet 5/2019?
Sinds 16 juni 2019 moeten banken bij nieuwe hypotheken het grootste deel van de kosten voor de vestiging ervan betalen; de taxatie is uitgezonderd. Stamt je contract uit deze periode, dan is vooral de vraag: Heb je kosten betaald die de bank had moeten dragen? De documentenbelasting AJD staat niet in het onderstaande overzicht; de verdeling van die kosten is niet gebaseerd op wet 5/2019.
| Kostenpost bij de vestiging van de hypotheek | Kostenverdeling sinds 16 juni 2019 |
|---|---|
| Notaris | Bank |
| Inschrijving van de hypotheek in het eigendomsregister | Bank |
| Gestoría | Bank |
| Taxatie | Kredietnemer |
Verwar ook hier de kosten voor de vestiging van de hypotheek niet met de bijkomende kosten bij een woningaankoop op Mallorca. Een factuur van dezelfde afspraak bij de notaris hoeft niet bij de hypotheek te horen.
Welke documenten moet je bij de bank indienen?
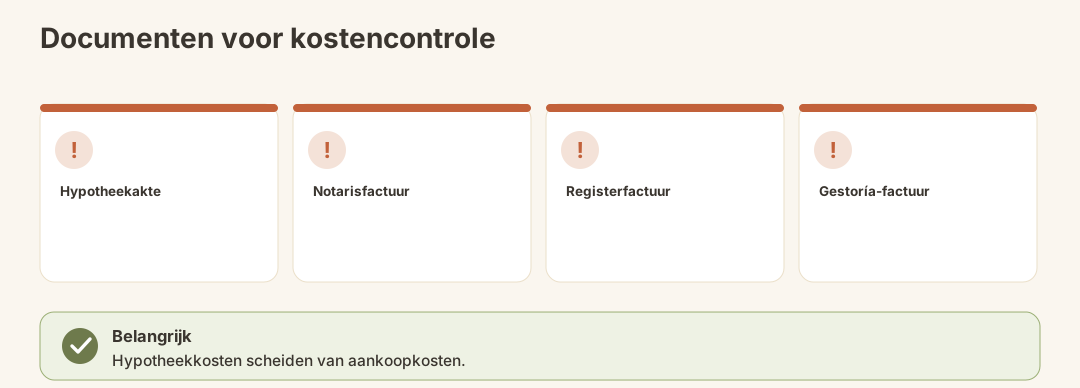
Je kunt je vordering onderbouwen door het contract, de afzonderlijke kostenposten en de betalingen naast elkaar te leggen. Voor de beoordeling zijn vooral de hypotheekakte en kopieën van de betreffende facturen nodig.
| Document | Waarvoor je het nodig hebt |
|---|---|
| Kopie van de hypotheekakte | Om de kostenclausule en het contract te controleren. |
| Notarisrekening | Om te zien welk bedrag betrekking heeft op de hypotheek. |
| Factuur van het kadaster | Om te bepalen welke inschrijfkosten bij de hypotheek horen. |
| Factuur van de Gestoría | Om de gefactureerde werkzaamheden en het bedrag te controleren. |
| Betaalbewijs voor de AJD, eventueel Modelo 600 | Om aan te tonen dat je de belasting hebt betaald, als dit voor de beoordeling van jouw situatie van belang is. |
Mis je facturen? Vraag de bank dan om de documenten en een overzicht van de bedragen die voor de hypotheek in rekening zijn gebracht. Maak in je eigen overzicht duidelijk onderscheid tussen facturen voor de financiering en facturen voor de aankoop.
Hoe dien je je vordering in bij de bank?
Je kunt je verzoek om terugbetaling eerst rechtstreeks bij de bank die je hypotheek heeft verstrekt indienen. Ook als je een bepaalde bank op het oog hebt, blijft de voorbereiding hetzelfde: een duidelijk overzicht helpt meer dan alleen een verzoek om „alle Hypothekenkosten“.
- Hypotheekakte controleren: Zoek de bepaling over wie de notariskosten, registratiekosten en afhandelingskosten moet betalen.
- Facturen indelen: Geef aan welke kosten bij de hypotheek horen en welke bij de aankoop van de woning.
- Eigen betalingen op een rij zetten: Zet bij elke kostenpost die je terugvraagt de bijbehorende factuur.
- Terugbetaling vragen: Geef bij de bank aan welke kostenposten je terugvraagt en voeg kopieën van de documenten toe.
- Reactie controleren: Vergelijk een aangeboden terugbetaling met de afzonderlijke facturen, in plaats van alleen naar het totaalbedrag te kijken.
Bewaar je originele documenten. Kun je de kostenbepaling of een factuur niet met zekerheid beoordelen? Laat dan de betreffende overeenkomst juridisch toetsen.
Is het de moeite waard om de kosten terug te vragen?
Dat hangt af van de kosten die je daadwerkelijk hebt betaald en die voor terugbetaling in aanmerking komen. Alleen de hoogte van de lening zegt weinig over het bedrag dat je kunt terugvragen. Vooral van belang is of de bank je kosten voor het vestigen van de hypotheek heeft laten betalen en of je die met facturen kunt aantonen.
Maak daarom eerst een eenvoudig overzicht: wat heb je betaald aan de notaris, voor de inschrijving en aan de Gestoría? Welk deel daarvan had betrekking op de hypotheek? Welke kosten heeft de bank al betaald? 1 vast bedrag noemen dat voor alle overeenkomsten zou gelden, zou misleidend zijn.
Kun je kosten van een oude of afbetaalde hypotheek terugvragen?
Ook bij een afbetaalde hypotheek kun je laten nagaan of je recht hebt op terugbetaling van kosten. Het gaat om betalingen die je destijds bij het vestigen van de hypotheek hebt gedaan, niet om het bedrag dat nog op de lening openstaat.
Bij een overeenkomst die bijvoorbeeld 10 jaar oud is, kun je er niet zonder meer van uitgaan dat je recht hebt op terugbetaling, maar ook niet dat dit uitgesloten is. Of je de kosten nog kunt terugvragen, moet per geval worden beoordeeld. Juist bij oudere overeenkomsten is het verstandig om de akte, facturen en eerdere correspondentie te verzamelen voordat je uitgaat van een bepaalde termijn.
Let op: Een afbetaalde hypotheek laten doorhalen in het eigendomsregister is iets anders dan de kosten voor het vestigen ervan terugvragen.
Veelgemaakte fouten
Alle bijkomende kosten van de aankoop bij elkaar optellen. De omstreden kostenbepaling gaat over de hypotheek. De kosten voor de aankoop van het pand moet je daarvan gescheiden houden.
De uitspraak uit 2015 zien als een uitspraak over volledige terugbetaling. Vooral de notariskosten, het taxatierapport en de AJD kun je niet zonder meer voor rekening van de bank brengen.
Alleen een totaalbedrag terugvragen. Zonder de akte en de afzonderlijke facturen is moeilijk na te gaan waaruit je vordering bestaat.
Een afgeloste hypotheek zonder onderzoek als kansloos beschouwen. De aflossing van de lening en een mogelijke aanspraak op terugbetaling van eerder betaalde kosten voor het vestigen van de hypotheek zijn 2 verschillende kwesties.
Bij oudere contracten uitgaan van een vaste termijn. Laat voor jouw situatie nagaan of je de vordering nog kunt afdwingen, in plaats van alleen af te gaan op hoe oud het contract is.
Checklist: heb je je vordering goed voorbereid?
- Je hebt de hypotheekakte.
- Je hebt de bepaling over de kostenverdeling gemarkeerd.
- Je hebt de facturen van de notaris, het register en eventueel de Gestoría verzameld.
- Je hebt de aankoopkosten en de kosten voor het vestigen van de hypotheek gescheiden.
- Je hebt de bedragen die je zelf hebt betaald afzonderlijk op een rij gezet.
- Je hebt gecontroleerd of de bank bepaalde kosten al heeft betaald.
- Bij een ouder contract heb je laten nagaan of je de vordering nog kunt afdwingen, of staat die vraag nog op je lijst om te laten beoordelen.
En daarna?
Komt de bank met een voorstel voor terugbetaling, vergelijk dan elke erkende en afgewezen kostenpost met je eigen overzicht. Wijst de bank je verzoek af of is de berekening omstreden, kijk dan vooral naar de motivering: gaat het om de kostenbepaling, de vraag bij wie een factuur hoort of de vraag of je de vordering nog kunt afdwingen?
Een beoordeling van jouw situatie kan dan duidelijk maken of verdere stappen zinvol zijn. Dat geldt vooral als er documenten ontbreken of als het om een ouder contract gaat. Andere geschilpunten uit je hypotheekovereenkomst, zoals oneerlijke hypotheekclausules, moet je niet zonder nader onderzoek bij je vordering tot vergoeding van de kosten betrekken.
Conclusie
Wil je hypotheekkosten in Spanje terugvorderen, dan moet je vooral de verschillende rekeningen goed uit elkaar houden. Arrest 705/2015 maakt de kosten voor het vestigen van een hypotheek die zonder onderscheid aan consumenten zijn doorberekend, tot een punt van onderzoek. Wet 5/2019 regelt de verdeling van die kosten voor nieuwere contracten anders. Of je recht hebt op een vergoeding en hoe hoog die is, volgt niet uit een algemeen percentage, maar uit je contract, betalingsbewijzen en de juridische beoordeling van de afzonderlijke kostenposten.
Geen juridisch of fiscaal advies: Bij betwiste kostenclausules, oudere vorderingen en belastingposten is een beoordeling van jouw situatie nodig.
Officiële bronnen
- Spaans staatsblad BOE – Wet 5/2019 over hypothecaire kredietovereenkomsten.
- Consejo General del Poder Judicial – informatie over de rechtspraak, waaronder arrest 705/2015 van het Spaanse Hooggerechtshof.