
Oneerlijke hypotheekbedingen in Spanje controleren en je rechten opeisen
Vermoed je dat je Spaanse hypotheek een problematisch beding bevat? Bekijk dan de hypotheekakte en de betalingsoverzichten zorgvuldig. Een hoge maandlast of een vervelende rekening betekent op zichzelf nog niet dat een hypotheekbeding in Spanje oneerlijk is. Het gaat erom wat er is afgesproken, hoe de voorwaarden zijn uitgelegd en welke bedragen daadwerkelijk in rekening zijn gebracht. Vaak draait het om een rentevloer bij een variabele rente, afsluitprovisie of de risico’s van een hypotheek in vreemde valuta. In deze gids lees je waar je op kunt letten, welke documenten je nodig hebt voor een beoordeling en hoe je een concreet verzoek aan de kredietverstrekker voorbereidt. Ook als je de lening al hebt afbetaald, is het verstandig de overeenkomst en je betaalgegevens te bewaren. Of je ergens recht op hebt en welke termijn daarvoor geldt, hangt af van de juridische grondslag.
Welke hypotheekbedingen kunnen problematisch zijn?
Een cláusula suelo is een rentevloer bij een lening met variabele rente. Daalt de afgesproken referentierente, bijvoorbeeld de Euribor, dan kan dit beding voorkomen dat de rente op je lening onder een vastgestelde grens zakt. Kijk daarom niet alleen naar de tekst in de overeenkomst, maar vergelijk die ook met de renteaanpassingen en de maandlasten die daadwerkelijk zijn afgeschreven.
Ook afsluitprovisie is het waard om nader te bekijken als niet duidelijk is uitgelegd waarop die is gebaseerd, de onderbouwing ontbreekt of er daarnaast andere kosten voor beoordeling of administratie in rekening zijn gebracht. Een rentevloer of provisie is niet automatisch ongeldig vanwege de benaming.
| Onderdeel van de overeenkomst | Wat controleer je? | Nuttig bewijsstuk |
|---|---|---|
| Rentevloer (cláusula suelo) | Is er een rentevloer afgesproken en toegepast bij renteaanpassingen? | Hypotheekakte en overzichten van de termijnbetalingen |
| Afsluitprovisie | Zijn de kosten toegelicht en naast andere kosten in rekening gebracht? | Contractstukken en kostenafrekening |
| Hypotheek in vreemde valuta | Welk valutarisico is overeengekomen en wat waren de gevolgen daarvan? | Akte en afrekeningen |
Waar vind je de ondergrens voor de rente in je hypotheek?
Begin bij de hypotheekakte en zoek naar de voorwaarden voor de variabele rente. Daarin staan de referentierente en de regels voor renteaanpassingen. Een eventuele ondergrens moet je in samenhang met die regels lezen. cláusula suelo hoeft daarbij niet als kopje te staan.
Leg daarna de afrekeningen ernaast: hoe is de rente aangepast en welke rente heeft de kredietverstrekker daadwerkelijk in rekening gebracht? Juist door die gegevens te vergelijken, kun je zien of een bepaling opvalt of dat je alleen een vermoeden hebt. Meer over de opbouw van leningen met een variabele rente lees je in de gids over hypotheken met een vaste en variabele rente in Spanje.
Welke documenten heb je nodig voor een gedegen beoordeling?
Verzamel eerst de ondertekende hypotheekakte, documenten over latere wijzigingen en afrekeningen van rente, termijnen en kosten. Als je een vordering wilt indienen, is het vooral belangrijk om de betwiste contractbepaling te koppelen aan een concreet bedrag dat in rekening is gebracht: om welke bepaling gaat het, wanneer is die toegepast en van welke betaling wil je daarom laten beoordelen of die terecht was?
Orden de documenten op het moment waarop je het contract sloot, de latere wijzigingen en het verloop van de betalingen. Ontbreken er afrekeningen of is niet duidelijk hoe een kostenpost is opgebouwd? Vraag de kredietverstrekker dan schriftelijk om de betreffende documenten en een toelichting. Noem nog geen vast bedrag dat je terugvordert als je dat niet aan de hand van de betalingen kunt onderbouwen.
Wat kun je juridisch laten beoordelen en waar is geen algemeen antwoord op te geven?
De tekst van het contract alleen geeft niet op elke vraag een antwoord. Bij een ondergrens voor de rente moet je nagaan hoe die zich verhield tot de variabele rente en wat het effect ervan was. Bij een kostenpost gaat het vooral om de toelichting en de berekening. Voor een hypotheek in vreemde valuta kunnen weer andere vragen en juridische mogelijkheden van belang zijn.
Deze wettelijke aanknopingspunten helpen je de situatie te beoordelen, maar vervangen geen beoordeling van de bepaling in jouw contract:
| Aanknopingspunt | Van belang bij de beoordeling van een hypotheek voor |
|---|---|
| Art. 82 Ley Hipotecaria | Doorhaling van een ingeschreven hypotheek na aflossing |
| Art. 105 en 140 Ley Hipotecaria | Aansprakelijkheid en uitdrukkelijk overeengekomen beperking daarvan |
| Art. 579 Ley de Enjuiciamiento Civil | Mogelijke voortzetting van de tenuitvoerlegging als er een restschuld is |
| Art. 1911 Código Civil | Algemene aansprakelijkheid met het gehele vermogen |
Let op: Een betwiste contractbepaling, de aflossing van een lening en de doorhaling van een hypotheek in het register zijn verschillende kwesties. Ook na volledige aflossing verdwijnt een ingeschreven hypotheek niet vanzelf uit het eigendomsregister.
Wat kun je controleren voordat je opnieuw tekent?
Bij een nieuwe Spaanse hypotheek kun je onduidelijkheden bespreken voordat de notaris de akte passeert. Het bindende aanbod heet FEIN. Controleer vooral of de rente, mogelijke rentewijzigingen, kosten en voorwaarden voor aangeboden rentekortingen voor je duidelijk zijn. De voorgeschreven stappen geven je de gelegenheid om op tijd vragen te stellen.
| Stap vóór het afsluiten | Genoemde termijn | Wat je in die periode kunt doen |
|---|---|---|
| Beoordeling van het bindende aanbod (FEIN) | 10 dagen bedenktijd | De contractvoorwaarden en totale kosten doornemen |
| Voorlichting door de notaris | 24 uur vóór het passeren van de akte | Openstaande vragen over voorwaarden en risico’s bespreken |
Deze stappen gelden voor het afsluiten van een nieuwe hypotheek. Het zijn geen termijnen voor een latere terugvordering op grond van een minimumrenteclausule. Heb je al een contract, dan gaat het om de precieze tekst ervan en om wat je daadwerkelijk hebt betaald. Een breder overzicht vind je in de gids over vastgoedfinanciering op Mallorca.
Hoe kaart je een betwiste contractbepaling aan?
Een goed onderbouwde vordering begint met de concrete feiten, niet met de algemene bewering dat het contract „missbräuchlich“ zou zijn.
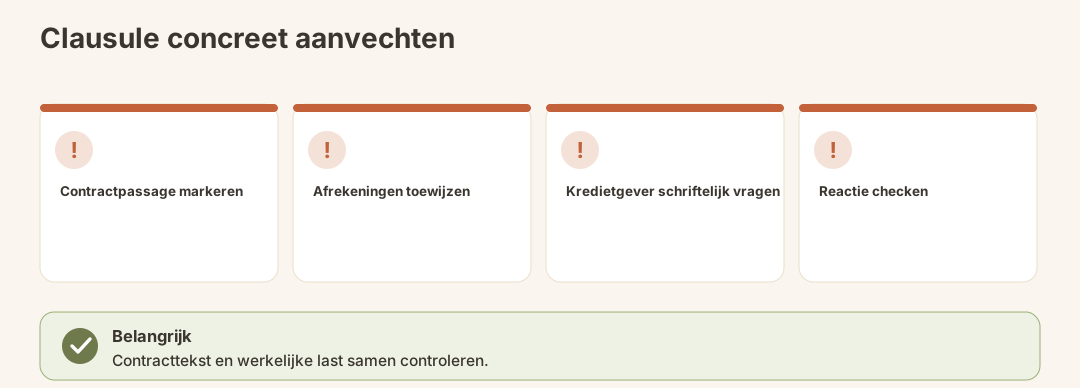
- Bepaling aanwijzen: Geef aan waar de bepaling in de ondertekende akte staat en beschrijf wat erin is geregeld.
- Toepassing nagaan: Ga na welke renteaanpassingen, kosten of afrekeningen in een andere valuta op de bepaling berusten.
- Documenten verzamelen: Leg de relevante pagina’s van het contract en de betalingsbewijzen klaar.
- De geldverstrekker schriftelijk om opheldering vragen: Vraag waarop de berekening is gebaseerd en leg uit tegen welke kosten je bezwaar maakt.
- Het antwoord laten beoordelen: Blijft er onenigheid over de juridische gevolgen, het bedrag of de termijn voor het indienen van een vordering, laat dan je concrete situatie juridisch beoordelen.
Let op: Een opvallende contractbepaling geeft je niet automatisch recht op een bepaald bedrag. Of je iets kunt terugvorderen, en zo ja wat, moet worden beoordeeld aan de hand van de bepaling, de toepassing ervan en de betreffende vordering.
Kun je een renteondergrens na aflossing nog aanvechten?
Bewaar de hypotheekakte en de afrekeningen ook als je de hypothecaire lening al hebt afgelost. Uit de aflossing alleen blijkt niet of een renteondergrens problematisch was, en ook niet welke termijn geldt voor een eventuele vordering. Het zou daarom misleidend zijn om voor elke vordering rond de cláusula suelo dezelfde termijn te noemen.
Houd een mogelijke vordering bovendien los van de registratie: een volledig afgeloste hypothecaire lening wordt niet automatisch uit het eigendomsregister geschrapt. Voor doorhaling zijn doorgaans een notariële akte met toestemming van de kredietverstrekker en een verzoek aan het register nodig. Dat is vooral belangrijk als je de woning later wilt verkopen. Meer hierover lees je bij het controleren van het Spaanse eigendomsregister.
Wat kun je doen bij een hypotheek in vreemde valuta?
Als je lening in een vreemde valuta is afgesloten, kijk dan eerst hoe die valuta in het contract wordt omschreven en hoe de afrekeningen zich hebben ontwikkeld. Een hypotheek in vreemde valuta is niet simpelweg een renteondergrens onder een andere naam. Ga daarom niet uit van dezelfde juridische grondslag voor een vordering of dezelfde termijn.
Bij vernietiging wegens dwaling wordt in verband met hypotheken in vreemde valuta een termijn genoemd van 4 jaar vanaf het moment waarop je kennis krijgt van de relevante omstandigheden. Dat betekent niet dat voor alle bezwaren tegen hypotheekvoorwaarden een termijn van 4 jaar geldt. Heb je zo’n hypotheek, laat dan aan de hand van je documenten beoordelen welke juridische weg je kunt volgen en wanneer de termijn daarvoor ingaat.
Meestgemaakte fouten bij de beoordeling
- Alleen zoeken naar het woord „missbräuchlich“: De contractvoorwaarden en de manier waarop de rente daadwerkelijk is berekend, zeggen meer.
- Een lager verwacht termijnbedrag gelijkstellen aan een vordering: Bij leningen met een variabele rente moet je de referentierente, de afgesproken ondergrens en de berekende rente samen bekijken.
- Alle kosten zonder onderscheid terugvorderen: Kijk waarvoor ze in rekening zijn gebracht en hoe ze zijn toegelicht.
- Aflossing verwarren met doorhaling in het register: Dit zijn 2 afzonderlijke zaken.
- Dezelfde termijn op alle voorwaarden toepassen: Een renteondergrens en de vernietiging van een hypotheek in vreemde valuta kun je niet op 1 lijn stellen.
Checklist: ben je klaar om je vordering in te dienen?
- Je hebt de ondertekende hypotheekakte.
- Je hebt de betwiste bepaling in het contract gemarkeerd.
- Wijzigingen in de overeenkomst zijn meegenomen.
- Afschriften met termijnbetalingen, rente of kosten zijn aan het beding gekoppeld.
- In je schriftelijke vraag aan de kredietverstrekker geef je aan om welke concrete kostenpost het gaat.
- Als de hypotheek is afgelost, worden de vraag of je een vordering hebt en de doorhaling in het register apart behandeld.
- Voor een mogelijke vordering is niet zonder controle een algemene termijn aangenomen.
Wat gebeurt er daarna?
Met het antwoord van de kredietverstrekker kun je nagaan of de tekst van de overeenkomst overeenkomt met de afschriften en of je vragen over de kostenpost zijn beantwoord. Blijft er onenigheid over de geldigheid van het beding, een terugbetaling of een termijn, dan is een individuele juridische beoordeling nodig. Overweeg je ook je financiering aan te passen, behandel dat dan als een aparte beslissing. De gids over het oversluiten van een hypotheek in Spanje legt dat afzonderlijke onderwerp uit.
Conclusie
Je herkent een problematisch hypotheekbeding niet betrouwbaar aan 1 enkel woord. Lees de akte samen met de afschriften, geef aan om welke concrete kostenpost het gaat en vraag eerst om een duidelijke uitleg. Vooral als de hypotheek al is afgelost of als het om een lening in een vreemde valuta gaat, moet je de vordering, de termijn en zo nodig de doorhaling in het register goed uit elkaar houden.
Geen juridisch of fiscaal advies. Of een beding ongeldig is en of je een vordering kunt afdwingen, kan alleen worden beoordeeld aan de hand van je overeenkomst en je betalingsgeschiedenis.
Officiële bronnen
- Boletín Oficial del Estado (BOE) – officiële wetteksten, waaronder Código Civil, Ley Hipotecaria, Ley de Enjuiciamiento Civil en de regels voor vastgoedleningen.
- Banco de España – officiële informatie over banken en hypotheken.
- Consejo General del Poder Judicial – informatie over de Spaanse rechtspraak.