Modelo 720: declarar bens no estrangeiro acima de 50.000 € em Espanha
Responsável pelo conteúdo: Frank Menze
O Modelo 720 é, para muitos falantes de alemão em Maiorca e em toda a Espanha, uma das obrigações mais surpreendentes ao emigrar: quem for fiscalmente residente em Espanha e possuir contas bancárias, valores mobiliários ou imóveis no estrangeiro no valor superior a 50.000 euros por categoria deve declará-los anualmente à Agencia Tributaria — até 31 de março, relativamente ao ano anterior. Desde o acórdão do TJUE de janeiro de 2022 e a subsequente reforma através da Lei 5/2022, as sanções, antes ameaçadoras à existência, foram atenuadas, mas a obrigação de declaração em si mantém-se plenamente em vigor. Neste guia vais aprender: quem exatamente é afetado, em que categoria se enquadra cada tipo de bem, como funcionam a declaração inicial e as dos anos seguintes, que sanções concretas existem hoje — e quais são os erros mais frequentes.
O Modelo 720 é uma declaração anual meramente informativa sobre bens que os residentes fiscais em Espanha detêm fora do país. Não gera qualquer pagamento direto de impostos nem qualquer reembolso. No entanto, a Agencia Tributaria utiliza os dados declarados para verificar se os rendimentos provenientes desses bens são corretamente incluídos na declaração de IRS (Modelo 100 / IRPF) e, se aplicável, no Imposto sobre o Património (Modelo 714).
O formulário foi introduzido em 2012 com o objetivo declarado de combater a fraude fiscal e o branqueamento de capitais. Para quem se muda da Alemanha, da Áustria ou da Suíça, isto significa concretamente: quem se mudar para Maiorca e mantiver uma conta poupança, uma carteira de investimentos ou uma casa de férias no país de origem deve declará-lo em Espanha — independentemente de já ter pago impostos sobre esses bens na Alemanha.
Nota: o Modelo 720 não substitui outras declarações fiscais. Serve apenas para informar a Hacienda sobre o que possuis no estrangeiro.
Quem está sujeito à obrigação de declaração?
Dias de permanência em Espanha
dias
Explicação
Os dias de presença são todos os dias passados em Espanha, incluindo os dias entre duas estadias comprovadas salvo prova de presença no estrangeiro. Os dias de chegada e partida contam por inteiro.
dias
Explicação
As ausências esporádicas (“ausencias esporádicas”, estadias breves no estrangeiro) são dias não incluídos no valor acima. A lei soma-os em vez de os subtrair.
Explicação
O certificado de residência fiscal (“certificado de residencia fiscal”) é a declaração de uma autoridade fiscal estrangeira de que tens residência fiscal nesse país; é válido por um ano. Exclui apenas ausências esporádicas, não a presença em Espanha.
Segundo os dados, nenhum dos dois critérios está preenchido.
Resultado provisório: o ano civil ainda está a decorrer.
Dias de permanência contados
150 dias
Limite legal (mais de)
183 dias
150 = 150 dias
Dias em falta para ultrapassar o limite: 34.
Enquadramento legal em 1 de janeiro de 2007
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
A obrigação aplica-se a todos os que são residentes fiscais em Espanha. Ou seja:
Pessoas singulares que permaneçam mais de 183 dias por ano civil em Espanha
Pessoas cujo centro económico (principal fonte de rendimento, família) se encontra em Espanha – mesmo que estejam fisicamente presentes menos de 183 dias
Pessoas coletivas (sociedades por quotas, associações, fundações) com sede fiscal em Espanha
Estabelecimentos permanentes de empresas estrangeiras em Espanha
Comunhões hereditárias, comunhões de bens e estruturas jurídicas comparáveis nos termos do art. 35.4 da Lei Geral Tributária espanhola
Atenção: A residência fiscal e o registo civil (Empadronamiento ou Residencia) são duas coisas distintas. Podes ser residente fiscal sem estar formalmente registado como residente – por exemplo, se a tua família vive em Maiorca, mas tu trabalhas predominantemente na Alemanha. Nesse caso, recomenda-se vivamente aconselhamento especializado.
As três categorias: o que exatamente deve ser declarado?
O limiar de 50.000 euros aplica-se por categoria, não como soma total. Podes, portanto, ativar uma categoria sem afetar as outras.
Categoria
Designação
Exemplos típicos
C1
Contas bancárias no estrangeiro
Contas à ordem, contas de poupança, contas de depósito à vista, depósitos a prazo, incluindo contas conjuntas
C2
Valores, direitos, seguros, pensões
Ações, fundos, ETFs, obrigações, seguros de vida, previdência profissional e privada, criptomoedas em bolsas estrangeiras (desde 2023)
C3
Imóveis no estrangeiro
Apartamentos, casas, terrenos – incluindo bens herdados ou detidos parcialmente
O que exatamente é declarado nas contas
Para contas bancárias (C1), além do saldo a 31 de dezembro, também devem ser indicados o saldo médio do último trimestre, a data exata de abertura, bem como o nome e a sede da instituição de crédito. Estão sujeitos à obrigação de declaração não apenas os titulares da conta, mas também os procuradores e os beneficiários efetivos.
Particularidade das criptomoedas
A partir do ano fiscal de 2023, as criptomoedas mantidas em plataformas de negociação estrangeiras (por exemplo, Binance, Coinbase, Kraken) devem ser declaradas na categoria C2, desde que o valor na data de referência de 31 de dezembro exceda o limiar de 50.000 euros. As carteiras de criptomoedas em dispositivos próprios (não custodiais) estão sujeitas a uma obrigação de declaração separada (Modelo 721).
Direitos de pensão e reformas alemãs
Os direitos de pensão legal alemães, bem como a previdência profissional, inserem-se, em princípio, na categoria C2. Se e quando o valor atual excede o limiar depende da matemática atuarial concreta e é um dos pontos mais complexos – recomenda-se aqui um cálculo profissional por parte de um consultor fiscal. Os produtos de pensão financiados por contribuições (em inglês: defined contribution) são geralmente considerados sujeitos a declaração, enquanto os financiados por prestações (defined benefit), segundo uma opinião generalizada, só o são no momento do recebimento da prestação.
Data de referência e valor determinante
É sempre determinante o estado do património a 31 de dezembro do ano de referência. Para a entrega de 2026, portanto: o teu património no estrangeiro a 31 de dezembro de 2025.
Atenção: Mesmo uma superação temporária do limiar pode ser relevante. Quem vende, por exemplo, o seu imóvel no estrangeiro no início de dezembro e ainda tem o produto da venda numa conta estrangeira a 31 de dezembro, pode assim ultrapassar o limite de 50.000 euros – e ficaria sujeito à obrigação de declaração nesse ano.
Para contas bancárias (C1) é ainda solicitado o saldo médio do último trimestre (outubro–dezembro), não apenas o valor de fim de ano.
Prazos e entrega: como funciona a apresentação
Passo
Prazo / Detalhes
Período de entrega inicial
1 de janeiro a 31 de março (referente ao ano anterior)
Prazo absoluto 2026
31 de março de 2026 (para o ano fiscal de 2025)
Falha técnica
Possível até 4 dias de calendário após o termo do prazo
Via de entrega
Exclusivamente eletrónica através da Agencia Tributaria
Entrega em papel
Não possível
Obrigação de conservação de comprovativos
No mínimo 5 anos
A submissão é feita exclusivamente através do portal online da Agencia Tributaria (sede.agenciatributaria.gob.es). Para isso, precisas de um certificado digital, Cl@ve PIN ou de um consultor fiscal com procuração. A entrega em papel está legalmente excluída.
Nota: O prazo de entrega não pode ser prorrogado. Termina rigidamente a 31 de março. A única exceção é uma falha técnica no sistema da AEAT, que concede no máximo 4 dias de calendário adicionais.
Primeira declaração vs. anos seguintes: quando precisas de declarar novamente?
Muitos residentes ficam aliviados ao saber que, após a primeira declaração, não é obrigatório apresentar um novo Modelo 720 todos os anos. A regra:
Situação
Obrigação de nova declaração?
O valor de uma categoria aumentou mais de 20.000 €
Sim
Categoria excedida por primeira vez
Sim
Venda / abandono de um ativo previamente declarado
Sim (para cancelamento do registo)
Valor inalterado ou aumento inferior a 20.000 €
Sem obrigação
Valor diminuído (sem descer abaixo do limiar)
Sem obrigação
O limite de 20.000 euros de variação aplica-se por categoria. Assim, quem tenha aumentado uma conta bancária alemã de 60.000 para 75.000 euros (mais 15.000 €) não precisa de voltar a declarar no ano seguinte. Se o aumento ultrapassar 20.000 euros, toda a categoria tem de ser novamente declarada.
Sanções: o que vigora desde a reforma do TJUE?
Em janeiro de 2022, o Tribunal de Justiça da União Europeia (processo C-788/19) decidiu que o regime sancionatório original de Espanha era desproporcionado e incompatível com o direito da UE. Anteriormente, podiam aplicar-se multas de 5.000 euros por cada elemento não declarado, com um mínimo de 10.000 euros — e os ativos não declarados eram tratados como rendimentos não justificados, tributados a taxas até 150 %. Este regime foi eliminado pela Lei 5/2022.
O que vigora atualmente:
Infração
Sanção
Entrega tardia (após notificação da Hacienda)
A partir de 300 € por categoria, podendo chegar a cerca de 20.000 € por categoria
Dados incorretos ou incompletos
Mínimo de 300 €, dependendo da gravidade e do número de erros
Não entrega (detetada, sem notificação prévia)
A partir de 5.000 € por registo — mas com novos limites de proporcionalidade
Autocorreção tardia (antes de anúncio de inspeção)
Recargos significativamente reduzidos possíveis
Atenção: Mesmo que as sanções sejam significativamente mais moderadas em comparação com o período anterior a 2022, a reforma não protege contra o risco de a Hacienda reclamar rendimentos estrangeiros não declarados no IRPF ou no Imposto sobre o Património – incluindo juros e recargos. A obrigação de declaração em si continua plenamente em vigor.
Passo a passo: como apresentar o Modelo 720
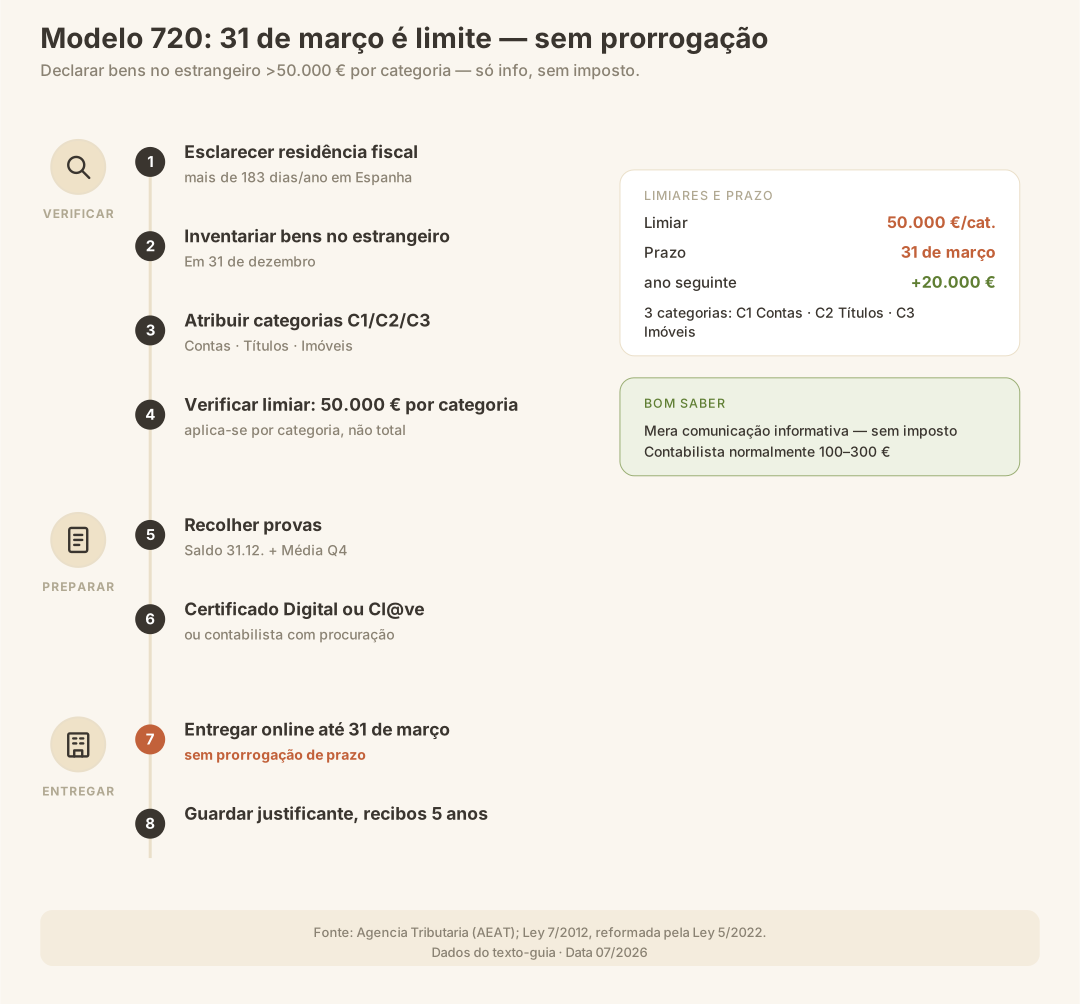
Esclarecer a residência fiscal: És realmente residente fiscal em Espanha? Verifica a regra dos 183 dias e o centro de interesses vitais.
Inventário do património no estrangeiro: Elabora uma lista completa de todas as contas, carteiras de investimento, imóveis e outros direitos fora de Espanha à data de 31 de dezembro.
Classificação por categorias: Atribui cada ativo a uma das três categorias (C1/C2/C3) e soma os valores por categoria.
Verificação do limiar: Alguma categoria ultrapassa os 50.000 euros? Se sim, essa categoria está sujeita a declaração.
Reunir documentação: Certidões bancárias, extratos de carteiras de investimento, certidões de registo predial, documentos de seguros – todos com o valor de referência a 31 de dezembro.
Dados de acesso à AEAT: Certifica-te de que tens um certificado digital ou Cl@ve – ou contrata um assessor fiscal com procuração (legalmente: representación).
Preencher o formulário: No portal da AEAT, em „Modelos y formularios" → Modelo 720. Preenche todos os campos obrigatórios, especialmente o código do país, IBAN/número de conta, saldo a 31/12 e saldo médio do 4.º trimestre.
Guardar a apresentação e o comprovativo: Após a submissão bem-sucedida, recebes um número de comprovativo (Número de Justificante). Guarda este comprovativo sem falta.
Arquivar os documentos: Conserva os documentos originais durante, no mínimo, 5 anos.
Nota: A maioria dos expatriados em Maiorca recorre a uma gestoría ou a um assessor fiscal especializado em direito fiscal internacional para apresentar o Modelo 720. Os custos variam consoante o prestador e a complexidade, situando-se geralmente entre 100 e 300 euros – um valor razoável em comparação com possíveis coimas.
Erros mais comuns no Modelo 720
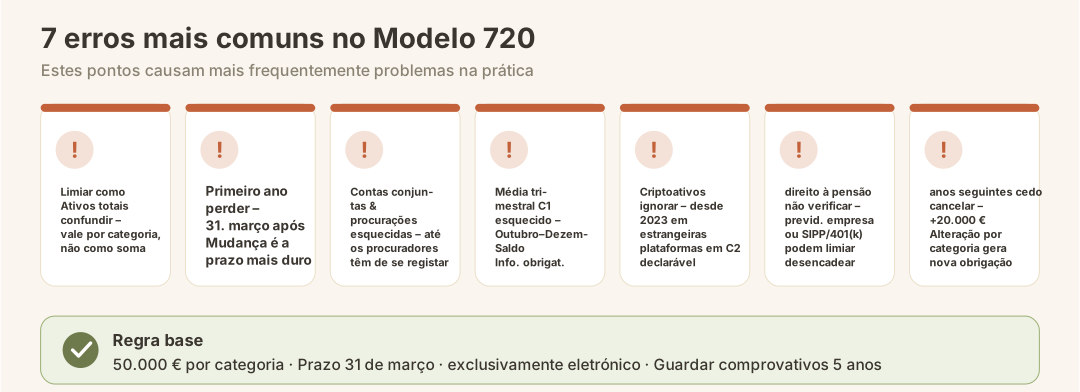
Estes pontos são, na prática, os que mais frequentemente causam problemas:
1. Interpretar mal o limiar
Muitos pensam que se trata de um patrimônio total de 50.000 euros. Na realidade, o limite aplica-se por categoria, de forma independente. Quem tiver uma conta de investimentos alemã no valor de 55.000 euros está obrigado a declarar para C2 – mesmo que todas as outras categorias estejam abaixo do limite.
2. Perder o primeiro ano
O primeiro ano após a mudança é o mais crítico. Muitos só ficam a saber da obrigação no outono e perdem o prazo de 31 de março. Um Modelo 720 apresentado com atraso é possível, mas desencadeia sanções automáticas.
3. Esquecer contas conjuntas e procurações
Quem tem apenas poder de assinatura numa conta estrangeira também está obrigado a declarar – mesmo que a conta pertença a outra pessoa.
4. Esquecer a média trimestral
Para contas (C1), não basta o saldo em 31 de dezembro. A média do saldo dos meses de outubro a dezembro também é uma informação obrigatória.
5. Ignorar ativos em criptomoedas
As criptomoedas em plataformas de custódia estrangeiras devem ser declaradas em C2 desde o ano fiscal de 2023. Quem negocia na Binance, Coinbase ou Kraken e ultrapassa o limite está obrigado a declarar.
6. Não verificar direitos de pensão
A questão de saber se um plano de previdência empresarial ou um seguro de pensão estrangeiro ultrapassa o limite frequentemente não é verificada. Sobretudo expatriados britânicos e americanos com SIPPs ou contas 401(k) enfrentam regularmente esta obrigação de declaração.
7. Deixar de declarar nos anos seguintes demasiado cedo
Quem assume erroneamente que, depois da primeira declaração, nunca mais precisa de apresentar o formulário, ignora a regra de alteração de 20.000 euros. Ganhos de portfólio, ajustes no valor de imóveis ou novos depósitos podem desencadear uma nova obrigação.
Modelo 720 e outras obrigações fiscais: a interação
O Modelo 720 não existe isoladamente. Influencia diretamente outras obrigações fiscais:
Imposto / Declaração
Relação com o Modelo 720
IRPF (Modelo 100)
Rendimentos provenientes de património estrangeiro declarado (juros, dividendos, rendas de arrendamento) devem ser declarados integralmente aqui
Imposto sobre o Património (Modelo 714)
Imóveis e carteiras de investimento estrangeiras declaradas entram na base de cálculo
Modelo 721
Desde 2023 existe uma obrigação declarativa própria para criptomoedas, que complementa o Modelo 720
Doação / Herança
Novos bens estrangeiros adquiridos por herança ou doação devem ser declarados após a transmissão
Quem, como residente em Maiorca, entrega a sua declaração de IRPF deve garantir que todos os ativos declarados no Modelo 720 estejam também refletidos integralmente na declaração de imposto sobre o rendimento. Inconsistências entre os dois formulários são um motivo clássico para desencadear uma inspeção fiscal.
Mais informações sobre o imposto sobre o rendimento como residente em Maiorca encontram-se no guia Impostos como residente (IRPF).
E depois? O Modelo 720 e a mudança para Maiorca no panorama geral
O Modelo 720 costuma ser uma das primeiras grandes surpresas depois da mudança — geralmente descoberto em conjunto com a primeira consulta a um consultor fiscal. Vale a pena tratar as principais obrigações burocráticas de forma organizada:
Usa esta lista como auxílio prático antes da entrega:
Residência fiscal em Espanha confirmada (regra dos 183 dias ou centro de interesses vitais)
Lista completa de todos os bens no estrangeiro elaborada
Contas (C1): saldo a 31.12 e saldo médio de outubro a dezembro obtidos
Valores mobiliários/fundos/pensões/cripto (C2): valor a 31.12 a partir do extrato de conta-título ou plataforma
Imóveis (C3): valor cadastral ou de compra, morada do imóvel e dados do registo predial
Limite de 50.000 € por categoria verificado
Contas conjuntas e procurações noutras contas consideradas
Certificado digital / Cl@ve ou procuração para gestor fiscal configurados
Prazo de 31 de março anotado no calendário
Número de confirmação guardado após a apresentação
Comprovativos arquivados durante pelo menos 5 anos
Conclusão
O Modelo 720 não é um formulário fiscal no sentido clássico – não gera pagamento nem produz reembolso. Mas é uma obrigação séria com consequências reais em caso de incumprimento. Desde o acórdão do TJUE de janeiro de 2022 e a reforma através da Lei 5/2022, as penalizações são, de facto, muito mais moderadas do que antes, mas continuam a existir. Para alemães, austríacos e suíços que se mudaram para Maiorca, a regra é clara: quem tem uma carteira de investimentos, um apartamento ou uma conta poupança no país de origem e vive mais de 183 dias por ano na ilha é, com grande probabilidade, obrigado a declarar.
A boa notícia: com a preparação certa e um gestor fiscal experiente, o formulário é perfeitamente gerível. A má notícia: não há prorrogação de prazo. O dia 31 de março é inflexível. Anota-o.
Este guia apresenta o enquadramento jurídico geral e não substitui o aconselhamento jurídico ou fiscal para cada caso concreto. As leis e os prazos podem mudar; prevalecem as fontes oficiais indicadas nas ligações.
Qual é a diferença entre o Modelo 720 e uma declaração de impostos?
O Modelo 720 é uma declaração puramente informativa à Agencia Tributaria. Não há apuração de imposto nem restituição concedida. Ele apenas informa a Hacienda sobre quais bens você possui no estrangeiro, para que possam ser cruzados com suas declarações de rendimento e de patrimônio.
Preciso declarar minha conta corrente alemã se ela tiver apenas 30.000 euros?
Não. A obrigação de declarar só se aplica quando o valor total de todas as contas na categoria C1 (contas bancárias no estrangeiro) ultrapassar 50.000 euros em 31 de dezembro. Se o saldo total das suas contas no estrangeiro ficar abaixo desse valor, não há obrigação para essa categoria — mesmo que as outras categorias estejam acima do limite.
Mudei-me para Maiorca apenas em setembro — já preciso declarar referente a este ano?
Se te tornares residente fiscal em Espanha neste ano civil (por exemplo, por permaneceres mais de 183 dias até 31 de dezembro), és tributável pelo ano inteiro e deves apresentar um Modelo 720 para todas as categorias relevantes até 31 de março do ano seguinte.
Quais são as multas atuais em caso de não apresentação?
Após a reforma introduzida pela Lei 5/2022 (em resposta ao acórdão do TJUE C-788/19 de janeiro de 2022), as multas por apresentação tardia ou incorreta começam em 300 euros por categoria e podem chegar a cerca de 20.000 euros por categoria, dependendo da gravidade e do número de infrações. A prática anterior de tributar automaticamente os bens não declarados como rendimento, com um agravamento de 150%, já não é aplicável.
As criptomoedas têm de ser declaradas?
Sim, desde que detenhas criptomoedas numa plataforma custodial estrangeira (por exemplo, Binance, Coinbase, Kraken) e o valor em 31 de dezembro seja igual ou superior a 50.000 euros. Desde o ano fiscal de 2023, enquadram-se na categoria C2. Para criptomoedas em carteiras próprias, existe desde 2023 o Modelo 721 separado.
Tenho de apresentar um novo Modelo 720 todos os anos?
Só se, em pelo menos uma categoria, tiver ocorrido uma variação superior a 20.000 euros em relação à última declaração, se uma nova categoria ultrapassar o limiar, ou se um ativo previamente declarado tiver sido vendido ou extinto. Em anos estáveis, a apresentação pode não ser necessária.
Sou obrigado a declarar se apenas tiver procuração de assinatura numa conta de terceiros?
Sim. A obrigação de declarar recai não só sobre os titulares de contas, mas também sobre os procuradores e os beneficiários efetivos. Se a conta sobre a qual tens procuração apresentar um saldo igual ou superior a 50.000 euros, és obrigado a declará-la na categoria C1.
Posso apresentar o Modelo 720 eu próprio ou preciso de um consultor fiscal?
Tecnicamente, podes apresentá-lo tu próprio se tiveres um certificado digital válido ou Cl@ve e conseguires utilizar a interface espanhola da AEAT. Na prática, a maioria dos expatriados contrata uma gestoría ou um consultor fiscal — os custos situam-se normalmente entre 100 e 300 euros e são um bom investimento, dados os possíveis erros que podem ocorrer.
Utilizamos cookies para te proporcionar a melhor experiência possível no nosso site. Podes saber mais na nossa Política de Privacidade