
Declaração de imposto na Espanha: a Renta passo a passo
Quem, sendo alemão, austríaco ou suíço, transfere o centro da sua vida para Maiorca ou para a Espanha continental, não escapa à declaração de imposto espanhola – a "Renta", oficialmente Declaración de la Renta (Modelo 100). Ao contrário do que acontece com a Finanzamt alemã, na Espanha não recebes nenhum aviso nem nenhuma fatura: vigora a chamada Holschuld (obrigação de te informares por iniciativa própria). Quem perde o prazo ou oculta bens no estrangeiro arrisca recargos por atraso e juros de mora. Neste guia mostramos-te passo a passo como descobrir se és residente fiscal, quais os prazos válidos em 2026 para a declaração de imposto na Espanha, como funciona o Modelo 100 e o que os trabalhadores independentes e os não residentes devem ainda ter em conta.

Residente ou não residente? A regra dos 183 dias decide
Dias de permanência em Espanha
Explicação
Os dias de presença são todos os dias passados em Espanha, incluindo os dias entre duas estadias comprovadas salvo prova de presença no estrangeiro. Os dias de chegada e partida contam por inteiro.
Explicação
As ausências esporádicas (“ausencias esporádicas”, estadias breves no estrangeiro) são dias não incluídos no valor acima. A lei soma-os em vez de os subtrair.
Explicação
O certificado de residência fiscal (“certificado de residencia fiscal”) é a declaração de uma autoridade fiscal estrangeira de que tens residência fiscal nesse país; é válido por um ano. Exclui apenas ausências esporádicas, não a presença em Espanha.
Segundo os dados, nenhum dos dois critérios está preenchido.
Resultado provisório: o ano civil ainda está a decorrer.
- Dias de permanência contados
- 150 dias
- Limite legal (mais de)
- 183 dias
150 = 150 dias
Dias em falta para ultrapassar o limite: 34.
Enquadramento legal em 1 de janeiro de 2007
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Antes de pensares em formulários e prazos, tens de esclarecer o teu estatuto fiscal. A legislação fiscal espanhola (Art. 9 Ley 35/2006) distingue rigorosamente entre residentes fiscais e não residentes – e os critérios aplicam-se independentemente de estares ou não registado como residente junto das autoridades de estrangeiros. Basta que um dos seguintes critérios se verifique.
| Critério | O que isto significa |
|---|---|
| Regra dos 183 dias | Permaneces mais de 183 dias no ano civil em território espanhol (contando também períodos interrompidos) |
| Centro de interesses económicos | A tua principal área de atividade ou o centro dos teus interesses económicos situa-se em Espanha |
| Centro da vida familiar | O cônjuge e/ou os filhos menores têm a sua residência habitual em Espanha (presunção ilidível) |
Atenção: Mesmo que possuas apenas um imóvel de férias e não o arrendes, és sujeito a tributação como não residente – através do imposto de não residentes. Muitos proprietários não sabem disto e caem exatamente nesta armadilha.
Mais informações sobre o cálculo exato dos dias de permanência encontras no guia sobre a regra dos 90/180 dias, bem como no artigo de base sobre a Residencia.
Quem tem de entregar a Renta 2025/2026?
Como residente fiscal, tens de declarar, em princípio, o teu rendimento mundial em Espanha – ou seja, também pensões alemãs, rendimentos de arrendamento provenientes da Alemanha, dividendos e rendimentos de capital. Ao mesmo tempo, aplica-se a convenção para evitar a dupla tributação entre a Alemanha e Espanha, de modo a que os rendimentos não sejam tributados duas vezes. Os não residentes, por outro lado, tributam em princípio apenas os rendimentos obtidos em Espanha, por exemplo provenientes do arrendamento ou da utilização própria de um imóvel.
| Estatuto | O que é tributado | Formulário |
|---|---|---|
| Residente (>183 dias) | Rendimento mundial (Alemanha + Espanha) | Modelo 100 |
| Não residente com imóvel | Rendimentos de arrendamento ou utilização própria | Modelo 210 |
| Residente com património no estrangeiro >50.000 € | Obrigação de declaração (sem valor de imposto) | Modelo 720 |
| Trabalhadores independentes (Autónomos) | Rendimentos empresariais + IVA | Modelo 100 + Modelo 303 |
Os prazos mais importantes de 2026 em resumo
Os prazos da campanha fiscal espanhola são definitivos e, ao contrário da Alemanha, geralmente não são prorrogados individualmente. Quem entrega a declaração fora do prazo arrisca-se a recargos automáticos por atraso.
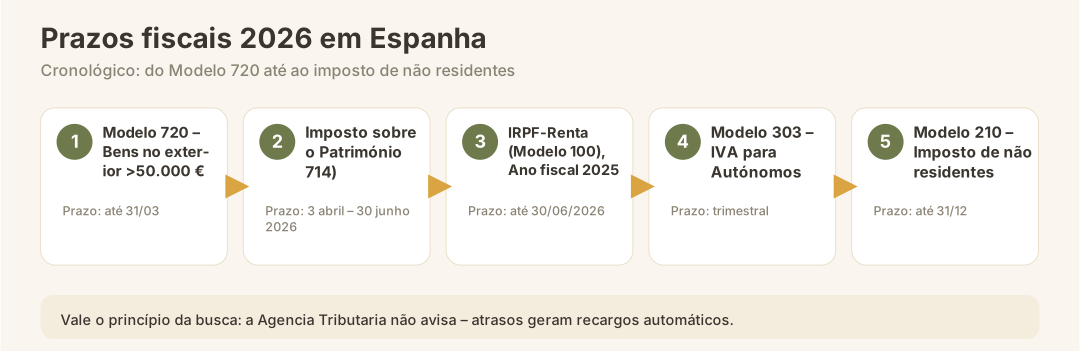
| Imposto / Formulário | Prazo 2026 | Aplica-se a |
|---|---|---|
| IRPF – Imposto sobre o Rendimento (Modelo 100), ano fiscal de 2025 | até 30 de junho de 2026 | Residentes fiscais |
| Imposto sobre o Patrimônio (Modelo 714), ano fiscal 2025 | 3 de abril a 30 de junho de 2026 | Residentes e não residentes com patrimônio na Espanha |
| Modelo 720 – Declaração de bens no exterior >50.000 € | até 31 de março | Residentes fiscais |
| Modelo 210 – Imposto de não residentes (uso próprio) | até 31 de dezembro | Não residentes com imóvel na Espanha |
| Modelo 303 – Imposto sobre o Valor Acrescentado (IVA) | trimestralmente | Trabalhadores independentes (Autónomos) |
Aviso: Quem ainda não tomou providências deve agir agora – o prazo de 30 de junho de 2026 para a Renta 2025 é definitivo e não pode ser prorrogado.
Detalhes sobre a obrigação de declaração de bens no exterior você encontra no guia sobre o Modelo 720, informações para proprietários de imóveis sem residência no artigo sobre o Imposto de Não Residentes na Espanha.
Modelo 100 passo a passo: como proceder
- Verificar a obrigação fiscal. Com base na regra dos 183 dias e nos demais critérios, determina se és considerado residente ou não residente.
- Reunir a documentação. Isto inclui comprovativos de rendimentos espanhóis e alemães, notificações de pensão, contratos de arrendamento, extratos bancários e, se aplicável, justificativos de despesas dedutíveis.
- Obter os meios de acesso. Para a entrega através da plataforma da AEAT, precisas de um PIN Cl@ve ou de um Certificado Digital.
- Verificar o rascunho pré-preenchido (Borrador). A Agencia Tributaria disponibiliza, em muitos casos, um rascunho — mas este raramente está completo, especialmente no caso de rendimentos estrangeiros.
- Complementar o rendimento mundial e aplicar o CDT. Os rendimentos estrangeiros devem ser adicionados e, em caso de dúvida, imputados de acordo com o Convénio de Dupla Tributação.
- Apresentar o Modelo 100 e concluir até 30 de junho de 2026. Em caso de pagamento adicional, é possível, sob determinadas condições, o pagamento em duas prestações.
O melhor é configurar o acesso digital à Agência Tributária com antecedência — mais informações no guia sobre Certificado Digital & Cl@ve.
Rendimento mundial e Convénio de Dupla Tributação
O erro mais comum entre os emigrantes alemães: "Mas eu já pago impostos na Alemanha sobre a minha pensão ou os meus rendimentos de arrendamento." Como residente fiscal espanhol, tens de declarar, mesmo assim, o teu rendimento mundial na Renta — o Convénio de Dupla Tributação entre a Alemanha e a Espanha apenas evita a dupla tributação dos mesmos rendimentos, mas não substitui a obrigação de declaração. Especialmente no caso das pensões alemãs, a aplicação correta do convénio é complexa, pois, dependendo do tipo de pensão (pensão legal, pensão de funcionário público, pensão empresarial), aplicam-se regras diferentes.
Nota: Explicamos em detalhe como as pensões alemãs são efetivamente tributadas em Espanha no guia Tributar a pensão alemã em Espanha.
Novidades 2025/2026: O que muda na Renta
A legislação fiscal espanhola foi ajustada para o ano fiscal de 2025 através de várias leis, nomeadamente a Ley 7/2024, o Real Decreto-ley 3/2025, bem como o Real Decreto-ley 2/2026, de 3 de fevereiro de 2026. Duas alterações são particularmente relevantes para os particulares.
| Novidade | Detalhes |
|---|---|
| Nova redução fiscal para rendimentos baixos | Até 340 € de redução para rendimento bruto anual até 16.576 €; reduz-se progressivamente até 18.276 €; os rendimentos adicionais não podem ultrapassar 6.500 € (Art. 80 bis LIRPF) |
| Taxa de imposto mais elevada sobre rendimentos de capital | Juros, dividendos e mais-valias acima de 300.000 € são tributados a uma taxa majorada |
Além disso, para os não residentes com património em Espanha, mudou a prática relativa ao limite conjunto máximo de IRPF e Imposto sobre o Património. O Supremo Tribunal decidiu, através dos Acórdãos 1372/2025, de 29 de outubro de 2025 (Proc. 4701/2023, ECLI:ES:TS:2025:4849) e 1402/2025, de 3 de novembro de 2025 (Proc. 7626/2023, ECLI:ES:TS:2025:4846), que a residência habitual não justifica um tratamento desigual: reservar apenas aos residentes o limite máximo previsto no Art. 31.Uno da Lei do Imposto sobre o Património é discriminatório e não tem justificação.
A redação da lei manteve-se inalterada — o Art. 31.Uno continua a referir apenas os sujeitos passivos por obrigação pessoal (obligación personal). O que mudou foi a aplicação: o Ministério das Finanças alterou o Modelo 714 através da Orden HAC/277/2026, de 25 de março de 2026, suprimindo o acrescento restritivo; para o Imposto de Solidariedade sobre as Grandes Fortunas seguiu-se a Orden HAC/652/2026, de 26 de junho de 2026, depois de o TEAC ter adotado a mesma interpretação em 18 de dezembro de 2025.
Na prática, isto significa que, a partir da declaração referente ao ano fiscal de 2025, aplicas o limite máximo diretamente no Modelo 714. Para anos anteriores, o caminho passa por um pedido de retificação da autoliquidação (Art. 120.3 da Lei Geral Tributária), com o correspondente reembolso; o prazo de prescrição é de quatro anos. O próprio cálculo é delicado — o limite corresponde a 60 % da soma das bases tributáveis do IRPF, e o Imposto sobre o Património só pode ser reduzido, no máximo, em 80 %. Nem os acórdãos nem os regulamentos dos modelos esclarecem como deve ser determinada esta referência no caso de quem, em Espanha, não está sujeito ao IRPF mas sim ao imposto sobre o rendimento de não residentes; nesse caso, o melhor é deixar o cálculo a cargo de um consultor fiscal.
Imposto sobre o Património: quem é afetado?
Além do imposto sobre o rendimento, dependendo do teu património, também podes ter de apresentar uma declaração do Imposto sobre o Património (Modelo 714). Para o ano fiscal de 2025, este prazo decorre de 3 de abril a 30 de junho de 2026 e diz respeito tanto a residentes como a não residentes com património em Espanha, desde que sejam ultrapassados os respetivos limites de isenção. Devido ao acórdão acima mencionado, agora compensa a muitos não residentes fazer um novo cálculo da sua carga fiscal anterior.
Trabalhadores independentes (Autónomos): IRPF e IVA
Se trabalhas em Maiorca como Autónomo, aplicam-se a ti, além da Renta, regras próprias adicionais. A declaração do imposto sobre o rendimento referente ao ano de 2025 também deve ser apresentada até 30 de junho de 2026, independentemente de teres também rendimentos de arrendamento ou de capital — vale a pena fazer aqui uma análise cuidadosa de todos os tipos de rendimento.
Muitas despesas empresariais do dia a dia são dedutíveis fiscalmente, entre elas:
- Despesas de deslocação
- Material de escritório
- Contratos de telemóvel de uso profissional
- Literatura especializada
Em cada caso, a condição é que o vínculo profissional seja claramente demonstrável.
Atenção – isenção de IVA ainda não está em vigor: A Diretiva europeia 2020/285 deveria permitir, a partir de 1 de janeiro de 2025, uma isenção da obrigação de IVA para microempresas com um volume de negócios anual inferior a 85.000 €. A Espanha ainda não transpôs esta diretiva e não cumpriu o prazo da UE — por isso, a Comissão Europeia processou a Espanha no Tribunal de Justiça Europeu. Até nova ordem, continuas obrigado, como Autónomo, a faturar com IVA e a declará-lo trimestralmente através do Modelo 303. Na melhor das hipóteses, a nova regulamentação poderá entrar em vigor a partir de 2027; em caso de novos atrasos no processo parlamentar, é mais realista esperar apenas por 2028.
Tudo sobre a contabilidade corrente e as comunicações trimestrais podes encontrar no guia Modelo 303 & 130.
Não residentes: Modelo 210 e Modelo 720
Se possuis um imóvel em Espanha sem ser residente fiscal aí, tens de entregar anualmente o imposto de não residentes através do Modelo 210, independentemente de arrendamento – o prazo termina a 31 de dezembro. Se, por outro lado, és residente e detens ativos no estrangeiro (contas, imóveis, valores mobiliários) num total superior a 50.000 €, aplica-se adicionalmente a obrigação de declaração através do Modelo 720, com prazo até 31 de março.
| Formulário | Público-alvo | Prazo |
|---|---|---|
| Modelo 210 | Não residentes com propriedade imobiliária em Espanha | 31 de dezembro |
| Modelo 720 | Residentes com patrimônio no estrangeiro >50.000 € | 31 de março |
Erros mais comuns na declaração fiscal espanhola
- A crença de que sem arrendamento não há imposto a pagar. Também o uso próprio de um imóvel por parte de um não residente está sujeito a tributação.
- Falta do Cl@ve/Certificado Digital. Sem acesso digital, a entrega atrasa-se desnecessariamente.
- Esquecer rendimentos estrangeiros. Pensões alemãs, rendas de arrendamento e rendimentos de capital devem ser declarados na íntegra como residente.
- Não considerar o Modelo 720. A obrigação de declarar bens no estrangeiro é independente da declaração de impostos propriamente dita e tem um prazo próprio, mais cedo.
- Prazos perdidos. Como não há lembrete por parte da administração (é responsabilidade do contribuinte), o atraso resulta automaticamente em recargos.
O que acontece depois da entrega?
Após a apresentação do Modelo 100, a Agencia Tributaria verifica as tuas informações. Em caso de reembolso, o pagamento é feito normalmente de forma automática na conta indicada; em caso de pagamento adicional, é possível, sob certas condições, um pagamento em duas prestações. Guarda todos os comprovativos e o comprovativo de entrega durante vários anos, caso a administração faça perguntas ou inicie uma inspeção.
Checklist: Declaração de impostos em Espanha 2026
- Estatuto fiscal esclarecido (residente vs. não residente)
- Cl@ve-PIN ou Certificado Digital configurado
- Todos os comprovativos de rendimento (Espanha + estrangeiro) reunidos
- Convenção para evitar dupla tributação verificada para pensões/rendas
- Modelo 720 concluído até 31 de março (caso os bens no estrangeiro excedam 50.000 €)
- Modelo 100 entregue até 30 de junho de 2026
- No caso de estatuto de Autónomo: não esquecer o Modelo 303 trimestral
- Imposto sobre o Patrimônio (Modelo 714) verificado, se aplicável
Conclusão
A declaração de imposto espanhola não é um trâmite burocrático automático, mas exige acima de tudo uma coisa: agir com antecedência. Quem esclarece o seu estatuto fiscal através da regra dos 183 dias, reúne a documentação com antecipação e tem em vista os prazos de 30 de junho de 2026 (Renta) e 31 de março (Modelo 720), evita os erros mais frequentes e mais dispendiosos. Especialmente no caso de rendimentos transfronteiriços, como pensões alemãs ou rendimentos de capital, vale a pena colaborar com um consultor fiscal experiente e de língua alemã no local – as nuances do acordo de dupla tributação e das alterações legislativas mais recentes dificilmente podem ser plenamente compreendidas por leigos.
Fontes oficiais
- Agencia Tributaria (AEAT) – Campaña de la Renta: https://sede.agenciatributaria.gob.es
- Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas (BOE): https://www.boe.es/eli/es/l/2006/11/28/35
- Real Decreto-ley 2/2026, de 3 de febrero (BOE): https://www.boe.es
- Ley 7/2024 e Real Decreto-ley 3/2025 (BOE): https://www.boe.es
- Tribunal Supremo, Acórdãos 1372/2025 de 29.10.2025 (ECLI:ES:TS:2025:4849) e 1402/2025 de 03.11.2025 (ECLI:ES:TS:2025:4846) sobre o limite máximo conjunto para não residentes — a doutrina está reproduzida literalmente no preâmbulo da Orden HAC/652/2026 (BOE): https://www.boe.es/eli/es/o/2026/06/26/hac652
Este guia apresenta o enquadramento jurídico geral e não substitui o aconselhamento jurídico ou fiscal para cada caso concreto. As leis e os prazos podem mudar; prevalecem as fontes oficiais indicadas nas ligações.