
ETF e fundos indexados em Espanha: quem pode usar o Traspaso?
Como residente fiscal em Espanha, investes numa das poucas economias da UE em que a escolha entre ETF e fundos indexados Espanha imposto faz uma diferença mensurável – não pela magia dos juros compostos, mas através de um mecanismo legal concreto chamado Traspaso. Espanha permite aos investidores de fundos transferir o seu capital entre fundos de investimento autorizados sem terem de pagar imediatamente imposto sobre mais-valias. Os ETFs estão excluídos desta vantagem. Este guia mostra-te como funciona o mecanismo do Traspaso, que taxas de imposto se aplicam, quando um ETF ainda assim faz sentido, o que o Modelo 720 tem a ver com a tua carteira – e que erros deves evitar. Todos os números provêm de fontes verificadas; este artigo não substitui uma consultoria fiscal personalizada.

Por que Espanha tem uma lógica de investimento própria
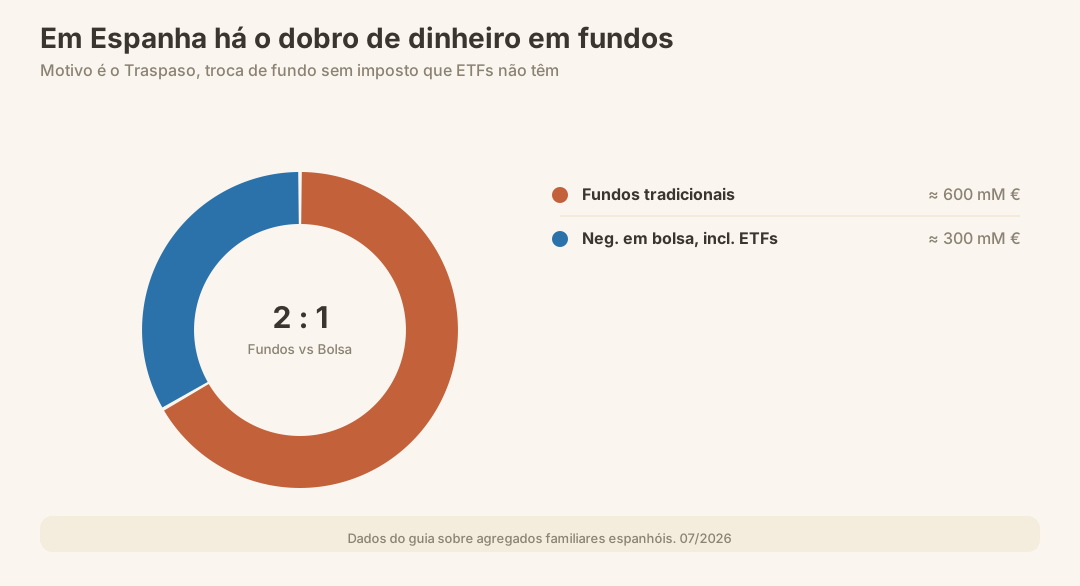
Espanha é um caso especial na Europa. Enquanto na Alemanha os planos de poupança em ETFs já são há muito um produto de massas e milhões de clientes particulares constroem património através deles, as famílias espanholas continuam a manter cerca de 600 mil milhões de euros em fundos de investimento clássicos – em comparação com cerca de 300 mil milhões de euros em valores mobiliários negociados em bolsa, incluindo ETFs. A proporção é, assim, claramente diferente da de mercados mais afins aos ETFs, como a Alemanha.
O motivo não é falta de interesse: segundo dados da N26 de 2025, quase dois em cada três novos clientes em Espanha (65 por cento) investiram pela primeira vez na vida. Os jovens entre os 18 e os 29 anos representam agora 30 por cento da base de clientes espanhola deste neobanco. O apetite existe, portanto – mas a estrutura fiscal direciona-o numa direção específica: para os fundos de investimento que podem usar o Traspaso, e para longe dos ETFs, que não o podem.
Para ti, como residente, isto significa: antes de continuares cegamente um plano de poupança em ETFs alemão ou austríaco em Maiorca, vale a pena conhecer as regras do jogo espanholas.
O Traspaso: como funciona o diferimento fiscal
O princípio básico
O Traspaso está consagrado na lei espanhola do imposto sobre o rendimento (IRPF). Permite vender participações num fundo de investimento autorizado e reinvestir diretamente o produto noutro fundo autorizado – sem que isso constitua um evento sujeito a tributação. As mais-valias latentes não são realizadas; o valor de aquisição original é transferido para o novo fundo.
Só quando levantas o dinheiro definitivamente é que o fisco entra em ação.
O que isto significa na prática
Suponhamos que investiste 50.000 euros num fundo indexado global, que cresceu para 80.000 euros. Queres mudar para um fundo mais defensivo.
- Sem Traspaso (por exemplo, ao vender um ETF): Realizas um ganho de 30.000 euros. Sobre os primeiros 6.000 euros incidem 19 %, sobre os 24.000 euros seguintes (até 30.000 euros de ganho total) 21 % – pagas impostos imediatamente.
- Com Traspaso (de fundo indexado para fundo indexado): Não há facto gerador de imposto. Os 80.000 euros na totalidade continuam a crescer no novo fundo, como se nunca lhes tivesses tocado.
A diferença ao longo de dez, vinte ou trinta anos de horizonte de investimento é considerável, porque cada euro que não vai para a Fazenda continua a trabalhar para ti.
Condições para um Traspaso válido
Nem toda transferência de fundos se qualifica automaticamente. Os seguintes pontos têm de estar cumpridos:
| Condição | Detalhe |
|---|---|
| Tipo de investidor | Apenas residentes fiscais em Espanha |
| Tipo de fundo de origem | Fundo de investimento autorizado (estrutura FI/UCITS) |
| Tipo de fundo de destino | Fundo de investimento igualmente autorizado |
| ETFs | Excluídos – são considerados fiscalmente como ações |
| Transferência direta | O dinheiro não pode ser depositado na conta do investidor |
| Preço de custo | É transferido para o fundo de destino |
Nota: A liquidação direta entre as sociedades gestoras de fundos ou os bancos depositários é obrigatória. Se levantares o dinheiro, mesmo que apenas por pouco tempo, a transação é tratada como uma venda – e deves impostos imediatamente.
O imposto sobre mais-valias em Espanha: os escalões exatos
Quando realizas ganhos com um ETF ou um fundo (ou quando não podes utilizar um Traspaso), esses ganhos entram na chamada parte ahorro do IRPF. As taxas de imposto são escalonadas de forma progressiva:
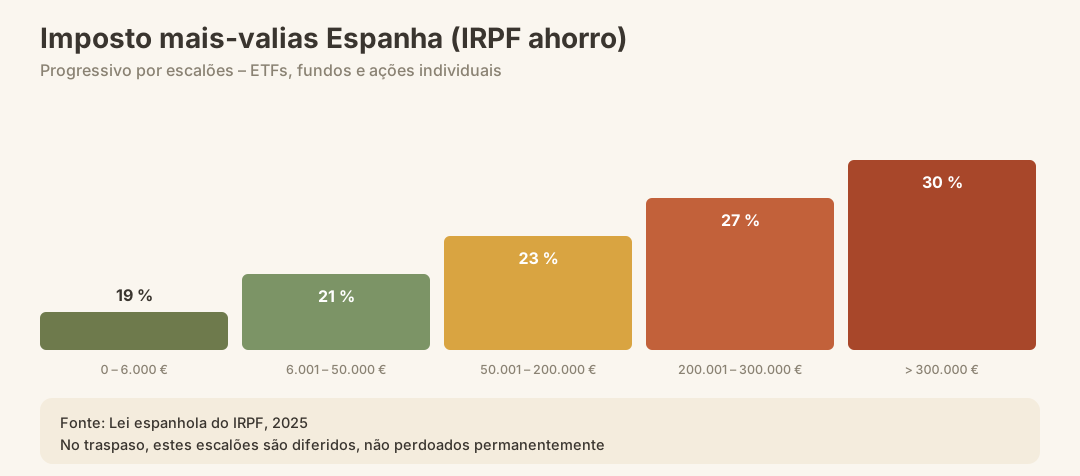
| Valor do ganho (€) | Taxa de imposto |
|---|---|
| 0 – 6.000 | 19 % |
| 6.001 – 50.000 | 21 % |
| 50.001 – 200.000 | 23 % |
| 200.001 – 300.000 | 27 % |
| Acima de 300.000 | 30 % |
Fonte: Lei espanhola do Imposto sobre o Rendimento (IRPF), versão de 2025
Estas taxas aplicam-se independentemente de investires em ETFs, fundos de investimento ou ações individuais – assim que vendes e realizas ganhos. No caso do Traspaso, estes escalões são simplesmente adiados, não perdoados de forma permanente.
ETF vs. fundos indexados: A comparação fiscal
Ambos os tipos de produto podem replicar exatamente o mesmo índice, deter as mesmas empresas e ter custos igualmente baixos. A única diferença, mas decisiva, está no tratamento fiscal na mudança.
| Critério | Fundo indexado (FI) | ETF (UCITS) |
|---|---|---|
| Traspaso possível | ✅ Sim | ❌ Não |
| Imposto na mudança | Nenhum (diferido) | Devido imediatamente |
| Negociação | Uma vez por dia (NAV) | Bolsa, contínua |
| TER típico | 0,10–0,30 % a.a. | 0,07–0,55 % a.a. |
| Capacidade de plano de poupança | Sim (muitas plataformas) | Sim |
| Disponibilidade em Espanha | Através de plataformas de fundos (ex.: MyInvestor) | Através de corretoras |
| Comunicação fiscal | A sociedade gestora do fundo comunica | Tu/corretora comunica |
Para investidores de longo prazo com rebalanceamento frequente ou mudanças estratégicas (por exemplo, de agressivo para defensivo na reforma), a vantagem fiscal do fundo indexado em Espanha é considerável.
Quando um ETF ainda assim faz sentido
A vantagem do traspaso é real, mas não é o único critério. Os ETFs podem ser a melhor escolha nas seguintes situações:
Buy-and-hold de longo prazo sem mudanças: Se compras um ETF e o mantens durante vinte anos, sem nunca reestruturar, a ausência de traspaso não tem qualquer importância. Só realizas ganhos na venda final – exatamente como acontece com o fundo indexado.
Mercados específicos: Para determinados nichos (por exemplo, índices espanhóis específicos como o IBEX 35 ou o Solactive Spain 40) existem ETFs com taxas de custo em torno de 0,30 por cento ao ano, mas frequentemente não há fundos de investimento comparáveis através de plataformas espanholas.
Corretoras internacionais: Quem já investe através de uma corretora não espanhola geralmente só tem acesso a ETFs e tem de assumir a liquidação fiscal por conta própria.
Necessidade de ação a curto prazo: Os ETFs podem ser negociados intradiariamente; as compras de fundos são liquidadas ao preço de fecho diário.
Atenção: Quem detém ETFs através de uma corretora estrangeira tem de declarar o ganho anual por conta própria na declaração do IRPF. Ao contrário das sociedades gestoras de fundos espanholas, não existe retenção fiscal automática por parte do fornecedor.
O Modelo 720: obrigação de declaração de contas no estrangeiro
Quem, na qualidade de residente em Espanha, detiver ativos no estrangeiro – incluindo ETFs ou fundos de investimento em corretoras ou bancos não espanhóis –, poderá ter de os declarar através do Modelo 720.
| Característica | Detalhe |
|---|---|
| Limiar | 50.000 euros por categoria |
| Prazo (primeira declaração) | 1 de janeiro – 31 de março do ano seguinte |
| Anos seguintes | Só é necessário declarar novamente em caso de alterações superiores a 20.000 euros |
| Responsável | AEAT (Agencia Tributaria) |
| Contas/Depósitos em corretoras da UE | Contam como património no estrangeiro |
| Penalizações por não declaração | Podem ser consideráveis (o TJUE contestou parcialmente o regime, a implementação nacional está em curso) |
Nota: O Modelo 720 foi parcialmente reformado após uma decisão do TJUE em 2022. No entanto, a própria obrigação de declaração permanece em vigor. Procura sempre aconselhamento atualizado sobre este tema – os detalhes da implementação podem mudar.
Encontras mais informações no nosso guia: Obrigação de declaração do Modelo 720.
Passo a passo: como realizar um traspaso
- Verifica se ambos os fundos são elegíveis para traspaso. Lê as fichas de informação do produto (KID/KIID) ou pergunta ao teu banco depositário. Os ETFs ficam excluídos.
- Solicita o traspaso junto do teu banco depositário ou plataforma. Utiliza o formulário interno; o dinheiro nunca passa pela tua conta à ordem.
- Guarda todos os comprovativos. O preço de aquisição, a data da compra original e a confirmação da transferência são essenciais para a declaração de impostos posterior.
- Deixa a transação ser concluída na íntegra. Os prazos de execução típicos variam entre alguns dias úteis e duas semanas, dependendo da sociedade gestora do fundo.
- Verifica o preço de aquisição transferido no novo depósito. Se o banco depositário registar o preço (novo) incorreto como base, terás de corrigir – caso contrário, mais tarde calcularás imposto a menos ou a mais.
- Regista o traspaso na tua declaração de IRPF. É documentado como fiscalmente neutro, mas tem de ser declarado.
Declaração de IRPF: o que declarar e onde
Os rendimentos de capital provenientes de fundos e ETFs enquadram-se na base del ahorro da tua declaração de Renta (modelo Renta/IRPF, entregue todos os anos geralmente entre abril e final de junho, referente ao ano anterior).
| Situação | Campo do formulário (Renta) | Relevância fiscal |
|---|---|---|
| Ganho na venda de ETF | Casilla Ganancias patrimoniales (ahorro) | Sujeito a tributação imediata |
| Perda na venda de ETF | Casilla Pérdidas patrimoniales (ahorro) | Compensável com ganhos (até 4 anos) |
| Traspaso de fundo indexado | Casilla Traspasos de IIC | Fiscalmente neutro, mas de declaração obrigatória |
| Venda final após traspaso | Casilla Ganancias patrimoniales (ahorro) | Ganho total desde o preço de custo original |
| Dividendos estrangeiros (de acumulação) | Consoante a estrutura do fundo | Eventualmente a declarar como mais-valia |
Para uma visão completa de todas as possibilidades de dedução como residente nas Ilhas Baleares, lê o nosso guia Deduções de IRPF nas Baleares.
UCITS: o que isso significa para o teu ETF
Todos os ETFs e fundos de investimento autorizados na UE têm de cumprir o quadro UCITS (Undertakings for Collective Investment in Transferable Securities). O UCITS padroniza a diversificação, a custódia, a divulgação de informação e a proteção dos investidores. Em meados de 2025, os ETFs UCITS na Europa geriam mais de 2,7 biliões de euros (segundo o EFAMA Market Insights Q1/2025).
Para ti, enquanto investidor em Espanha, isto significa sobretudo:
- Apenas os fundos UCITS são elegíveis para o traspaso.
- ETFs norte-americanos (por exemplo, Vanguard domiciliados nos EUA) não cumprem os requisitos UCITS e, por isso, não são adequados para o traspaso nem podem ser distribuídos livremente a investidores particulares na UE.
- A taxa de custos típica (TER) dos ETFs UCITS europeus varia consoante o mercado e o fornecedor; compara os respetivos documentos de informação fundamental ao investidor.
Os erros mais comuns ao investir como residente em Espanha
1. Manter simplesmente a carteira de ETFs da Alemanha, sem verificar as consequências fiscais Os ganhos obtidos junto de um corretor alemão têm de ser declarados por ti em Espanha. O imposto liberatório alemão (Abgeltungssteuer) não te isenta disso – como residente, és tributado a nível mundial.
2. Querer processar o traspaso através da tua própria conta à ordem Assim que o dinheiro chega à tua conta, o Traspaso está fiscalmente concluído – e passas a dever impostos. A transferência direta entre as sociedades gestoras de fundos não é opcional.
3. Não verificar o preço de aquisição após o Traspaso As plataformas por vezes registam a cotação atual como novo preço de aquisição. Isso leva a erros na declaração de impostos posterior.
4. Esquecer o Modelo 720 Quem tem a sua carteira de ETFs numa corretora estrangeira e ultrapassa o limiar de 50.000 euros tem de declarar – mesmo que não tenham sido realizados ganhos.
5. Não compensar perdas com ganhos As perdas em ETFs podem ser reportadas até quatro anos e compensadas com futuras mais-valias. Quem se esquece disso paga mais impostos do que o necessário.
6. Considerar ETFs de acumulação com domicílio estrangeiro como isentos de impostos por regra Em Espanha, mesmo os fundos de acumulação podem gerar rendimentos sujeitos a tributação, dependendo da estrutura e do domicílio do fundo. Verifica isso no KID/KIID do respetivo produto.
O que vem a seguir? Obrigações subsequentes num relance
Após o primeiro investimento como residente em Espanha, há tarefas recorrentes:
| Tarefa | Prazo | Base legal |
|---|---|---|
| Declaração de IRPF (Renta) | Normalmente de abril a final de junho (referente ao ano anterior) | Mais-valias, Traspasos |
| Modelo 720 (Declaração inicial) | 1 de jan. – 31 de março | Patrimônio no exterior > 50.000 € |
| Modelo 720 (Anos seguintes) | Apenas em caso de alteração > 20.000 € | Como acima |
| Modelo 721 (Criptomoedas) | Análogo ao 720 | Se relevante |
| Retenção na fonte sobre dividendos | Contínua via corretora | Para ETFs de distribuição |
Se você acabou de transferir sua residência para a Espanha, leia primeiro nosso guia completo sobre Impostos como Residente (IRPF) e informe-se sobre a Residencia como pré-requisito para a vantagem do Traspaso.
Checklist: ETFs e fundos de índice como residente em Espanha
- Residência fiscal em Espanha confirmada (NIE, Empadronamiento, Residencia)?
- Carteira existente no estrangeiro verificada quanto a consequências fiscais?
- Decidido quais produtos serão mantidos através de plataformas espanholas (com capacidade de Traspaso)?
- Preços de aquisição e datas de compra documentados para todas as posições?
- Modelo 720 verificado: ultrapasso os 50.000 euros em corretoras estrangeiras?
- Prazo do IRPF no calendário (normalmente de abril a final de junho)?
- Prejuízos de anos anteriores em vista para possível compensação?
- Consultor fiscal ou Gestoría contratado para a Renta?
Para escolher o apoio certo no local: Gestoría em Espanha.
Conclusão
O regime fiscal espanhol não trata ETFs e fundos de investimento da mesma forma – e isso não é um detalhe, mas sim uma diferença estrutural que pode representar milhares de euros ao longo de décadas. O Traspaso é um verdadeiro privilégio para investidores em fundos com obrigação fiscal em Espanha: sem realização, sem facto gerador de imposto, reinvestimento total. Os ETFs são mais rápidos, mais flexíveis e, para alguns mercados, a única opção – mas não têm essa vantagem.
A estratégia pragmática para a maioria dos investidores de longo prazo: carteira principal através de fundos de índice UCITS com capacidade de traspaso numa plataforma espanhola, complementada por ETFs onde não existem fundos de índice comparáveis ou onde nunca se planeia reequilibrar. A isso soma-se uma documentação organizada, uma declaração de Renta correta e – quando os valores o justificarem – um consultor fiscal experiente ao lado.
Fontes oficiais
- AEAT – Agencia Tributaria (Modelo 720, formulários do IRPF, Traspasos): https://www.agenciatributaria.es
- Ley 35/2006 del IRPF (lei espanhola do imposto sobre o rendimento, regime de Traspaso): https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764
- ESMA – European Securities and Markets Authority (quadro UCITS, custos de produtos de retalho da UE): https://www.esma.europa.eu
- EFAMA – European Fund and Asset Management Association (dados de mercado de ETFs na Europa): https://www.efama.org
- Banco de España / Inverco (dados sobre o património de fundos espanhóis): https://www.bde.es | https://www.inverco.es
- ATIB – Agència Tributària de les Illes Balears (especificidades fiscais das Baleares): https://www.atib.es
Este guia apresenta o enquadramento jurídico geral e não substitui o aconselhamento jurídico ou fiscal para cada caso concreto. As leis e os prazos podem mudar; prevalecem as fontes oficiais indicadas nas ligações.