
Convenção de dupla tributação (CDT) Alemanha–Espanha: quem tributa?
Transferiste o teu centro de vida para Maiorca ou Espanha — ou estás a planear fazê-lo — e perguntas-te se agora terás de pagar impostos em dois países. A Convenção para evitar a dupla tributação Alemanha–Espanha (abreviadamente: CDT) regula exatamente isso: qual país tem o direito de tributar cada tipo de rendimento e com que método se evita a dupla tributação. A convenção atual entrou em vigor a 18 de outubro de 2012 e é aplicada desde 1 de janeiro de 2013 — substituiu a antiga CDT de 1966. Neste guia ficas a saber quais as regras aplicáveis à tua pensão, dividendos, juros, rendimentos de arrendamento e mais-valias, como funcionam os dois métodos centrais de prevenção da dupla tributação e que erros comuns deves evitar a todo o custo.

Tributação de uma pensão pública alemã em Espanha
Explicação
Rendimiento del trabajo designa os rendimentos do trabalho e de pensões. Indica a tua pensão pública bruta anual atual; no primeiro ano, o montante efetivamente recebido. O valor inicial é um exemplo, não uma estatística: não existe uma pensão média oficial dos emigrantes.
Explicação
O teu primeiro pagamento efetivo determina o direito de tributação alemão e o limite da convenção segundo o Protocolo VI, independentemente do ano do cálculo.
Explicação
Mínimo personal designa o mínimo pessoal isento em Espanha. A tua idade no final do ano fiscal determina os acréscimos por idade; os mínimos estatal e balear são calculados separadamente.
- Imposto total · previsão
- 8346,95 €
- Imposto alemão · previsão
- 1080,00 €
- Imposto espanhol após o crédito · previsão
- 7266,95 €
- Líquido do bruto total (pensão mais outros rendimentos)
- 31 253,05 €
Enquadramento legal em 1 de janeiro de 2026
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Do que se trata: a CDT e os seus dois métodos centrais
A CDT entre a Alemanha e a Espanha é um tratado de direito internacional que determina qual dos dois Estados pode tributar um determinado tipo de rendimento — e como o outro país reage aos impostos já pagos. Para que não sejas cobrado duas vezes pelos mesmos rendimentos, a convenção prevê basicamente dois métodos:
1. Método de crédito de imposto Os rendimentos provenientes da Alemanha são também sujeitos a imposto em Espanha (como país de residência), mas o imposto já pago na Alemanha é deduzido à dívida fiscal espanhola. No final, pagas apenas uma vez — nomeadamente a taxa mais elevada entre as duas.
2. Isenção com reserva de progressividade Determinados rendimentos provenientes da Alemanha são totalmente isentos de imposto em Espanha. No entanto, continuam a contar para o rendimento total que determina a taxa de imposto aplicável a todos os outros rendimentos. Quanto mais elevado for o teu rendimento alemão isento, mais alta pode ser a taxa de imposto espanhola sobre os teus outros rendimentos.
Qual o método aplicável a cada tipo de rendimento depende do artigo específico da CDT — e é isso que vamos analisar agora em detalhe.
Atenção: O CDT regula exclusivamente o imposto sobre o rendimento e o imposto sobre o património. Para o imposto sobre sucessões e doações não existe uma convenção para evitar a dupla tributação entre a Alemanha e Espanha. Aqui aplica-se exclusivamente o respetivo direito nacional.
Quando é que és, afinal, sujeito a tributação em Espanha?
Antes de o CDT se aplicar, é preciso esclarecer onde tens a tua residência fiscal. Espanha considera-te pessoa fiscalmente residente (Residente Fiscal) quando se verifica pelo menos uma destas condições:
- Permaneces mais de 183 dias no ano civil em Espanha. As ausências esporádicas são contabilizadas, a menos que comprovem outra residência fiscal através de um certificado oficial de residência.
- O centro dos teus interesses económicos situa-se em Espanha.
- O teu cônjuge não separado e os filhos menores têm a sua residência habitual em Espanha (presunção ilidível).
Como residente fiscal, estás em Espanha sujeito a tributação ilimitada – isto significa: tens de declarar o teu rendimento mundial na declaração espanhola de imposto sobre o rendimento (IRPF). O CDT impede então que a Alemanha volte a tributar integralmente os mesmos rendimentos.
| Critério | Consequência |
|---|---|
| > 183 dias/ano em Espanha | Residente fiscal, obrigação ilimitada de IRPF |
| Centro de vida económica em ES | Residente fiscal, mesmo sem comprovação dos 183 dias |
| Família principalmente em Espanha | Presunção ilidível de residência fiscal |
| < 183 dias, centro de vida na DE | Residente fiscal na Alemanha; eventualmente imposto de não residente na ES |
Dica: Encontras mais detalhes sobre o registo como residente no guia Residencia Espanha.
Pensões: O novo direito de retenção na fonte da Alemanha
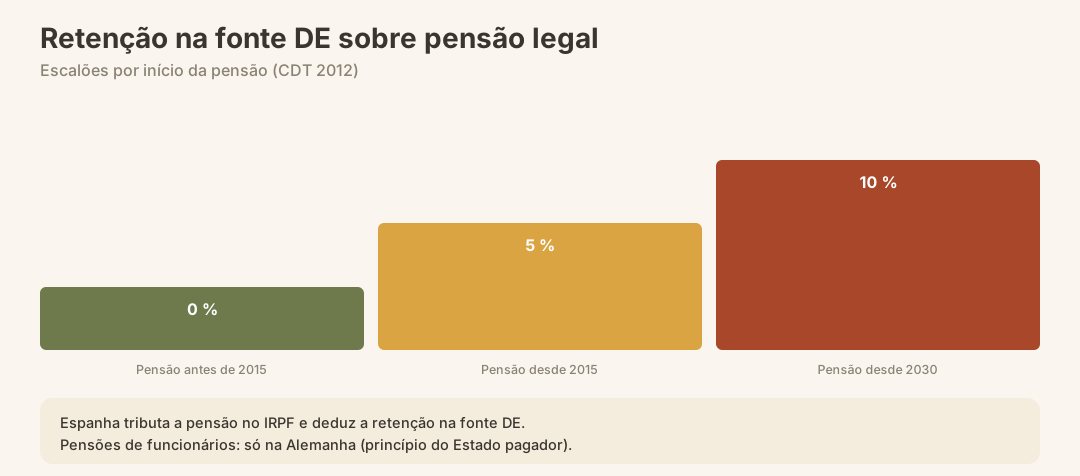
Este ponto afeta diretamente a maioria dos emigrantes alemães. O antigo acordo de dupla tributação (DBA) de 1966 permitia que as pensões alemãs fossem tributadas apenas em Espanha. O novo DBA, em vigor desde 2013, redistribuiu o direito de tributação:
Pensão estatal, pensão empresarial, pensão Riester e pensão Rürup
A Alemanha, como Estado pagador (Estado da fonte), recuperou um direito limitado de retenção na fonte — escalonado, no entanto, conforme o momento em que a pensão começa a ser paga. Isto aplica-se a pensões cuja constituição foi apoiada pelo Estado alemão durante um período superior a doze anos:
| Início da pensão | Retenção na fonte Alemanha (Estado da fonte) |
|---|---|
| Antes de 2015 | 0 % (direito exclusivo de tributação de Espanha) |
| A partir de 2015 (primeira pensão) | 5 % de retenção na fonte na Alemanha |
| A partir de 2030 (primeira pensão) | 10 % de retenção na fonte na Alemanha |
A Espanha, no entanto, tributa a pensão como Estado de residência no âmbito do IRPF – mas deduz o imposto retido na fonte na Alemanha.
Pensões de funcionários públicos (princípio do Estado pagador)
Para as pensões de funcionários públicos aplica-se o chamado princípio do Estado pagador (Kassenstaatsprinzip): a pensão é tributada no país que a paga – ou seja, na Alemanha. A Espanha isenta-a (eventualmente com reserva de progressividade). Esta regra já vigorava sob o antigo DBA e permanece inalterada.
Rendas privadas sem incentivo estatal
Para outras rendas sem incentivo estatal ao longo de um período superior a doze anos, aplica-se o seguinte: o direito exclusivo de tributação cabe ao Estado de residência, ou seja, à Espanha.
Nota: Se o imposto retido na fonte pela Alemanha é totalmente creditado na dívida fiscal espanhola depende do montante da respetiva dívida fiscal. Vale a pena um cálculo individual feito por um consultor fiscal – especialmente no caso de pensões mais elevadas.
Mais detalhes sobre a declaração fiscal concreta em Espanha encontras no guia Tributar a pensão alemã em Espanha.
Dividendos: direito de tributação partilhado com limite de imposto retido na fonte
Os dividendos de fontes alemãs que recebes como residente fiscal espanhol estão sujeitos a um direito de tributação partilhado:
- A Alemanha pode reter um imposto na fonte – no máximo 15 %, segundo o Art. 10 do DBA (no caso de participações superiores a 10 % na empresa distribuidora, a taxa reduz-se para 5 %).
- A Espanha tributa o dividendo no âmbito do IRPF e credita o imposto retido na fonte na Alemanha.
| Situação | Imposto retido na fonte DE (taxa máxima do DBA) | Tributação ES |
|---|---|---|
| Participação < 10 % | max. 15 % | IRPF, crédito do imposto retido na fonte alemão |
| Participação ≥ 10 % | max. 5 % | IRPF, crédito do imposto retido na fonte alemão |
Caso inverso: Dividendos espanhóis para residentes na Alemanha
Se, como pessoa residente na Alemanha, recebes dividendos de Espanha, aplica-se o mesmo princípio de forma invertida: a Espanha pode reter no máximo 15 % de imposto na fonte (Art. 10 do CDT). Na Alemanha, o dividendo espanhol deve ser declarado na totalidade (100 % do valor). A taxa alemã de imposto liberatório sobre o capital (Abgeltungssteuer) é de 25 %, acrescida do imposto de solidariedade e, se aplicável, do imposto eclesiástico (efetivamente cerca de 26,375 %). Os 15 % de imposto retido na fonte pagos em Espanha podem ser creditados, pelo que na Alemanha resta ainda um valor adicional de cerca de 11,375 % a pagar.
Nota: As pessoas residentes na Alemanha podem beneficiar do abatimento fiscal para poupadores (Sparerpauschbetrag). Os valores concretos podem mudar devido a alterações legislativas; verifica o valor atualmente em vigor junto do Bundeszentralamt für Steuern.
Juros: Direito exclusivo de tributação da Espanha
Aqui o CDT é inequívoco: a Alemanha, como Estado da fonte, não pode tributar os rendimentos de juros provenientes de fontes alemãs (Art. 11 do CDT). O direito exclusivo de tributação pertence ao Estado de residência – ou seja, Espanha. Isto significa, para ti como residente fiscal em Espanha, que os juros provenientes de contas bancárias ou obrigações alemãs entram diretamente na tua declaração de IRPF espanhola, sem retenção na fonte alemã.
Royalties: Também exclusivamente Espanha
De forma semelhante aos juros, também para os royalties provenientes de fontes alemãs (Art. 12 do CDT) se aplica: a Alemanha não tem direito de retenção na fonte. Os rendimentos são tributados exclusivamente em Espanha. Para autores, titulares de patentes ou programadores de software que emigram para Maiorca, este pode ser um ponto relevante.
Imóveis e rendimentos de arrendamento: Tributação no país de localização
No caso de imóveis, aplica-se um princípio claro: o direito de tributação pertence ao país onde o imóvel está situado. Isto aplica-se tanto aos rendimentos correntes de arrendamento como às mais-valias de alienação.
| Tipo de rendimento | Direito de tributação | Método na Espanha |
|---|---|---|
| Rendimentos de arrendamento de imóveis na Alemanha | Alemanha (primariamente) + Espanha | Crédito do imposto pago na Alemanha |
| Mais-valia de imóveis na Alemanha | Alemanha | Crédito na Espanha |
| Rendimentos de arrendamento de imóveis na Espanha | Espanha (IRPF ou IRNR) | — |
| Mais-valia de imóveis na Espanha | Espanha | — |
Participações em sociedades com predominância imobiliária: Também os ganhos provenientes da venda de participações em sociedades cujo ativo seja composto, no mínimo, em 50 % por imóveis situados na Alemanha podem ser tributados pela Alemanha. Trata-se de uma exceção ao princípio geral segundo o qual as mais-valias cabem ao Estado de residência.
Trabalho por conta de outrem e estabelecimentos estáveis
Impostos Alemanha–Espanha
Explicação
O teu rendimento bruto anual de trabalho por conta de outrem, antes de impostos e contribuições sociais.
Explicação
Casados significa aqui tributação conjunta pelo método alemão de splitting e, em Espanha, uma unidade familiar que pode escolher entre declaração conjunta e separada.
- Alemanha
- 13 747,00 €
- Espanha: IRPF (imposto espanhol sobre o rendimento)
- 16 114,00 €
Espanha custa mais 2367,00 € de imposto do que a Alemanha.
Contribuições sociais: O cálculo compara o imposto sobre o rendimento com o IRPF, não os encargos totais. Não inclui contribuições alemãs ou espanholas nem, por isso, as deduções previdenciais alemãs. Ambos os impostos parecem superiores ao encargo real, sobretudo o alemão: incluir as deduções aumenta a diferença e não a inverte.
O imposto religioso alemão não é calculado.
Enquadramento legal em 1 de janeiro de 2026
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Trabalhadores (CDT Art. 14)
Em princípio, o salário pode ser tributado no país onde o trabalho é fisicamente exercido. Se você, como residente em Espanha, trabalha na Alemanha para uma empresa alemã, a Alemanha tem o direito de tributar a parte aí exercida. Exceção: Se você permanecer menos de 183 dias dentro de doze meses na Alemanha e o empregador não for residente na Alemanha, o direito de tributação permanece em Espanha.
Estabelecimentos permanentes (CDT Art. 7)
Os lucros de um estabelecimento permanente situado na Alemanha podem ser tributados pela Alemanha. Em Espanha, o imposto pago na Alemanha é creditado. Atualmente em discussão: no final de 2025, a OCDE publicou orientações atualizadas sobre a constituição de estabelecimento permanente através de teletrabalho, que serão incorporadas aos modelos de convenção em 2026 – podendo assim influenciar indiretamente também a CDT entre a Alemanha e Espanha. Quem trabalha remotamente a partir de Maiorca para uma empresa alemã deve acompanhar esta evolução.
Visão geral: Quem tributa o quê – a tabela de repartição da CDT
| Tipo de rendimento (artigo da CDT) | Direito de tributação Alemanha | Direito de tributação Espanha | Método ES |
|---|---|---|---|
| Rendimentos imobiliários (Art. 6) | Sim | Sim | Crédito |
| Lucros de estabelecimento permanente (Art. 7) | Sim (estabelecimento permanente) | Sim | Crédito |
| Dividendos (Art. 10) | Imposto retido na fonte (5 % / 15 %) | Sim | Crédito |
| Juros (Art. 11) | Não | Sim | — |
| Royalties (Art. 12) | Não | Sim | — |
| Mais-valias (Art. 13) | Não (exceto: imóveis na Alemanha, estabelecimento estável, sociedades com predominância imobiliária) | Sim | Crédito (segundo a legislação alemã) |
| Trabalho por conta de outrem (Art. 14) | Sim (local de exercício DE) | Sim | Isenção/Crédito |
| Pensão pública (a partir de 2015) | Sim, 5% de imposto na fonte | Sim | Crédito |
| Pensão de funcionário público | Sim (Estado da caixa) | Não (Isenção) | Reserva de progressividade |
| Pensão privada (sem incentivo) | Não | Sim | — |
Sem CDT para heranças e doações: o que precisas de saber
Dupla tributação
Explicação
A Alemanha e a Espanha nem sempre enquadram a mesma pessoa da mesma maneira. O enteado, por exemplo, é filho na Alemanha e parente por afinidade em Espanha — com um imposto bem diferente.
Explicação
O valor da finca ou do apartamento, no mínimo o valor de referência cadastral (valor de referencia) — o limite oficial abaixo do qual a Espanha não pode tributar. Só esta parcela é património estrangeiro para efeitos do crédito alemão.
- Carga total
- 80 250,00 €
Dupla carga restante
0,00 €
A Espanha não tributa este quinhão. Não há, portanto, nada a creditar: a carga nasce apenas na Alemanha.
Enquadramento legal em 25 de julho de 2025
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Esta é uma das armadilhas mais importantes para os emigrantes alemães: entre a Alemanha e Espanha não existe uma convenção para evitar a dupla tributação no domínio do imposto sobre heranças e doações. Isto significa que, em caso de herança, ambos os países podem, em princípio, cobrar imposto sucessório – a Alemanha sobre o património mundial, quando o falecido ou o herdeiro tenham obrigação fiscal ilimitada na Alemanha, e Espanha sobre os bens localizados em Espanha.
Evitar a dupla tributação só é possível através do respetivo direito nacional (por exemplo, através de crédito fiscal). Precisamente nas Baleares existem regras específicas para o imposto sucessório, que podem ser favoráveis para familiares diretos. Um planeamento sucessório antecipado – idealmente com um testamento espanhol – é aqui essencial.
Dica: O guia Testamento espanhol explica por que motivo, como proprietário de imóvel em Maiorca, precisas de um testamento espanhol.
Troca de informações: as autoridades fiscais sabem umas das outras
Um ponto frequentemente subestimado: a Alemanha e Espanha trocam ativamente dados fiscalmente relevantes. Quem pensa que pode simplesmente ocultar rendimentos do outro país está enganado. Ambos os países comprometeram-se à troca automática de informações. A Agência Tributária espanhola (Agencia Tributaria) fica a saber dos pagamentos de pensões alemãs, e o fisco alemão recebe indicações sobre património e rendimentos em Espanha.
Para ti, isto significa: transparência total e declaração correta em ambos os países não é opcional, é obrigatória. Isto abrange também a obrigação de declarar contas e ativos estrangeiros através do Modelo 720.
Erros mais comuns na CDT Alemanha–Espanha
Esquecer a dupla declaração: quem, sendo residente fiscal em Espanha, declara rendimentos de arrendamento ou dividendos alemães apenas na Alemanha, comete uma infração fiscal em Espanha. O método de crédito fiscal pressupõe que declares os rendimentos em Espanha – mesmo que aí não sejam novamente tributados na totalidade.
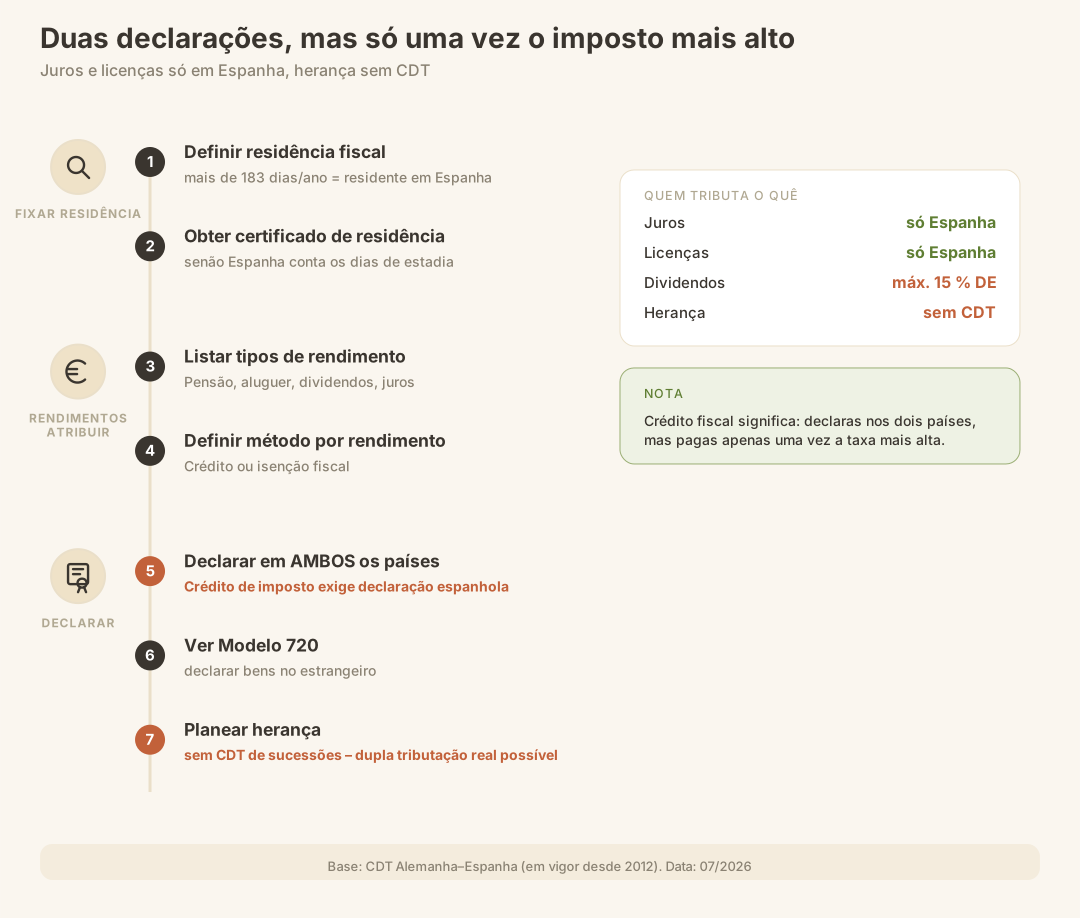
Aplicar o artigo errado sobre pensões: o tratamento diferenciado entre pensão pública (nova regra de retenção na fonte), pensão de funcionário público (princípio do Estado pagador) e pensão privada leva regularmente a erros. Quem trata todas as pensões da mesma forma, ou paga a mais ou arrisca-se a pagamentos adicionais.
Nenhuma CDT para heranças: muitos assumem que a CDT também cobre o imposto sucessório. Isso é falso. Sem um planeamento sucessório antecipado, pode ocorrer uma verdadeira dupla tributação.
Contar mal a regra dos 183 dias: ausências esporádicas de Espanha contam, em princípio, como dias de permanência em Espanha, a menos que consigas apresentar um certificado de residência alternativo.
Modelo 720 não entregue: contas estrangeiras, imóveis e carteiras de valores mobiliários acima de determinados limiares têm de ser declarados. Quem se esquece disso arrisca-se a penalizações significativas.
Retenção na fonte não reclamada: se a Alemanha retiver mais do que a taxa máxima prevista na CDT (por exemplo, mais de 15% de retenção na fonte sobre dividendos), podes reclamar o valor excedente junto do Bundeszentralamt für Steuern (autoridade fiscal federal alemã).
E depois? Os teus próximos passos
Se percebeste que a CDT é relevante para a tua situação pessoal, estes são os próximos passos sensatos:
- Esclarecer a residência fiscal: Já estás oficialmente registado como residente fiscal em Espanha? Começa com o Empadronamiento e a Residencia.
- Inventariar os tipos de rendimento: Lista todas as fontes de rendimento em ambos os países – pensão, aluguer, carteira de investimentos, participações.
- Contratar um consultor fiscal: A combinação entre o direito fiscal alemão e o espanhol é complexa. Um consultor (Asesor Fiscal) experiente em ambos os sistemas não é um custo, mas sim um investimento. Ajuda na procura de uma Gestoría em Maiorca.
- Verificar o Modelo 720: Tens bens no estrangeiro acima dos limiares de declaração? Nesse caso, a obrigação de declaração do Modelo 720 é relevante para ti.
- Iniciar o planeamento sucessório: Especialmente se possuis imóveis em ambos os países, a questão do imposto sobre sucessões deve ser tratada com antecedência.
Lista de verificação: aplicar corretamente a CDT
- Residência fiscal claramente estabelecida num país (certificado de residência disponível)
- Tipo de pensão(ões) identificado: legal / pensão de funcionário público / pensão de empresa / privada
- Retenção na fonte sobre dividendos verificada: taxa máxima da CDT respeitada?
- Juros e rendimentos de licenças declarados integralmente no IRPF espanhol
- Rendimentos de aluguer provenientes da Alemanha declarados em Espanha (método de crédito de imposto)
- Modelo 720 verificado para bens no estrangeiro
- Planeamento sucessório e testamento (em particular, não existe CDT para heranças!)
- Consultor fiscal com conhecimentos em ambos os sistemas fiscais contratado
- Dias de permanência em Espanha corretamente documentados (limite: 183 dias)
Conclusão
O Acordo de Dupla Tributação Alemanha–Espanha de 2012 é um regulamento bem estruturado que dá respostas claras para a maioria dos tipos de rendimento – mas não é algo automático. As pensões são tratadas de forma diferente consoante o tipo e o início da pensão, os dividendos estão sujeitos a um direito de tributação partilhado com limites máximos na fonte, os juros e as royalties pertencem exclusivamente a Espanha, e para os imóveis aplica-se o princípio da localização. O que o ADT não resolve: o imposto sobre sucessões e doações. Quem planeia com antecedência, leva a sério ambas as obrigações de declaração e recorre a um consultor experiente, pode conviver bem com o ADT – e, no final, não paga nem duas vezes nem em excesso.
Fontes oficiais
- ADT Alemanha–Espanha (2011/2012) – Texto integral em PDF no Ministério Federal das Finanças: https://www.bundesfinanzministerium.de/Content/DE/Standardartikel/Themen/Steuern/Internationales_Steuerrecht/Staatenbezogene_Informationen/Laender_A_Z/Spanien/2012-01-20-Spanien-Abkommen-DBA-Gesetz.pdf
- Ministério Federal das Finanças – Informações específicas sobre Espanha: https://www.bundesfinanzministerium.de/Content/DE/Standardartikel/Themen/Steuern/Internationales_Steuerrecht/Staatenbezogene_Informationen/Laender_A_Z/Spanien/2012-01-20-Spanien-Abkommen-DBA-Gesetz.pdf
- Agencia Tributaria (AEAT) – Fisco espanhol, informações sobre o IRPF: https://www.agenciatributaria.es
- Bundeszentralamt für Steuern (BZSt) – Reembolso de impostos retidos na fonte estrangeiros: https://www.bzst.de
- ATIB – Agència Tributària de les Illes Balears: https://www.atib.es
Este guia apresenta o enquadramento jurídico geral e não substitui o aconselhamento jurídico ou fiscal para cada caso concreto. As leis e os prazos podem mudar; prevalecem as fontes oficiais indicadas nas ligações.