
ETFs na mudança da Alemanha para Espanha: impostos e corretora
Passaste anos a construir a tua carteira de ETFs – o plano de poupança a funcionar, o diferimento fiscal a funcionar, tudo em ordem. Depois surge a decisão: Maiorca. E de repente aparecem perguntas que o teu painel de controlo da corretora não responde. A saída de Alemanha desencadeia um imposto? A tua corretora pode sequer manter-te como cliente? O que é reportado a Espanha, o que é reportado à Alemanha? Este guia percorre todos os pontos críticos relacionados com a mudança de conta de investimento entre Alemanha e Espanha – desde a tributação alemã de saída, passando pela problemática das corretoras, até ao imposto espanhol sobre mais-valias e à obrigação de declaração do Modelo 720. Explicamos que decisões deves tomar antes de a mudança acontecer, e que erros se transformam, por mera espera, em caras liquidações fiscais adicionais.
Porque é que a tua carteira de investimento se torna um assunto de topo na mudança
Uma mudança de residência não é, em termos fiscais, uma formalidade administrativa qualquer – é uma alteração de estatuto com consequências imediatas para cada activo que detenhas. A Alemanha não te liberta simplesmente com um sorriso silencioso, e Espanha não te recebe sem contrapartida. Ambos os países têm direitos legítimos de tributação, e ambos têm obrigações de declaração cuja violação sai cara.
Em concreto, a mudança de conta de investimento entre Alemanha e Espanha envolve quatro blocos temáticos independentes entre si:
- Tributação alemã de saída – surge sequer uma obrigação fiscal na Alemanha ao sair do país?
- Compatibilidade com a corretora – a tua corretora alemã pode continuar a gerir a conta se vives em Espanha?
- Imposto espanhol sobre o rendimento de capitais (IRPF) – como é que Espanha tributa dividendos, juros e mais-valias?
- Obrigações de declaração – Modelo 720 e Modelo D-6 como armadilhas com coimas pesadas
Nenhum destes quatro blocos é opcional. E nenhum deles pode ser tratado de forma sensata sem primeiro esclarecer exatamente quando te tornas fiscalmente residente em Espanha.
Nota: Este guia é uma base informativa estruturada, mas não substitui um aconselhamento fiscal individual. Antes da mudança, consulta um consultor fiscal especializado em casos Alemanha-Espanha.
Quando te tornas sujeito a impostos em Espanha?
Espanha declara-te residente fiscal assim que passes mais de 183 dias no ano civil em território espanhol – ou quando o centro dos teus interesses económicos se situe em Espanha. Ambos os critérios são avaliados de forma independente.
| Critério | Conteúdo |
|---|---|
| Regra dos 183 dias | Permanência de mais de 183 dias no ano civil em Espanha (as interrupções são contabilizadas) |
| Centro económico | A maior parte dos rendimentos ou das atividades económicas situa-se em Espanha |
| Ligação familiar | Cônjuge não separado e/ou filhos menores residentes em Espanha |
Decisivo para a tua carteira de investimentos: a obrigação fiscal espanhola não começa apenas com a emissão da Residencia ou o Empadronamiento – começa retroativamente a partir do primeiro dia do ano em que ultrapasses o limiar dos 183 dias. Quem se muda em março e passa a 183ª noite em outubro fica, assim, sujeito a impostos em Espanha para todo o ano civil.
Atenção: Na prática, o momento da saída raramente é uma data precisa, sendo antes um processo gradual. Isto é fiscalmente perigoso, porque a Alemanha e a Espanha podem datar a mudança de estatuto de forma diferente. Os consultores fiscais da Artax alertam explicitamente que a transferência do centro de vida frequentemente não pode ser fixada numa data concreta.
A tributação de saída alemã: aplica-se aos ETFs?
Calcula o imposto de saída
Explicação
O valor das tuas próprias participações abrangidas à saída da Alemanha, não da sociedade inteira (§ 6.1, frase 2, ponto 1 da lei de tributação externa). Excluem-se fundos, fundos cotados e participações de investimento especial: § 19.3 da lei de investimento tem regra própria, incluindo custos de aquisição a partir de 500.000 euros num fundo; § 16.3 exclui o método do rendimento parcial.
Explicação
A base fiscal de custo das tuas participações. Pode diferir do preço: valor substitutivo numa chegada anterior (§ 17.2, frase 3), custo do titular anterior em aquisições gratuitas (frase 5), ou custos posteriores incluindo entradas de capital (n.º 2a). Sem esta base, o teu resultado não é significativo.
Explicação
O teu rendimento anual alemão após deduções, sem estes rendimentos de saída nem os rendimentos estrangeiros de progressividade. Na tributação conjunta, indica a soma dos cônjuges (§§ 26b e 32a.5).
Imposto sobre o rendimento e adicional de solidariedade acrescidos no ano de saída (sem imposto religioso)
- Total do imposto adicional
- 414 876,28 €
Sem deduções por filhos ou comparação favorável (§ 32d.6 Einkommensteuergesetz (EStG), a lei alemã do imposto sobre o rendimento).
Enquadramento legal em 1 de janeiro de 2026
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Aqui está o ponto de viragem mais importante. A tributação alemã de saída (Wegzugsbesteuerung) segundo o § 6 AStG abrange principalmente participações substanciais em sociedades de capitais – ou seja: quem detém pelo menos 1 % numa GmbH ou AG, a Alemanha atribui-lhe, no momento da saída, um ganho de alienação fictício.
Para ETFs padrão e ações cotadas em bolsa numa carteira privada, o § 6 AStG não se aplica na sua forma clássica. As fontes consultadas na presente pesquisa (artax.com, mcdermottlaw.com) confirmam este princípio, mas ao mesmo tempo chamam a atenção para uma particularidade relevante:
Tributação de saída para participações em fundos de investimento
Desde a reforma da Lei do Imposto sobre Fundos de Investimento (InvStG) em 2018, existe uma regulamentação separada para participações em fundos de investimento, que não é idêntica à tributação clássica do § 6 AStG. A McDermott Law refere os seguintes pontos essenciais a este respeito:
| Situação | Tratamento fiscal |
|---|---|
| Saída com participações em fundos (ETFs) para outro país da UE | Diferimento do imposto geralmente possível, enquanto as participações não forem vendidas |
| Saída para países terceiros | Tributação imediata das valorizações acumuladas possível |
| Participação substancial (≥ 1 %) em sociedade de capitais | Ganho de alienação fictício no momento da saída |
Como a Espanha é membro da UE, para a maioria dos investidores privados que saem da Alemanha para a Espanha aplica-se o seguinte: os ganhos acumulados em ETFs e fundos até ao momento da saída não se tornam imediatamente exigíveis na Alemanha, mas apenas quando ocorrer a venda efetiva. Ainda assim, a Alemanha regista a situação no momento da saída.
Atenção: Se detiveres participações numa GmbH, UG ou numa sociedade de capitais não cotada em bolsa, com uma participação de pelo menos 1 %, a tributação de saída segundo o § 6 AStG aplica-se imediatamente. É imprescindível fazer verificar isto antes da mudança. A fonte Artax também indica que, sob determinadas condições, é possível uma eliminação retroativa das consequências – mas trata-se de um caso especial altamente específico.
O problema do corretor: quem te vai cancelar a conta?
Isto é, na prática, uma das armadilhas mais subestimadas. A pesquisa (abmelden.de, brokervergleich.de) documenta claramente: A maioria das corretoras online alemãs não está regulatoriamente preparada para atender clientes com residência no estrangeiro. Assim que te desregistas e passas a ter uma morada espanhola, tornas-te um problema de compliance – e muitas corretoras resolvem isso cancelando a conta.
Por que as corretoras reagem assim
Os prestadores de serviços de investimento alemães estão sujeitos à obrigação de retenção na fonte do imposto sobre ganhos de capital (Kapitalertragsteuer + Soli). Se já não tiveres residência na Alemanha, a corretora não consegue processar corretamente essa retenção. A isto acrescem os requisitos regulatórios da MiFID II, que são interpretados de forma diferente consoante a corretora.
O que normalmente acontece
| Tipo de corretora | Reação à mudança para Espanha |
|---|---|
| Grandes bancos com balcões | Frequentemente é possível mudar para um modelo de "cliente no estrangeiro", mas é trabalhoso |
| Bancos diretos (ING, DKB, entre outros) | Varia – alguns toleram residência na UE no estrangeiro, outros cancelam |
| Neobrokers (Trade Republic, Scalable, entre outros) | Frequentemente há cancelamento em caso de mudança, pois o esforço de compliance é demasiado elevado |
| Corretoras internacionais (IBKR, Flatex AT, entre outros) | Geralmente utilizáveis em toda a UE |
Nota: Informa-te antes de fazer a mudança de residência na repartição de registo (Einwohnermeldeamt) sobre o que a tua corretora faz em caso de mudança para Espanha. Se ela cancelar a conta, tens normalmente um prazo para transferir a carteira para um fornecedor compatível – mas esse prazo pode ser curto.
Transferência de carteira: neutra em termos fiscais, mas não trivial
Uma transferência de carteira do Corretor A para o Corretor B – quando realizada corretamente como transferência (e não como venda e recompra) – não é uma operação fiscalmente relevante. Não ocorre nenhuma venda fictícia, os custos de aquisição (preços históricos de entrada) são mantidos. Isso vale tanto para uma transferência dentro da Alemanha quanto para uma transferência para um corretor sediado na UE.
Importante: Durante a transferência, os custos de aquisição (CA) devem ser transmitidos corretamente. Erros na transmissão dos CA fazem com que o novo corretor calcule lucros excessivos numa venda posterior e retenha imposto em excesso. Certifica-te de verificar os CA junto do novo corretor após a transferência.
Imposto espanhol sobre ganhos de capital: o que a Espanha quer dos teus rendimentos
Como residente fiscal em Espanha, tributas os teus rendimentos mundiais em Espanha. Isso também vale para rendimentos de uma carteira alemã. O imposto sobre o rendimento espanhol (IRPF) tem uma escala separada para rendimentos de capital (dividendos, juros, mais-valias), a chamada base imponible del ahorro:
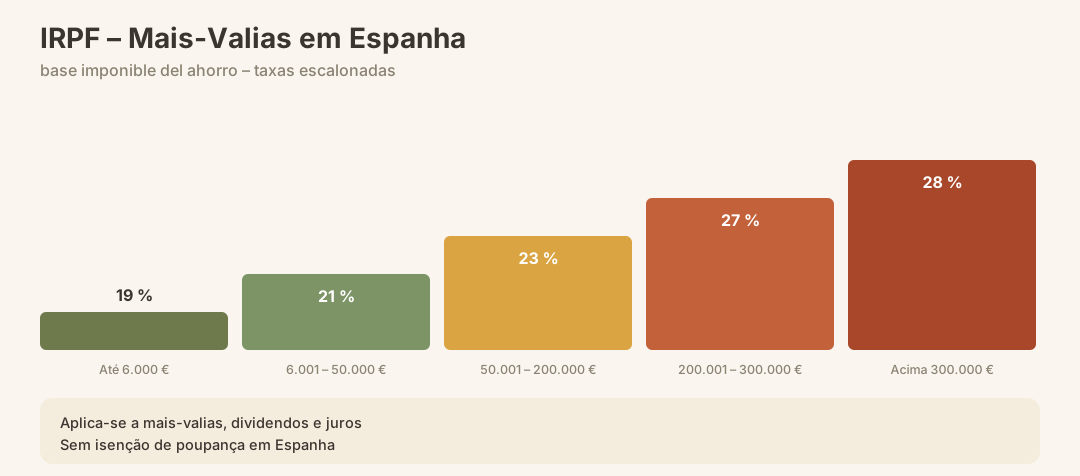
| Rendimento de capital tributável (escalonado) | Taxa IRPF |
|---|---|
| Até 6.000 € | 19 % |
| 6.001 € – 50.000 € | 21 % |
| 50.001 € – 200.000 € | 23 % |
| 200.001 € – 300.000 € | 27 % |
| Acima de 300.000 € | 28 % |
Estas taxas aplicam-se igualmente a mais-valias, dividendos e rendimentos de juros. Não existe um abatimento padrão para poupanças como na Alemanha. Em Espanha não existe tal isenção para rendimentos de capital.
Nota: As Baleares podem, no âmbito da legislação autonómica, estabelecer as suas próprias taxas de imposto. As taxas acima mencionadas são as taxas estatais do IRPF; a taxa total efetiva resulta da soma da parte estatal com a parte regional. Para valores atuais das Baleares, recomenda-se consultar as Deduções do IRPF nas Baleares.
Convenção de Dupla Tributação Alemanha–Espanha
A Alemanha e a Espanha têm uma Convenção de Dupla Tributação (CDT). Ela garante que os rendimentos não sejam tributados duas vezes. Para rendimentos de capital provenientes de fontes alemãs (por exemplo, dividendos de uma AG alemã), a Alemanha pode reter um imposto na fonte, que a Espanha depois credita. Na prática, isto significa: o imposto sobre ganhos de capital retido na Alemanha é creditado na dívida fiscal espanhola – não pagas duas vezes, mas tens de solicitar ativamente o crédito na declaração de impostos espanhola.
Modelo 720: A declaração de bens no estrangeiro
O Modelo 720 é o instrumento espanhol para registar bens no estrangeiro. Como residente fiscal em Espanha, és obrigado a apresentá-lo se o valor dos teus ativos no estrangeiro – divididos em três categorias – ultrapassar 50.000 € em cada uma.
| Categoria | Conteúdo | Obrigação de declaração a partir de |
|---|---|---|
| Contas no estrangeiro | Contas à ordem, a prazo e de depósito em instituições estrangeiras | Valor total de 50.000 € |
| Valores mobiliários/carteiras | Ações, ETFs, fundos, obrigações em corretoras estrangeiras | Valor total de 50.000 € |
| Imóveis no estrangeiro | Propriedades fora de Espanha | Valor total de 50.000 € |
Prazos e Consequências
- Primeira declaração: Até 31 de março do ano seguinte ao primeiro ano de residência
- Anos seguintes: Obrigação de declarar apenas se o valor de uma categoria tiver variado mais de 20.000 € em relação à última declaração
- Sem alteração: Sem descer abaixo do limiar e sem alteração significativa = não é necessária nova comunicação
Atenção: O Modelo 720, na sua forma original, foi objeto de um acórdão do TJUE (2022), que classificou as sanções então em vigor como desproporcionadas. Espanha ajustou consequentemente a lei. A obrigação de declaração enquanto tal mantém-se. As omissões continuam a poder ser sancionadas com coimas. Lê sobre isto o nosso guia detalhado: Obrigação de declaração do Modelo 720.
Modelo D-6: Para ações de empresas não europeias
Menos conhecido, mas igualmente relevante: o Modelo D-6 é uma declaração junto do Ministério da Economia espanhol (Ministerio de Economía) para investimentos em títulos de empresas sediadas fora do Espaço Económico Europeu. Se detiveres, por exemplo, ETFs americanos ou ações individuais americanas, esta obrigação de declaração pode aplicar-se.
Nota: Os limiares exatos e as exceções do Modelo D-6 são complexos e foram ajustados várias vezes nos últimos anos. Faz verificar se a tua carteira está sujeita a declaração.
ETFs em Espanha: particularidades da tributação espanhola de fundos
Para os ETFs vigora em Espanha uma particularidade fiscal que pode ser consideravelmente desvantajosa em comparação com a Alemanha: a troca fiscalmente neutra entre determinados fundos de investimento nacionais, possível na Alemanha, não existe nesta forma em Espanha para os ETFs.
| Característica | Alemanha | Espanha |
|---|---|---|
| Vorabpauschale sobre ETFs de acumulação | Sim (anualmente) | Não (mas tributação total na venda) |
| Troca isenta de impostos entre fundos | Não (nos ETFs, em princípio, sujeita a tributação) | Não |
| Sparerpauschbetrag | 1.000 € p.p./ano | Sem equivalente |
| Momento de tributação dos ganhos de capital | Na venda | Na venda |
| Taxa de tributação dos ganhos de capital | 25 % mais Soli | 19–30 % (escalonado) |
Informações mais detalhadas sobre as especificidades dos ETFs em Espanha podes encontrar no nosso guia ETF & Fundos Indexados Espanha.
Beckham Law: regime especial como alternativa?
A chamada Lei Beckham (Régimen Especial para Trabajadores Desplazados) permite, sob determinadas condições, que novos residentes em Espanha sejam tributados apenas sobre rendimentos de origem espanhola – e não sobre os rendimentos mundiais –, e isso a uma taxa fixa. Isso soa tentador para investidores de capital.
O outro lado da moeda: o regime Beckham é concebido principalmente para trabalhadores por conta de outrem e independentes que são destacados para Espanha ou que iniciam ali uma nova atividade. Existem condições rigorosas – entre outras, não se pode ter sido residente fiscal em Espanha nos últimos cinco anos. Se o regime é aplicável a rendimentos de capital provenientes de uma conta-título alemã e como se relaciona com o Modelo 720 é um caso altamente especializado. Lê sobre isso o nosso guia Lei Beckham Espanha.
Os erros mais comuns na transferência de conta-título para Espanha
Da prática – e da pesquisa – conseguem-se destilar cinco erros que se repetem constantemente:
1. Informar o broker só depois da mudança de residência
Quem se dá de baixa na Alemanha e só depois percebe que o broker vai encerrar a conta fica sob pressão de tempo e tem de transferir a carteira às pressas. Resultado: erros na transmissão do preço de aquisição, base fiscal incorreta, complicações na próxima venda.
2. Não documentar o momento da saída
Alemanha e Espanha podem ter interpretações diferentes sobre quando ocorreu a mudança de residência fiscal. Sem documentação (certificado de baixa, contrato de arrendamento em Maiorca, data do empadronamiento) falta a base para uma delimitação clara.
3. Esquecer o Modelo 720 ou entregá-lo fora de prazo
O prazo – 31 de março do ano seguinte – é fixo. Quem se muda em outubro e não entrega o Modelo 720 em março do ano seguinte arrisca-se a coimas.
4. Não deduzir a retenção na fonte alemã no IRPF espanhol
Quem se esquece de reclamar, na declaração fiscal espanhola, o imposto sobre rendimentos de capital retido na Alemanha acaba por pagar efetivamente em duplicado. A dedução não é automática – tem de ser solicitada ativamente.
5. Ignorar participações em GmbH
Quem detém 1 % ou mais numa GmbH alemã e emigra desencadeia a tributação de saída (Wegzugsbesteuerung) nos termos do § 6 AStG – mesmo que a carteira privada não coloque problemas. Isto é regularmente esquecido.
O que vem a seguir? Obrigações contínuas como titular de conta de valores em Espanha
Depois da mudança, o mundo fiscal não fica mais simples, apenas diferente. Como residente fiscal espanhol, tens todos os anos as seguintes obrigações relevantes para a conta de valores:
| Tarefa | Prazo | Instrumento |
|---|---|---|
| Declaração de Imposto de Renda espanhola (IRPF) | Abril–junho do ano seguinte | Renta (Modelo 100) |
| Modelo 720 (em caso de alteração >20.000 €) | Até 31 de março do ano seguinte | Modelo 720 |
| Eventualmente Modelo D-6 | Janeiro do ano seguinte | Modelo D-6 |
| Declaração de Imposto sobre o Património (a partir de determinados limiares) | Simultaneamente com o IRPF | Modelo 714 |
O imposto espanhol sobre o património é outro tema relevante para titulares de carteiras com patrimónios elevados. Mais informações em Imposto sobre o Património Espanha.
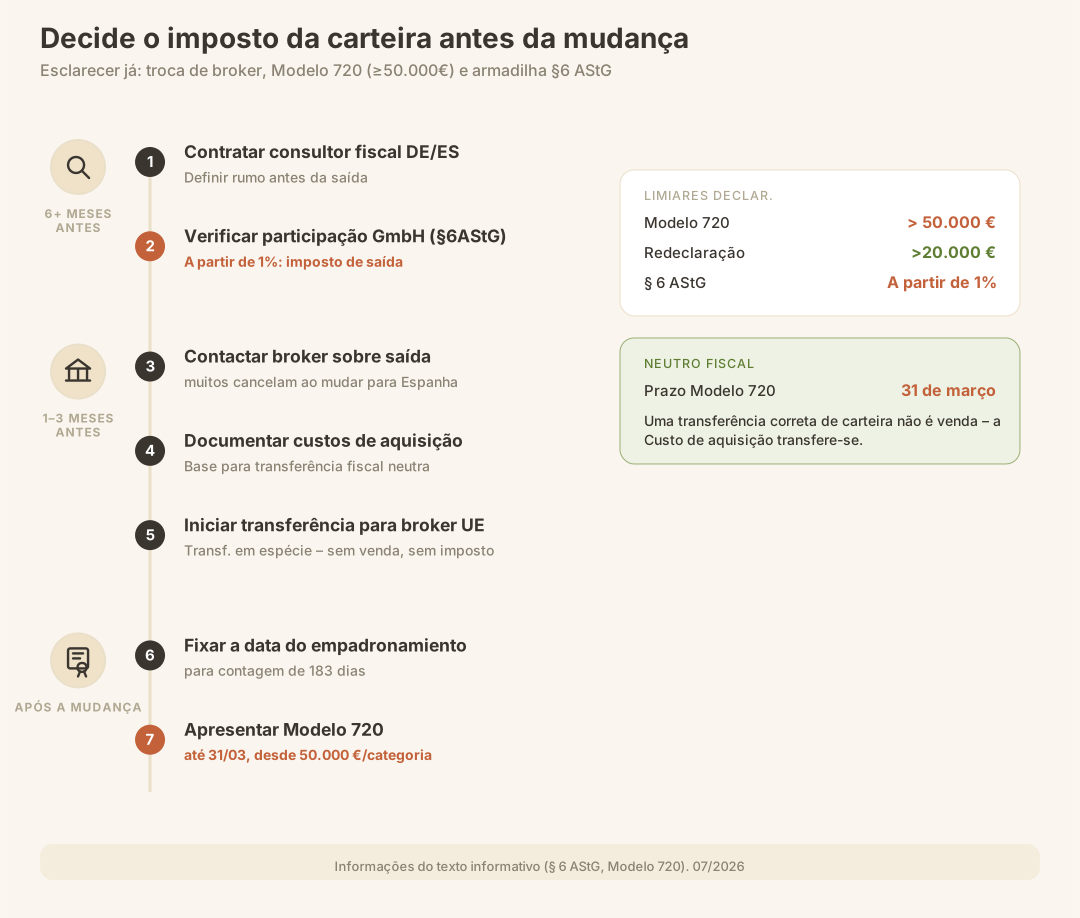
Checklist: Mudança de carteira de investimentos Alemanha–Espanha
Percorre esta lista antes de reservares a carrinha de mudanças:
6+ meses antes da mudança
- Contratar contabilista com experiência Alemanha-Espanha
- Contactar o broker: como reage à mudança de residência para Espanha?
- Verificar participações existentes em GmbH (risco do § 6 AStG)
- Documentar os custos de aquisição de todas as posições da carteira (screenshot/exportação)
- Pesquisar brokers alternativos (a operar em toda a UE)
1–3 meses antes da mudança
- Iniciar a transferência de carteira para um broker compatível (se necessário)
- Confirmar junto do novo broker a transmissão dos custos de aquisição
- Solicitar o número NIE (pré-requisito para contas bancárias espanholas e obrigações fiscais)
- Documentar a data do empadronamiento como data de referência
Depois da mudança (primeiro ano fiscal)
- Preparar o Modelo 720 (prazo: 31 de março do ano seguinte)
- Verificar se o Modelo D-6 é relevante
- Guardar todos os certificados fiscais anuais alemães (para efeitos de crédito ao abrigo da CDT)
- Marcar a primeira consulta do IRPF com um consultor fiscal espanhol
- Abrir uma conta bancária em Espanha
Conclusão
A transferência de carteira de investimentos da Alemanha para Espanha é gerível – mas exige preparação. O risco central não é o imposto sobre mais-valias espanhol em si (que é bastante competitivo face à Alemanha para carteiras de pequena a média dimensão), mas sim a combinação entre o cancelamento da conta na corretora, a falta dos custos de aquisição e obrigações de comunicação em falta, que dificilmente podem ser corrigidas depois de forma económica.
A boa notícia: quem começar seis meses antes da mudança tem tempo para todos os passos. Um consultor fiscal especializado – idealmente alguém que conheça tanto o sistema alemão como o espanhol – não é uma despesa opcional, mas sim o investimento com melhor relação custo-benefício neste tema.
Fontes oficiais
- Lei espanhola do Imposto sobre o Rendimento (IRPF): https://www.boe.es (Ley 35/2006, de 28 de noviembre, del IRPF)
- Modelo 720 – AEAT: https://sede.agenciatributaria.gob.es
- Convenção para Evitar a Dupla Tributação Alemanha–Espanha (BMF): https://www.bundesfinanzministerium.de
- § 6 AStG – Lei Fiscal Externa alemã (tributação de saída): https://www.gesetze-im-internet.de/astg/__6.html
- Lei do Imposto sobre Fundos de Investimento (InvStG): https://www.gesetze-im-internet.de/invstg_2018
- ATIB – Agència Tributària de les Illes Balears: https://www.atib.es
- Modelo D-6 – Ministerio de Economía: https://www.bde.es
Este guia apresenta o enquadramento jurídico geral e não substitui o aconselhamento jurídico ou fiscal para cada caso concreto. As leis e os prazos podem mudar; prevalecem as fontes oficiais indicadas nas ligações.