
Comprar habitatges de bancs a Mallorca: on cercar i què comprovar
Si vols comprar immobles bancaris a Mallorca, probablement cerques un preu avantatjós. Precisament per això convé mirar-los amb calma: s’oferta d’immobles identificats expressament com a procedents d’una liquidació bancària pot ser petita, i un anunci cridaner encara no és cap prova que sigui una bona compra. Passa una cosa semblant amb ses cases de camp abandonades. Una casa que sembla deshabitada pot requerir obres importants, presentar complicacions legals o, senzillament, no estar en venda.
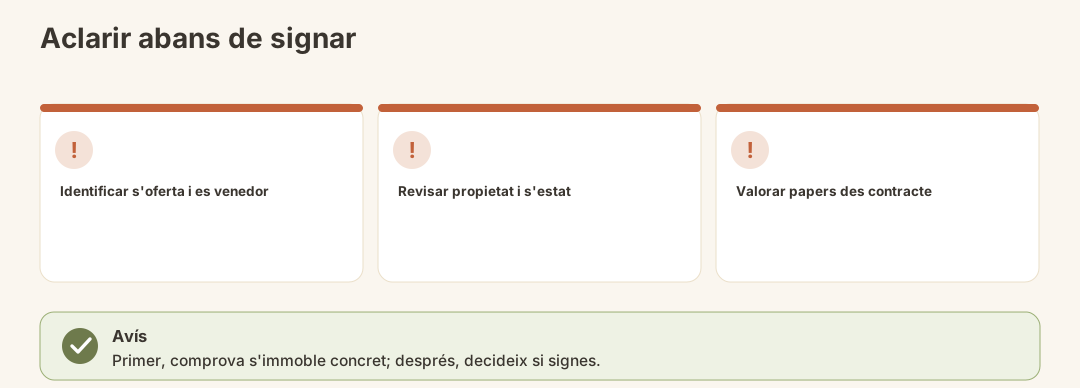
Aquesta guia t’explica on pots cercar aquests immobles i com valorar una oferta. Sabràs per què sa denominació «immoble bancari» no substitueix sa prova de titularitat, quines contradiccions des anuncis justifiquen demanar aclariments i què més s’ha de comprovar en cases i finques antigues. Es fil conductor és senzill: primer identifica s’immoble concret i qui el ven; després, revisa sa documentació i s’estat de s’immoble; i només llavors decideix sobre es preu o si has de signar.
Què és diferent quan compres un immoble bancari a Mallorca?
«Procedent d’una liquidació bancària» descriu s’origen d’una oferta, però no indica necessàriament qui n’és es propietari actual ni quines són ses condicions des contracte. Un immoble es pot anunciar a través d’una empresa de serveis immobiliaris, una agència o un portal generalista. Per això és essencial saber qui està autoritzat a intervenir en sa venda concreta i què es ven realment.
Es preu tampoc no és cap garantia de qualitat. No comparis s’immoble només amb altres ofertes bancàries, sinó també amb cases o pisos de situació, ús i característiques semblants. Quan revisis un immoble de segona mà, t’has de fer ses mateixes preguntes bàsiques que en qualsevol altra compra: coincideixen sa titularitat, ses càrregues, ses dades de sa construcció i s’estat real? En trobaràs més informació a sa guia sobre sa compra d’immobles de segona mà a Mallorca.
On pots trobar immobles bancaris a Mallorca?
Un filtre de cerca per a immobles procedents de liquidacions bancàries és un punt de partida, però no ofereix una visió completa des mercat. Es filtre «Liquidació bancària» d’idealista mostrava dos immobles a Mallorca. Aquests exemples mostren, sobretot, que es resultats poden ser molt diferents:
| Anunci inclòs en es filtre «Liquidació bancària» | Preu de venda | Dades de s’anunci |
|---|---|---|
| Casa unifamiliar aïllada a Portopetro, Santanyí | 1.200.000 € | 7 dormitoris, 311 m² |
| Immoble anunciat com a pis a Felanitx | 525.000 € | 1 dormitori, 718 m²; sa descripció esmenta una antiga sucursal bancària i habitatges |
Això no és un interval de preus des immobles bancaris de s’illa. Es anuncis canvien, i un filtre només recull ses ofertes etiquetades d’aquesta manera. Es resultat de Felanitx també mostra per què convé llegir es títol i sa descripció conjuntament: darrere es títol «Pis» sembla que hi ha un edifici amb usos diferents.
També pots demanar a empreses de serveis immobiliaris i agències si tenen immobles procedents de liquidacions. Entre ses empreses que gestionen aquests immobles a Espanya hi ha Aliseda-Anticipa, Altamira, Solvia, Casaktua i Servihabitat. Si un immoble concret de Mallorca està disponible ara mateix i qui el ven són qüestions que has d’aclarir per a cada oferta.
Nota sobre noltros: mallorca.com també ofereix immobles en venda a Mallorca. mallorca.com publica aquesta guia. Que un immoble hi aparegui no demostra, per si sol, ni que provengui d'una adjudicació bancària ni quina és sa seva situació jurídica.
Hi ha pisos de banc a Palma per menys de 70.000 euros?
Entre es resultats des filtres esmentats no hi havia cap immoble a Palma a aquest preu. Es més barat des dos resultats costava 525.000 euros i era a Felanitx. Això no vol dir que sigui impossible trobar una oferta més barata, però sí que no hauries de basar sa teva planificació en un resultat de cerca sense comprovar.
Si cerques Sareb com a venedor, parteix de s'anunci concret: Qui hi figura com a venedor, qui rep ses ofertes i qui pot acreditar que té dret a vendre? Encara que cerquis cases d'un banc concret, es nom que surt a un anunci no basta com a prova de propietat. S'ha de comprovar qui n'és es propietari amb sa documentació de s'immoble i es registre de sa propietat.
Trobar cases de camp abandonades: no confonguis sa cerca amb sa venda
Una casa que sembla abandonada no és necessàriament una casa sense propietari ni està en venda. Cerca immobles per reformar que estiguin expressament en venda, en lloc de deduir que una casa buida es vol vendre. Es anuncis de finques i cases de camp poden donar una primera pista; si provenen d'una adjudicació bancària és una qüestió a part.
| Casa de camp en venda | Preu de venda | Dades de s'anunci |
|---|---|---|
| Projecte de reforma a Bunyola | 2.300.000 € | 881 m² de superfície construïda |
| Finca a S’Alqueria Blanca | 3.150.000 € | 703 m² de superfície construïda, 17.943 m² de terreny |
| Finca a Pollença | 2.150.000 € | 370 m² de superfície construïda, 12.500 m² de terreny |
Aquests exemples no són ofertes bancàries ni estadístiques de mercat. Mostren que «per reformar», «rural» i «barat» no volen dir sa mateixa cosa. En una casa de camp, a més, s'han de comprovar legalment ses construccions visibles, ses ampliacions i es seus possibles usos. Sa guia sobre sa finca en un terreny rústic explica per què es terreny és especialment important en aquest cas.
Per què hauries de contrastar ses dades des anuncis abans de sa visita
S'oferta de Felanitx és un bon exemple d'una comprovació que comença abans i tot de fer una reserva. S'anunci presenta s'immoble com un pis d'un dormitori i 718 m². Sa descripció, però, també esmenta un soterrani, una planta baixa amb una antiga sucursal bancària i plantes superiors amb pisos.
| Dada de s'anunci de Felanitx | Superfície indicada | Qüestió per aclarir |
|---|---|---|
| Soterrani amb traster | 95 m² | Sa superfície forma part de s'immoble que es ven? |
| Planta baixa amb una antiga sucursal bancària | 213 m² | Quin ús consta per a aquests espais? |
| Plantes superiors amb pisos | 410 m² | Com estan documentats es pisos i ses superfícies? |
Ses superfícies sumen es 718 m² anunciats. Però això encara no aclareix quins espais estan reconeguts legalment com a habitatge ni com es descriu s'immoble en sa documentació. Si detectes discrepàncies com aquestes, demana dades clares sobre s'immoble abans de considerar que es preu és una ganga basant-te en es metres quadrats. Una llista de comprovació per a sa visita t'ajudarà després a contrastar sistemàticament ses dades durant sa visita.
Comprovar sa propietat, ses càrregues i sa normativa urbanística
Abans de prendre una decisió vinculant, has de tenir clar quina parcel·la i quins edificis es venen. Un extracte actualitzat des registre de sa propietat és un punt de partida fonamental; tanmateix, no substitueix ni sa revisió de s'estat de ses construccions ni sa comprovació de ses llicències.
- Identificar s'immoble sense dubtes: Demana ses dades amb què s'identifiquen sa parcel·la i s'edifici anunciats en sa documentació.
- Comprovar sa titularitat i ses càrregues: Compara ses dades des venedor amb ses des registre de sa propietat. Aclareix es drets o ses càrregues inscrits abans d'acceptar ses condicions des contracte. També te pot ajudar sa guia Comprovar es registre de sa propietat a Espanya.
- Contrastar es edificis i ses construccions annexes: Coincideixen allò que has vist durant sa visita, sa documentació de venda i sa situació constructiva documentada? Sobretot en cases antigues, ses construccions auxiliars poden requerir una comprovació específica.
- Aclarir s'ús: Un antic local comercial no és habitatge només perquè estigui situat en es mateix edifici que es pisos. Tampoc no hauries de deduir s'ús permès d'una finca a partir de ses fotos.
Atenció: Un preu de compra baix no resol es problemes amb ses ampliacions no autoritzades. Comprova aquests punts abans de signar; sa guia sobre sa compra d'una casa amb una ampliació il·legal aprofundeix en es tema.
Estat tècnic: especialment important en una casa buida
Si fa temps que no s'utilitzen o són antics, hauries de fer avaluar s'estat des edificis independentment de s'anunci. A ses cases antigues, cal revisar sobretot sa teulada, sa façana i ses instal·lacions. Un informe tècnic abans de signar es contracte pot ajudar a valorar millor ses feines visibles i ses que no es veuen. En trobaràs més informació a sa guia sobre sa inspecció d'habitatges a Mallorca.
En edificis antics, també pot ser rellevant un Informe de Evaluación de Edificio (IEE), per exemple en edificis de més de 50 anys. Si aquest document és necessari per a s'immoble concret, s'ha de comprovar en revisar sa documentació. Tampoc no donis per fet que una reforma o ampliació que vols fer sigui possible sense aclarir-ho abans. Per a ses cases de fora vila, ses llicències d'obra a Mallorca són una qüestió a part.
De sa troballa a sa compra: un ordre lògic
- Guardar s'oferta i anotar ses preguntes: Apunta quins usos, superfícies i parts de s'edifici indica s'anunci.
- Identificar es venedor i allò que es ven: Demana sa documentació de s'immoble i informa't de qui pot formalitzar sa venda de manera vàlida.
- Fer sa revisió jurídica i tècnica: Compara ses dades des registre de sa propietat, ses característiques de sa construcció i s'estat real de s'immoble. Si queden dubtes, consulta professionals independents.
- Calcular totes ses despeses: A més des preu anunciat, tingues en compte ses obres necessàries i ses despeses addicionals de sa compra a Mallorca.
- Només després, valorar es documents des contracte: Aclareix es contingut i ses conseqüències d'una Acord de reserva, abans de signar-lo o pagar doblers.
No és assessorament jurídic ni fiscal: Sa revisió i sa redacció des contracte adequades depenen de s'immoble concret i de ses teves circumstàncies.
Errors més freqüents
- Equiparar «immoble de banc» amb «ganga». Sa via de venda diu poca cosa de s'estat i des preu adequat.
- Confondre una categoria d'un portal amb una prova de titularitat. S'han d'aclarir es venedor i s'immoble a partir de sa documentació.
- Fixar-se només en una superfície de molts metres quadrats. S'anunci de Felanitx mostra com es poden combinar s'ús residencial i altres usos en un mateix anunci.
- Considerar que una casa abandonada està disponible lliurement. Que estigui buida no demostra que es vulgui vendre.
- Calcular es cost de sa reforma només a partir de fotos. En edificis antics, convé revisar sa teulada, sa façana i ses instal·lacions abans de signar es contracte.
Llista de comprovació per a immobles de banc i cases de camp
- És clar quin terreny es ven i quines parts des edificis inclou?
- S'ha aclarit qui és es venedor i si està autoritzat per vendre?
- S'han comprovat sa titularitat i ses càrregues en es registre de sa propietat?
- Coincideixen sa fitxa comercial, sa documentació i sa visita pel que fa a superfícies i usos?
- S'ha comprovat sa situació urbanística des edificis i des annexos?
- S'ha avaluat s'estat de conservació de manera independent?
- Has tengut en compte ses obres necessàries i ses despeses associades a sa compra a l'hora de decidir?
- S'han resolt ses qüestions pendents abans de fer sa reserva o signar?
Què ve després?
Si ses comprovacions no deixen cap qüestió pendent, es contingut des contracte i sa formalització davant notari passen a primer pla. Sa guia sobre es notari en sa compra d'un immoble t'acompanya en aquesta fase. Després de sa compra, convé que planifiquis es manteniment continuat de s'immoble, especialment si és una casa de camp i primer s'hi han de fer obres o no hi vius tot l'any.
Conclusió
Es immobles bancaris i ses cases de camp abandonades no es troben en una única llista fiable de gangues. Es filtres, es professionals i ses ofertes immobiliàries t'ajuden a cercar; sa decisió de compra depèn de s'immoble concret. Comprova primer qui ven què. Després, contrasta es registre de sa propietat, s'ús de s'edificació i s'estat de s'immoble. Un preu d'oferta que sembla baix només és indicatiu quan s'han aclarit aquestes qüestions.
Fonts oficials
- Colegio de Registradores – informació sobre es registre de sa propietat.
- Sede Electrónica del Catastro – informació cadastral oficial.
- Govern de les Illes Balears – informació oficial de s'administració de ses Illes Balears sobre es tràmits autonòmics.
- Boletín Oficial del Estado – normativa espanyola publicada en es diari oficial.