
Reclamar ses despeses de s'hipoteca a Espanya: què revisar
Si has contractat una hipoteca per a un immoble a Espanya, sovint passen anys entre sa cita amb es notari d’aquell moment i una possible devolució. No basta haver pagat despeses: has de distingir quines despeses corresponien a sa constitució de sa hipoteca, quines es varen generar amb sa compra de s’immoble i què diu es teu contracte sobre es repartiment de ses despeses. Per això, si vols reclamar ses despeses hipotecàries a Espanya, convé començar per s’escriptura i ses factures de cada concepte, no per una reclamació global de totes ses despeses associades a sa compra.
En aquesta guia sabràs per què és important sa sentència des Tribunal Suprem espanyol de 2015, quines partides has de revisar i quina documentació pots presentar a s’entitat bancària. També tractam què passa si ja has acabat de pagar sa hipoteca o si es contracte té molts d’anys. D’això, però, no se’n pot deduir un import fix de devolució: depèn des pagaments que has fet i des contracte concret.
Quan es poden reclamar ses despeses hipotecàries a Espanya?
Es punt de partida és sa clàusula de despeses des contracte hipotecari. Es Tribunal Suprem espanyol va declarar abusiva, mitjançant sa sentència 705/2015 de 23 de desembre de 2015, una clàusula que imposava als consumidors ses despeses de notari i d’inscripció de sa hipoteca en es Registre de sa Propietat. Això no vol dir que es reemborsin íntegrament totes ses factures relacionades amb sa compra d’un immoble.
Comprova primer si sa factura en qüestió correspon realment a sa constitució de sa hipoteca. Formalitzar davant notari un contracte de compravenda i inscriure sa propietat no és es mateix que formalitzar i inscriure una hipoteca. També trobaràs una visió general de ses despeses de finançament a sa guia sobre ses despeses associades a ses hipoteques a Espanya.
| Data o resolució | Què implica per a sa teva revisió |
|---|---|
| 23 de desembre de 2015: sentència 705/2015 | Es va declarar abusiu imposar de manera generalitzada als consumidors ses despeses de notari i de registre de sa hipoteca. |
| 16 de juny de 2019: entrada en vigor de sa Llei 5/2019 | Per a ses hipoteques constituïdes després, s’aplica un repartiment legal diferent de ses despeses; s’entitat bancària assumeix sa major part de ses despeses de constitució. |
Atenció: Sa sentència de 2015 no demostra que s’hagin de retornar es tributs ni ses despeses de notari o de registre pagats per sa compra de s’immoble. Separa sa compra des finançament, factura per factura.
Quines despeses es poden reemborsar?
En ses hipoteques més antigues, convé revisar especialment ses despeses de notari, d’inscripció de sa hipoteca en es Registre de sa Propietat i de sa gestoría vinculada a sa hipoteca. Ses despeses de notari es reparteixen a parts iguals; ses despeses d’inscripció de sa hipoteca en es Registre de sa Propietat corresponen a s’entitat bancària. En principi, sa taxació va a càrrec de sa persona que demana es préstec.
| Concepte de despesa | Què cal tenir en compte |
|---|---|
| Notari de s’escriptura hipotecària | Comprovar si correspon un reemborsament parcial; ses despeses es reparteixen a parts iguals. |
| Registre de sa Propietat per a sa inscripció de s'hipoteca | Comprovar si correspon un reemborsament; ses despeses corresponen an es banc. |
| gestoría per a sa tramitació de s'hipoteca | Revisar sa factura i sa clàusula contractual sobre ses despeses. |
| Informe de valoració (taxació) | En principi, és una despesa a càrrec de sa persona prestatària; no s'ha d'equiparar amb ses altres partides. |
| Impost d'actes jurídics documentats (AJD) | No considerar-lo, de manera general, una partida reemborsable des contractes antics. |
Justament amb s'impost d'actes jurídics documentats AJD cal anar alerta: no has de donar per fet que es reemborsarà en es cas de contractes antics. Sa distribució de ses despeses de ses hipoteques noves no es pot interpretar retroactivament com una garantia per a tots es contractes antics. Trobaràs més informació sobre aquest impost a sa guia sobre s'AJD a Espanya.
Què s'aplica a ses hipoteques des de s'entrada en vigor de sa Llei 5/2019?
Des de dia 16 de juny de 2019 es bancs han d'assumir sa major part de ses despeses de constitució de ses hipoteques noves; sa taxació n'és una excepció. Si es teu contracte és d'aquest període, sa pregunta prioritària és una altra: Et varen cobrar una partida que hauria hagut d'assumir es banc? S'impost d'actes jurídics documentats AJD no figura a sa taula següent; sa seva atribució no es basa en sa Llei 5/2019.
| Partides de sa constitució de s'hipoteca | Repartiment de ses despeses des de dia 16 de juny de 2019 |
|---|---|
| Notari | Banc |
| Inscripció de s'hipoteca en es Registre de sa Propietat | Banc |
| Gestoría | Banc |
| Informe de taxació | Prestatari |
No confonguis tampoc aquí sa constitució de s'hipoteca amb ses despeses addicionals de sa compra a Mallorca. Una factura emesa durant sa mateixa visita a sa notaria no ha de correspondre necessàriament a s'hipoteca.
Quina documentació hauries de presentar a s'entitat bancària?
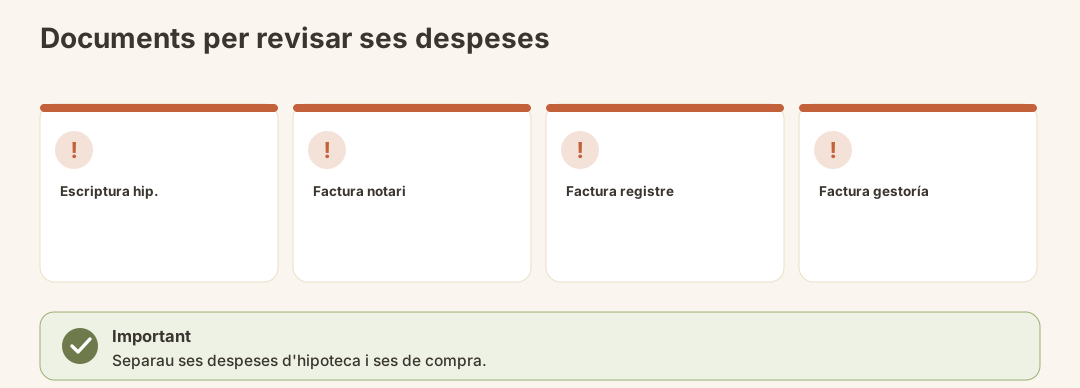
Sa reclamació serà més clara si relaciones es contracte, ses partides de despesa i es pagaments. Per revisar-ho, es necessiten sobretot s'escritura hipotecària i còpies de ses factures corresponents.
| Document | Per a què el necessites |
|---|---|
| Còpia de s'escritura hipotecària | Per revisar sa clàusula de despeses i es contracte. |
| Factura de sa notaria | Per identificar s'import corresponent a s'hipoteca. |
| Factura des Registre de la Propietat | Per atribuir ses despeses d'inscripció a s'hipoteca. |
| Factura de sa gestoría | Per comprovar es servei facturat i s'import. |
| Justificant de s'AJD pagat, si escau, Modelo 600 | Per acreditar es pagament de s'impost, si és rellevant per revisar es teu cas. |
Si et falten factures, demana a s'entitat bancària sa documentació i es desglossament des imports facturats per s'hipoteca. A sa teva relació, diferencia clarament ses factures des finançament de ses de sa compra.
Com presentes sa reclamació a s'entitat bancària?
Pots dirigir sa teva reclamació primer directament a s'entitat bancària que ha finançat s'operació. Encara que tenguis una entitat concreta en ment, sa preparació és sa mateixa: una relació clara i detallada és més útil que demanar simplement «totes ses despeses hipotecàries».
- Revisar s'escritura hipotecària: Cerca sa clàusula sobre sa distribució de ses despeses de notari, registre i tramitació.
- Assigna ses factures: Marca quines partides corresponen a s'hipoteca i quines a sa compra de s'immoble.
- Enumera es pagaments que has fet: Relaciona cada partida reclamada amb sa factura corresponent.
- Demana es reemborsament: Indica a s'entitat bancària ses partides concretes i adjunta-hi còpies des documents.
- Revisa sa resposta: Compara es reemborsament que t'ofereixen amb cada factura, en lloc de mirar només sa suma total.
Guarda es documents originals. Si no pots valorar amb seguretat sa clàusula de despeses o s'assignació d'una factura, fes revisar jurídicament es contracte concret.
Val sa pena reclamar es reemborsament?
Això depèn de ses partides efectivament pagades i reemborsables. Un import elevat des préstec, tot sol, diu poca cosa sobre sa teva reclamació. És especialment important saber si es banc t'ha fet assumir despeses de constitució de s'hipoteca i si les pots acreditar amb factures.
Per això, abans de decidir-te, fes una comparació senzilla: què has pagat de notari, registre i gestoría? Quina part corresponia a s'hipoteca? Què ha pagat ja es banc? Una quantitat fixa de reemborsament per a tots es contractes seria enganyosa.
Pots reclamar despeses d'una hipoteca antiga o ja pagada?
Una hipoteca ja pagada no impedeix d'entrada examinar si es poden recuperar ses despeses. Sa qüestió afecta es pagaments fets quan es va constituir s'hipoteca, no s'import des préstec que encara queda pendent.
En es cas d'un contracte que, per exemple, té deu anys, no hauries de donar per fet ni que tens dret a reclamar ni que sa reclamació queda automàticament exclosa. Si encara es pot fer valer sa reclamació s'ha d'examinar cas per cas. Sobretot amb contractes antics, convé aplegar s'escriptura, ses factures i sa correspondència prèvia abans de refiar-te d'un termini suposat.
Avís: Sa cancel·lació registral d'una hipoteca ja pagada és un tràmit diferent de reclamar es reemborsament de ses despeses de sa seva constitució inicial.
Errors més freqüents
Sumar totes ses despeses associades a sa compra. Sa clàusula de despeses controvertida afecta s'hipoteca. Ses despeses de sa compra de s'immoble s'han de considerar per separat.
Interpretar sa sentència de 2015 com una sentència de reemborsament íntegre. En particular, ses despeses de notari, s'informe de taxació i s'AJD no es poden atribuir indistintament a s'entitat bancària.
Reclamar només un import total. Sense s'escriptura i ses factures individuals, és difícil saber de què consta sa reclamació.
Donar per perduda, sense revisar-la, una hipoteca ja pagada. Sa devolució des préstec i un possible dret a reclamar per ses despeses de constitució pagades anteriorment són qüestions diferents.
Donar per fet que hi ha un termini fix per als contractes antics. Fes revisar si sa reclamació es pot fer valer en es teu cas concret, en lloc de guiar-te només per s'antiguitat des contracte.
Llista de comprovació: tens sa reclamació preparada?
- Tens s'escriptura hipotecària.
- Sa clàusula de repartiment de despeses està marcada.
- Has reunit ses factures de sa notaria, des registre i, si escau, de sa gestoría.
- Ses despeses de compra i ses de constitució de s'hipoteca estan separades.
- Has fet una llista detallada des imports que has pagat.
- Has comprovat si es banc ja s'ha fet càrrec d'algunes partides.
- Si es contracte és antic, has aclarit si sa reclamació es pot fer valer o has previst fer-ho revisar.
Què ve després?
Si es banc respon oferint una devolució, compara cada partida acceptada i rebutjada amb sa teva llista. Si sa resposta és negativa o es càlcul és objecte de disputa, sa justificació és especialment important: es tracta de sa clàusula de despeses, de s'atribució d'una factura o de si sa reclamació es pot fer valer?
Una revisió individual pot aclarir si val sa pena continuar amb es procediment. Això és especialment important si falten documents o si es contracte és antic. Altres qüestions controvertides des teu contracte de préstec —com ara clàusules hipotecàries abusives— no les hauries de mesclar amb sa reclamació de despeses sense revisar-les.
Conclusió
Qui vulgui reclamar sa devolució de ses despeses hipotecàries a Espanya necessita, sobretot, una separació clara de ses factures. Sa sentència 705/2015 posa es focus en ses despeses de constitució de s'hipoteca carregades indiscriminadament a càrrec des consumidors; sa Llei 5/2019 estableix un repartiment diferent per als contractes més recents. Si tens dret a reclamar i quina quantitat et correspon no depèn d'un percentatge general, sinó des contracte, des justificants de pagament i de sa qualificació jurídica de cada partida.
No és assessorament jurídic ni fiscal: En cas de clàusules de despeses controvertides, reclamacions antigues o qüestions fiscals, cal una revisió individual.
Fonts oficials
- Butlletí oficial espanyol BOE – Llei 5/2019 de contractes de crèdit immobiliari.
- Consejo General del Poder Judicial – Justícia i jurisprudència, entre d'altres sa sentència 705/2015 des Tribunal Suprem espanyol.