
Pensions de funcionaris alemanys a Espanya: on tributen?
Qui, com a funcionari jubilat de Deutsche Post o de Deutsche Bahn, trasllada es seu centre de vida a Mallorca, es troba en una situació fiscal especial: sa qüestió de sa tributació de ses pensions de funcionaris a Espanya està, en principi, resolta a favor des afectats: es conveni de doble imposició entre Alemanya i Espanya (DBA) atribueix es dret a gravar-les exclusivament a Alemanya, segons s'article 18, apartat 1. Però, segons informacions de premsa, el desembre de 2025 una instrucció de s'administració tributària de Nordrhein-Westfalen va causar enrenou: de sobte, una part d'aquests pensionistes havia de passar a tributar a Espanya, amb conseqüències econòmiques considerables. A finals de març de 2026 es va aclarir que no seria així. Aquesta guia explica què va passar, per què, així i tot, convé que actuïs i com t'empara es DBA en circumstàncies normals.
- Imposts com a resident a Mallorca — nocions bàsiques de s'IRPF per a tots es residents
Tributació d’una pensió pública alemanya a Espanya
Explicació
Rendimiento del trabajo són els ingressos del treball i de pensions. Indica la teva pensió pública bruta anual actual; el primer any, l’import realment cobrat. El valor inicial és un exemple, no una estadística: no hi ha una pensió mitjana oficial dels emigrants.
Explicació
El teu primer cobrament efectiu determina el dret d’Alemanya a gravar i el límit del conveni segons el Protocol VI, independentment de l’any del càlcul.
Explicació
Mínimo personal és el mínim personal exempt a Espanya. La teva edat al final de l’exercici determina els increments per edat; els mínims estatal i balear es calculen per separat.
- Impost total · previsió
- 8.346,95 €
- Impost alemany · previsió
- 1.080,00 €
- Impost espanyol després de la deducció · previsió
- 7.266,95 €
- Net del brut total (pensió més altres ingressos)
- 31.253,05 €
Normativa vigent a 1 de gener del 2026
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
Es conveni de doble imposició i es principi de s'estat pagador
Es conveni de doble imposició entre Alemanya i Espanya (DBA) estableix quin país té es dret a gravar determinats tipus d'ingressos. Per a ses persones que cobren una pensió, hi ha una distinció decisiva:
| Tipus d'ingressos | Dret a gravar-los segons es DBA | Article |
|---|---|---|
| Pensió pública de sa Deutsche Rentenversicherung | Espanya (estat de residència) | Art. 17 |
| Pensió de funcionari pagada per una caixa pública | Alemanya (estat pagador) | Art. 18 Abs. 1 |
| Pensió privada / pensió d'empresa | Espanya (estat de residència) | Art. 17 |
Es denominat principi de s'estat pagador estableix que, si una pensió es paga amb fons públics d'un estat signant, aquest estat —i només aquest— té es dret a gravar-la. Per als funcionaris de s'administració federal, aquest estat és clarament Alemanya.
A sa pràctica, això vol dir que qui viu a Mallorca i només cobra una pensió de funcionari no ha de presentar cap declaració de s'impost sobre sa renda (IRPF) a Espanya i paga es seus imposts a Alemanya, amb ses exempcions fiscals que s'hi apliquen.
Atenció: Aquesta norma només s'aplica a ses pensions pagades amb fons públics. Qui, a més, cobra una pensió pública de sa Deutsche Rentenversicherung o té ingressos privats ha de fer revisar es seu cas per separat.
Què va passar el desembre de 2025: sa instrucció de s'OFD
Segons informacions de Mallorca Zeitung, el desembre de 2025 una direcció superior d'Hisenda de Nordrhein-Westfalen va emetre una instrucció —ses informacions esmenten Düsseldorf en un cas i Köln en un altre— que no s'ha publicat. Es punt central era que es principi de s'estat pagador ja no s'havia d'aplicar als funcionaris jubilats de determinades empreses abans estatals, concretament Deutsche Post i Deutsche Bahn. S'argumentava, en essència, que, després de sa privatització, es serveis postals i ferroviaris ja no constituïen una «caixa pública» en es sentit des DBA.
Ses conseqüències haurien estat greus: aquest col·lectiu hauria hagut de tributar per sa seva pensió a Espanya, amb uns tipus progressius de s'IRPF que poden arribar fins a un 47 %, i sense es avantatges fiscals alemanys, com sa deducció per edat o es mínim exempt general.
Què hauria significat concretament sa disposició de s'OFD
| Situació | Resultat fiscal segons sa disposició de s'OFD |
|---|---|
| Pensió de fins a aproximadament 12.000 euros/any (persona soltera) | Subjecta a impostos a Espanya, però per davall des llindar exempt |
| Pensió de 20.000 euros/any (persona soltera) | Impost espanyol IRPF, sense es mínim exempt alemany |
| Pensió de 30.000 euros/any (matrimoni) | Sense s'avantatge fiscal alemany de sa tributació conjunta, impost total més alt |
| Persones afectades amb una liquidació tributària vigent | Cal presentar una reclamació dins es termini establert |
Atenció: Sa disposició va arribar sense avís previ i va agafar moltes persones afectades completament per sorpresa. Qui ja havia rebut una liquidació tributària modificada havia de reaccionar dins es termini establert.
Bones notícies: disposició revocada (març 2026)
A finals de març de 2026, Mallorca Zeitung va informar que s'havia revocat sa instrucció amb es suport des Bundesfinanzministerium. No disposam de cap disposició publicada ni de cap escrit des BMF sobre aquesta qüestió. Per això, qui hagi rebut una liquidació tributària basada en sa instrucció hauria de fer-la revisar.
Es funcionaris jubilats de Deutsche Post i Deutsche Bahn que tenen es centre de vida i sa residència fiscal a Espanya continuen subjectes exclusivament a sa legislació fiscal alemanya segons s'article 18, apartat 1, des DBA. Per tant, es beneficien de:
- es mínim exempt alemany (2026: 12.096 euros per a persones solteres, 24.192 euros per a matrimonis amb tributació conjunta)
- sa deducció fiscal alemanya per edat
- sa tributació conjunta alemanya des cònjuges
Nota: Qui, mentrestant, hagi rebut una liquidació tributària modificada emesa segons sa disposició temporal de s'OFD hauria de comprovar, malgrat aquesta tranquil·litat general, si cal presentar una reclamació formal. Ses liquidacions no es corregeixen automàticament.
Qui està afectat, exactament? Funcionaris de Deutsche Post, Deutsche Bahn i altres organismes
Sa discussió sobre sa disposició de s'OFD afectava sobretot funcionaris que havien treballat a Deutsche Post o Deutsche Bahn, dues empreses que abans eren estatals i que es varen privatitzar. Ara bé, es seus funcionaris continuen essent funcionaris federals i cobren sa pensió a través d'organismes estatals (especialment sa Bundesanstalt für Post und Telekommunikation, BAnst PT).
| Tipus de pensió | Entitat pagadora | Classificació segons es DBA |
|---|---|---|
| Pensió derivada de sa condició de funcionari federal (general) | Tresoreria federal / autoritat competent | Caixa pública → Art. 18, apartat 1 |
| Pensió d'un antic funcionari de correus | Bundesanstalt für Post und Telekommunikation (BAnst PT) | Havia estat objecte de controvèrsia; ara torna a ser aplicable s'Art. 18, apartat 1 |
| Pensió d'un antic funcionari ferroviari | Organisme competent en matèria de pensions | Havia estat objecte de controvèrsia; ara torna a ser aplicable s'Art. 18, apartat 1 |
| Pensió del sistema públic (DRV) | Deutsche Rentenversicherung | Art. 17 → tributació a Espanya |
| Pensió privada / d'empresa | Asseguradora / caixa de pensions | Art. 17 → tributació a Espanya |
Nota: Qui cobra tant una pensió de funcionari com una pensió del sistema públic té una obligació fiscal repartida: sa pensió de funcionari tributa a Alemanya i sa pensió del sistema públic, a Espanya. Això sol requerir presentar declaracions d'imposts a tots dos països.
Residència fiscal a Espanya: quan t'afecta realment?
Sa qüestió des DBA només se planteja si realment ets resident fiscal a Espanya. Sa legislació fiscal espanyola (article 9 de sa Llei de l'IRPF, Llei 35/2006) estableix diversos criteris; basta que se'n compleixi un:
- Regla des 183 dies: Passes més de 183 dies durant s'any natural (de dia 1 de gener a dia 31 de desembre) a Espanya. No cal que siguin dies consecutius.
- Centre d'interessos econòmics:Sa major part des teus interessos econòmics se troba a Espanya.
- Centre d'interessos familiars:Es teu cònjuge (si no viviu separats) o es teus fills menors d'edat resideixen a Espanya.
Atenció: Qui passa menys de 183 dies a Espanya, però té es centre d'interessos vitals permanentment a Mallorca (família, habitatge, compte bancari), també pot ser considerat resident fiscal. Es límit de 183 dies és només una de ses diverses proves.
Qui és considerat no resident —és a dir, qui realment passa menys de 183 dies a Espanya i no hi té es centre d'interessos vitals permanent— no està subjecte a s'IRPF, sinó a s'impost sobre sa renda de no residents (IRNR). Ara bé, això normalment no és es cas de qui se'n va a viure a Mallorca de manera permanent. En trobaràs més informació a sa guia Impost sobre sa renda de no residents a Espanya.
Sa situació fiscal a sa pràctica per a pensionistes funcionaris a Mallorca
Per a pensionistes funcionaris residents a Mallorca, sa situació segons sa legislació vigent és sa següent:
Pas a pas: com determinar sa situació fiscal
- Comprovar sa residència fiscal: Vius més de 183 dies/any a Mallorca o hi tens es centre d'interessos vitals? → Sí: ets resident fiscal a Espanya.
- Determinar es tipus d'ingressos: Només cobres una pensió de funcionari d'Alemanya? → En aquest cas, s'aplica s'article 18 apartat 1 DBA.
- Obligació tributària a Alemanya: Sa teva pensió tributa a Alemanya davant es Finanzamt Neubrandenburg (competent per a pensionistes residents a s'estranger).
- Obligació tributària a Espanya: En principi, no tens obligació de declarar sa pensió a s'IRPF (sempre que no tenguis altres ingressos que hagin de tributar a Espanya).
- Comprovar si és un cas mixt: A més, cobres una pensió contributiva, ingressos per lloguer o altres ingressos? → Cal valorar cada ingrés per separat i consultar un assessor fiscal.
- Revisar ses liquidacions: Ja tens una liquidació modificada de sa fase de resolucions de s'OFD? → Comprova si pots presentar un recurs.
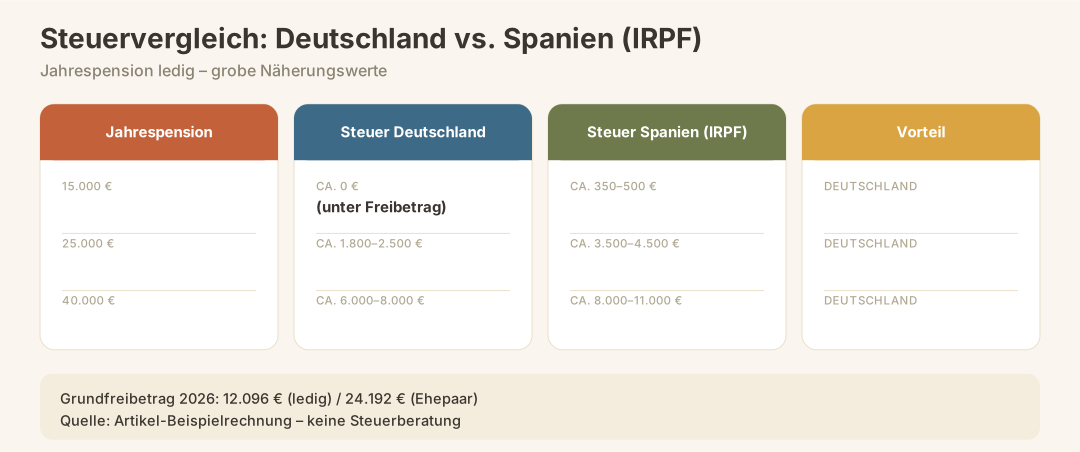
Comparació: tributació de sa pensió a Alemanya i s'IRPF a Espanya (exemple de càlcul)
| Pensió anual (persona soltera) | Impost a Alemanya (aprox.) | IRPF a Espanya (aprox.) | Opció més avantatjosa |
|---|---|---|---|
| 15.000 euros | Aprox. 0 euros (per davall des mínim exempt de 12.096 + reducció per edat) | Aprox. 350–500 euros | Alemanya |
| 25.000 euros | Aprox. 1.800–2.500 euros | Aprox. 3.500–4.500 euros | Alemanya |
| 40.000 euros | Aprox. 6.000–8.000 euros | Aprox. 8.000–11.000 euros | Alemanya |
Avís: Aquestes xifres són estimacions molt simplificades i només serveixen d'exemple. Sa teva càrrega fiscal concreta depèn d'altres ingressos, deduccions, sa situació familiar i sa base de càlcul. Consulta un assessor fiscal amb experiència en convenis per evitar sa doble imposició.
Obligacions de comunicació i tràmits administratius: què has de fer a Alemanya i a Espanya
Encara que s'obligació de tributar continuï essent a Alemanya, hi ha tràmits administratius a totes dues bandes.
A Alemanya
- Finanzamt Neubrandenburg s'encarrega des jubilats i pensionistes que resideixen a l'estranger i perceben ingressos d'Alemanya.
- Has de continuar presentant una declaració alemanya de s'impost sobre sa renda.
- Has de comunicar a s'oficina tributària alemanya es canvi de residència a Espanya i poder presentar un certificat de residència fiscal (Certificado de Residencia Fiscal).
- Donar de baixa es domicili alemany és formalment necessari per deixar d'estar subjecte a s'obligació tributària il·limitada a Alemanya, però això no resol automàticament totes ses qüestions fiscals.
A Espanya
- Empadronamiento (inscripció en es padrón municipal) – base imprescindible per a tota sa resta. Més informació: Empadronamiento Mallorca
- Residencia (NIE + dret de residència com a ciutadà de sa UE) s'ha de sol·licitar. Més informació: Residencia Espanya
- Certificado de Residencia Fiscal s'ha de sol·licitar a s'oficina tributària espanyola; aquest justificant és important per a s'oficina tributària alemanya.
- Declaració d'IRPF: si sa teva única font d'ingressos és sa pensió de funcionari i aquesta tributa a Alemanya, per regla general no tens obligació de presentar sa declaració a Espanya. En canvi, si també has obtingut ingressos a Espanya (p. ex., ingressos de lloguer), pot ser necessari presentar-ne una.
| Organisme | Funció | Competència |
|---|---|---|
| Finanzamt Neubrandenburg | Declaració de sa renda alemanya per a pensionistes residents a s'estranger | Alemanya |
| Agencia Tributaria (AEAT) | Administració tributària espanyola | Espanya |
| Ayuntamiento (oficina municipal) | Empadronament | Mallorca |
| Policía Nacional | Residència / NIE | Mallorca |
Modelo 720 i altres obligacions de declaració a Espanya
Qui té sa residència fiscal a Espanya pot estar subjecte a altres obligacions de declaració espanyoles, encara que sa pensió tributi a Alemanya.
- Modelo 720: Es patrimoni a s'estranger (comptes bancaris, valors mobiliaris, immobles fora d'Espanya) de més de 50.000 euros per categoria s'ha de declarar. Més informació: Obligació de presentar es Modelo 720
- Impost sobre es patrimoni (Impuesto sobre el Patrimonio): Si tens sa residència fiscal i un patrimoni total elevat, pot ser que hagis de pagar s'impost espanyol sobre es patrimoni.
- S'obligació tributària a Alemanya es manté: Qui estava subjecte a s'obligació tributària il·limitada a Alemanya i només dona de baixa es domicili, sense complir tots es requisits, pot quedar subjecte a una obligació tributària limitada ampliada.
Atenció: Sa llei alemanya de fiscalitat exterior preveu, en determinats casos, una tributació posterior si te trasllades a un país de baixa tributació. Ara bé, Espanya no es considera automàticament un país de baixa tributació segons aquesta normativa. Tot i així, fes que revisin es teu cas abans de sa mudança.
Errors més freqüents sobre sa pensió de funcionari i Espanya
Aquest apartat no és un tràmit teòric obligatori: reflecteix ses preguntes que es repeteixen una vegada i una altra a sa pràctica.
- «Ja no pag imposts a Alemanya perquè visc a Espanya.» Fals: es funcionaris jubilats continuen pagant es seus imposts a Alemanya, a s'organisme Finanzamt Neubrandenburg.
- «Es funcionaris de correus i des ferrocarril són diferents des funcionaris ordinaris.» Durant un temps va ser motiu de controvèrsia, però ara s'ha tornat a aclarir: també estan inclosos dins s'article 18, apartat 1, des DBA.
- «No he de presentar cap declaració d'imposts a Espanya.» És cert pel que fa a sa pensió mateixa, però no si també tens ingressos subjectes a tributació a Espanya o casos mixtos.
- «Sa resolució de s'OFD no m'ha afectat, així que no he de fer res.» Comprova, tanmateix, si t'han modificat sa liquidació d'imposts durant es període transitori de desembre de 2025 a març de 2026. Ses liquidacions modificades no es reverteixen automàticament.
- «Es Modelo 720 no m'afecta perquè pag imposts a Alemanya.» Fals: es Modelo 720 és una obligació de declaració espanyola per a residents fiscals, independentment d'on paguis s'impost sobre sa renda.
- «Es DBA em protegeix completament de sa doble imposició.» Es DBA determina quin país té es dret d'imposició, però no evita que tenguis obligacions de declaració a Espanya ni que es casos mixtos siguin complicats.
- «Sa meva dona cobra una pensió pública; això no canvia res.» Sí que canvia: ses pensions públiques tributen a Espanya segons s'article 17 des DBA. En es matrimonis amb diferents tipus d'ingressos, s'han de gestionar dos sistemes fiscals separats.
I després, què? Temes estretament relacionats amb sa pensió
Sa tributació de sa pensió és només una peça de sa teva situació fiscal i jurídica a Mallorca. Aquests temes hi estan directament relacionats:
- Tributació de sa pensió pública alemanya a Espanya: Si, a més de sa pensió de funcionari, també cobres una pensió pública, s'apliquen altres normes. Tributació de sa pensió pública alemanya a Espanya
- Deduccions de s'IRPF a ses Balearen: Encara que sa pensió de funcionari no estigui subjecta a s'IRPF, altres ingressos sí que ho poden estar. Deduccions de s'IRPF a ses Balearen
- Assegurança mèdica a Espanya: Si ets jubilat procedent d'Alemanya, en determinades circumstàncies pots utilitzar es formulari S1. Formulari S1 a Espanya
- Testament espanyol: Convé deixar resoltes ses herències transfrontereres. Testament espanyol
- Gestoría: Una gestoría local s'encarrega de moltes d'aquestes gestions. Gestoría a Espanya
Llista de comprovació: un funcionari jubilat es trasllada a Mallorca
Fes servir aquesta llista de comprovació com a punt de partida: no substitueix s'assessorament individual, però ofereix una visió general estructurada.
Abans de sa mudança
- Aclarir com es classifica sa pensió pròpia segons es DBA (prové d'una caixa pública, sí o no?)
- Identificar es casos mixtos (pensió pública, pensió privada, ingressos de lloguer)
- Donar-se de baixa des domicili a Alemanya i informar-ne s'oficina tributària alemanya
- Sol·licitar que Finanzamt Neubrandenburg sigui s'oficina tributària competent
- Contractar un assessor fiscal amb coneixements des DBA
Després de sa mudança
- Sol·licitar s'empadronament en es municipi de Mallorca
- Sol·licitar sa residència / NIE
- Sol·licitar es certificat de residència fiscal a s'AEAT
- Revisar es Modelo 720 (patrimoni a l'estranger superior a 50.000 euros per categoria)
- Revisar ses liquidacions tributàries rebudes durant es període desembre 2025 – març 2026
- Garantir sa cobertura sanitària (formulari S1 o assegurança mèdica privada)
- Fer redactar un testament espanyol
Conclusió
Sa bona notícia pesa més: després de sa revocació de sa resolució de s'OFD, es principi de tributació a s'estat pagador torna a aplicar-se sense restriccions an es funcionaris de correus i ferrocarrils. Un funcionari jubilat que viu a Mallorca paga s'impost sobre sa renda de sa seva pensió a Alemanya, amb es mínim exempt i sa reducció fiscal per edat, que el 2026 són de 12.096 euros (persona soltera) o 24.192 euros (matrimoni, tributació conjunta). Per a sa majoria d'imports de pensió, això és clarament més avantatjós que tributar dins es sistema espanyol de s'IRPF.
Ara bé, s'episodi de sa resolució de s'OFD mostra amb quina rapidesa poden canviar ses instruccions administratives i com n'és d'important revisar activament ses liquidacions pròpies. Qui hagi rebut una liquidació modificada durant es període transitori (desembre 2025 a març 2026) no hauria de confiar que sa qüestió es resolgui tota sola.
A més, tan bon punt s'afegeixen altres fonts d'ingressos a sa pensió —pensió pública, ingressos de lloguer o rendiments del capital—, sa situació es complica ràpidament.
Fonts oficials
- Conveni de doble imposició entre Alemanya i Espanya (DBA): Article 17 (pensions) i article 18 (pensions de jubilació/funció pública) — https://www.bundesfinanzministerium.de
- Llei espanyola de s'IRPF (Ley 35/2006), article 9: Residència fiscal — https://www.boe.es
- Agencia Tributaria (AEAT): Oficina tributària espanyola competent en matèria d'IRPF i Modelo 720 — https://www.agenciatributaria.es
- Finanzamt Neubrandenburg: Oficina tributària competent per a pensionistes residents a l’estranger a Alemanya — https://www.finanzamt-neubrandenburg.de
- Bundesanstalt für Post und Telekommunikation Deutsche Post (BAnst PT): Organisme pagador de ses pensions des funcionaris de Correus — https://www.banst-pt.de
- Mallorca Zeitung – article original sobre sa resolució de s’OFD (març 2026): https://www.mallorcazeitung.es/geld/2026/03/22/auswandern-nach-mallorca-steuerfalle-fur-128157214.html
- Mallorca Zeitung – aclariment tranquil·litzador (març 2026): https://www.mallorcazeitung.es/geld/2026/03/31/auswandern-nach-mallorca-entwarnung-fur-128620161.html
Si sa pensió prové de Suïssa
Sí, entre Suïssa i Espanya hi ha un conveni propi per evitar sa doble imposició en matèria d’imposts sobre sa renda i es patrimoni. Es va signar el 1966 i posteriorment es va modificar. Qui viu a Mallorca i percep prestacions de Suïssa ha de consultar, per tant, es conveni entre Suïssa i Espanya, i no ses disposicions des conveni entre Alemanya i Espanya explicades en aquesta pàgina.
Quin estat pot gravar una pensió depèn, entre altres factors, de sa residència fiscal i des tipus de prestacions. Sa mera existència des conveni no determina on s’ha de tributar per una pensió concreta. Nota: Això no constitueix assessorament jurídic ni fiscal; convé que un professional examini cada cas.
Aquesta guia ofereix una visió general de la normativa aplicable i no substitueix l’assessorament jurídic o fiscal per a cada cas concret. Les lleis i els terminis poden canviar; cal atenir-se a les fonts oficials enllaçades.