
Récupérer les frais d’hypothèque en Espagne : vos droits et les démarches à suivre
Si vous avez souscrit un prêt hypothécaire pour un bien immobilier en Espagne, plusieurs années peuvent s’écouler entre la signature chez le notaire et un éventuel remboursement. Le fait d’avoir payé des frais ne suffit pas : vous devez distinguer les frais liés à la constitution de l’hypothèque de ceux liés à l’achat du bien, et vérifier ce que prévoit votre contrat quant à leur répartition. Pour demander un remboursement, commencez donc par examiner l’acte et chaque facture, plutôt que de réclamer en bloc tous les frais annexes à l’achat.
Ce guide vous explique pourquoi l’arrêt rendu en 2015 par la Cour suprême espagnole est important, quels frais vérifier et quels documents présenter à la banque. Il aborde aussi le cas des prêts hypothécaires déjà remboursés et des contrats signés il y a de nombreuses années. Il n’existe toutefois pas de montant de remboursement fixe : tout dépend des sommes que vous avez payées et des clauses de votre contrat.
Dans quels cas peut-on récupérer les frais d’hypothèque en Espagne ?
Commencez par examiner la clause du contrat de prêt hypothécaire relative aux frais. Dans son arrêt 705/2015 du 23 décembre 2015, la Cour suprême espagnole a jugé abusive une clause qui mettait à la charge des consommateurs les frais de notaire et d’inscription de l’hypothèque au registre foncier. Cela ne signifie pas que toutes les factures liées à un achat immobilier sont intégralement remboursables.
Vérifiez d’abord si la facture en question concerne bien la constitution de l’hypothèque. L’établissement de l’acte de vente et l’inscription du droit de propriété au registre ne sont pas la même chose que l’établissement de l’acte hypothécaire et l’inscription de l’hypothèque. Vous trouverez aussi une vue d’ensemble des frais de financement dans notre guide consacré aux frais annexes d’un prêt hypothécaire en Espagne.
| Date ou décision | Ce qu’il faut en retenir pour votre dossier |
|---|---|
| 23 décembre 2015 : arrêt 705/2015 | Une clause mettant systématiquement les frais de notaire et d’inscription de l’hypothèque au registre à la charge des consommateurs a été jugée abusive. |
| 16 juin 2019 : entrée en vigueur de la loi 5/2019 | Pour les hypothèques constituées après cette date, la loi prévoit une autre répartition des frais : la banque prend en charge la majeure partie des frais de constitution de l’hypothèque. |
Attention : le jugement de 2015 ne signifie pas que les impôts, les frais de notaire ou les frais d’enregistrement payés lors de l’achat du bien immobilier doivent être remboursés. Distinguez les frais liés à l’achat de ceux liés au financement, facture par facture.
Quels frais peuvent faire l’objet d’un remboursement ?
Pour les anciens prêts hypothécaires, il vaut notamment la peine d’examiner les frais de notaire, les frais d’inscription de l’hypothèque au registre foncier et les frais de Gestoría liés au prêt. Les frais de notaire sont partagés à parts égales ; les frais d’inscription de l’hypothèque au registre foncier sont à la charge de la banque. En principe, l’emprunteur paie les frais d’expertise immobilière.
| Type de frais | Ce qu’il faut vérifier |
|---|---|
| Frais de notaire pour l’acte hypothécaire | Vérifiez si vous pouvez obtenir un remboursement partiel : les frais sont partagés à parts égales. |
| Frais d’inscription de l’hypothèque au registre foncier | Vérifiez si vous pouvez obtenir un remboursement : ces frais sont à la charge de la banque. |
| Frais de Gestoría pour les démarches liées à l’hypothèque | Examinez la facture et la clause du contrat relative à la répartition des frais. |
| Expertise immobilière (tasación) | En principe, ces frais sont à la charge de l’emprunteur : ne les assimilez pas aux autres frais. |
| Taxe sur les actes juridiques documentés (AJD) | Ne partez pas du principe que cette taxe est remboursable pour les anciens contrats. |
Pour la taxe sur les actes juridiques documentés (AJD), la prudence s’impose : ne partez pas du principe que vous obtiendrez un remboursement pour un ancien contrat. Les règles de répartition des frais applicables aux nouveaux prêts hypothécaires ne garantissent pas le remboursement de tous les anciens contrats. Pour en savoir plus sur cette taxe, consultez notre guide sur l’AJD en Espagne.
Quelles règles s’appliquent aux prêts hypothécaires depuis l’entrée en vigueur de la loi 5/2019 ?
Depuis le 16 juin 2019, les banques doivent prendre en charge la plupart des frais liés à la constitution d’une nouvelle hypothèque, à l’exception de l’expertise du bien. Si votre contrat date de cette période, la question à vous poser est donc la suivante : vous a-t-on facturé des frais que la banque aurait dû payer ? La taxe sur les actes juridiques documentés (AJD) ne figure pas dans le tableau ci-dessous : sa prise en charge n’est pas régie par la loi 5/2019.
| Frais liés à la constitution de l’hypothèque | Prise en charge depuis le 16 juin 2019 |
|---|---|
| Notaire | Banque |
| Inscription de l’hypothèque au registre foncier | Banque |
| Gestoría | Banque |
| Expertise du bien | Emprunteur |
Là encore, ne confondez pas les frais liés à la constitution de l’hypothèque avec les frais annexes à l’achat d’un bien à Majorque. Une facture établie lors du même rendez-vous chez le notaire ne concerne pas nécessairement l’hypothèque.
Quels documents devez-vous présenter à la banque ?
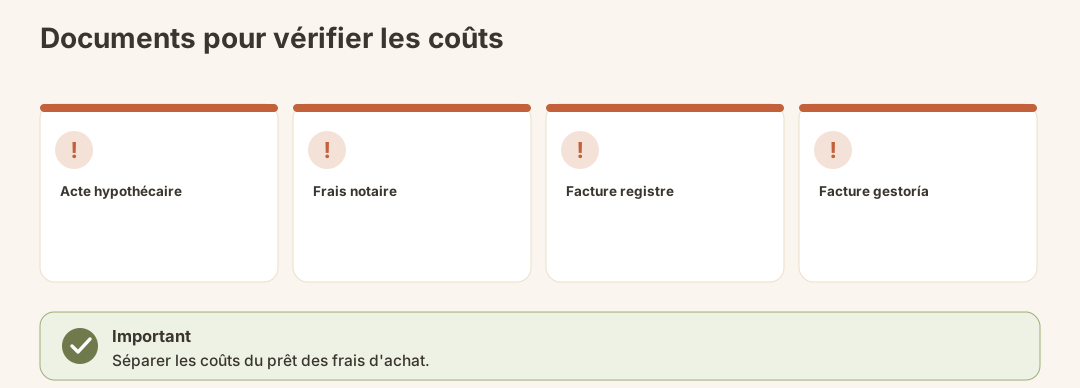
Pour étayer votre demande, rapprochez le contrat, les différents frais et les paiements effectués. Vous aurez notamment besoin de l’acte hypothécaire et de copies des factures concernées.
| Document | À quoi il vous sert |
|---|---|
| Copie de l’acte hypothécaire | À vérifier la clause relative aux frais et le contrat. |
| Facture du notaire | À identifier le montant correspondant à l’hypothèque. |
| Facture du registre foncier | À déterminer les frais d’inscription liés à l’hypothèque. |
| Facture de la Gestoría | À vérifier la prestation facturée et son montant. |
| Justificatif du paiement de l’AJD, le cas échéant le Modelo 600 | À prouver le paiement de cette taxe, si cela est pertinent pour l’examen de votre dossier. |
Si vous n’avez pas toutes les factures, demandez à la banque les documents manquants ainsi que le détail des sommes facturées au titre de l’hypothèque. Dans votre récapitulatif, distinguez clairement les factures liées au financement de celles liées à l’achat.
Comment déposer votre demande auprès de la banque ?
Vous pouvez d’abord adresser votre demande directement à la banque qui a financé votre prêt. Même si vous avez déjà une banque précise en tête, la préparation reste la même : un décompte détaillé et justifié sera plus utile qu’une simple demande de remboursement de « alle Hypothekenkosten ».
- Examinez l’acte hypothécaire : repérez la clause qui répartit les frais de notaire, d’inscription au registre et de gestion du dossier.
- Classez les factures : distinguez les frais liés à l’hypothèque de ceux liés à l’achat du bien immobilier.
- Recensez vos paiements : associez chaque somme dont vous demandez le remboursement à la facture correspondante.
- Demandez le remboursement : indiquez à la banque les frais précis que vous réclamez et joignez des copies des justificatifs.
- Examinez la réponse : comparez toute proposition de remboursement aux différentes factures, sans vous limiter au montant total.
Conservez vos documents originaux. Si vous avez un doute sur la clause relative aux frais ou sur la nature d’une facture, faites examiner votre contrat par un professionnel du droit.
Vaut-il la peine de demander un remboursement ?
Tout dépend des frais que vous avez effectivement payés et qui peuvent vous être remboursés. Le montant du prêt, à lui seul, ne permet guère d’évaluer votre demande. L’essentiel est de savoir si la banque vous a fait payer des frais liés à la constitution de l’hypothèque et si vous disposez des factures correspondantes.
Avant de prendre une décision, faites donc un tableau simple : combien avez-vous payé pour le notaire, l’inscription au registre et la Gestoría ? Quelle part de ces frais concernait l’hypothèque ? Quels frais la banque a-t-elle déjà pris en charge ? Un montant forfaitaire de remboursement applicable à tous les contrats serait trompeur.
Pouvez-vous demander le remboursement des frais d’une hypothèque ancienne ou déjà remboursée ?
Le fait que le prêt hypothécaire soit remboursé n’empêche pas, à lui seul, d’examiner une demande de remboursement des frais. Celle-ci porte sur les sommes payées lors de la constitution de l’hypothèque, et non sur le montant restant dû au titre du prêt.
En revanche, si votre contrat date, par exemple, de 10 ans, ne partez ni du principe que vous avez nécessairement droit à un remboursement ni de celui que votre demande est automatiquement exclue. Il faut examiner votre situation pour déterminer si votre demande peut encore aboutir. Pour les contrats anciens en particulier, mieux vaut réunir l’acte, les factures et vos échanges précédents avant de vous fier à une hypothèse concernant les délais.
À noter : la radiation d’une hypothèque déjà remboursée du registre foncier est une démarche distincte de la demande de remboursement des frais liés à sa constitution initiale.
Les erreurs les plus fréquentes
Regrouper tous les frais liés à l’achat. La clause de répartition des frais contestée concerne l’hypothèque. Les frais liés à l’achat du bien immobilier doivent être examinés séparément.
Considérer la décision de 2015 comme imposant un remboursement intégral. Les frais de notaire, d’expertise et l’AJD ne peuvent pas tous être mis indistinctement à la charge de la banque.
Réclamer uniquement un montant global. Sans l’acte et les factures détaillées, il est difficile de comprendre ce que comprend la demande.
Écarter sans vérification une hypothèque déjà remboursée. Le remboursement du prêt et un éventuel droit au remboursement des frais de constitution de l’hypothèque payés auparavant sont 2 questions distinctes.
Supposer qu’un délai fixe s’applique aux anciens contrats. Faites vérifier si votre demande peut encore être présentée dans votre cas, au lieu de vous fier uniquement à l’ancienneté du contrat.
Liste de contrôle : votre demande est-elle prête ?
- Vous disposez de l’acte hypothécaire.
- Vous avez repéré la clause de répartition des frais.
- Vous avez rassemblé les factures du notaire, du registre et, le cas échéant, de la Gestoría.
- Vous avez séparé les frais d’achat de ceux liés à la constitution de l’hypothèque.
- Vous avez détaillé les montants que vous avez payés.
- Vous avez vérifié si la banque a déjà pris en charge certains frais.
- Si votre contrat est ancien, vous avez vérifié si votre demande peut encore être présentée ou prévu de le faire.
Et ensuite ?
Si la banque propose un remboursement, comparez chaque poste accepté ou refusé avec votre liste. En cas de refus ou de désaccord sur le calcul, examinez surtout le motif invoqué : concerne-t-il la clause de répartition des frais, l’attribution d’une facture ou la possibilité de faire valoir votre demande ?
Un examen de votre dossier permettra ensuite de déterminer s’il vaut la peine d’engager d’autres démarches. C’est particulièrement important s’il manque des documents ou si le contrat est ancien. Évitez toutefois de mêler à votre demande de remboursement d’autres litiges liés à votre contrat de prêt, comme les clauses hypothécaires abusives, sans les avoir examinés séparément.
En résumé
Pour demander le remboursement de frais hypothécaires en Espagne, il faut avant tout distinguer clairement les différentes factures. L’arrêt 705/2015 invite à examiner les frais de constitution de l’hypothèque qui ont été mis, de manière générale, à la charge des consommateurs ; la loi 5/2019 prévoit une autre répartition pour les contrats plus récents. Pour savoir si vous avez droit à un remboursement et à quel montant, il faut examiner le contrat, les justificatifs de paiement et le traitement juridique de chaque poste de dépense, et non appliquer un pourcentage unique.
Ce contenu ne constitue pas un conseil juridique ou fiscal : les clauses relatives aux frais qui font l’objet d’un litige, les demandes portant sur des frais anciens et les questions fiscales nécessitent un examen individuel.
Sources officielles
- Journal officiel espagnol BOE – loi 5/2019 relative aux contrats de crédit immobilier.
- Consejo General del Poder Judicial – institutions judiciaires et jurisprudence, dont l’arrêt 705/2015 de la Cour suprême espagnole.