
Prêt hypothécaire inversé en Espagne : conditions, coûts et conséquences pour les héritiers
En Espagne, un prêt hypothécaire inversé vous permet d’obtenir de l’argent grâce à votre bien immobilier sans le vendre. Contrairement à un prêt hypothécaire classique, vous recevez une somme empruntée ou des versements réguliers, et le bien sert de garantie. Vous restez propriétaire, mais la dette augmente au fil du temps. Il ne suffit donc pas de regarder le montant que vous pourriez recevoir chaque mois : les intérêts, les frais liés au contrat, la durée des versements et la dette dont vos héritiers devront éventuellement s’acquitter comptent aussi.
Ce guide explique qui peut, en principe, recourir à une hipoteca inversa, pourquoi les règles applicables à la résidence principale diffèrent de celles d’une résidence de vacances et quels frais vérifier avant de signer. Vous découvrirez également comment le remboursement peut se dérouler après le décès et pourquoi il est utile d’en parler avec vos futurs héritiers avant d’hypothéquer un bien. Informations générales : ce texte ne constitue pas un conseil juridique, fiscal, financier ou en matière de crédit.
Qui peut recourir à un prêt hypothécaire inversé en Espagne ?
En Espagne, la hipoteca inversa est un prêt encadré par la loi, destiné aux propriétaires immobiliers âgés. Dans sa forme habituelle, elle est accessible à partir de 65 ans. Vous devez être propriétaire du bien qui servira de garantie. La décision d’un établissement de proposer ce prêt, ainsi que les conditions offertes, dépendent notamment de l’évaluation du bien et des versements prévus.
| Critère examiné | Condition |
|---|---|
| Âge de l’emprunteur | Au moins 65 ans |
| Bien immobilier | Appartient à l’emprunteur et sert de garantie |
| Versements | En une seule fois ou par versements échelonnés |
| Cadre juridique | L’hypothèque inversée est encadrée par la loi en Espagne depuis 2007 |
Si vous possédez une résidence secondaire ou un logement de vacances, il faut distinguer la possibilité de souscrire une hypothèque inversée et les réductions de frais. Ce type de bien peut aussi servir de garantie, mais les réductions de frais prévues par la loi ne s’appliquent qu’à la résidence principale. Certains organismes exigent également que vous résidiez en Espagne et que votre résidence principale soit donnée en garantie. Ne partez donc pas du principe que les mêmes conditions et frais annexes s’appliqueront à votre logement de vacances.
Comment fonctionnent les versements et le remboursement ?
Avec un prêt hypothécaire classique, vous recevez une somme que vous remboursez ensuite. Avec une hypothèque inversée, vous empruntez également de l’argent, mais vous n’avez en principe pas à effectuer de remboursements réguliers du capital. Vous pouvez recevoir les fonds en une seule fois ou par versements échelonnés selon les modalités convenues. En parallèle, la dette garantie par le bien augmente.
Le montant que vous pouvez recevoir ne dépend pas uniquement de la valeur du bien. Le plafond fixé par le contrat et l’âge de l’emprunteur entrent également en compte. Par ailleurs, recevoir des versements pendant une période limitée n’est pas la même chose que bénéficier de versements garantis jusqu’à la fin de sa vie.
La dette devient en principe exigible après le décès de l’emprunteur ou du dernier bénéficiaire prévu au contrat. Il est possible de rembourser le prêt de son vivant. Vérifiez dans le contrat le montant que vous auriez alors à payer et les frais qu’entraînerait un remboursement anticipé.
Attention : „Keine laufende Tilgung“ ne signifie pas „kostenloses Geld“. Comparez le montant total prévisible de la dette avec les sommes que vous recevriez effectivement.
Que montrent les exemples chiffrés, et quelles sont leurs limites ?
Le montant versé dépend beaucoup de l’âge de l’emprunteur et de la valeur du bien. Le tableau ci-dessous, qui date de plusieurs années, illustre ce lien. Il ne s’agit ni d’une offre actuelle ni d’un calcul adapté à votre bien.
| Valeur du bien | Âge | Exemple : versement unique | Exemple : versement mensuel |
|---|---|---|---|
| 200.000 € | 65 ans | 50.000 € | 200 € |
| 200.000 € | 80 ans | 78.000 € | 600 € |
| 500.000 € | 65 ans | 120.000 € | 500 € |
Ces chiffres proviennent d’un tableau d’exemple publié par idealista en 2020. Ils montrent notamment que, pour un même bien immobilier, les sommes versées peuvent varier selon l’âge auquel vous souscrivez. Ils ne permettent pas de savoir ce qui vous serait proposé aujourd’hui ni quel serait le montant final de votre dette. Pour cela, il vous faut un calcul personnalisé tenant compte des intérêts prévus au contrat et de tous les frais.
Quels frais vérifier avant de signer ?
La mise en place d’une hypothèque inversée suppose une estimation du bien immobilier et l’établissement du contrat. D’autres frais peuvent s’y ajouter : conseil indépendant, commission d’ouverture, frais de notaire et frais d’inscription au registre foncier. Selon le contrat, certains frais ne sont pas payés immédiatement, mais ajoutés au prêt. Ils peuvent alors augmenter la dette à rembourser plus tard, même si vous déboursez moins au départ.
Si l’hypothèque porte sur votre résidence principale, les frais de notaire et d’inscription au registre foncier sont réduits par la loi. Ne comptez pas sur cette réduction pour une résidence secondaire ou un bien de vacances. Des assurances complémentaires peuvent aussi modifier le calcul ; vérifiez notamment si elles doivent permettre la poursuite des versements une fois le montant du prêt convenu entièrement utilisé.
Avant de signer, demandez un récapitulatif qui réponde aux questions suivantes :
- Quels frais devez-vous payer vous-même avant de recevoir les sommes prévues ?
- Quels montants sont ajoutés au prêt ?
- Quels taux d’intérêt s’appliquent aux sommes versées et aux frais accumulés ?
- Quand les versements prennent-ils fin et à quelles conditions peuvent-ils se poursuivre ?
- Comment la dette prévisionnelle évolue-t-elle dans les exemples fournis avec le contrat ?
- Combien coûte un remboursement du prêt de votre vivant ?
À noter : les sommes versées au titre du prêt et les éventuels versements ultérieurs d’une assurance complémentaire ne sont pas traités de la même manière sur le plan fiscal. Renseignez-vous sur le traitement applicable à la combinaison de contrats envisagée avant de signer.
Quels sont les inconvénients de l’hypothèque inversée ?
Son avantage immédiat est de vous procurer des liquidités sans que vous ayez à céder votre bien. En contrepartie, votre dette augmente au fil du temps. Selon les versements prévus et la durée du contrat, la valeur du bien qui reviendra à vos héritiers peut donc diminuer. Un versement mensuel élevé n’a de sens que si vous savez pendant combien de temps vous le percevrez.
Autre risque : confondre les différents engagements de versement. Si les versements du prêt s’arrêtent lorsque le plafond convenu est atteint, cela ne signifie pas que vous continuerez automatiquement à percevoir une somme à vie. Si une assurance doit prendre le relais, examinez séparément ses conditions, son coût et son traitement fiscal.
La valeur élevée d’un bien immobilier ne suffit donc pas à justifier une hypothèque inversée. L’essentiel est de déterminer si les liquidités dont vous avez besoin et la dette qui pèsera probablement sur votre succession conviennent à votre situation et à celle de votre famille.
Que deviennent le bien immobilier et la dette après votre décès ?
À votre décès, la question du remboursement de la dette devenue exigible se pose. Vos héritiers peuvent en principe la rembourser, faire lever l’hypothèque et conserver le bien. Ils peuvent aussi vendre le bien et consacrer une partie du prix au remboursement de la dette ; le solde leur revient alors.
Dans les 2 cas, il faut faire les calculs. Si vos héritiers souhaitent garder la maison, ils doivent savoir comment financer le remboursement. S’ils envisagent de la vendre, ils doivent comparer le prix de vente qu’ils peuvent espérer obtenir avec le montant de la dette à ce moment-là. Ne vous fiez pas à une indication générale sur le délai dont disposeraient les héritiers : faites vérifier la date d’exigibilité et la procédure prévue après le décès dans le contrat concerné.
Pour préparer votre succession, vous pouvez aussi consulter nos guides sur le testament espagnol et la succession aux Baléares. Une hypothèque inversée ne remplace pas cette préparation.
Que faut-il vérifier avant de signer ?
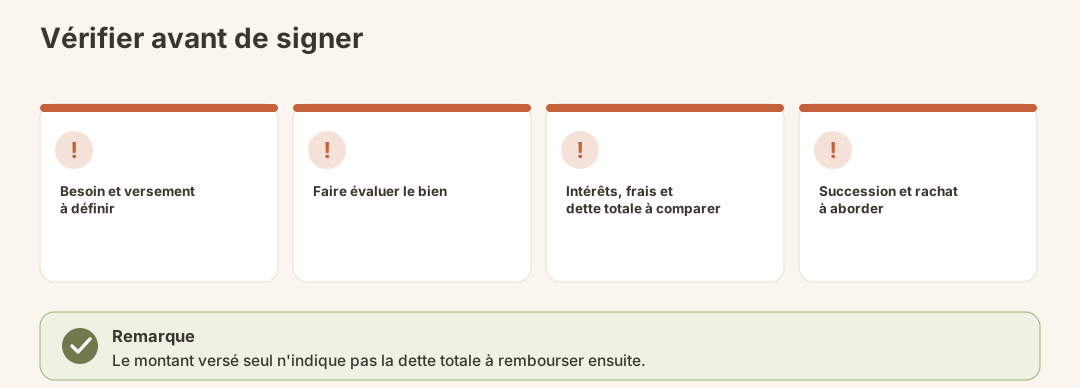
- Définissez vos besoins : déterminez si vous avez besoin d’une somme versée en 1 fois, de versements réguliers ou d’une combinaison des 2, et à quelles fins.
- Faites évaluer le bien : cette évaluation servira de base au calcul du prêt. Vérifiez également les charges déjà inscrites au registre foncier espagnol.
- Demandez une simulation du contrat : comparez les sommes versées, les intérêts, les frais annexes, le plafond du prêt et les conditions dans lesquelles les versements prennent fin.
- Demandez un avis indépendant : avant de signer, examinez la situation de propriété, les modalités de remboursement et ce qui se passera au décès. Si le bien a plusieurs propriétaires ou bénéficiaires, il faut notamment savoir quel décès rendra la dette exigible.
- Associez vos héritiers à la réflexion : non pour qu’ils décident à votre place, mais pour qu’ils ne découvrent pas le moment venu qu’ils doivent choisir entre rembourser la dette et vendre le bien.
Si vous envisagez aussi de vendre votre bien tout en conservant le droit de l’utiliser, consultez notre article sur la vente de la nuda propiedad pour comparer cette solution avec l’hypothèque inversée, qui vous permet de rester propriétaire.
Les erreurs les plus fréquentes
- Prendre un exemple de versement pour une offre. L’âge et la valeur du bien ne suffisent pas à établir un calcul contractuel fiable.
- Comparer uniquement les sommes perçues chaque mois. Sans tenir compte des intérêts, des frais et de la dette totale prévisible, il manque une partie essentielle du calcul.
- Traiter une résidence de vacances comme une résidence principale. Les réductions de frais, notamment, ne s’appliquent pas automatiquement.
- Confondre versements limités dans le temps et versements à vie. Vérifiez comment serait financée une éventuelle prolongation des versements.
- Ne pas tenir compte de la succession. Le bien reste votre propriété, mais la dette ne disparaît pas.
- Oublier les frais annexes parce qu’ils sont ajoutés au prêt. Ces sommes devront elles aussi être prises en compte par la suite.
Et après la signature ?
Une fois le contrat signé, conservez-le avec l’évaluation du bien et les calculs, de façon à ce que les personnes chargées de votre succession puissent les retrouver. Notez notamment à qui les héritiers pourront s’adresser pour connaître le montant de la dette à ce moment-là et les démarches à suivre pour la rembourser.
Si vos besoins changent, ne vous contentez pas de regarder le prochain versement : réévaluez aussi le montant total prévisible de la dette. Si vous souhaitez mettre fin à cette charge de votre vivant, un remboursement anticipé est en principe possible, selon les conditions précises du contrat.
Les points à vérifier avant de décider
- Suis-je propriétaire et remplis-je la condition d’âge ?
- Le bien donné en garantie est-il ma résidence principale ou un autre bien immobilier ?
- Les versements prévus couvrent-ils mes besoins réels ?
- Ai-je compris quand les versements prennent fin et si une assurance intervient ?
- Est-ce que je connais les intérêts, les frais et le montant total que je devrai probablement rembourser ?
- Est-ce que je sais comment rembourser le prêt de mon vivant ?
- Mes héritiers savent-ils quelles options s’offrent à eux pour conserver ou vendre le bien immobilier ?
- Les conséquences juridiques et fiscales de mon contrat ont-elles été examinées ?
En conclusion
Un prêt viager hypothécaire vous permet de disposer de la valeur de votre bien immobilier tout en restant propriétaire. Son coût ne se limite toutefois pas aux frais initiaux : il dépend surtout du montant qu’il faudra rembourser par la suite. Avant de prendre votre décision, demandez un calcul complet du coût du prêt et tenez compte dès le départ des possibilités qui s’offriront à vos héritiers.
Sources officielles
- Boletín Oficial del Estado (BOE) – publication officielle des textes législatifs et réglementaires espagnols
- Banco de España – informations sur le secteur bancaire et les produits financiers