
Héritage et donation de biens immobiliers aux Baléares : impôts 2026
Si vous héritez ou transmettez de votre vivant une finca à Majorque, un appartement à Palma ou une villa à Son Vida, vous êtes soumis à un impôt fondamentalement différent de celui appliqué en Allemagne : l’Impuesto de Sucesiones y Donaciones (ISD), l’impôt espagnol sur les successions et les donations. Point essentiel : ce n’est pas l’État central espagnol qui en fixe le montant, mais chaque communauté autonome. Entre 2023 et 2025, les Baléares ont mené une réforme qui exonère de fait les héritages et donations de biens immobiliers au sein de la famille proche. Ce guide vous explique qui paie quoi en 2026, pourquoi le pacto sucesorio constitue sans doute le dispositif le plus important pour les propriétaires immobiliers et quels délais vous ne devez surtout pas manquer.
Droits de succession
Explication
Le droit baléare s'applique lorsque le défunt a passé aux Baléares le plus grand nombre de jours des cinq années précédant le décès. S'il n'était pas résident en Espagne, les héritiers peuvent appliquer le droit de la région où se trouve la partie la plus importante de la succession située en Espagne.
Explication
La part revenant à cet héritier, au minimum le valor de referencia — la valeur de référence officielle du cadastre, en dessous de laquelle l'impôt ne peut être assis.
Explication
Le groupe détermine l'abattement, le barème, le coefficient multiplicateur et la réduction. À l'intérieur du groupe III, la loi distingue encore la parenté par le sang de l'alliance.
Explication
La réduction plus élevée pour les collatéraux par le sang ne s'applique que si aucun descendant du défunt n'hérite en même temps. Les descendants exhérédés ne comptent pas.
- À payer (cuota a ingresar)
- 27 129,85 €
- Valeur du bien hérité
- 300 000,00 €
- Groupe de parenté
- Groupe III — frères et sœurs, oncles, tantes, neveux, nièces
Réduction pour la résidence principale: 0,00 € · Valeur indiquée dans l'acte dans la limite: Oui, valeur dans la limite
État du droit au 25 juillet 2025
Ce calcul est donné à titre indicatif et ne remplace en aucun cas un conseil fiscal ou juridique adapté à chaque cas particulier.
Donner ou transmettre
- Différence : donation moins succession
- 72 219,00 €
- Total des impôts (Donation aujourd’hui)
- 124 800,00 €
- Total des impôts (Succession à la date choisie)
- 52 581,00 €
Tous les montants préremplis sont des exemples choisis, pas des évaluations officielles. Remplace-les par tes montants.
État du droit au 1 janvier 2026
Ce calcul est donné à titre indicatif et ne remplace en aucun cas un conseil fiscal ou juridique adapté à chaque cas particulier.
Impuesto de Sucesiones y Donaciones (ISD) : une fiscalité régionale, non nationale
Contrairement à l’Allemagne, l’Espagne ne dispose pas d’un barème unique pour l’impôt sur les successions. L’ISD relève certes d’une loi nationale (Ley 29/1987), mais les compétences fiscales ont été transférées aux Comunidades Autónomas. Chaque région peut fixer ses propres abattements (reducciones), taux d’imposition et, surtout, ses bonifications sur l’impôt dû (bonificaciones). Il en résulte des écarts considérables : un même bien immobilier hérité peut coûter plusieurs dizaines de milliers d’euros dans les Asturies et 0 Euro aux Baléares.
La charge fiscale dépend de 4 facteurs :
| Facteur | Importance |
|---|---|
| Groupe de parenté | Les groupes I+II (enfants, conjoints, parents) paient le moins ; les groupes III/IV nettement plus |
| Valeur du bien immobilier | L’assiette est calculée sur la base du valor de referencia cadastral ou de la valeur de marché |
| Critère de rattachement | Résidence du défunt/du bénéficiaire de la donation ou situation du bien immobilier aux Baléares |
| Date du fait générateur (devengo) | Date du décès ou date de l’acte notarié — elle détermine la version de la réforme applicable |
La fiscalité successorale espagnole distingue 4 groupes de parenté. Ils déterminent l’ensemble de la charge fiscale :
| Groupe | Personnes concernées | Situation en 2026 |
|---|---|---|
| Groupe I | Descendants de moins de 21 ans | Bonification de 100 % — exonération de fait |
| Groupe II | Enfants à partir de 21 ans, conjoints/partenaires enregistrés, parents, grands-parents | Bonification de 100 % — exonération de fait |
| Groupe III | Frères et sœurs, oncles/tantes, neveux/nièces, parents par alliance | Réduction de 35 % ou 60 % — selon le lien de parenté et le mode d’acquisition |
| Groupe IV | Cousins, parents plus éloignés, personnes sans lien de parenté | Aucune réduction générale |
Important : un couple non marié ne relève du groupe II que s’il est inscrit en tant que pareja estable au registre des Baléares. Sans inscription, le partenaire est classé dans le groupe IV — et soumis au barème plein. Pour les couples allemands vivant à Majorque, c’est l’un des pièges les plus coûteux.
La réforme des Baléares : 100 % de réduction pour les groupes I et II
Depuis le 18 juillet 2023, les Baléares accordent une réduction de 100 % sur l’impôt corrigé dû (cuota íntegra corregida) pour les acquisitions par décès ainsi que pour les pactos sucesorios assimilés, à condition que l’héritier relève du groupe I ou II. En clair : un enfant qui hérite de la villa de ses parents paie 0 Euro d’ISD, quelle qu’en soit la valeur. Il n’existe plus de plafond.
En 2025, la réforme a de nouveau été élargie par la loi de finances (Ley 6/2025, entrée en vigueur le 25 juillet 2025) aux donations entre vifs, et la réduction accordée au groupe III a été augmentée. En 2026, les règles en vigueur offrent toujours le cadre le plus avantageux de l’histoire pour les transmissions familiales aux Baléares.
| Situation (référence 2026) | Réduction sur l’impôt dû | Effet |
|---|---|---|
| Groupe I (descendants de moins de 21 ans) — succession & donation | 100 % | 0 € d’ISD |
| Groupe II (enfants de 21 ans et plus, conjoint, parents) — succession & donation | 100 % | 0 € ISD |
| Succession (y compris le pacto sucesorio) — Groupe III, collatéraux par le sang aux 2e/3e degrés (frères/sœurs, oncles/tantes, neveux/nièces) sans descendants concurrents du défunt | 60 % (auparavant 50 %) | fortement réduit |
| Succession — Groupe III, autres cas : collatéraux par le sang en présence de descendants du défunt ainsi que parents par alliance | 35 % (auparavant 25 %) | réduit |
| Donation — Groupe III, collatéraux par le sang aux 2e/3e degrés, y compris en présence des enfants du donateur | 60 % (depuis le 25 juillet 2025) | fortement réduit |
| Donation — Groupe III, autres cas (parents par alliance) | 35 % (depuis le 25 juillet 2025) | réduit |
| Groupe IV | aucun avantage général | tarif plein |
L’erreur de lecture la plus fréquente dans ce tableau : la condition sans descendants concurrents ne s’applique qu’aux successions (art. 36 bis Decreto Legislativo 1/2014). En cas de donation, la loi ne pose pas cette condition : l’art. 54.2 accorde les 60 % à tous les collatéraux consanguins des 2e et 3e degrés. Ainsi, un frère qui reçoit une donation en même temps que les enfants du donateur bénéficie de l’intégralité des 60 % ; ce même frère, s’il héritait aux côtés de ces mêmes enfants, ne recevrait que 35 %. Pour les parents par alliance, le taux reste de 35 % dans les 2 cas. Le bénéfice applicable au groupe III en cas de donation n’existe que depuis le 25 juillet 2025 : la version précédente ne prévoyait, pour les donations, que la formule de 7 % pour les groupes I et II.
Une différence technique, rarement gênante en pratique mais qui détermine l’ordre des calculs : dans le cadre d’une succession, l’avantage prend la forme d’une bonificación appliquée à l’impôt corrigé (art. 36, 36 bis), tandis que pour une donation, il s’agit d’une déduction (deducción) de la cuota líquida (art. 54). Dans les 2 cas, pour les biens immobiliers, la valeur déclarée dans l’acte ne doit pas dépasser de plus de 20 % le valor de referencia.
En complément de cette bonification, des abattements préalables (reducciones por parentesco) sont déduits de la base imposable :
| Groupe | Abattement personnel |
|---|---|
| Groupe I | 25.000 € + 6.250 € par année avant 21 ans (plafond total de 50.000 €) |
| Groupe II | 25.000 € |
| Groupe III | 8.000 € |
| Groupe IV | 1.000 € |
Pour le logement occupé à titre de résidence principale par le défunt, les groupes I et II bénéficient en outre d’une réduction pouvant atteindre 100 % de la valeur de la vivienda habitual (dans la limite du plafond légal) — un point surtout pertinent si la bonification ne devait pas s’appliquer.
La condition essentielle pour les biens immobiliers : pour que la bonification de 100 % soit accordée, l’acte notarié (escritura pública) doit indiquer la valeur du bien immobilier acquis, laquelle ne doit pas dépasser de plus de 20 % le valor de referencia du cadastre. En l’absence de valor de referencia, ou si la Dirección General del Catastro ne peut pas le certifier, c’est la valeur de marché qui constitue la limite. Déclarer une valeur trop basse expose à un contrôle et à la perte de la bonification.
Donation du vivant ou succession au décès
Droits de donation
Explication
La nature du bien décide du droit applicable et de la condition attachée à l'abattement. Pour un bien immobilier, c'est toujours le droit de la région où il se situe, même si donateur et donataire vivent à l'étranger.
Explication
Pour un bien immobilier, la valeur déclarée, au minimum le Valor de referencia — la valeur officielle du cadastre, en dessous de laquelle l'imposition est impossible. Pour de l'argent, le montant donné.
Explication
Le groupe décide du coefficient multiplicateur et de l'abattement. Pour les donations, la loi traite les groupes I et II de la même façon ; à l'intérieur du groupe III, elle sépare les liens du sang de l'alliance.
Explication
Pour l'abattement, l'Escritura pública — l'acte notarié — doit indiquer pour un bien immobilier une valeur qui ne dépasse la valeur de référence que d'un cinquième au plus. À défaut de valeur de référence, c'est la valeur de marché. Si la condition n'est pas remplie, il reste aux groupes I et II la formule de repli, et aux autres rien du tout.
- À payer (Cuota a ingresar)
- 0,00 €
- Valeur de la donation
- 350 000,00 €
- Groupe de parenté
- Groupe I/II — enfant, petit-enfant, conjoint, parent
Résidence du donataire: Aux Baléares
État du droit au 25 juillet 2025
Ce calcul est donné à titre indicatif et ne remplace en aucun cas un conseil fiscal ou juridique adapté à chaque cas particulier.
Jusqu’au milieu de 2025, une asymétrie majeure subsistait : les successions bénéficiaient d’une bonification de 100 %, mais les donations ordinaires (donaciones) du vivant n’en bénéficiaient pas. Elles étaient soumises à un barème progressif (de 7,65 % à 34 %), plafonné par une déduction autonome à une charge effective d’environ 7 %. Depuis le 25 juillet 2025, cette différence a disparu : les donations ordinaires aux groupes I et II bénéficient elles aussi d’une déduction de 100 % sur l’impôt dû (cuota líquida) — donner un appartement à son enfant par acte notarié revient donc à 0 euro d’ISD. Comme pour les successions immobilières, la valeur déclarée ne doit pas dépasser de plus de 20 % le valor de referencia.
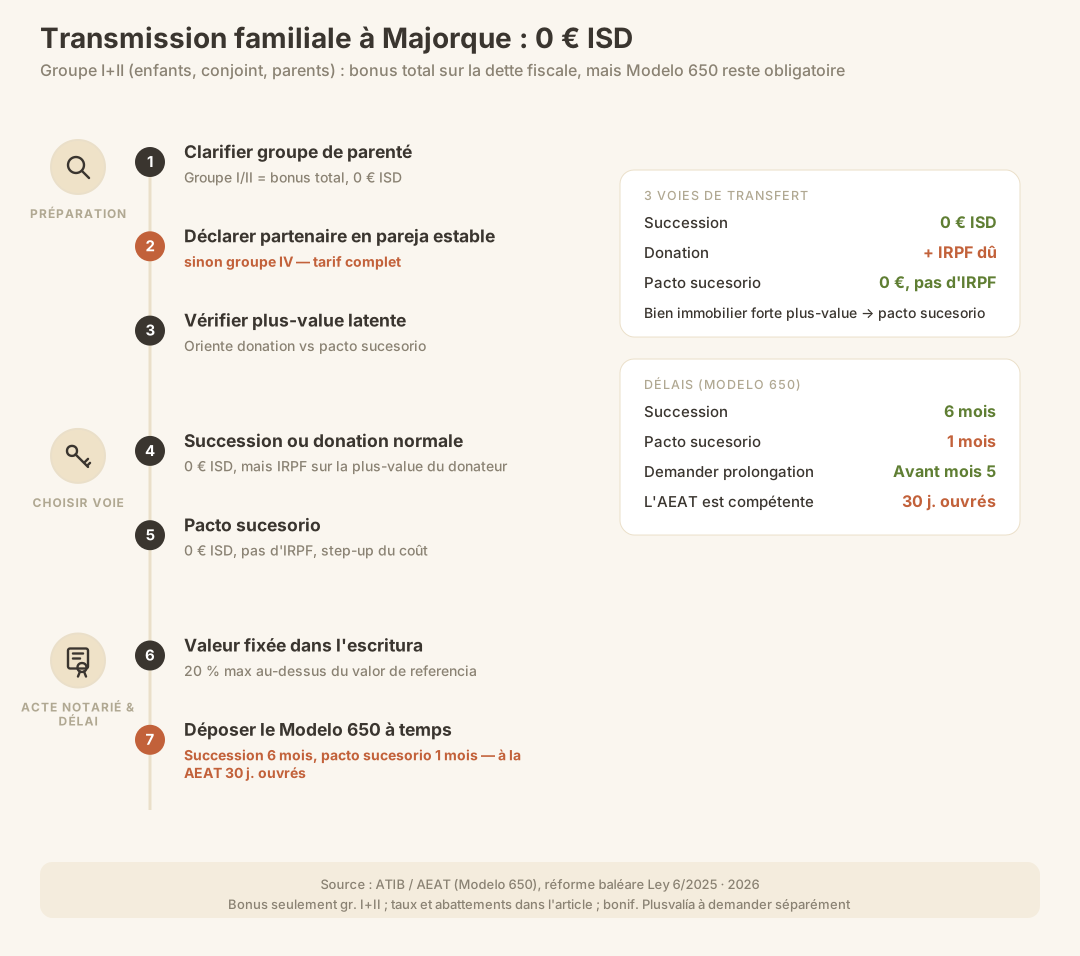
Attention toutefois : l’ISD n’est que l’un des impôts à prendre en compte. En cas de donation classique d’un bien immobilier, le donateur est soumis à une imposition sur la plus-value au titre de son impôt sur le revenu (IRPF) — la ganancia patrimonial. Si le bien a pris de la valeur au fil des années (ce qui est généralement le cas à Majorque), cette plus-value latente est imposée chez le donateur entre 19 % et 30 %. Cette charge d’IRPF ne disparaît pas grâce à la réduction de l’ISD.
| Mode de transmission | ISD (bénéficiaire) | IRPF du donateur/testateur | Quand est-ce pertinent ? |
|---|---|---|---|
| Succession (décès) | 0 € (G I+II) | aucun — plusvalía del muerto ne s’applique pas | Cas standard, aucune plus-value latente imposée |
| Donation classique | 0 € (G I+II, depuis 07/2025) | oui, en cas de plus-value (19–30 %) | Argent, actifs récents, faible hausse de valeur |
| Pacto sucesorio | comme pour une succession (1 % jusqu’à 700.000 €) | aucune — est considérée comme une acquisition à cause de mort | Biens immobiliers/participations assortis d’une plus-value latente importante |
Règle générale : pour les liquidités, comptes ou actifs récents sans hausse de valeur notable, une donation classique ne pose pas de difficulté. Pour les biens immobiliers assortis d’une plus-value latente importante, le pacto sucesorio est la meilleure solution — car il permet d’éviter le piège de l’IRPF.
Pacto sucesorio : la spécificité des Baléares
Le pacto sucesorio est une particularité du droit civil des Baléares, possible uniquement dans quelques régions espagnoles disposant de leur propre droit civil (Baléares, Catalogne, Aragon, Galice, Navarre, Pays basque). Il s’agit d’un contrat successoral qui permet de transmettre irrévocablement des biens à la génération suivante de son vivant — mais cette acquisition est fiscalement considérée comme une acquisition à cause de mort, et non comme une donation.
La variante majorquine la plus connue est la definición : une transmission des parents à leurs enfants, l’enfant renonçant en contrepartie à sa future réserve héréditaire (legítima). Ce dispositif est régi depuis la Ley 8/2022, qui a supprimé l’exigence antérieure de vecindad civil baléare — les étrangers résidant aux Baléares peuvent donc eux aussi conclure un pacto sucesorio selon le droit des Baléares.
Les avantages fiscaux sont considérables :
- Aucun IRPF pour le transmettant. Le pacto sucesorio étant considéré comme une acquisition à cause de mort (art. 33.3.b Ley 35/2006, confirmé par la jurisprudence de la Cour suprême avec l’arrêt STS núm. 407/2016 du 9 février 2016 concernant la apartación gallega), le donateur n’est soumis à aucune ganancia patrimonial imposable. La plus-value latente tant redoutée dans le cadre d’une donation classique n’est pas taxée.
- Barème ISD plus avantageux au lieu du barème des donations. Au lieu du taux effectif applicable aux donations, le barème des successions de 1 % jusqu’à 700.000 € s’applique aux groupes I+II (pour un patrimonio preexistente inférieur à 400.000 €) — suivi d’une bonification de 100 %. En pratique, l’ISD reste donc de 0 €.
- Réévaluation de la valeur d’acquisition. Si l’enfant vend ultérieurement le bien immobilier, la valeur déclarée dans le pacto sucesorio — c’est-à-dire sa valeur actuelle — est considérée comme sa valeur d’acquisition. La plus-value accumulée par les parents sur plusieurs décennies est ainsi effacée sur le plan fiscal.
Le blocage de 5 ans (loi antifraude 11/2021) : si l’enfant vend le bien immobilier reçu par pacto sucesorio avant le décès du transmettant et avant que 5 ans se soient écoulés depuis la signature du contrat, il doit retenir, pour l’IRPF, la valeur d’acquisition et la date d’acquisition initiales du transmettant. Il perd alors l’avantage de la réévaluation. Quiconque utilise le pacto sucesorio comme outil de vente à court terme n’en tire aucun avantage.
Le piège du délai : contrairement aux successions, pour lesquelles le délai est de 6 mois, la déclaration ISD relative à un pacto sucesorio doit être déposée dans un délai de 1 mois à compter du jour de la signature devant notaire. Le devengo intervient le jour de l’acte notarié, et non à la date d’un décès ultérieur. Oublier ce délai raccourci expose à des majorations de retard — un piège fréquent et coûteux dans le cadre de ce dispositif essentiel.
En contrepartie, le pacto sucesorio est irrévocable. Il ne peut pas être modifié ultérieurement par testament et, dans le cas de la definición, l’enfant renonce définitivement à sa réserve héréditaire. Cela exige une planification familiale rigoureuse et l’accompagnement d’un avocat.
Non-résidents et droit d’option européen
Les non-résidents ont longtemps été discriminés : ils devaient acquitter l’ISD selon le barème national, plus coûteux, auprès de l’administration fiscale centrale espagnole (AEAT), sans pouvoir bénéficier des bonifications régionales avantageuses. La Cour de justice de l’Union européenne a invalidé cette règle par un arrêt du 3 septembre 2014 (affaire C-127/12), la jugeant contraire à la libre circulation des capitaux. L’Espagne a réagi avec la Ley 26/2014 : depuis le 1er janvier 2015, les héritiers et bénéficiaires de donations résidant dans l’UE ou l’EEE peuvent appliquer la réglementation de la région avec laquelle il existe un lien de rattachement.
Les juridictions espagnoles (notamment les arrêts du Tribunal suprême de 2018) et l’administration fiscale (consultation DGT V0282-20) ont depuis étendu cette règle aux pays tiers hors UE/EEE. À noter : le texte de la Disposición adicional 2ª de la Ley 29/1987 n’a pas été modifié en ce sens, de sorte que les résidents de pays tiers doivent parfois faire valoir leur droit par voie de recours. Les Baléares ont précisé, avec la Ley 11/2023 puis définitivement avec la Ley 6/2025, que les réductions sont également applicables aux non-résidents.
| Situation | Autorité compétente | Droit applicable |
|---|---|---|
| Défunt résident aux Baléares, héritier résident en Espagne | ATIB | Droit des Baléares |
| Défunt résident aux Baléares, héritier non-résident (UE/EEE/pays tiers) | AEAT (Modelo 650) | Droit des Baléares applicable |
| Défunt non-résident, bien immobilier à Mallorca | AEAT (Modelo 650) | Droit de la région détenant la plus grande part du patrimoine = Baléares |
| Donation d’un bien immobilier à Mallorca à un non-résident | AEAT | Droit des Baléares (situation du bien) |
Pour les propriétaires allemands, cela signifie concrètement que même si vous vivez en Allemagne, vous pouvez bénéficier des avantages fiscaux des Baléares pour un bien immobilier à Majorque — mais le Modelo 650 relève alors de l’AEAT et non de l’ATIB. Parallèlement, des droits de succession allemands peuvent s’appliquer (principe d’imposition des revenus et du patrimoine mondiaux en cas de résidence en Allemagne) ; les relations entre l’Allemagne et l’Espagne ne font l’objet d’aucune convention spécifique contre la double imposition en matière de droits de succession. Il convient donc d’examiner une imputation au titre du § 21 ErbStG. Il s’agit d’un domaine distinct, qui requiert des conseils approfondis.
Le droit applicable et l’administration compétente sont 2 questions distinctes — et c’est la seconde qui détermine le délai. Le fait de pouvoir appliquer le droit des Baléares ne signifie pas pour autant que vous devez déposer votre déclaration auprès de l’ATIB : si les recettes fiscales ne sont pas transférées à la Comunidad, l’autoliquidation relève de l’administration d’État conformément à la Disposición adicional 2ª Dos de la Ley 29/1987 — et ses délais s’appliquent alors. En cas d’acquisition par décès, le délai est également de six mois à compter de la date du décès (Art. 67.1.a Real Decreto 1629/1991). Dans tous les autres cas — autrement dit pour une donation classique comme pour un pacto sucesorio conclu du vivant des parties, pour lequel le délai de six mois ne peut pas commencer à courir faute de décès — le délai est de 30 jours ouvrables à compter du lendemain de l’acte juridique (Art. 67.1.b Real Decreto 1629/1991), et non du mois prévu par le droit des Baléares à l’Art. 90.2 du Decreto Legislativo 1/2014. Les jours ouvrables excluent les samedis, dimanches et jours fériés (Art. 30.2 Ley 39/2015). Si vous vivez en Allemagne et donnez un bien immobilier à Majorque ou le transmettez par pacto sucesorio, vous devez donc calculer le délai selon le calendrier de l’AEAT — le délai de 1 mois s’applique à l’ATIB.
Testament espagnol et Plusvalía
Un testament espagnol est vivement recommandé à tout propriétaire à Majorque : il accélère considérablement le règlement de la succession, évite les coûteuses traductions et apostilles d’un testament allemand, et permet de choisir le droit national en vertu du règlement européen sur les successions (n° 650/2012). Nous traitons ce sujet en détail dans l’article mis en lien — retenez simplement ceci : prévoyez le testament espagnol parallèlement à votre stratégie fiscale, et non après.
Pour un bien immobilier reçu par succession, une 2e taxe s’ajoute à l’ISD : la Plusvalía municipal (IIVTNU), taxe sur l’augmentation de la valeur du terrain, prélevée par la commune concernée. Elle ne s’applique qu’aux terrains urbains (terrenos urbanos) et est due par l’acquéreur.
À Palma, le règlement fiscal municipal (Ordenanza fiscal) prévoit une réduction pouvant aller jusqu’à 95 % de la Plusvalía lorsque le bien immobilier hérité constituait la résidence principale (vivienda habitual) du défunt et que les héritiers sont le conjoint, les descendants ou les ascendants. À Palma, les principales conditions sont les suivantes :
- La réduction intégrale de 95 % est subordonnée à un valor catastral du logement inférieur à 100.000 €. Au-delà de cette valeur cadastrale, l’avantage est réduit, voire inexistant — pour les biens haut de gamme, la valeur cadastrale dépasse souvent ce seuil.
- L’avantage doit être demandé activement et dans les délais — il n’est pas accordé automatiquement.
- Le bien acquis doit être conservé pendant 5 ans (sauf décès de l’acquéreur durant ce délai).
- Les avantages s’appliquent également aux transmissions effectuées par pacto sucesorio / definición.
- Si le terrain n’a connu aucune augmentation réelle de valeur, aucune Plusvalía n’est due du tout (à condition de pouvoir le prouver).
Chaque commune possède sa propre Ordenanza — des seuils et pourcentages différents s’appliquent à Andratx, Calvià ou Pollença. Avant toute transmission, il est utile de consulter le règlement municipal du lieu où se situe le bien.
Délais : 6 mois pour une succession, seulement 1 mois pour un pacto sucesorio
En cas de succession, le délai commence à courir à la date du décès. Pour un pacto sucesorio, il court en revanche à partir de la signature de l’acte notarié — et le délai est alors nettement plus court. Voici les principales échéances :
| Démarche | Délai | Détail |
|---|---|---|
| Autoliquidation de l'ISD en cas de succession (Modelo 650) | 6 mois à compter de la date du décès | s'applique également si la succession n'a pas encore été acceptée ou partagée |
| Demande de prolongation (prórroga) | au cours des 5 premiers mois | accorde 6 mois supplémentaires ; à partir du 7e mois, des intérêts de retard s'appliquent |
| Pacto sucesorio (Modelo 650, mortis causa) | seulement 1 mois à compter de l'acte notarié | devengo = date de l'acte, et NON 6 mois ; si l'AEAT est compétente, 30 jours ouvrables |
| Donation classique (Modelo 651) | 1 mois à compter de l'acte notarié | devengo = date de l'acte ; si l'AEAT est compétente, 30 jours ouvrables à la place |
| Plusvalía (succession) | 6 mois, prolongeable jusqu’à 1 an | auprès de l’Ayuntamiento compétent |
| Régularisation fiscale en cas de perte d’un avantage | 1 mois à compter du manquement | Autoliquidation complémentaire + intérêts de retard |
Le principal conseil pratique : la bonification de 100 % ne dispense pas de déposer le Modelo 650. Même si l’impôt dû est de 0 €, la déclaration doit être effectuée dans les délais — le non-respect des formalités peut entraîner des sanctions. En outre, sans Modelo 650 déposé et liquidé, il est impossible d’inscrire le bien immobilier au registre de la propriété, et donc de le vendre ou de l’hypothéquer. Attention : si vous optez pour le pacto sucesorio comme dispositif central, ne confondez pas le délai de 1 mois avec le délai de succession de 6 mois — vous risqueriez sinon des majorations de retard malgré un impôt nul.
Erreurs les plus fréquentes
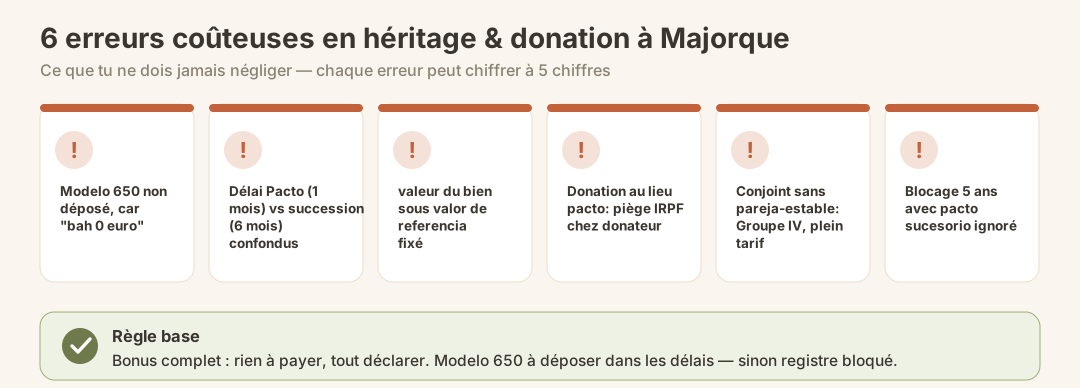
- Modelo 650 non déposé parce que « de toute façon, c’est 0 € ». La bonification suppose que la déclaration soit déposée dans les délais. Omission = sanction administrative et inscription au registre foncier bloquée.
- Confusion entre le délai du pacto sucesorio et celui de la succession. Pour un pacto sucesorio, le délai est de seulement 1 mois à compter de l’acte notarié, et non de 6 mois — un piège fréquent et coûteux.
- Valeur du bien immobilier déclarée trop basse. Si la valeur indiquée est inférieure au valor de referencia, un contrôle ultérieur est possible ; si elle le dépasse de plus de 20 %, la bonification est remise en cause.
- Donation classique plutôt que pacto sucesorio pour des biens immobiliers ayant pris de la valeur. L’ISD est certes de 0 €, mais l’impôt IRPF sur la plus-value due par le donateur est souvent oublié — avec, fréquemment, une surprise à 5 chiffres.
- Partenaire non marié sans inscription au registre. Sans inscription comme pareja estable, le partenaire relève du groupe IV — tarif plein au lieu de 0 €.
- Clause de blocage de 5 ans du pacto sucesorio ignorée. Une vente anticipée fait perdre l’avantage du step-up.
- Bonification de la Plusvalía non demandée ou plafond de valeur ignoré. À Palma, elle peut atteindre 95 % — mais uniquement si la valeur cadastrale est inférieure à 100.000 € et si la demande est effectuée activement dans les délais.
- Oublier les droits de succession allemands. Si vous résidez en Allemagne, des droits de succession allemands peuvent également s’appliquer ; en l’absence de convention contre la double imposition en matière de droits de succession, il convient d’examiner attentivement les possibilités d’imputation.
- Demander la prolongation trop tard. La prórroga ne peut être demandée que durant les 5 premiers mois — passé ce délai, il est définitivement trop tard.
Check-list avant la transmission
- Groupe de parenté et droit à la bonification vérifiés (groupe I/II = 100 % ?)
- Partenaire non marié enregistré comme pareja estable ?
- Plus-value latente du bien immobilier vérifiée → donation ou pacto sucesorio ?
- Valor de referencia du cadastre consultée, valeur déclarée définie
- Testament espagnol établi / choix de la loi applicable effectué conformément au règlement européen sur les successions ?
- Administration compétente identifiée (ATIB ou AEAT pour les non-résidents) ?
- Conséquences en matière de droits de succession allemands examinées avec un conseiller allemand
- Bonification de la plusvalía vérifiée dans la commune où se situe le bien (plafond de valeur cadastrale !) et demande prévue
- Délais inscrits au calendrier : 6 mois (succession), 1 mois (pacto sucesorio & donation), 5 mois (demande de prolongation)
Et après ?
Une fois la succession réglée, d’autres questions se posent. Si vous n’occupez pas vous-même un bien immobilier hérité, vous devrez envisager sa vente ou sa location — chacune entraîne ses propres conséquences fiscales (IRPF, IBI et, le cas échéant, Modelo 210 pour les non-résidents). Si vous transférez votre résidence sur l’île, il est préférable de vous renseigner rapidement sur l’enregistrement auprès des autorités et sur le numéro NIE, dont vous aurez de toute façon besoin pour tout transfert devant notaire. Pour l’achat d’un autre bien immobilier, consultez les frais annexes à l’achat à Majorque ainsi que notre rapport de marché (en allemand) actualisé.
Conclusion
En 2026, les Baléares constituent la région d’Espagne la plus avantageuse fiscalement pour transmettre un patrimoine familial. Les enfants, conjoints et parents (groupes I+II) héritent ou reçoivent des donations pratiquement sans impôt : la bonification de 100 % de l’impôt dû s’applique depuis 2023 aux successions et, depuis juillet 2025, également aux donations, sans plafond de valeur. Pour les propriétaires immobiliers dont le bien a fortement pris de la valeur, le levier décisif est le pacto sucesorio : il permet de transmettre de son vivant, évite le piège de l’IRPF pour le donateur et réévalue le coût d’acquisition. En contrepartie, son caractère irrévocable, le délai de blocage de 5 ans et le court délai de 1 mois exigent une préparation rigoureuse. En respectant les délais, en déclarant correctement la valeur du bien immobilier, en demandant la bonification de la Plusvalía et en tenant compte du volet allemand, vous pouvez transmettre votre patrimoine majorquin à la génération suivante avec une charge fiscale minimale.
Sources officielles
- Agència Tributària de les Illes Balears (ATIB) — Impôt sur les successions, Bonificaciones et Reducciones
- ATIB — Modelo 650 (acquisitions Mortis Causa), instructions et délais
- Agencia Tributaria (AEAT) — Modelo 650 pour non-résidents, délais et prorogation
- Govern de les Illes Balears — Fiscalité des donations entre vifs et pactos sucesorios (PDF)
- Ajuntament de Palma — Plusvalía (IIVTNU) : informations, calcul et bonifications
Remarque : ce guide fournit des informations générales et ne remplace pas un conseil fiscal ou juridique adapté à votre situation. Le droit fiscal relève d’un domaine sensible YMYL : les montants, délais, bonifications et compétences peuvent évoluer et dépendent de votre situation particulière (domicile, degré de parenté, valeur du patrimoine, conséquences fiscales en Allemagne). Informations à jour en 2026. Avant toute démarche, faites examiner votre succession ou donation par un Abogado spécialisé en droit successoral baléare et un conseiller fiscal (asesor fiscal).