
Zwrot kosztów kredytu hipotecznego w Hiszpanii: komu przysługuje i jak się o niego ubiegać
Jeśli zaciągnąłeś kredyt hipoteczny na nieruchomość w Hiszpanii, od wizyty u notariusza do ewentualnego zwrotu kosztów mogło minąć wiele lat. Sam fakt, że zapłaciłeś określone opłaty, nie wystarczy. Trzeba ustalić, które koszty wiązały się z ustanowieniem hipoteki, które wynikały z zakupu nieruchomości i co umowa mówi o podziale wydatków. Jeśli chcesz odzyskać koszty kredytu hipotecznego w Hiszpanii, zacznij od aktu notarialnego i poszczególnych rachunków, zamiast żądać zwrotu wszystkich kosztów związanych z zakupem.
Z tego poradnika dowiesz się, dlaczego ważny jest wyrok hiszpańskiego Sądu Najwyższego z 2015 roku, które opłaty warto sprawdzić i jakie dokumenty możesz przedstawić bankowi. Wyjaśniamy też, co zrobić, jeśli kredyt został już dawno spłacony albo umowę zawarto wiele lat temu. Nie da się jednak z góry określić kwoty zwrotu: zależy ona od tego, ile zapłaciłeś, oraz od treści konkretnej umowy.
Kiedy można odzyskać koszty kredytu hipotecznego w Hiszpanii?
Zacznij od sprawdzenia zapisu o kosztach w umowie kredytu hipotecznego. W wyroku 705/2015 z 23 grudnia 2015 hiszpański Sąd Najwyższy uznał za niedozwolony zapis, który nakładał na konsumentów obowiązek pokrycia kosztów notarialnych i wpisu hipoteki do księgi wieczystej. Nie oznacza to jednak, że można odzyskać pełną kwotę z każdego rachunku związanego z zakupem nieruchomości.
Najpierw sprawdź, czy dany rachunek dotyczy ustanowienia hipoteki. Sporządzenie aktu notarialnego umowy sprzedaży i wpis prawa własności to co innego niż sporządzenie aktu ustanowienia hipoteki i jej wpis do księgi wieczystej. Więcej o kosztach finansowania przeczytasz w poradniku o dodatkowych kosztach kredytu hipotecznego w Hiszpanii.
| Data lub decyzja | Znaczenie przy sprawdzaniu kosztów |
|---|---|
| 23 grudnia 2015: wyrok 705/2015 | Uznano za niedozwolony zapis, który nakładał na konsumentów wszystkie koszty notarialne i koszty wpisu hipoteki do księgi wieczystej. |
| 16 czerwca 2019: wejście w życie ustawy 5/2019 | Do hipotek ustanowionych po tej dacie stosuje się inny ustawowy podział kosztów; bank pokrywa większość kosztów ustanowienia hipoteki. |
Uwaga: Wyrok z 2015 nie oznacza, że możesz odzyskać podatki oraz koszty notariusza i wpisu do księgi wieczystej poniesione przy zakupie nieruchomości. Sprawdź każdą fakturę osobno i oddziel koszty zakupu od kosztów finansowania.
Za jakie koszty możesz otrzymać zwrot?
W przypadku starszych kredytów hipotecznych warto sprawdzić zwłaszcza koszty notariusza, wpisu hipoteki do księgi wieczystej oraz usług Gestoría związanych z kredytem. Koszty notariusza dzieli się po połowie, a koszty wpisu hipoteki do księgi wieczystej ponosi bank. Za wycenę nieruchomości co do zasady płaci kredytobiorca.
| Rodzaj kosztu | Co warto wiedzieć |
|---|---|
| Notariusz sporządzający akt ustanowienia hipoteki | Sprawdź, czy możesz odzyskać część kosztów; dzieli się je po połowie. |
| Wpis hipoteki do księgi wieczystej | Sprawdź, czy możesz odzyskać te koszty; ponosi je bank. |
| Gestoría obsługująca formalności związane z hipoteką | Sprawdź fakturę i zapis umowy dotyczący kosztów. |
| Wycena nieruchomości (tasación) | Co do zasady płaci za nią kredytobiorca; nie traktuj jej tak samo jak pozostałych kosztów. |
| Podatek od czynności prawnych udokumentowanych (AJD) | Nie zakładaj, że w przypadku starszych umów zawsze można odzyskać ten podatek. |
Szczególnej ostrożności wymaga podatek od czynności udokumentowanych AJD: jeśli masz starszą umowę, nie zakładaj, że otrzymasz jego zwrot. Zasad podziału kosztów przy nowych kredytach hipotecznych nie można stosować wstecz do każdej starszej umowy. Więcej o samym podatku przeczytasz w poradniku o AJD w Hiszpanii.
Jakie zasady obowiązują przy kredytach hipotecznych od wejścia w życie ustawy 5/2019?
Od 16 czerwca 2019 banki muszą pokrywać większość kosztów ustanowienia nowych hipotek. Wyjątkiem jest koszt wyceny nieruchomości. Jeśli Twoja umowa pochodzi z tego okresu, najważniejsze pytanie brzmi: czy naliczono Ci koszt, który powinien ponieść bank? Poniższe zestawienie nie obejmuje podatku od czynności udokumentowanych AJD; zasady jego opłacania nie wynikają z ustawy 5/2019.
| Koszt ustanowienia hipoteki | Kto płaci od 16 czerwca 2019 |
|---|---|
| Notariusz | Bank |
| Wpis hipoteki do księgi wieczystej | Bank |
| Gestoría | Bank |
| Wycena nieruchomości | Kredytobiorca |
Także tutaj nie myl kosztów ustanowienia hipoteki z dodatkowymi kosztami zakupu nieruchomości na wyspie Mallorca. Rachunek wystawiony przy okazji tej samej wizyty u notariusza nie musi dotyczyć hipoteki.
Jakie dokumenty należy przedstawić bankowi?
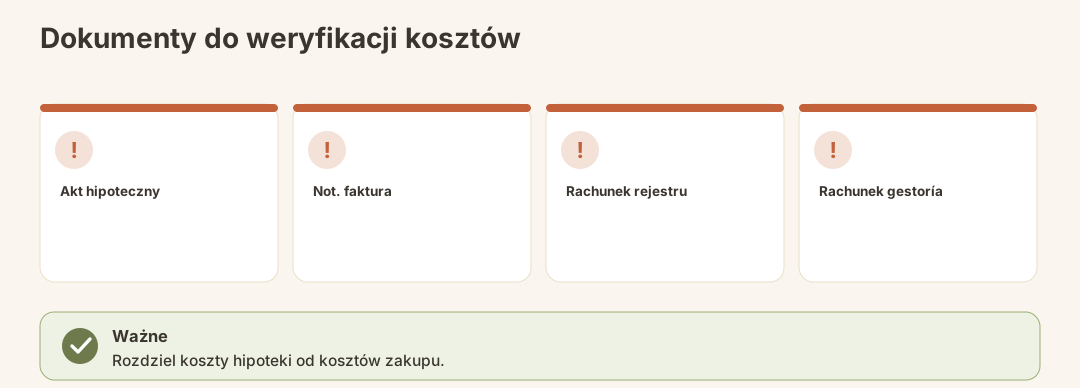
Łatwiej wykazać zasadność roszczenia, gdy zestawisz umowę, poszczególne koszty i płatności. Do sprawdzenia sprawy potrzebne są przede wszystkim akt ustanowienia hipoteki i kopie odpowiednich rachunków.
| Dokument | Do czego jest potrzebny |
|---|---|
| Kopia aktu ustanowienia hipoteki | Do sprawdzenia umowy i zapisu dotyczącego kosztów. |
| Rachunek od notariusza | Do ustalenia kwoty przypadającej na hipotekę. |
| Rachunek z rejestru nieruchomości | Do ustalenia kosztów wpisu hipoteki. |
| Rachunek wystawiony przez Gestoría | Do sprawdzenia rozliczonej usługi i jej kosztu. |
| Potwierdzenie zapłaty AJD, ewentualnie Modelo 600 | Do potwierdzenia zapłaty podatku, jeśli ma to znaczenie przy rozpatrywaniu Twojej sprawy. |
Jeśli brakuje Ci rachunków, poproś bank o dokumenty i zestawienie kwot naliczonych w związku z hipoteką. W swoim zestawieniu wyraźnie oddziel rachunki dotyczące finansowania od tych związanych z zakupem.
Jak zgłosić roszczenie w banku?
Możesz najpierw zwrócić się z roszczeniem bezpośrednio do banku, który udzielił kredytu. Nawet jeśli masz na myśli konkretny bank, przygotuj się w ten sam sposób: przejrzyste zestawienie pomoże bardziej niż samo żądanie zwrotu „alle Hypothekenkosten”.
- Sprawdź akt ustanowienia hipoteki: Znajdź zapis o tym, kto ponosi koszty notariusza, wpisu do rejestru i obsługi formalności.
- Przejrzyj faktury: Zaznacz, które pozycje dotyczą hipoteki, a które zakupu nieruchomości.
- Wypisz poniesione koszty: Do każdej pozycji, której zwrotu żądasz, przyporządkuj odpowiednią fakturę.
- Zażądaj zwrotu kosztów: Wskaż bankowi konkretne pozycje i dołącz kopie dokumentów.
- Sprawdź odpowiedź: Porównaj proponowany zwrot z poszczególnymi fakturami, zamiast patrzeć tylko na łączną kwotę.
Zachowaj oryginały dokumentów. Jeśli nie masz pewności, jak rozumieć zapis o kosztach lub czego dotyczy dana faktura, poproś o ocenę prawną swojej umowy.
Czy warto ubiegać się o zwrot kosztów?
To zależy od tego, jakie koszty zostały faktycznie opłacone i które z nich podlegają zwrotowi. Sama wysoka kwota kredytu niewiele mówi o wysokości roszczenia. Najważniejsze jest to, czy bank obciążył cię kosztami ustanowienia hipoteki i czy masz faktury, które to potwierdzają.
Dlatego przed podjęciem decyzji przygotuj proste zestawienie: ile zapłaciłeś za notariusza, wpis do rejestru i Gestoría? Jaka część tych kosztów dotyczyła hipoteki? Które koszty pokrył już bank? Jedna kwota zwrotu podawana dla wszystkich umów byłaby myląca.
Czy możesz żądać zwrotu kosztów starej lub spłaconej hipoteki?
To, że hipoteka została spłacona, nie wyklucza sprawdzenia, czy przysługuje ci zwrot kosztów. Chodzi o wydatki poniesione przy jej ustanowieniu, a nie o kwotę pozostałą do spłaty.
Jeśli umowa ma na przykład 10 lat, nie zakładaj ani tego, że roszczenie na pewno ci przysługuje, ani tego, że jest automatycznie wykluczone. To, czy nadal można dochodzić zwrotu, wymaga oceny konkretnego przypadku. Zwłaszcza przy starszych umowach warto zebrać akt, faktury i dotychczasową korespondencję, zanim przyjmiesz, że obowiązuje określony termin.
Uwaga: Wykreślenie spłaconej hipoteki z księgi wieczystej to inna procedura niż dochodzenie zwrotu kosztów jej pierwotnego ustanowienia.
Najczęstsze błędy
Sumowanie wszystkich dodatkowych kosztów zakupu. Sporny zapis dotyczący kosztów odnosi się do hipoteki. Koszty zakupu nieruchomości trzeba rozpatrywać osobno.
Uznawanie wyroku z 2015 za nakaz zwrotu wszystkich kosztów. Nie można automatycznie obciążyć banku kosztami notariusza, wyceny nieruchomości i AJD na tych samych zasadach.
Żądanie zwrotu jednej łącznej kwoty. Bez dokumentu i osobnych rachunków trudno ustalić, z czego wynika żądana kwota.
Zakładanie bez sprawdzenia, że po spłacie kredytu hipotecznego nie można już dochodzić zwrotu kosztów. Spłata kredytu i ewentualne prawo do zwrotu poniesionych wcześniej kosztów ustanowienia hipoteki to 2 różne kwestie.
Zakładanie, że do starszych umów stosuje się jeden stały termin. Poproś o sprawdzenie, czy w twoim przypadku nadal możesz dochodzić roszczenia. Nie kieruj się wyłącznie wiekiem umowy.
Lista kontrolna: czy masz wszystko, czego potrzebujesz, by wystąpić o zwrot kosztów?
- Masz dokument ustanowienia hipoteki.
- Masz zaznaczony zapis dotyczący podziału kosztów.
- Masz zebrane rachunki od notariusza, za wpis do rejestru i, jeśli dotyczy, od Gestoría.
- Masz oddzielone koszty zakupu od kosztów ustanowienia hipoteki.
- Masz osobno wypisane wszystkie zapłacone przez siebie kwoty.
- Masz sprawdzone, czy bank pokrył już niektóre koszty.
- Jeśli masz starszą umowę, wiesz już, czy możesz dochodzić roszczenia, albo planujesz to sprawdzić.
Co dalej?
Jeśli bank odpowie, że zwróci ci koszty, porównaj każdą uznaną i odrzuconą pozycję ze swoim zestawieniem. Jeśli bank odmówi zwrotu albo zakwestionuje wyliczenie, zwróć uwagę przede wszystkim na uzasadnienie: czy chodzi o zapis dotyczący kosztów, przypisanie konkretnego rachunku do kosztów hipoteki, czy o możliwość dochodzenia roszczenia?
Indywidualna analiza pozwoli ustalić, czy warto podejmować dalsze kroki. Jest to szczególnie ważne, gdy brakuje dokumentów lub sprawa dotyczy starszej umowy. Nie łącz jednak żądania zwrotu kosztów z innymi spornymi kwestiami dotyczącymi umowy kredytowej – na przykład z nieuczciwymi klauzulami hipotecznymi – bez wcześniejszego sprawdzenia każdej z nich.
Podsumowanie
Jeśli chcesz odzyskać koszty kredytu hipotecznego w Hiszpanii, przede wszystkim przeanalizuj każdy rachunek osobno. Wyrok 705/2015 daje podstawę do sprawdzenia kosztów ustanowienia hipoteki, którymi obciążono konsumenta bez rozróżnienia poszczególnych opłat. Ustawa 5/2019 inaczej reguluje podział kosztów w przypadku nowszych umów. To, czy należy ci się zwrot i w jakiej wysokości, nie wynika z jednego, ogólnie przyjętego procentu. Zależy od umowy, dowodów zapłaty oraz prawnej oceny poszczególnych kosztów.
To nie jest porada prawna ani podatkowa: Sporne postanowienia dotyczące kosztów, starsze roszczenia i kwestie podatkowe wymagają indywidualnej analizy.
Oficjalne źródła
- Hiszpański dziennik urzędowy BOE – ustawa 5/2019 o umowach kredytu na nieruchomości.
- Consejo General del Poder Judicial – informacje o wymiarze sprawiedliwości i orzecznictwie, w tym o wyroku 705/2015 hiszpańskiego Sądu Najwyższego.