
Odwrócona hipoteka w Hiszpanii: warunki, koszty i konsekwencje dla spadkobierców
Odwrócona hipoteka w Hiszpanii pozwala uzyskać pieniądze z nieruchomości bez jej sprzedaży. W odróżnieniu od zwykłego kredytu hipotecznego otrzymujesz jednorazową kwotę pożyczki lub regularne wypłaty, a nieruchomość stanowi zabezpieczenie. Pozostajesz jej właścicielem, ale z czasem zadłużenie rośnie. Dlatego nie wystarczy sprawdzić, ile możesz otrzymywać co miesiąc. Ważne są także odsetki, koszty zawarcia umowy, okres wypłat oraz to, jakie zobowiązania przejmą później twoi spadkobiercy.
Z tego poradnika dowiesz się, kto zasadniczo może skorzystać z hipoteca inversa, dlaczego własne mieszkanie trzeba oceniać inaczej niż nieruchomość wakacyjną i jakie koszty warto sprawdzić przed podpisaniem umowy. Wyjaśniamy też, jak może wyglądać spłata po śmierci właściciela i dlaczego przed obciążeniem nieruchomości warto porozmawiać z przyszłymi spadkobiercami. Informacje ogólne – nie stanowią porady prawnej, podatkowej, finansowej ani kredytowej.
Kto może skorzystać z odwróconej hipoteki w Hiszpanii?
Hiszpańska hipoteca inversa to pożyczka uregulowana przepisami, przeznaczona dla starszych właścicieli nieruchomości. W jej standardowej formie trzeba mieć co najmniej 65 lat. Musisz być właścicielem nieruchomości, która ma stanowić zabezpieczenie. To, czy dana instytucja udzieli pożyczki i na jakich warunkach, zależy między innymi od wyceny nieruchomości oraz planowanej kwoty wypłat.
| Co sprawdzić | Warunek |
|---|---|
| Wiek pożyczkobiorcy | Co najmniej 65 lat |
| Nieruchomość | Musi należeć do pożyczkobiorcy i stanowić zabezpieczenie |
| Wypłata | Możliwa wypłata jednorazowa lub w częściach |
| Podstawy prawne | Od 2007 odwróconą hipotekę w Hiszpanii regulują przepisy prawa |
Jeśli masz dom wakacyjny lub drugą nieruchomość, pamiętaj o różnicy między możliwością skorzystania z odwróconej hipoteki a ulgami w kosztach. Taką nieruchomość również można obciążyć odwróconą hipoteką, ale ustawowe ulgi w kosztach dotyczą tylko nieruchomości stanowiącej główne miejsce zamieszkania. Niektórzy kredytodawcy wymagają ponadto, by kredytobiorca mieszkał w Hiszpanii i obciążył nieruchomość, w której mieszka na stałe. Nie zakładaj więc, że w przypadku twojego domu wakacyjnego obowiązują te same warunki i koszty dodatkowe.
Jak przebiegają wypłata i spłata?
Przy zwykłym kredycie hipotecznym otrzymujesz pieniądze, a następnie spłacasz kredyt. Przy odwróconej hipotece również otrzymujesz kredyt, ale co do zasady nie musisz na bieżąco spłacać kapitału. Pieniądze możesz otrzymać jednorazowo albo w uzgodnionych częściach. Jednocześnie rośnie zadłużenie obciążające nieruchomość.
Wysokość wypłat zależy nie tylko od wartości nieruchomości. Znaczenie mają również maksymalna kwota ustalona w umowie oraz wiek kredytobiorcy. Wypłaty przez określony czas to ponadto coś innego niż wypłaty, które mają być zagwarantowane do końca życia.
Dług staje się co do zasady wymagalny po śmierci kredytobiorcy albo ostatniej osoby uprawnionej uwzględnionej w umowie. Można go też spłacić wcześniej, za życia kredytobiorcy. Sprawdź w umowie, jaką kwotę trzeba byłoby wtedy zapłacić i jakie koszty wiążą się z wcześniejszą spłatą.
Uwaga: „Brak bieżącej spłaty kapitału” nie oznacza „darmowych pieniędzy”. Porównaj przewidywaną całkowitą kwotę zadłużenia z wypłatami, które rzeczywiście otrzymasz.
Co pokazują przykładowe kwoty, a czego nie?
Wysokość wypłat zależy w dużym stopniu od wieku kredytobiorcy i wartości nieruchomości. Poniższe zestawienie sprzed lat pokazuje tę zależność; nie jest aktualną ofertą ani wyliczeniem dla twojej nieruchomości.
| Wartość nieruchomości | Wiek | Przykład: wypłata jednorazowa | Przykład: wypłata miesięczna |
|---|---|---|---|
| 200.000 € | 65 lat | 50.000 € | 200 € |
| 200.000 € | 80 lat | 78.000 € | 600 € |
| 500.000 € | 65 lat | 120.000 € | 500 € |
Dane pochodzą z przykładowego zestawienia opublikowanego przez idealista w 2020 roku. Pokazują między innymi, że przy tej samej nieruchomości wysokość wypłat może zależeć od wieku osoby zawierającej umowę. Nie mówią jednak, jaką ofertę otrzymasz dziś ani ile wyniesie ostateczne zadłużenie. Aby to ustalić, potrzebujesz indywidualnego wyliczenia uwzględniającego oprocentowanie zapisane w umowie i wszystkie koszty.
Jakie koszty sprawdzić przed podpisaniem umowy?
Przed zawarciem umowy odwróconej hipoteki trzeba wycenić nieruchomość i dopełnić formalności związanych z umową. Mogą też pojawić się koszty niezależnego doradztwa, prowizja za udzielenie kredytu oraz opłaty notarialne i koszty wpisu do rejestru nieruchomości. W niektórych umowach nie płacisz tych kosztów od razu: są doliczane do kredytu. Mogą wtedy zwiększyć późniejsze zadłużenie, choć początkowo z twojego konta ubywa mniej pieniędzy.
Jeśli odwrócona hipoteka obciąża nieruchomość, w której mieszkasz na stałe, opłaty notarialne i koszty wpisu do rejestru nieruchomości są ustawowo obniżone. Nie zakładaj, że będzie tak również w przypadku drugiej nieruchomości lub domu wakacyjnego. Na wyliczenia mogą też wpłynąć dodatkowe ubezpieczenia. Sprawdź zwłaszcza, czy mają zapewniać dalsze wypłaty po wykorzystaniu uzgodnionego limitu kredytu.
Przed podpisaniem umowy poproś o zestawienie, które odpowiada na te pytania:
- Jakie koszty musisz opłacić samodzielnie przed otrzymaniem pieniędzy?
- Jakie kwoty zostaną doliczone do kredytu?
- Jakie oprocentowanie obejmuje wypłacone kwoty i naliczone koszty?
- Kiedy kończą się wypłaty i na jakich warunkach mogą być kontynuowane?
- Jak według przykładów w umowie będzie rosło przewidywane zadłużenie?
- Ile kosztuje spłata kredytu za życia?
Uwaga: Wypłaty z kredytu i ewentualne późniejsze wypłaty z dodatkowego ubezpieczenia są inaczej traktowane pod względem podatkowym. Przed podpisaniem umowy ustal, jak będzie rozliczany konkretny zestaw produktów.
Jakie wady ma odwrócona hipoteka?
Najbardziej widoczna korzyść to dostęp do gotówki bez konieczności natychmiastowego zbycia nieruchomości. Mniej widoczne jest to, że dług rośnie. W zależności od uzgodnionych wypłat i czasu trwania umowy spadkobiercom może przypaść mniejsza część wartości nieruchomości. Nawet wysoka miesięczna wypłata niewiele mówi, jeśli nie wiesz, jak długo będziesz ją otrzymywać.
Kolejne ryzyko to pomylenie różnych zasad wypłaty pieniędzy. Jeśli wypłaty z kredytu kończą się po osiągnięciu maksymalnego limitu, nie oznacza to, że później nadal będziesz otrzymywać pieniądze do końca życia. Jeżeli tę lukę ma wypełnić ubezpieczenie, sprawdź osobno jego warunki, koszty i sposób opodatkowania.
Odwrócona hipoteka nie jest więc dobrym rozwiązaniem tylko dlatego, że nieruchomość ma dużą wartość. Liczy się to, czy kwota, której potrzebujesz, oraz przewidywany dług obciążający spadek są do przyjęcia dla ciebie i twojej rodziny.
Co dzieje się z nieruchomością i spadkobiercami po śmierci właściciela?
Po śmierci właściciela spadkobiercy muszą ustalić, jak spłacić wymagalny dług. Co do zasady mogą go spłacić, doprowadzić do wykreślenia hipoteki i zatrzymać nieruchomość. Mogą też sprzedać nieruchomość i przeznaczyć część uzyskanej kwoty na spłatę długu; reszta przypada wówczas spadkobiercom, którzy ją sprzedali.
Każde z tych rozwiązań wymaga konkretnych wyliczeń. Jeśli spadkobiercy chcą zatrzymać dom, muszą wiedzieć, skąd wezmą pieniądze na spłatę. Jeśli zamierzają go sprzedać, powinni porównać przewidywaną cenę sprzedaży z wysokością długu w tym momencie. Nie polegaj na ogólnych informacjach o tym, ile czasu będą mieli spadkobiercy. Zleć sprawdzenie terminu wymagalności długu i zasad postępowania po śmierci właściciela zapisanych w konkretnej umowie.
W planowaniu spadku pomogą ci również nasze poradniki o hiszpańskim testamencie i dziedziczeniu na Balearach. Odwrócona hipoteka nie zastępuje takiego planowania.
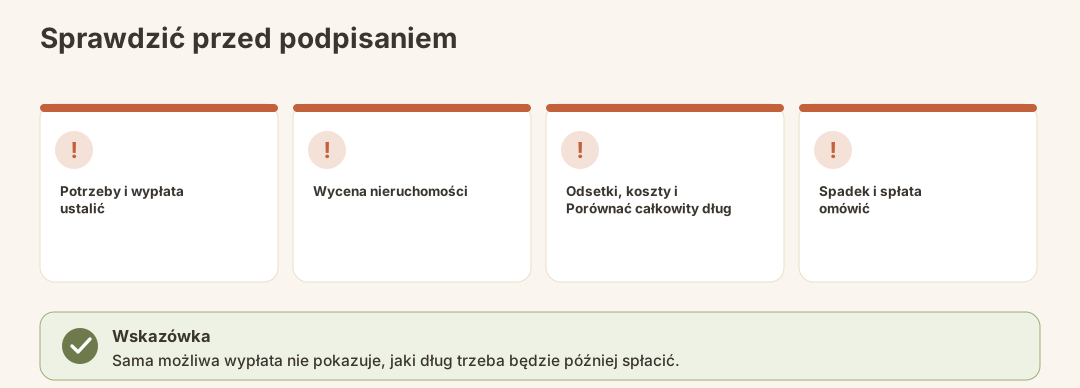
Co sprawdzić przed podpisaniem umowy?
- Określ swoje potrzeby: Zdecyduj, czy potrzebujesz jednorazowej kwoty, regularnych wypłat czy obu tych form – i na co przeznaczysz pieniądze.
- Zleć sprawdzenie nieruchomości: Wycena jest podstawą do obliczenia warunków konkretnego kredytu. Sprawdź też istniejące obciążenia w hiszpańskiej księdze wieczystej.
- Poproś o wyliczenia do umowy: Porównaj wysokość wypłat, odsetki, koszty dodatkowe, maksymalny limit kredytu oraz warunki zakończenia wypłat.
- Zasięgnij niezależnej opinii: Przed podpisaniem umowy omów kwestie własności, spłaty długu i dziedziczenia. Jeśli nieruchomość ma kilku właścicieli lub jest kilku uprawnionych, szczególnie ważne jest ustalenie, czyja śmierć powoduje, że dług staje się wymagalny.
- Porozmawiaj ze spadkobiercami: Nie po to, by podejmowali decyzję za ciebie, lecz by późniejszy wybór między spłatą długu a sprzedażą nieruchomości ich nie zaskoczył.
Jeśli rozważasz także sprzedaż nieruchomości z zachowaniem prawa do jej użytkowania, przeczytaj, czym sprzedaż nuda propiedad różni się od odwróconej hipoteki, przy której zachowujesz własność.
Najczęstsze błędy
- Uznanie przykładowej wypłaty za ofertę. Sam wiek i wartość nieruchomości nie wystarczą, by wiarygodnie obliczyć warunki umowy.
- Porównywanie wyłącznie miesięcznych wypłat. Trzeba też uwzględnić odsetki, koszty i przewidywaną łączną kwotę zadłużenia.
- Traktowanie nieruchomości wakacyjnej tak samo jak głównego miejsca zamieszkania. W szczególności nie można zakładać, że przysługują przy niej takie same ulgi w kosztach.
- Mylenie wypłat przez określony czas z wypłatami dożywotnimi. Sprawdź, z czego finansowano by ewentualne dalsze wypłaty.
- Pomijanie kwestii dziedziczenia. Nieruchomość nadal należy do ciebie, ale dług nie znika po twojej śmierci.
- Przeoczenie dodatkowych kosztów, bo dolicza się je do kredytu. Te kwoty również trzeba będzie później uwzględnić.
Co zrobić po podpisaniu umowy?
Po podpisaniu umowy przechowuj ją wraz z wyceną nieruchomości i wyliczeniami w miejscu, w którym znajdą je osoby zajmujące się twoimi sprawami spadkowymi. Zapisz też, z kim spadkobiercy mogą się skontaktować, by ustalić wysokość zadłużenia w chwili dziedziczenia i sposób jego spłaty.
Jeśli zmienią się twoje potrzeby, sprawdź ponownie nie tylko wysokość kolejnej wypłaty, lecz także przewidywaną łączną kwotę zadłużenia. Możesz co do zasady spłacić zobowiązanie przed terminem, jeszcze za życia; decydują o tym konkretne warunki umowy.
Lista kontrolna przed podjęciem decyzji
- Czy nieruchomość należy do mnie i czy spełniam warunek dotyczący wieku?
- Czy nieruchomość, którą ma obciążyć kredyt, jest moim głównym miejscem zamieszkania, czy dodatkową nieruchomością?
- Czy planowane wypłaty pokryją moje rzeczywiste potrzeby?
- Czy wiem, kiedy wypłaty się zakończą i czy przewidziano ubezpieczenie?
- Czy znam oprocentowanie, opłaty i przewidywaną łączną kwotę zadłużenia?
- Czy wiem, jak spłacić odwróconą hipotekę za życia?
- Czy moi spadkobiercy wiedzą, co musieliby zrobić, aby zatrzymać nieruchomość lub ją sprzedać?
- Czy sprawdzono prawne i podatkowe skutki mojej konkretnej umowy?
Podsumowanie
Odwrócona hipoteka pozwala korzystać z kapitału zgromadzonego w nieruchomości bez utraty prawa własności. Jej koszt to jednak nie tylko opłaty początkowe, lecz przede wszystkim zadłużenie, które trzeba będzie później spłacić. Dlatego przed podjęciem decyzji przeanalizuj pełne wyliczenie kosztów umowy i od razu uwzględnij możliwości, jakie będą mieli twoi spadkobiercy.
Oficjalne źródła
- Boletín Oficial del Estado (BOE) – oficjalny publikator hiszpańskich aktów prawnych
- Banco de España – informacje o bankowości i produktach finansowych