
Spadek i darowizna nieruchomości na Balearach: podatki 2026
Jeśli dziedziczysz na Majorce fincę, apartament w Palma lub willę w Son Vida albo przekazujesz taką nieruchomość za życia, musisz liczyć się z podatkiem, który zasadniczo różni się od niemieckiego: Impuesto de Sucesiones y Donaciones (ISD), czyli hiszpańskim podatkiem od spadków i darowizn. Kluczowe jest to, że jego wysokości nie ustala hiszpański rząd centralny, lecz poszczególne regiony autonomiczne. Na Balearach w latach 2023–2025 przeprowadzono reformę, która w praktyce zwalnia z podatku spadki i darowizny nieruchomości przekazywane najbliższej rodzinie. Z tego poradnika dowiesz się, kto i ile zapłaci w 2026, dlaczego pacto sucesorio jest prawdopodobnie najważniejszym rozwiązaniem dla właścicieli nieruchomości oraz jakich terminów absolutnie nie możesz przegapić.
Podatek spadkowy
Wyjaśnienie
Prawo balearskie stosuje się, gdy spadkodawca spędził na Balearach najwięcej dni w ciągu pięciu lat przed śmiercią. Jeśli nie był rezydentem Hiszpanii, spadkobiercy mogą zastosować prawo regionu, w którym leży najcenniejsza część majątku położonego w Hiszpanii.
Wyjaśnienie
Udział przypadający temu spadkobiercy, co najmniej valor de referencia — urzędowa wartość referencyjna katastru, poniżej której nie wolno opodatkować.
Wyjaśnienie
Grupa decyduje o kwocie wolnej, skali, mnożniku i uldze. W grupie III ustawa rozróżnia dodatkowo pokrewieństwo i powinowactwo.
Wyjaśnienie
Wyższa ulga dla krewnych w linii bocznej przysługuje tylko wtedy, gdy nie dziedziczą zstępni spadkodawcy. Wydziedziczonych się nie liczy.
- Do zapłaty (cuota a ingresar)
- 27 129,85 €
- Wartość odziedziczonej nieruchomości
- 300 000,00 €
- Grupa pokrewieństwa
- Grupa III — rodzeństwo, wujowie, ciotki, siostrzeńcy, bratankowie
Odliczenie za mieszkanie główne: 0,00 € · Wartość w akcie mieści się w granicy: Tak, wartość w granicy
Stan prawny na 25 lipca 2025
Obliczenia te mają charakter orientacyjny i nie zastępują doradztwa podatkowego ani prawnego w konkretnym przypadku.
Darowizna czy spadek
- Różnica: darowizna minus spadek
- 72 219,00 €
- Podatki łącznie (Darowizna dzisiaj)
- 124 800,00 €
- Podatki łącznie (Spadek w wybranym dniu)
- 52 581,00 €
Wszystkie początkowe kwoty są wybranymi przykładami, nie urzędowymi wycenami. Zastąp je swoimi danymi.
Stan prawny na 1 stycznia 2026
Obliczenia te mają charakter orientacyjny i nie zastępują doradztwa podatkowego ani prawnego w konkretnym przypadku.
Impuesto de Sucesiones y Donaciones (ISD): podatek regionalny, nie ogólnokrajowy
W przeciwieństwie do Niemiec Hiszpania nie ma jednolitej w całym kraju skali podatku od spadków. ISD wynika wprawdzie z ustawy państwowej (Ley 29/1987), ale kompetencje podatkowe przekazano Comunidades Autónomas. Każdy region może ustalać własne kwoty wolne (reducciones), stawki podatkowe, a przede wszystkim ulgi od należnego podatku (bonificaciones). Prowadzi to do ogromnych różnic: za tę samą odziedziczoną nieruchomość w Asturii można zapłacić kwoty liczone w dziesiątkach tysięcy, a na Balearach 0 Euro.
Wysokość podatku zależy od 4 czynników:
| Czynnik | Znaczenie |
|---|---|
| Grupa pokrewieństwa | Grupy I+II (dzieci, małżonkowie, rodzice) płacą najmniej; grupy III/IV znacznie więcej |
| Wartość nieruchomości | Podstawę opodatkowania stanowi valor de referencia z katastru lub wartość rynkowa |
| Kryterium łączące | Miejsce zamieszkania spadkodawcy/obdarowanego albo położenie nieruchomości na Balearach |
| Decydujący dzień (devengo) | Dzień śmierci albo dzień sporządzenia aktu notarialnego — decyduje o tym, która wersja reformy ma zastosowanie |
Hiszpański podatek od spadków wyróżnia 4 grupy pokrewieństwa. To one decydują o całkowitym obciążeniu podatkowym:
| Grupa | Krąg osób | Sytuacja w 2026 |
|---|---|---|
| Grupa I | Zstępni poniżej 21 lat | Ulga 100 % — w praktyce bez podatku |
| Grupa II | Dzieci od 21 lat, małżonkowie/zarejestrowani partnerzy, rodzice, dziadkowie | Ulga 100 % — w praktyce bez podatku |
| Grupa III | Rodzeństwo, wujowie/ciotki, siostrzeńcy/bratankowie i siostrzenice/bratanice, powinowaci | 35 % lub 60 % bonifikaty — zależnie od rodzaju pokrewieństwa i sposobu nabycia |
| Grupa IV | Kuzyni, dalsi krewni, osoby niespokrewnione | Brak ogólnej bonifikaty |
Ważne: związek nieformalny zalicza się do grupy II tylko wtedy, gdy został wpisany jako pareja estable do balearskiego rejestru. Bez wpisu partner trafia do grupy IV — a tym samym podlega pełnej stawce. Dla niemieckich par na Majorce to jedna z najkosztowniejszych pułapek.
Reforma na Balearach: 100 % bonifikaty dla grup I i II
Od 18 lipca 2023 Baleary przyznają 100 % bonifikaty od skorygowanego pełnego zobowiązania podatkowego (cuota íntegra corregida) w przypadku nabycia w drodze dziedziczenia oraz równorzędnych pactos sucesorios, pod warunkiem że spadkobierca należy do grupy I lub II. Mówiąc wprost: dziecko, które dziedziczy willę po rodzicach, płaci 0 euro ISD — niezależnie od jej wartości. Nie ma już górnego limitu.
W 2025 reforma została ponownie rozszerzona ustawą budżetową (Ley 6/2025, obowiązującą od 25 lipca 2025): objęła także darowizny za życia, a bonifikatę dla grupy III podniesiono. Stan na 2026 pozostaje niezmiennie najkorzystniejszym w historii rozwiązaniem dla przekazywania majątku w rodzinie na Balearach.
| Sytuacja (stan na 2026) | Bonifikata od zobowiązania podatkowego | Efekt |
|---|---|---|
| Grupa I (zstępni poniżej 21 lat) — spadek i darowizna | 100 % | 0 € ISD |
| Grupa II (dzieci od 21 lat, małżonkowie, rodzice) — spadek i darowizna | 100 % | 0 € ISD |
| Dziedziczenie (w tym pacto sucesorio) — grupa III, krewni boczni 2./3. stopnia (rodzeństwo, wujowie/ciotki, siostrzeńcy/bratankowie i siostrzenice/bratanice) bez potomków spadkodawcy dziedziczących w zbiegu z nimi | 60 % (wcześniej 50 %) | znacznie obniżona |
| Dziedziczenie — grupa III, pozostałe przypadki: krewni boczni dziedziczący wraz z potomkami spadkodawcy oraz powinowaci | 35 % (wcześniej 25 %) | obniżona |
| Darowizna — grupa III, krewni boczni 2./3. stopnia, również w przypadku dzieci darczyńcy | 60 % (od 25 lipca 2025) | znacznie obniżona |
| Darowizna — grupa III, pozostałe przypadki (powinowaci) | 35 % (od 25 lipca 2025) | obniżona |
| Grupa IV | brak ogólnej ulgi | pełna stawka |
Najczęstszy błąd w odczytywaniu tej tabeli: Warunek bez konkurujących zstępnych dotyczy wyłącznie dziedziczenia (art. 36 bis Decreto Legislativo 1/2014). W przypadku darowizny ustawa w ogóle tego nie wymaga — art. 54.2 przyznaje 60 % wszystkim krewnym bocznym 2. i 3. stopnia spokrewnionym przez krew. Brat, który otrzymuje darowiznę obok dzieci darczyńcy, dostanie więc pełne 60 %; ten sam brat jako spadkobierca obok tych samych dzieci otrzymałby tylko 35 %. W przypadku powinowatych w obu sytuacjach pozostaje 35 %. Grupa III zyskała odliczenie przy darowiznach dopiero od 25 lipca 2025 — wcześniejsza wersja przewidywała przy darowiznach jedynie formułę 7 % dla grup I i II.
Różnica techniczna, która rzadko ma znaczenie w praktyce, ale decyduje o kolejności obliczeń: przy dziedziczeniu ulga ma formę bonificación od skorygowanej kwoty podatku (art. 36, 36 bis), a przy darowiźnie jest odliczeniem (deducción) od cuota líquida (art. 54). W przypadku nieruchomości oba rozwiązania wymagają, aby wartość zadeklarowana w akcie notarialnym nie przekraczała valor de referencia o więcej niż 20 %.
Oprócz ulgi przysługują także wcześniejsze kwoty wolne (reducciones por parentesco), które odlicza się od podstawy opodatkowania:
| Grupa | Osobista kwota wolna |
|---|---|
| Grupa I | 25.000 € + 6.250 € za każdy rok poniżej 21 lat (maksymalnie 50.000 € łącznie) |
| Grupa II | 25.000 € |
| Grupa III | 8.000 € |
| Grupa IV | 1.000 € |
W przypadku nieruchomości, w której mieszkał spadkodawca, dla grup I+II można dodatkowo obniżyć wartość vivienda habitual nawet o 100 % (do ustawowego limitu) — ma to znaczenie przede wszystkim wtedy, gdy ulga nie zostanie zastosowana.
Kluczowy warunek dotyczący nieruchomości: Aby uznać ulgę 100 %, w akcie notarialnym (escritura pública) trzeba wskazać wartość nabytej nieruchomości, która może przekraczać valor de referencia katastru o najwyżej 20 %. Jeśli valor de referencia nie istnieje lub Dirección General del Catastro nie może go poświadczyć, granicę wyznacza wartość rynkowa. Zbyt niska deklaracja grozi kontrolą i utratą ulgi.
Darowizna za życia a spadek po śmierci
Podatek od darowizn
Wyjaśnienie
To, co darujesz, decyduje o tym, jakie prawo obowiązuje i od czego zależy odliczenie. Przy nieruchomości zawsze obowiązuje prawo regionu, w którym się ona znajduje — nawet gdy darczyńca i obdarowany mieszkają za granicą.
Wyjaśnienie
Przy nieruchomości wartość zadeklarowana, co najmniej Valor de referencia — urzędowa wartość referencyjna katastru, poniżej której nie wolno opodatkować. Przy pieniądzach darowana kwota.
Wyjaśnienie
Grupa decyduje o mnożniku i o odliczeniu. Przy darowiznach ustawa traktuje grupy I i II tak samo; wewnątrz grupy III oddziela pokrewieństwo od powinowactwa.
Wyjaśnienie
Dla odliczenia Escritura pública — akt notarialny — musi przy nieruchomości wskazywać wartość, która przekracza wartość referencyjną najwyżej o jedną piątą. Gdy wartości referencyjnej nie ma, obowiązuje wartość rynkowa. Jeśli warunek nie jest spełniony, grupom I i II zostaje wzór zastępczy, a pozostałym nic.
- Do zapłaty (Cuota a ingresar)
- 0,00 €
- Wartość darowizny
- 350 000,00 €
- Grupa pokrewieństwa
- Grupa I/II — dziecko, wnuk, małżonek, rodzic
Miejsce zamieszkania obdarowanego: Na Balearach
Stan prawny na 25 lipca 2025
Obliczenia te mają charakter orientacyjny i nie zastępują doradztwa podatkowego ani prawnego w konkretnym przypadku.
Do połowy 2025 obowiązywała istotna asymetria: spadki były objęte ulgą 100 %, natomiast zwykłe darowizny (donaciones) za życia nie. Podlegały one progresywnej stawce (7,65 % do 34 %), którą autonomiczne odliczenie ograniczało do efektywnego obciążenia na poziomie około 7 %. Od 25 lipca 2025 ta luka została zamknięta: zwykłe darowizny dla grup I i II również korzystają z odliczenia 100 % od kwoty podatku (cuota líquida) — przekazanie dziecku apartamentu w formie aktu notarialnego kosztuje więc 0 Euro ISD. Także w tym przypadku, podobnie jak przy dziedziczeniu nieruchomości, zadeklarowana wartość może przekraczać valor de referencia o najwyżej 20 %.
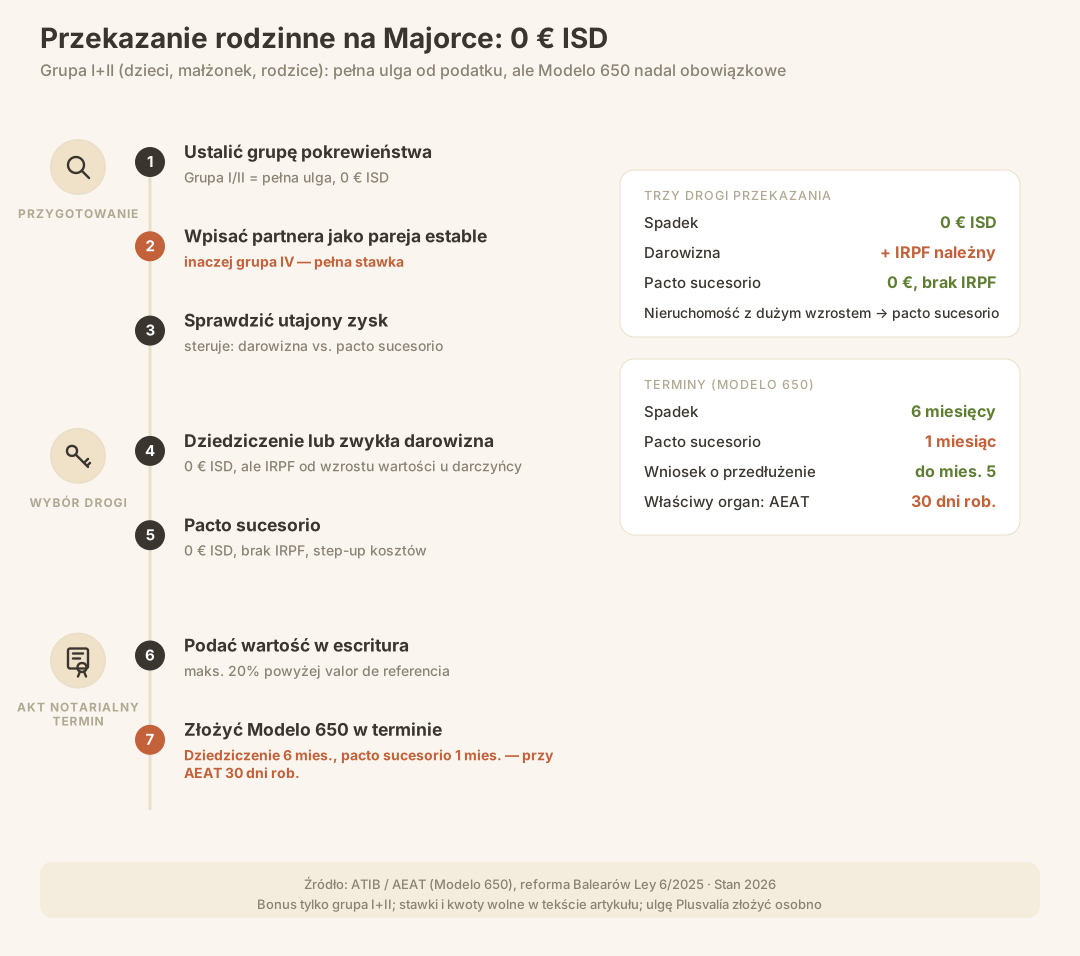
Uwaga: ISD to tylko jeden z kilku podatków. Przy zwykłej darowiźnie nieruchomości darczyńca musi zapłacić podatek od wzrostu wartości w ramach własnego podatku dochodowego (IRPF) — ganancia patrimonial. Jeśli nieruchomość zyskała na wartości na przestrzeni lat (co na Majorce jest regułą), ten ukryty zysk jest opodatkowany po stronie darczyńcy stawką od 19 % do 30 %. Obciążenie IRPF nie znika dzięki uldze w ISD.
| Sposób przekazania | ISD (nabywca) | IRPF po stronie darczyńcy/spadkodawcy | Kiedy warto |
|---|---|---|---|
| Spadek (po śmierci) | 0 € (gr. I+II) | brak — plusvalía del muerto nie ma zastosowania | Standardowy przypadek, bez opodatkowania ukrytego zysku |
| Zwykła darowizna | 0 € (gr. I+II, od 07/2025) | tak, w przypadku wzrostu wartości (19–30 %) | Gotówka, niedawno nabyte aktywa, niewielki wzrost wartości |
| Pacto sucesorio | jak w przypadku spadku (1 % do 700.000 €) | brak — traktowane jako nabycie w drodze dziedziczenia | Nieruchomości/udziały z wysokim niezrealizowanym zyskiem |
Praktyczna zasada: w przypadku gotówki, środków na kontach lub niedawno nabytych aktywów bez istotnego wzrostu wartości zwykła darowizna jest prosta. W przypadku nieruchomości z wysokim niezrealizowanym zyskiem lepszym rozwiązaniem jest pacto sucesorio — ponieważ pozwala uniknąć pułapki IRPF.
Pacto sucesorio: specyfika Balearów
Pacto sucesorio to rozwiązanie charakterystyczne dla balearskiego prawa cywilnego, dostępne tylko w kilku hiszpańskich regionach mających własne prawo cywilne (Balearen, Katalonien, Aragonien, Galicien, Navarra, Baskenland). Jest to umowa dziedziczenia, na mocy której jeszcze za życia nieodwołalnie przekazujesz majątek następnemu pokoleniu — jednak dla celów podatkowych nabycie jest traktowane jako nabycie w drodze dziedziczenia, a nie darowizna.
Najbardziej znaną majorkańską odmianą jest definición: przekazanie majątku przez rodziców dzieciom, w zamian za co dziecko zrzeka się przyszłego zachowku (legítima). Zasady te reguluje od czasu Ley 8/2022, która zniosła wymóg balearskiej vecindad civil — dzięki temu także cudzoziemcy mieszkający na Balearen mogą zawrzeć pacto sucesorio zgodnie z prawem Balearen.
Korzyści podatkowe są znaczące:
- Brak IRPF po stronie przekazującego. Ponieważ pacto sucesorio jest traktowane jako nabycie w drodze dziedziczenia (art. 33.3.b Ley 35/2006, co potwierdził sąd najwyższy w STS núm. 407/2016 z 9 lutego 2016 dotyczącego galicyjskiej apartación), po stronie darczyńcy nie powstaje podlegająca opodatkowaniu ganancia patrimonial. Obawiany przy zwykłej darowiźnie niezrealizowany wzrost wartości nie jest opodatkowany.
- Korzystniejsza stawka ISD zamiast stawki dla darowizn. Zamiast efektywnej stawki dla darowizn stosuje się stawkę spadkową w wysokości 1 % do 700.000 € dla grup I+II (przy patrimonio preexistente poniżej 400.000 €) — a następnie 100-% ulgę. W praktyce ISD wynosi 0 €.
- Podwyższenie kosztu nabycia. Jeśli dziecko sprzeda później nieruchomość, za wartość nabycia uznaje się zadeklarowaną w pacto sucesorio wartość aktualną. Zysk narosły u rodziców przez dziesięciolecia przestaje mieć znaczenie podatkowe.
Blokada na 5 lat (ustawa przeciwdziałająca oszustwom 11/2021): Jeżeli dziecko sprzeda nieruchomość otrzymaną w ramach pacto sucesorio zanim darczyńca umrze i zanim od zawarcia umowy minie 5 lat, musi przy rozliczeniu IRPF przyjąć pierwotną wartość nabycia oraz datę nabycia darczyńcy. Korzyść wynikająca z podwyższenia wartości nabycia wówczas przepada. Kto wykorzystuje pacto sucesorio jako narzędzie do szybkiej sprzedaży, nie odniesie z tego korzyści.
Pułapka terminu: W przeciwieństwie do dziedziczenia (6 miesięcy), w przypadku pacto sucesorio termin na złożenie samodzielnego rozliczenia ISD wynosi tylko 1 miesiąc od dnia podpisania aktu notarialnego. Devengo następuje w dniu poświadczenia notarialnego, a nie w późniejszym dniu śmierci. Kto przeoczy ten krótszy termin, ryzykuje dodatkowymi opłatami za opóźnienie — to częsta i kosztowna pułapka właśnie przy tym kluczowym rozwiązaniu.
Cena za to jest taka, że pacto sucesorio ma charakter nieodwołalny. Późniejsza zmiana w testamencie jest wykluczona, a w przypadku definición dziecko ostatecznie zrzeka się zachowku. Wymaga to starannego planowania rodzinnego i wsparcia prawnika.
Nierezydenci a prawo wyboru w UE
Przez długi czas nierezydenci byli dyskryminowani: musieli płacić ISD według droższej stawki państwowej hiszpańskiej centralnej administracji skarbowej (AEAT), bez możliwości skorzystania z korzystnych ulg regionalnych. Europejski Trybunał Sprawiedliwości uznał to w wyroku z 3 września 2014 (sprawa C-127/12) za naruszenie swobody przepływu kapitału. Hiszpania zareagowała Ley 26/2014: od 1 stycznia 2015 spadkobiercy i obdarowani mieszkający w UE lub EOG mogą stosować przepisy regionu, z którym istnieje powiązanie.
Hiszpańskie sądy (m.in. wyroki STS z 2018) oraz administracja podatkowa (interpretacja DGT V0282-20) rozszerzyły to obecnie na państwa trzecie spoza UE/EOG. Uwaga: tekst ustawy Disposición adicional 2ª de la Ley 29/1987 nie został w tym zakresie dostosowany, dlatego rezydenci państw trzecich w praktyce czasem muszą dochodzić swoich praw na drodze odwoławczej. Baleary doprecyzowały w Ley 11/2023, a ostatecznie w Ley 6/2025, że ulgi mają zastosowanie również do nierezydentów.
| Sytuacja | Właściwy organ | Obowiązujące prawo |
|---|---|---|
| Spadkodawca ma miejsce zamieszkania na Balearach, spadkobierca ma miejsce zamieszkania w Hiszpanii | ATIB | Prawo Balearów |
| Spadkodawca ma miejsce zamieszkania na Balearach, spadkobierca jest nierezydentem (UE/EOG/państwo trzecie) | AEAT (Modelo 650) | Stosuje się prawo Balearów |
| Spadkodawca jest nierezydentem, nieruchomość znajduje się na Majorce | AEAT (Modelo 650) | Prawo regionu o najwyższym udziale majątku = Baleary |
| Darowizna nieruchomości na Majorce na rzecz nierezydenta | AEAT | Prawo Balearów (miejsce położenia nieruchomości) |
Dla niemieckich właścicieli oznacza to konkretnie: nawet jeśli mieszkasz w Niemczech, możesz skorzystać z balearskich ulg w odniesieniu do nieruchomości na Majorce — Modelo 650 składa się jednak do AEAT, a nie do ATIB. Równolegle może powstać obowiązek zapłaty niemieckiego podatku od spadków (zasada światowych dochodów/światowego majątku w przypadku miejsca zamieszkania w Niemczech); stosunki między Niemcami a Hiszpanią nie są objęte szczególną umową o unikaniu podwójnego opodatkowania w zakresie podatku od spadków, dlatego należy w tym przypadku sprawdzić możliwość zaliczenia podatku zgodnie z § 21 ErbStG. To odrębna kwestia, wymagająca szczegółowego doradztwa.
Prawo właściwe i właściwy organ to 2 różne kwestie — a druga z nich decyduje o terminie. Samo prawo do zastosowania przepisów Balearów nie oznacza jeszcze obowiązku złożenia deklaracji do ATIB: jeśli dochody z podatku nie zostały przekazane Comunidad, samowymiar podatku zgodnie z Disposición adicional 2ª Dos de la Ley 29/1987 trafia do administracji państwowej — i wtedy obowiązują jej terminy. W przypadku nabycia w drodze dziedziczenia wynoszą one również 6 miesięcy od dnia śmierci (Art. 67.1.a Real Decreto 1629/1991). We wszystkich pozostałych przypadkach — czyli zarówno przy zwykłej darowiźnie, jak i zawartym za życia pacto sucesorio, gdzie bieg 6 miesięcy nie może rozpocząć się z powodu braku zgonu — termin wynosi 30 dni roboczych od dnia następującego po dokonaniu czynności prawnej (Art. 67.1.b Real Decreto 1629/1991), a nie 1 miesiąc przewidziany w art. 90.2 Decreto Legislativo 1/2014. Dni robocze oznaczają tu, że soboty, niedziele i święta nie są wliczane do terminu (Art. 30.2 Ley 39/2015). Jeśli mieszkasz w Niemczech i darujesz nieruchomość na Majorce lub przenosisz ją w ramach pacto sucesorio, termin obliczasz więc według kalendarza AEAT — okres 1 miesiąca dotyczy ATIB.
Hiszpański testament i Plusvalía
Hiszpański testament jest zdecydowanie zalecany każdemu właścicielowi nieruchomości na Majorce: znacznie przyspiesza załatwienie formalności, pozwala uniknąć kosztownych tłumaczeń i apostille do niemieckiego testamentu oraz umożliwia, na podstawie EU-Erbrechtsverordnung (Nr. 650/2012), wybór prawa ojczystego. Omawiamy to szczegółowo w podlinkowanym artykule — tutaj tylko jedna wskazówka: zaplanuj hiszpański testament równolegle z optymalizacją podatkową, a nie dopiero później.
W przypadku odziedziczonej nieruchomości, oprócz ISD, pojawia się druga danina: Plusvalía municipal (IIVTNU), czyli podatek od wzrostu wartości gruntu pobierany przez właściwą gminę. Dotyczy wyłącznie gruntów miejskich (terrenos urbanos) i obciąża nabywcę.
W Palma uchwała podatkowa gminy (Ordenanza fiscal) przewiduje ulgę do 95 % w Plusvalía, jeśli odziedziczona nieruchomość była głównym miejscem zamieszkania (vivienda habitual) zmarłego, a spadkobiercami są małżonek, zstępni lub wstępni. Ważne warunki w Palma:
- Pełna ulga 95 % przysługuje, gdy wartość katastralna mieszkania wynosi mniej niż 100.000 €. Jeśli wartość katastralna jest wyższa, ulga jest ograniczona albo nie przysługuje wcale — w przypadku nieruchomości premium wartość katastralna często przekracza ten próg.
- O ulgę trzeba aktywnie wystąpić w terminie — nie jest przyznawana automatycznie.
- Nabyta nieruchomość musi pozostać w majątku przez 5 lat (wyjątek: śmierć nabywcy w tym okresie).
- Ulgi obowiązują również przy przeniesieniu własności w ramach pacto sucesorio / definición.
- Jeśli nie nastąpił rzeczywisty wzrost wartości gruntu, Plusvalía nie jest należna w ogóle (należy to udowodnić).
Każda gmina ma własną Ordenanza — w Andratx, Calvià czy Pollença obowiązują inne progi i stawki procentowe. Przed każdym przeniesieniem własności warto sprawdzić uchwałę podatkową gminy właściwej dla miejsca położenia nieruchomości.
Terminy: 6 miesięcy na spadek, tylko 1 miesiąc na pacto sucesorio
W przypadku spadku termin biegnie od dnia śmierci. Natomiast przy pacto sucesorio — od sporządzenia aktu notarialnego, a obowiązujący termin jest wtedy znacznie krótszy. Najważniejsze terminy:
| Procedura | Termin | Szczegóły |
|---|---|---|
| Samowymiar ISD w przypadku spadku (Modelo 650) | 6 miesięcy od dnia śmierci | dotyczy również sytuacji, gdy spadek nie został jeszcze przyjęty ani podzielony |
| Wniosek o przedłużenie (prórroga) | w ciągu pierwszych 5 miesięcy | przedłuża termin o kolejne 6 miesięcy; od 7 miesiąca naliczane są odsetki za zwłokę |
| Pacto sucesorio (Modelo 650, mortis causa) | tylko 1 miesiąc od sporządzenia aktu notarialnego | devengo = dzień sporządzenia aktu, NIE 6 miesięcy; jeśli właściwa jest AEAT, obowiązuje termin 30 dni roboczych |
| Zwykła darowizna (Modelo 651) | 1 miesiąc od sporządzenia aktu notarialnego | devengo = dzień sporządzenia aktu; jeśli właściwa jest AEAT, zamiast tego obowiązuje termin 30 dni roboczych |
| Plusvalía (spadek) | 6 miesięcy, z możliwością przedłużenia do 1 roku | w odpowiednim Ayuntamiento |
| Dopłata podatku po utracie ulgi | 1 miesiąc od naruszenia warunków | uzupełniająca samodeklaracja + odsetki za zwłokę |
Najważniejsza praktyczna wskazówka: ulga 100-% nie zwalnia z obowiązku złożenia Modelo 650. Nawet przy podatku w wysokości 0 Euro deklarację trzeba złożyć w terminie — niedopełnienie formalności może skutkować sankcjami. Bez złożonego i rozliczonego Modelo 650 nie można też przepisać nieruchomości w rejestrze własności, a tym samym ani jej sprzedać, ani obciążyć hipoteką. Pamiętaj też: jeśli wybierasz pacto sucesorio jako kluczowe rozwiązanie, nie myl terminu 1 miesiąca z 6-miesięcznym terminem spadkowym — w przeciwnym razie, mimo zerowego podatku, grożą ci dodatki za opóźnienie.
Najczęstsze błędy
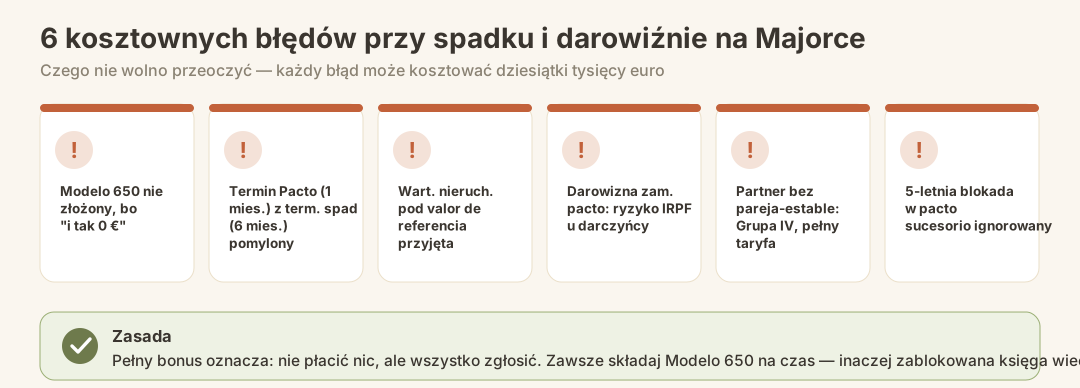
- Nie złożono Modelo 650, bo „i tak 0 Euro”. Ulga wymaga terminowego złożenia deklaracji. Zaniedbanie = sankcja formalna i zablokowany wpis w księdze wieczystej.
- Pomylenie terminu pacto sucesorio z terminem spadkowym. W przypadku pacto sucesorio termin wynosi tylko 1 miesiąc od sporządzenia aktu, a nie 6 miesięcy — to częsta i kosztowna pułapka.
- Zadeklarowanie zbyt niskiej wartości nieruchomości. Jeśli zadeklarowana wartość jest niższa niż valor de referencia, może dojść do kontroli; jeśli przekracza ją o ponad 20 %, ulga staje pod znakiem zapytania.
- Zwykła darowizna zamiast pacto sucesorio w przypadku nieruchomości, których wartość wzrosła. ISD wprawdzie wynosi 0 €, ale pomija się podatek IRPF od wzrostu wartości po stronie darczyńcy — często oznacza to niespodziewany wydatek rzędu 5 cyfr.
- Nieformalny partner bez wpisu do rejestru. Bez rejestracji pareja estable partner trafia do grupy IV — obowiązuje pełna stawka zamiast 0 €.
- Zignorowanie 5-letniego ograniczenia przy pacto sucesorio. Wcześniejsza sprzedaż pozbawia korzyści wynikającej ze Step-up.
- Nie złożono wniosku o ulgę Plusvalía lub przeoczono limit wartości. W Palma ulga może wynieść do 95 % — ale tylko przy wartości katastralnej poniżej 100.000 € oraz pod warunkiem terminowego i aktywnego złożenia wniosku.
- Pomijanie niemieckiego podatku spadkowego. Jeśli mieszkasz w Niemczech, równolegle może obowiązywać niemiecki podatek spadkowy; przy braku umowy o unikaniu podwójnego opodatkowania w zakresie podatku spadkowego trzeba dokładnie sprawdzić możliwość jego odliczenia.
- Zbyt późne złożenie wniosku o przedłużenie terminu. prórroga jest możliwa tylko w ciągu pierwszych 5 miesięcy — po tym czasie termin bezwzględnie upływa.
Lista kontrolna przed przeniesieniem własności
- Ustalono grupę pokrewieństwa i prawo do ulgi (grupa I/II = 100%?)
- Czy partner niepozostający w związku małżeńskim jest zarejestrowany jako pareja estable?
- Sprawdzono niezrealizowany wzrost wartości nieruchomości → darowizna czy pacto sucesorio?
- Sprawdzono Valor de referencia w katastrze i ustalono wartość do deklaracji
- Czy jest hiszpański testament / czy dokonano wyboru prawa zgodnie z EU-ErbVO?
- Ustalono właściwy urząd (ATIB czy AEAT w przypadku nierezydentów)?
- Uzgodniono skutki niemieckiego podatku spadkowego z niemieckim doradcą
- Sprawdzono ulgę w podatku Plusvalía w gminie, w której leży nieruchomość (limit wartości katastralnej!), i uwzględniono złożenie wniosku
- Terminy w kalendarzu: 6 miesięcy (spadek), 1 miesiąc (pacto sucesorio & darowizna), 5 miesięcy (wniosek o przedłużenie terminu)
Co dalej
Po uregulowaniu kwestii dziedziczenia pojawiają się kolejne sprawy. Jeśli nie zamierzasz korzystać z odziedziczonej nieruchomości, rozważ jej sprzedaż lub wynajem — każda z tych opcji wiąże się z własnymi konsekwencjami podatkowymi (IRPF, IBI, w razie potrzeby Modelo 210 dla nierezydentów). Jeśli przenosisz miejsce zamieszkania na wyspę, odpowiednio wcześnie zajmij się rejestracją w urzędach oraz numerem NIE, którego i tak potrzebujesz przy każdym przeniesieniu własności przed notariuszem. Jeśli planujesz zakup kolejnej nieruchomości, warto zapoznać się z kosztami dodatkowymi zakupu na Majorce oraz z naszym aktualnym raportem rynkowym (po niemiecku).
Podsumowanie
Baleary są w 2026 regionem Hiszpanii najkorzystniejszym podatkowo przy przekazywaniu majątku rodzinnego. Dzieci, małżonkowie i rodzice (grupa I+II) dziedziczą i otrzymują darowizny faktycznie bez podatku — 100-%-owa bonifikata podatku obowiązuje od 2023 w przypadku spadków, a od lipca 2025 również darowizn, bez limitu wartości. Kluczowym rozwiązaniem dla właścicieli nieruchomości o wysokim niezrealizowanym wzroście wartości jest pacto sucesorio: pozwala przekazać majątek za życia, uniknąć pułapki IRPF po stronie darczyńcy i podwyższyć koszt nabycia. Są też minusy — nieodwołalność, 5-letni okres blokady i krótki, 1-miesięczny termin — dlatego niezbędne jest dobre planowanie. Jeśli dotrzymasz terminów, prawidłowo zadeklarujesz wartość nieruchomości, złożysz wniosek o bonifikatę Plusvalía i uwzględnisz niemieckie przepisy, przekażesz majątek na Majorce kolejnemu pokoleniu przy minimalnym obciążeniu podatkowym.
Oficjalne źródła
- Agència Tributària de les Illes Balears (ATIB) — Impuesto sobre Sucesiones, bonifikaty i ulgi
- ATIB — Modelo 650 (Acquisiciones Mortis Causa), instrukcje i terminy
- Agencia Tributaria (AEAT) — Modelo 650 dla nierezydentów, terminy i przedłużenie
- Govern de les Illes Balears — Opodatkowanie darowizn na wypadek śmierci i pactos sucesorios (PDF)
- Ajuntament de Palma — Plusvalía (IIVTNU): informacje, kalkulacja i bonifikaty
Uwaga: ten poradnik ma charakter wyłącznie informacyjny i nie zastępuje indywidualnej porady podatkowej ani prawnej. Prawo podatkowe należy do obszarów YMYL — kwoty, terminy, bonifikaty i właściwość organów mogą się zmieniać oraz zależą od twojej konkretnej sytuacji (miejsca zamieszkania, stopnia pokrewieństwa, wartości majątku, niemieckich skutków podatkowych). Stan informacji: 2026. Przed podjęciem jakichkolwiek kroków zleć analizę swojego spadku lub darowizny abogado specjalizującemu się w balearskim prawie spadkowym oraz doradcy podatkowemu (asesor fiscal).