
Redução do IRPF para senhorios nas Baleares: taxas da Ley de Vivienda
Quem arrenda um apartamento de forma permanente em Maiorca ou noutra das ilhas Baleares pode isentar de imposto uma parte considerável do lucro líquido do arrendamento no IRPF. Parece simples – mas não é, porque a Ley de Vivienda (Ley 12/2023) reformulou por completo o sistema a partir de 27 de maio de 2023. Em vez da antiga redução uniforme de 60%, existe agora uma escala com quatro taxas diferentes entre 50% e 90%, que dependem do conteúdo do contrato, do valor da renda, da idade do inquilino e do estatuto urbanístico do município. Este guia explica-te passo a passo qual a redução aplicável ao teu contrato de arrendamento concreto, o que deves declarar na declaração de IRPF (Modelo 100), que despesas podes deduzir previamente – e quais os erros que, pela experiência, saem mais caros. Todas as informações referem-se ao exercício fiscal de 2025, entregue entre abril e 30 de junho de 2026.

Rentabilidade do aluguer
Explicação
Indica o preço efetivamente pago pelo imóvel, sem os custos de aquisição.
Explicação
Indica a renda bruta contratualmente devida por cada mês completo.
Explicação
A imputación é a atribuição fiscal por períodos sem arrendamento. Este campo só altera caixa e rentabilidade; fiscalmente, o cálculo pressupõe doze rendas exigíveis e arrendamento durante todo o ano.
Explicação
Escolhe a tua situação para todo o ano fiscal. O ramo de residentes só se aplica se a tua residência fiscal autonómica estiver nas Baleares, em geral por teres passado lá mais dias do que em qualquer outra região autónoma.
- Rentabilidade líquida após impostos
- 2,81%
- Resultado após imposto espanhol sobre o rendimento
- 10 762,17 €
- Preço de compra
- 350 000,00 €
- Renda mensal acordada
- 1200,00 €
Enquadramento legal em 1 de janeiro de 2024
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
O que é afinal a redução de IRPF para senhorios?
Se és residente fiscal em Espanha e arrendas um imóvel para fins habitacionais, o lucro líquido do arrendamento entra na tua declaração de IRPF (Modelo 100) e é tributado à tua taxa progressiva geral – entre 19% e 47%, consoante o nível de rendimento. Sem uma regra especial, pagarias imposto sobre a totalidade do excedente após dedução das despesas.
A redução prevista no artigo 23.2 da Lei do Imposto sobre o Rendimento das Pessoas Singulares (Lei 35/2006, LIRPF) garante que apenas uma fração deste lucro líquido do arrendamento é sequer tributável. Este instrumento já existe há muito tempo – mas a Ley 12/2023 de Vivienda reformulou por completo o montante e as condições, com efeitos a partir de 27 de maio de 2023.
Importante: A redução aplica-se apenas ao arrendamento para fins habitacionais (arrendamiento de vivienda). O arrendamento turístico, o uso comercial ou o arrendamento sazonal sem caráter permanente não estão, em princípio, abrangidos.
Quem pode beneficiar da redução?
- Residentes fiscais em Espanha (mais de 183 dias de permanência por ano civil ou centro de interesses económicos em Espanha)
- Senhorios que obtenham os seus rendimentos como rendimientos del capital inmobiliario (rendimentos de capital imobiliário) – ou seja, não como atividade empresarial (sem funcionários a tempo inteiro dedicados ao arrendamento)
- Parte contratante no contrato de arrendamento: apenas o proprietário registado nominalmente, não uma sociedade interposta (para estruturas SL aplicam-se outras regras)
Proprietários não residentes (não residentes) declaram os seus rendimentos de arrendamento através do Modelo 210 a uma taxa fixa e não podem beneficiar desta redução.
O sistema antigo: 60 % para contratos até 26 de maio de 2023
Para todos os contratos de arrendamento celebrados até 26 de maio de 2023, inclusive, continua a aplicar-se a regra antiga: o rendimento líquido de arrendamento (positivo rendimiento neto) é reduzido de forma fixa em 60 %. Apenas os restantes 40 % entram na base tributável.
Esta regra mantém-se válida enquanto o contrato original permanecer inalterado. No entanto, assim que celebrares um novo contrato – mesmo com o mesmo inquilino – passas a estar sujeito ao novo sistema.
| Celebração do contrato | Redução aplicável |
|---|---|
| Até 26.05.2023 | 60 % (fixo, direito antigo) |
| A partir de 27.05.2023 | 50 %–90 % (novo sistema escalonado) |
O novo sistema: quatro níveis de redução a partir de 27 de maio de 2023
Para todos os contratos de arrendamento celebrados a partir de 27 de maio de 2023, aplica-se o sistema escalonado da Ley de Vivienda. Os requisitos para o respetivo nível devem estar cumpridos no momento da celebração do contrato – e mantidos de forma permanente.
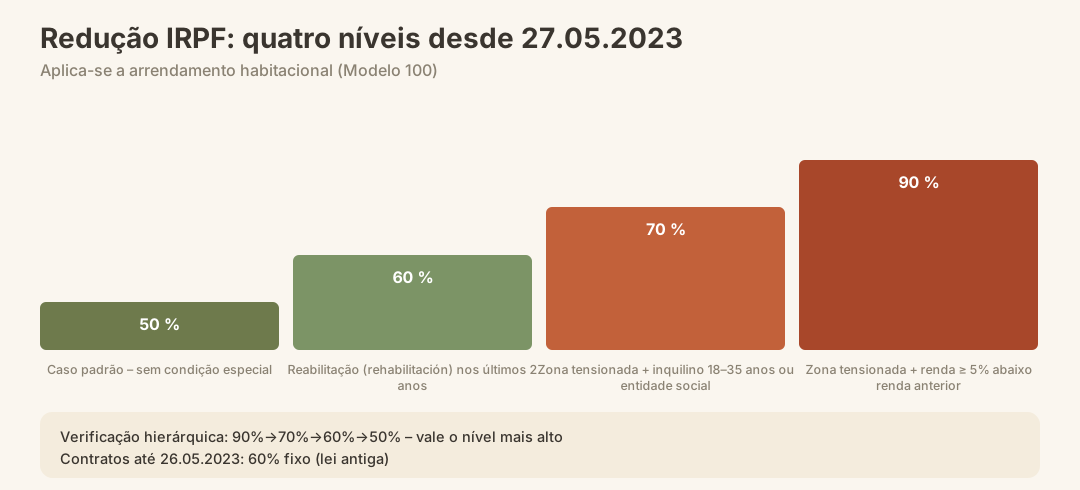
Visão geral dos quatro níveis
| Redução | Requisito | Caso típico em Maiorca |
|---|---|---|
| 90 % | Novo contrato numa zona declarada de mercado tensionado (zona tensionada), renda inicial pelo menos 5 % inferior à última renda do mesmo senhorio para a mesma habitação | Grandes cidades e municípios tensionados; Palma de Maiorca poderia qualificar-se assim que fosse formalmente declarada |
| 70 % | Primeiro arrendamento numa zona tensionada + inquilino com 18–35 anos; ou o inquilino é uma administração pública / organização sem fins lucrativos para fins de habitação social / programa habitacional reconhecido | Primeiro contrato de inquilino jovem numa zona declarada; arrendamento a município ou entidades sociais |
| 60 % | A habitação foi sujeita, nos dois anos anteriores ao início do arrendamento, a uma reabilitação aprovada (rehabilitación) no sentido fiscal | Edifício antigo renovado, quando os custos de reabilitação ultrapassam o limiar fiscal |
| 50 % | Nenhum dos motivos acima se aplica | Arrendamento de longa duração padrão, sem critérios especiais |
Nota sobre a zona tensionada: Nas Baleares, a designação das zonas de mercado residencial tensionado é da competência do Governo Regional. Se e quais municípios de Maiorca foram formalmente declarados muda continuamente. Verifica o estado atual antes de assinar o contrato – a classificação determina se te cabem 50 %, 70 % ou 90 %.
O que se aplica quando vários níveis são cumpridos?
Os níveis excluem-se mutuamente e estão ordenados hierarquicamente. Aplica-se sempre o nível mais elevado aplicável. A verificação é feita sequencialmente: 90 % → 70 % → 60 % → 50 %.
Base de cálculo: o que é o "ganho líquido de arrendamento"?
A redução não é aplicada à renda bruta, mas sim ao ganho líquido positivo de arrendamento (rendimiento neto positivo). Este resulta das receitas brutas de arrendamento menos as despesas fiscalmente dedutíveis.
Despesas dedutíveis (seleção)
| Tipo de despesa | Dedutível? | Particularidades |
|---|---|---|
| IBI (Imposto sobre Imóveis) | Sim | Integralmente |
| Juros de hipoteca / empréstimo | Sim | Apenas sobre o imóvel arrendado, não as prestações amortizadas |
| Taxas de condomínio (Comunidad) | Sim | Integralmente |
| Prémios de seguro | Sim | Seguro de habitação, responsabilidade civil e perda de rendas de arrendamento |
| Despesas de conservação e reparações | Sim | As valorizações, por outro lado, não são imediatas, mas sim através de amortizações |
| Amortização (dedução fiscal) | Sim | Normalmente 3% do valor do imóvel (valor catastral sem o terreno) |
| Taxas de administração e de mediação | Sim | Para a gestão corrente, não para compra/venda |
| Rendas não cobradas | Sim | Quando é comprovada a insolvência do inquilino ou a dívida está em aberto há pelo menos 6 meses |
Atenção: Se o lucro líquido do arrendamento, após a dedução das despesas, resultar negativo (prejuízo), não há redução — mas o prejuízo pode ser compensado com outros rendimentos de capital imobiliário do mesmo ano.
Passo a passo: como lançar a redução na declaração do IRPF
- Registar os rendimentos brutos de arrendamento – todos os pagamentos de renda recebidos no ano fiscal (renda líquida; as cauções só contam em caso de retenção).
- Reunir as despesas dedutíveis – comprovativos de IBI, juros hipotecários, Comunidad, seguro, reparações, amortização.
- Calcular o rendimento líquido de arrendamento – rendimentos brutos de arrendamento menos despesas dedutíveis.
- Determinar o escalão – contrato celebrado antes ou depois de 27.05.2023? Zona de tensão? Idade do inquilino? Reabilitação?
- Aplicar a redução – deduzir a percentagem correspondente (50 %, 60 %, 70 % ou 90 %) do rendimento líquido positivo.
- Determinar o montante tributável – a parte remanescente (10 %–50 %) entra como rendimiento neto reducido na base tributável.
- Preencher o Modelo 100 – inserir na secção „Rendimientos del capital inmobiliario"; o software da AEAT (Renta WEB) guia-te através das perguntas sobre os requisitos de redução.
- Entregar a declaração dentro do prazo – prazo de entrega para o ano fiscal de 2025: 30 de junho de 2026; em caso de pagamento por débito direto, atenta à data-limite de 25 de junho de 2026.
Exemplo de cálculo (simplificado)
| Posição | Montante |
|---|---|
| Renda anual (bruta) | 14.400 € |
| Despesas dedutíveis (IBI, juros, amortização, seguro) | 4.200 € |
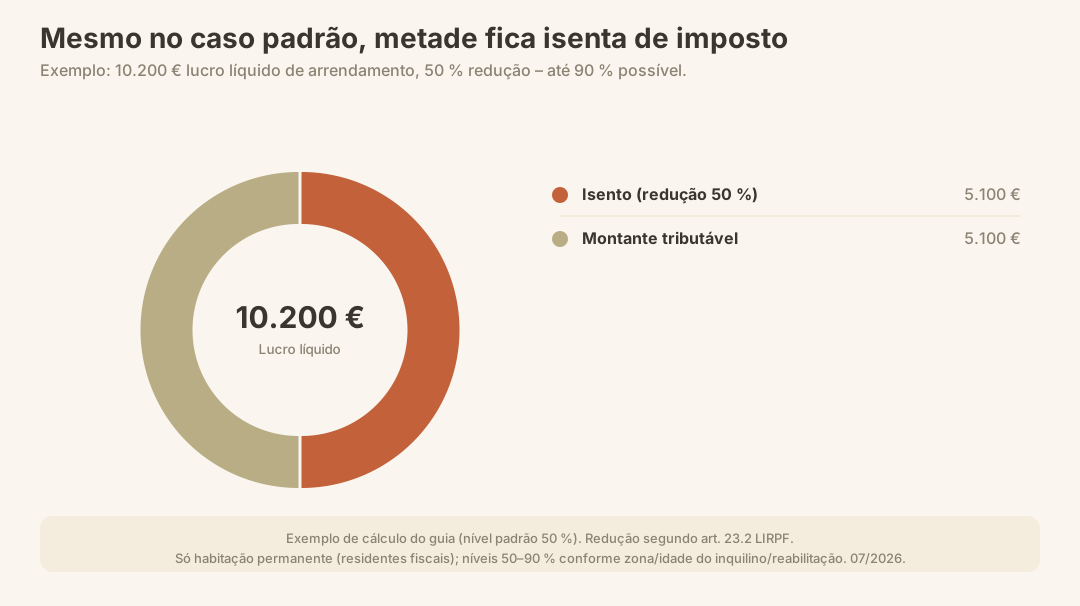
| Rendimento líquido de arrendamento | 10.200 € |
| Redução de 50 % (caso padrão) | – 5.100 € |
| Valor tributável | 5.100 € |
| IRPF na taxa marginal de 30 % | cerca de 1.530 € |
Sem a redução, sobre 10.200 € incidiriam cerca de 3.060 €. A poupança aqui é de aproximadamente 1.530 € por ano – e esta é ainda a taxa nova mais desfavorável (50 %).
A componente balear: taxa regional e particularidades locais
O IRPF é composto por uma parte estatal e uma parte regional. As Baleares aplicam um adicional fiscal regional próprio, já incluído nas taxas globais de 19 % a 47 %. A redução prevista no art. 23.2 LIRPF incide simultaneamente sobre ambas as partes – ou seja, a vantagem fiscal é igualmente elevada nas Baleares e no resto de Espanha.
| Escalão de IRPF (combinado estatal + balear) | Faixa de rendimento |
|---|---|
| 19 % | 0 – 12.450 € |
| 24 % | 12.450 – 20.200 € |
| 30 % | 20.200 – 35.200 € |
| 37 % | 35.200 – 60.000 € |
| 45 % | 60.000 – 300.000 € |
| 47 % | acima de 300.000 € |
Para os rendimentos de capital (juros, dividendos, mais-valias) aplicam-se taxas separadas – estes não são afetados pela redução aplicável ao arrendamento.
Nota para residentes fora da UE: se tiveres a tua residência fiscal (mais de 183 dias) nas Baleares, ficas sujeito a tributação ilimitada e deves declarar o teu rendimento mundial através do Modelo 100. A redução aqui descrita aplica-se então a ti da mesma forma que aos cidadãos espanhóis.
Arrendamento turístico vs. arrendamento permanente: a diferença decisiva
A redução do IRPF prevista no art. 23.2 LIRPF aplica-se exclusivamente ao arrendamento para habitação permanente. Quem arrenda um imóvel como alojamento turístico (ETV) não obtém rendimientos del capital inmobiliario no sentido beneficiado, mas sim rendimentos de arrendamento turístico, que, regra geral, são tributados na íntegra, sem esta redução.
Em Maiorca, a situação das licenças turísticas já é tensa por si só. Para novas licenças ETV existem restrições significativas em muitos municípios. Assim, quem pondera uma mudança de uso ou pretende utilizar um imóvel exclusivamente para arrendamento permanente, fá-lo não só pela redução do IRPF, mas também por razões relacionadas com o licenciamento.
Saiba mais: Licença ETV em Maiorca – situação atual
Erros mais comuns – e como evitá-los
1. Escolher o escalão de redução errado
Muitos senhorios assumem automaticamente 60% – seja porque essa era a regra antiga, seja porque desconhecem os requisitos dos escalões mais elevados. Ao contrário, alguns reivindicam 90% sem uma zona de mercado tensionado formalmente declarada. Ambos os erros podem originar liquidações adicionais com juros.
2. Despesas dedutíveis excessivas ou aplicadas incorretamente
As despesas de renovação que aumentam de forma duradoura o valor do imóvel não são despesas dedutíveis imediatas, devendo antes ser capitalizadas e amortizadas através da AfA. Quem as deduz integralmente no ano do pagamento arrisca-se a uma inspeção.
3. Redução aplicada a um lucro líquido de arrendamento negativo
Se o lucro líquido do arrendamento for negativo, simplesmente não há redução. O resultado é tratado como prejuízo.
4. Alterações contratuais ignoradas
Um aditamento ao contrato de arrendamento, um acordo de aumento de renda ou uma mudança de inquilino pode fazer com que o contrato seja considerado, para efeitos fiscais, como novo – aplicando-se assim o novo sistema, mesmo que o contrato original seja mais antigo.
5. Falta de documentação das obras de reabilitação
Quem reivindica o escalão de 60% devido a uma reabilitação deve comprovar que esta cumpre a definição fiscal de rehabilitación (Art. 41.1 Reglamento IRPF). Sem licença de obras, ato de receção e faturas, isso dificilmente é possível.
6. Perder prazos
A declaração de IRPF referente a 2025 pode ser submetida online a partir de 8 de abril de 2026, por telefone a partir de 6 de maio de 2026, presencialmente a partir de 2 de junho de 2026. Os débitos diretos devem ser ordenados até 25 de junho de 2026, e o prazo de entrega termina em 30 de junho de 2026.
E depois? Outras obrigações fiscais dos senhorios
A redução do IRPF não é a única dimensão fiscal do arrendamento de longa duração nas Baleares. Existem ainda as seguintes obrigações complementares:
| Obrigação | Formulário / Entidade | Prazo / Frequência |
|---|---|---|
| Pagamentos antecipados de retenção na fonte (se o inquilino for uma empresa) | Modelo 115 | Trimestral |
| IBI (Imposto Predial) | Câmara Municipal | Anual, prazo conforme o município |
| Imposto sobre o Património (Baleares: a partir de 3.000.000 € de património líquido) | Modelo 714 | Até 30 de junho de 2026 |
| Declaração de bens no estrangeiro | Modelo 720 | Até 31 de março de 2026 |
| Declaração Anual de IRPF | Modelo 100 | 8 de abril – 30 de junho de 2026 |
Para o imposto IBI em Maiorca e o imposto sobre o patrimônio, encontrarás mais detalhes nos nossos guias.
Checklist: solicitar corretamente a redução do IRPF
- Verificado se o contrato foi celebrado antes ou depois de 27/05/2023
- Confirmado o tipo de uso como habitação permanente (não contrato de férias)
- Verificado o status de zona tensionada do município no momento da celebração do contrato
- Verificada a idade do inquilino (18–35 anos?) e primeiro arrendamento (para o escalão de 70%)
- Medidas de reabilitação documentadas com comprovativos (para o escalão de 60%)
- Redução de renda em relação ao último contrato anterior documentada (para o escalão de 90%)
- Todas as despesas dedutíveis reunidas com comprovativos (IBI, juros, amortização, Comunidad, seguro, reparações)
- Lucro líquido de arrendamento calculado corretamente (positivo ou negativo?)
- Escalão de redução correto selecionado e inserido na Renta WEB
- Declaração submetida até 30 de junho de 2026; em caso de débito direto, até 25 de junho de 2026
Conclusão
A redução do IRPF para senhorios é um dos privilégios fiscais mais eficazes previstos na lei espanhola do imposto sobre a renda – e a Ley de Vivienda tornou-a mais diferenciada, mas também mais complexa. A taxa padrão de 50 % já é atrativa; quem aluga numa zona formalmente declarada como de tensão de mercado, tem inquilinos jovens ou reformou a sua habitação, pode isentar 70 % ou até 90 % do lucro líquido do arrendamento.
A chave está na documentação cuidadosa: contrato de arrendamento, valor da renda, idade do inquilino, comprovativos de reforma e recibos de despesas dedutíveis devem estar completos e sem lacunas. Nas Baleares acrescenta-se ainda a questão específica de saber se o teu município está classificado como zona de tensão de mercado – uma informação que pode mudar e que deves verificar ativamente antes de cada novo contrato.
Na primeira declaração, faz-te acompanhar por um consultor fiscal ou gestoría com conhecimento local. O esforço já se justifica no primeiro ano.
Rentabilidade e investimento em Maiorca | Impostos e Direito numa visão geral
Fontes oficiais
- Agencia Tributaria (AEAT) – Redução para arrendamento de habitação (Art. 23.2 LIRPF): sede.agenciatributaria.gob.es – 7.3.1.4 Reducción por arrendamiento de viviendas
- Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas (LIRPF): boe.es
- Ley 12/2023, de 24 de mayo, por el derecho a la vivienda (Ley de Vivienda): boe.es
- Reglamento IRPF (Real Decreto 439/2007) – Art. 41.1 Rehabilitación: boe.es
- Agència Tributària de les Illes Balears (ATIB): atib.es
- Govern de les Illes Balears – Habitatge: ideib.caib.es
Este guia apresenta o enquadramento jurídico geral e não substitui o aconselhamento jurídico ou fiscal para cada caso concreto. As leis e os prazos podem mudar; prevalecem as fontes oficiais indicadas nas ligações.