
Analisar cláusulas hipotecárias abusivas em Espanha e reclamar indemnizações
Se suspeitas que a tua hipoteca espanhola contém uma cláusula problemática, vale a pena olhar atentamente para a escritura e para os extratos. As cláusulas hipotecárias abusivas em Espanha não se identificam apenas pelo facto de uma prestação parecer elevada ou de uma comissão ser incómoda. O que importa é o que foi acordado, como a condição foi explicada e que montantes foram efetivamente cobrados. Trata-se, com particular frequência, de um limite mínimo de juros em empréstimos com taxa variável, de comissões de abertura ou dos riscos de uma hipoteca em moeda estrangeira. Este guia mostra-te onde podes procurar, que documentos são úteis para uma análise e como preparar uma reclamação concreta junto do credor. Mesmo que o empréstimo já esteja liquidado, não deves pôr de lado precipitadamente o contrato e o histórico de pagamentos. Se existe ou não um direito a reclamar, e qual o prazo aplicável, depende contudo da abordagem jurídica em causa.
Que cláusulas hipotecárias podem ser problemáticas?
Uma cláusula suelo é um limite mínimo de juros num empréstimo com taxa variável. Se a taxa de referência acordada, por exemplo a Euribor, descer, a cláusula pode impedir que a taxa do teu empréstimo desça abaixo de um limite fixado. Para a análise, não conta apenas o texto: compara-o com os ajustes de taxa e com as prestações efetivamente cobradas.
Também uma comissão de abertura merece um segundo olhar quando a sua base não foi claramente explicada, não está fundamentada de forma compreensível ou surge ao lado de outras comissões de análise ou de gestão. Nem todo o limite mínimo de juros ou toda a comissão é inválida apenas pela sua designação.
| Elemento do contrato | Ponto concreto a verificar | Prova útil |
|---|---|---|
| Limite mínimo de juros (cláusula suelo) | Foi acordado um limite mínimo e este foi aplicado nos ajustes de taxa? | Escritura da hipoteca e extratos das prestações |
| Comissão de abertura | A taxa foi explicada e cobrada juntamente com outras taxas? | Documentos contratuais e demonstrativo de taxas |
| Hipoteca em moeda estrangeira | Que risco cambial foi acordado e como se manifestou? | Escritura e demonstrativos |
Onde encontras o limite mínimo da taxa de juro na tua hipoteca?
Começa pela escritura da hipoteca e procura nas condições relativas à taxa de juro variável. Aí estão descritos o índice de referência e as regras de ajuste do juro; um eventual limite mínimo deve ser lido em conjunto com essas regras. A designação cláusula suelo não precisa necessariamente de aparecer como título.
Compara depois os extratos: como foi ajustada a taxa de juro e que juro foi efetivamente cobrado pelo credor? Esta comparação ajuda-te precisamente a distinguir uma cláusula suspeita de uma mera suposição. Mais sobre a estrutura dos empréstimos variáveis encontras no guia sobre hipotecas fixas e variáveis em Espanha.
Que documentos precisas para uma análise sólida?
Reúne primeiro a escritura da hipoteca assinada, os documentos relativos a alterações posteriores, bem como os extratos de juros, prestações e taxas. Para uma reclamação, é especialmente importante ligar a cláusula contestada a um encargo concreto: a que cláusula te referes, quando foi aplicada e que pagamento consideras, por isso, merecedor de revisão?
Organiza os documentos por celebração do contrato, alterações e histórico de pagamentos. Se te faltarem extratos ou se uma taxa não estiver detalhada de forma compreensível, pede por escrito ao credor os documentos em causa e uma explicação. Não afirmes ainda um valor fixo de reembolso se não conseguires comprová-lo com base nos pagamentos.
O que pode ser analisado juridicamente – e o que não tem resposta genérica?
O texto do contrato, por si só, não resolve todas as questões em disputa. No caso de um limite mínimo da taxa de juro, é preciso analisar como estava integrado na taxa variável e que efeito teve. No caso de uma taxa, a explicação e o cálculo são o essencial. Já numa hipoteca em moeda estrangeira, podem ser relevantes outras questões e outros caminhos jurídicos.
Estes pontos de referência legais ajudam a enquadrar a situação, mas não substituem a análise da tua cláusula:
| Ponto de referência | Relevante na análise hipotecária para |
|---|---|
| Art. 82 Ley Hipotecaria | Cancelamento de uma hipoteca registada após a amortização |
| Art. 105 e 140 Ley Hipotecaria | Responsabilidade e limitação de responsabilidade expressamente acordada |
| Art. 579 Ley de Enjuiciamiento Civil | Possível continuação da execução em caso de dívida remanescente |
| Art. 1911 Código Civil | Responsabilidade patrimonial geral |
Atenção: Uma cláusula contratual litigiosa, o reembolso de um empréstimo e o cancelamento da hipoteca no registo são questões diferentes. Mesmo após a amortização integral, a hipoteca registada não desaparece automaticamente do registo de propriedade.
O que podes verificar antes de assinar de novo?
No caso de uma nova hipoteca espanhola, podes esclarecer dúvidas antes da escritura. A oferta vinculativa é designada por FEIN. Presta especial atenção a saber se a taxa de juro, as possíveis alterações da taxa de juro, as comissões e as condições das bonificações de juro oferecidas são compreensíveis para ti. As etapas processuais previstas dão-te a oportunidade de colocar questões a tempo.
| Etapa antes da conclusão | Prazo indicado | Para que o podes utilizar |
|---|---|---|
| Análise da proposta vinculativa (FEIN) | 10 dias de prazo de reflexão | Revisão das condições contratuais e dos custos totais |
| Esclarecimento notarial | 24 horas antes da data da escritura | Esclarecer dúvidas sobre condições e riscos |
Estes passos referem-se à contratação de uma nova hipoteca. Não são prazos para a posterior reclamação de uma cláusula de taxa mínima. Se já tens um contrato, trata-se antes do seu texto e dos pagamentos efetivamente realizados. Um panorama mais amplo é oferecido pelo guia sobre financiamento imobiliário em Maiorca.
Como fazes valer uma cláusula contestada?
Uma reclamação compreensível começa com um facto concreto – não com a afirmação genérica de que o contrato é «abusivo».
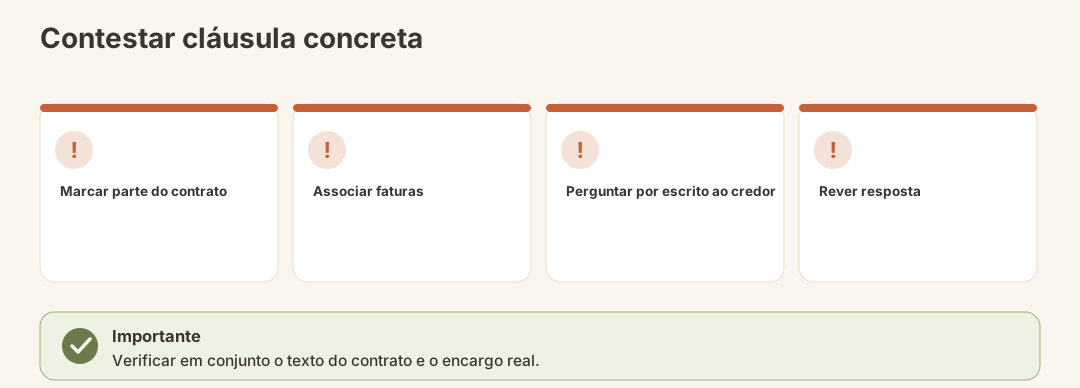
- Assinalar a cláusula: Indica o local exato na escritura assinada e descreve o que ela regula.
- Verificar a aplicação: Relaciona ajustes de taxas de juro, comissões ou liquidações em moeda estrangeira com a cláusula.
- Reunir a documentação: Tem à mão as páginas relevantes do contrato e os comprovativos de pagamento.
- Pedir esclarecimento por escrito ao credor: Pergunta pela base de cálculo e fundamenta qual o encargo que estás a contestar.
- Mandar analisar a resposta: Se permanecerem em disputa a validade jurídica, o valor ou o prazo de reclamação, faz avaliar juridicamente o caso concreto.
Nota: Um elemento contratual chamativo não implica automaticamente um direito a um determinado montante. Se e o que pode ser reclamado tem de ser analisado com base na cláusula, na sua aplicação e no direito em causa.
Ainda podes contestar um limite mínimo de juros depois da amortização?
Guarda também, no caso de uma hipoteca já amortizada, a escritura e os extratos. A amortização, por si só, não responde à questão de saber se um limite mínimo de juros era problemático, nem qual prazo de prescrição se aplica a uma eventual reclamação. Um prazo genérico para qualquer reclamação relativa à cláusula suelo seria, por isso, enganador.
Separa também a eventual reclamação da questão registral: uma hipoteca totalmente amortizada não é automaticamente eliminada do registo de propriedade. Para o cancelamento é normalmente necessária uma escritura notarial de cancelamento com o consentimento do credor e um pedido de registo. Isto é especialmente importante antes de uma venda posterior; podes encontrar mais informações em Verificar o Registo Predial espanhol.
O que fazer no caso de uma hipoteca em moeda estrangeira?
Se o teu empréstimo foi acordado numa moeda estrangeira, verifica primeiro como a moeda é descrita no contrato e como evoluíram os extratos. Uma hipoteca em moeda estrangeira não é simplesmente um limite mínimo de juros com outro nome. Por isso, não deves adotar o mesmo fundamento de reclamação nem o mesmo prazo.
Para uma anulação por erro é referido, no contexto de hipotecas em moeda estrangeira, um prazo de quatro anos a partir do conhecimento das circunstâncias relevantes. Daqui não resulta um prazo geral de quatro anos para todas as objeções a cláusulas hipotecárias. Se tiveres uma hipoteca deste tipo, faz verificar individualmente, com base na tua documentação, a via legal escolhida e o início do respetivo prazo.
Erros mais frequentes na verificação
- Procurar apenas pela palavra “abusiva”: mais reveladores são a cláusula contratual e o cálculo efetivo.
- Equiparar uma prestação mais baixa do que a esperada a um direito de reclamação: em empréstimos variáveis tens de analisar em conjunto o índice de referência, o limite acordado e a taxa calculada.
- Reclamar todas as comissões de forma genérica: verifica para que foram cobradas e como foram explicadas.
- Confundir a amortização com o cancelamento registral: ambos exigem uma análise separada.
- Aplicar um prazo a todas as cláusulas: precisamente o limite mínimo de juros e a anulação de uma hipoteca em moeda estrangeira não podem ser equiparados.
Lista de verificação: a tua reclamação está preparada?
- A escritura hipotecária assinada está disponível.
- A cláusula contestada está assinalada no contrato.
- As alterações do contrato são consideradas.
- Os extratos de prestações, juros ou comissões são associados à cláusula.
- A tua pergunta escrita ao credor identifica o encargo concreto.
- Numa hipoteca já amortizada, a questão do direito e o cancelamento no registo são tratados separadamente.
- Para o possível direito, não foi assumido nenhum prazo genérico não verificado.
O que vem a seguir?
Com a resposta do credor, podes verificar se o texto do contrato e os extratos coincidem e se as tuas perguntas sobre o encargo foram respondidas. Se persistir um litígio sobre a validade da cláusula, um reembolso ou um prazo, será necessária uma análise jurídica individual. Se estiveres simultaneamente a considerar uma alteração ao teu financiamento, trata isso como uma decisão separada; o guia sobre renegociação de uma hipoteca em Espanha explica este tema à parte.
Conclusão
Não é possível identificar de forma fiável uma cláusula hipotecária problemática através de uma única palavra-chave. Lê a escritura em conjunto com os extratos, identifica o encargo concreto e exige primeiro uma explicação compreensível. Especialmente no caso de uma hipoteca já amortizada ou de um empréstimo em moeda estrangeira, deves distinguir claramente entre o direito, o prazo e, se aplicável, o cancelamento no registo.
Não é aconselhamento jurídico ou fiscal. Se uma cláusula é inválida e se te assiste um direito exequível só pode ser avaliado com base no teu contrato e no teu histórico de pagamentos.
Fontes oficiais
- Boletín Oficial del Estado (BOE) – textos legais oficiais, incluindo o Código Civil, a Ley Hipotecaria, a Ley de Enjuiciamiento Civil e as normas relativas a créditos imobiliários.
- Banco de España – informação oficial sobre o setor bancário e hipotecário.
- Consejo General del Poder Judicial – informação sobre a jurisprudência espanhola.