
Hipoteca fixa variável Espanha: Que modelo é o ideal para ti?
Encontraste o imóvel, os números fazem sentido — e agora surge a pergunta: como vais financiar isto, afinal? A decisão entre uma hipoteca fixa variável Espanha não é um exercício meramente académico, mas tem consequências concretas para a tua prestação mensal, o teu perfil de risco e a tua liquidez ao longo dos próximos 20 ou 30 anos. Este guia explica-te como funcionam na prática as hipotecas fixas, variáveis e mistas em Espanha, onde entra o Euribor, o que distingue não residentes de residentes — e se é melhor ires diretamente ao banco ou recorreres a um corretor hipotecário especializado. No final, saberás que perguntas fazer antes de assinar.

Calcular hipoteca
Explicação
O montante do empréstimo é o capital originalmente concedido. O valor pré-preenchido corresponde aritmeticamente à percentagem de financiamento escolhida sobre o preço de exemplo.
Explicação
São as três vias de modelização da calculadora, não uma classificação legal de produtos: taxa fixa, índice mais margem ou fase fixa seguida de uma variável.
Explicação
A TIN (tipo de interés nominal) é a taxa anual nominal sem custos; a TAE (tasa anual equivalente) inclui custos e periodicidade e não deve ser introduzida aqui. O valor pré-preenchido é um exemplo, não uma taxa de mercado.
Explicação
O prazo total determina o número de pagamentos mensais. O valor pré-preenchido é um exemplo.
- Prestação mensal (cuota)
- 1280,37 €
Porquê este número?
A cuota é o pagamento mensal regular de juros e capital no sistema de amortização francês.
Cálculo modelo: doze meses iguais, primeiro pagamento um mês após o desembolso, sem período irregular e com arredondamento próprio aos cêntimos. O plano do banco pode variar pelo método de contagem dos dias, período inicial e arredondamento. Prevalecem a FEIN (Ficha Europeia de Informação Normalizada com as condições vinculativas) e a escritura (documento notarial do empréstimo).
Enquadramento legal em 1 de janeiro de 2023
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
O sistema hipotecário espanhol: o que é diferente logo à partida
Quem vem da Alemanha, da Áustria ou da Suíça vive frequentemente surpresas no primeiro contacto com um banco espanhol. Algumas diferenças são de natureza estrutural e afetam todos os compradores, independentemente da nacionalidade ou residência.
Sem taxas uniformes. Os bancos espanhóis não publicam tabelas de preços vinculativas para compradores estrangeiros. Cada banco tem a sua própria política de taxas, e a tua proposta concreta depende do teu perfil individual de comprador — rendimento, taxa de endividamento, capital próprio, país de origem. Uma comparação de taxas sem uma avaliação pessoal é, por isso, sempre apenas uma orientação.
Produtos obrigatórios como desconto na taxa. Em Espanha é habitual os bancos oferecerem taxas mais vantajosas se contratares simultaneamente outros produtos: seguro de vida, seguro de recheio, domiciliação de ordenado. Na Alemanha isto praticamente não existe. Em Maiorca deves sempre comparar a Taxa Anual Efetiva Global (TAE/APR), e não apenas a taxa nominal.
Avaliação bancária (Tasación) como base. O banco não te empresta simplesmente uma percentagem do preço de compra, mas sim uma percentagem do valor mais baixo entre o preço de compra e a avaliação oficial do banco (Tasación). Se a Tasación for inferior ao preço de compra, o montante do teu crédito diminui — e a tua necessidade de capital próprio aumenta.
| Característica | Banco espanhol | Banco alemão/austríaco |
|---|---|---|
| Taxa padrão para estrangeiros | Sem taxa uniforme, individual | Frequentemente empréstimos com prestações fixas e juro fixo |
| Produtos obrigatórios | Frequente (seguro, conta) | Raro |
| Base de financiamento | Valor mais baixo entre preço de compra/avaliação | Frequentemente o preço de compra |
| Requisito de idioma | Recomendam-se conhecimentos de espanhol | Alemão/Inglês |
| Cultura de juro variável | Amplamente difundido (Euribor) | Preferência por taxa fixa |
Residente ou não residente: a decisão mais importante
Antes de olhares para as taxas de juro, tens de esclarecer uma questão fundamental: és residente fiscal em Espanha ou não? Esta distinção altera significativamente as tuas opções de financiamento.
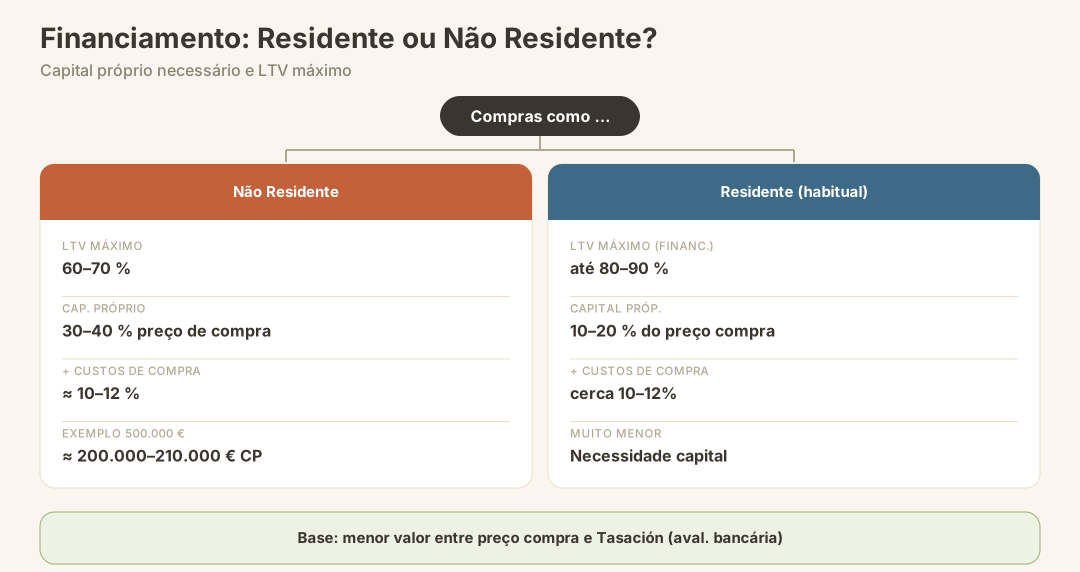
Não residentes recebem normalmente dos bancos espanhóis no máximo 60 a 70 % do valor de avaliação (Loan to Value, LTV). Isto significa: numa propriedade de 500.000 €, um não residente obtém, na melhor das hipóteses, 350.000 € de crédito. O restante – ou seja, 150.000 € mais os custos adicionais de compra de cerca de 10 a 12 % – tem de vir de fundos próprios. Para um preço de compra de 500.000 €, isso equivaleria a cerca de 50.000–60.000 € de custos adicionais, ou seja, um total de aproximadamente 200.000–210.000 € de capital próprio.
Residentes, por outro lado, podem obter financiamentos até 80–90 % do valor de avaliação, o que reduz consideravelmente a necessidade de capital próprio.
Atenção: O limite de 70 % aplica-se ao valor mais baixo entre o preço de compra e a Tasación. Se a Tasación for inferior ao preço de compra, o limite é calculado com base no valor mais baixo.
| Estatuto | Financiamento máx. (LTV) | Capital próprio necessário (aprox.) |
|---|---|---|
| Não residente | 60–70 % | 30–40 % + custos adicionais |
| Residente (residência principal) | até cerca de 80–90 % | 10–20 % + custos adicionais |
| Custos adicionais de compra em Maiorca | — | cerca de 10–12 % do preço de compra |
Encontrarás valores detalhados sobre o imposto de transmissão de imóveis, honorários notariais e outros custos adicionais no nosso guia sobre os Custos adicionais de compra em Maiorca.
Os três modelos de hipoteca em comparação
Taxa fixa (Hipoteca a tipo fijo)
Numa hipoteca de taxa fixa, pagas a mesma taxa de juro durante toda a duração do contrato. A tua prestação mensal é idêntica do início ao fim – independentemente do que o Euribor faça.
Vantagens: Total segurança de planeamento, nenhum risco de alteração da taxa de juro, ideal para pessoas que não vivem permanentemente em Espanha e não querem lidar com grandes flutuações no seu planeamento de fluxo de caixa.
Desvantagens: A taxa de juro inicial costuma ser um pouco mais alta do que num modelo variável. Se o Euribor cair fortemente, não beneficias disso automaticamente.
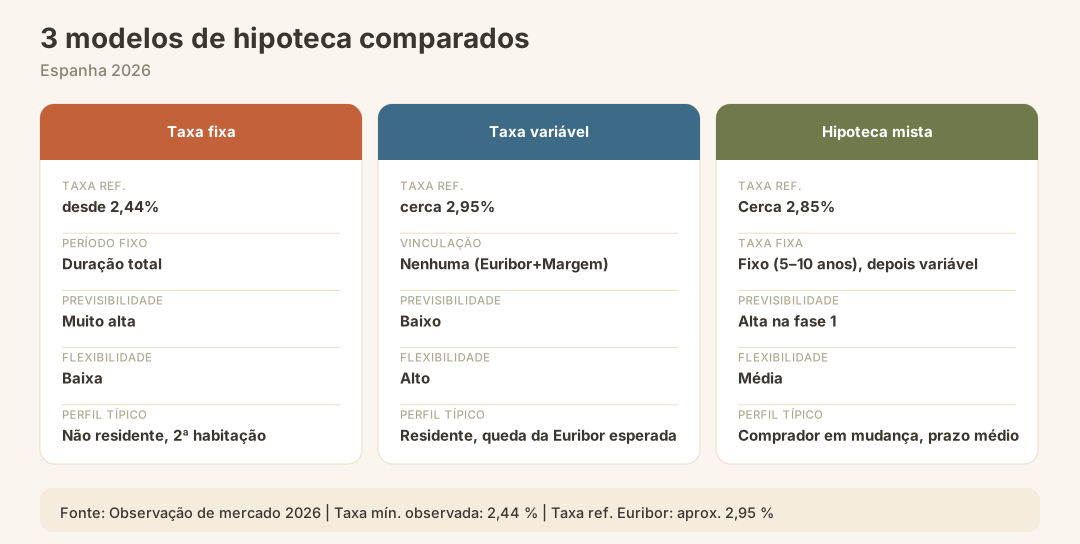
De acordo com observações de mercado atuais (dados de 2026), a taxa de juro mais baixa observada situa-se em cerca de 2,44 %, enquanto a média para todos os modelos de hipoteca é indicada em cerca de 2,85 %. Estes valores são indicativos e podem variar consoante o perfil do comprador e o banco.
Taxa variável (Hipoteca a tipo variable)
As hipotecas variáveis em Espanha estão tipicamente ligadas ao Euribor a 12 meses. A tua taxa de juro é o Euribor mais uma margem bancária (diferencial). Se o Euribor sobe, a tua prestação mensal sobe – se desce, ela baixa.
Como referência, a pesquisa indica uma taxa de juro variável de referência baseada no Euribor de cerca de 2,95 %. Para 2026, os observadores de mercado esperam mais uma estabilização do que uma forte queda ou subida adicional do Euribor – estamos longe de um regresso a níveis de juros zero.
Vantagens: Frequentemente uma taxa de entrada mais vantajosa, beneficias diretamente de quedas no Euribor.
Desvantagens: Volatilidade das prestações, planeamento a longo prazo difícil, especialmente em segundas residências ou projetos de compra além-fronteiras.
Hipoteca mista (Hipoteca mixta)
Um modelo cada vez mais popular: nos primeiros anos (frequentemente entre 5 a 10 anos) aplica-se uma taxa de juro fixa, após a qual o empréstimo passa para uma taxa variável baseada no Euribor. Assim, compras segurança de planeamento na fase mais crítica do financiamento – o período de mudança e adaptação – e depois passas para o modelo variável.
Observações de mercado mostram que muitos compradores em Maiorca e em Espanha, no geral, optam por esta variante, precisamente porque a combinação entre a incerteza da Euribor e os prazos de crédito comparativamente longos reforça o desejo de uma garantia de transição.
| Tipo de hipoteca | Vinculação de juros | Segurança de planeamento | Flexibilidade | Perfil típico |
|---|---|---|---|---|
| Taxa fixa | Toda a duração | Muito elevada | Reduzida | Não residente, segunda habitação, planeamento orçamental importante |
| Taxa variável | Nenhuma (Euribor + margem) | Reduzida | Elevada | Residente, prevê descida da Euribor |
| Hipoteca mista | Primeiro fixa, depois variável | Alta na fase 1 | Médio | Compradores em mudança, planeamento a médio prazo |
A Euribor: o que realmente precisas de saber
A Euribor a 12 meses é a referência para hipotecas variáveis e mistas em Espanha. É influenciada pelo Banco Central Europeu (BCE) e recalculada mensalmente. Para ti, enquanto mutuário, tem dois efeitos:
- Efeito direto na prestação: Se a Euribor subir 1 ponto percentual, a tua prestação mensal numa hipoteca variável sobe proporcionalmente – num empréstimo de 200.000 € ao longo de 25 anos, isso representaria um agravamento sensível, na casa das três dígitos, mensalmente.
- Revisão: Em Espanha, as hipotecas variáveis são normalmente revistas uma vez por ano ou semestralmente, com base no valor atual da Euribor (Revisión). Recebes então uma nova prestação mensal comunicada.
Para 2026, as previsões disponíveis apontam para uma fase de estabilização – nem os aumentos acentuados dos anos anteriores nem um regresso a valores próximos de zero parecem prováveis. Isso torna as hipotecas variáveis novamente interessantes para compradores mais dispostos a assumir risco, sem no entanto poderem substituir a segurança de planeamento de uma taxa fixa.
Nota: As previsões sobre a Euribor não são garantias. Ao contratar uma hipoteca variável ou mista, pede sempre para calcularem cenários com +1 % e +2 % na Euribor – o chamado teste de esforço (stress test).
O que o banco te vai pedir: o conjunto de documentos
Os bancos espanhóis são particularmente rigorosos com compradores estrangeiros. Isto tem menos a ver com desconfiança e mais com o facto de terem de verificar por si próprios o teu rendimento e a tua capacidade de reembolso, sem acesso às bases de dados das autoridades alemãs ou austríacas.
Documentos padrão para não residentes:
- Passaporte ou cartão de identidade válido
- Número NIE (Número de Identificación de Extranjero) – obrigatório sem exceção, nenhum contrato é possível sem ele
- Comprovativos de rendimento dos últimos 6 a 12 meses (recibos de vencimento ou declarações de IRS)
- Resumo de todas as dívidas e compromissos financeiros existentes
- Comprovativo de capital próprio disponível (extratos bancários, extratos de conta-título)
- Nota de registo predial atual ou minuta do contrato de compra do imóvel pretendido
- Tasación oficial (avaliação bancária) – normalmente solicitada pelo próprio banco
Nota: Nem todos os bancos espanhóis dispõem de consultores que falem alemão. É recomendável levar um intérprete ou recorrer a um corretor hipotecário que trate da comunicação.
Uma procuração pode ajudar em caso de ausência – mais informações no guia sobre a procuração perante o notário em Espanha.
Financiamento através de banco alemão vs. banco espanhol
Existem, em princípio, dois caminhos de financiamento: um banco espanhol ou um banco alemão (ou austríaco) especializado em financiamentos no estrangeiro.
Bancos alemães/austríacos financiam imóveis em Maiorca tipicamente através de empréstimos com prestações constantes e taxa fixa. O produto é-te familiar, negoceias em alemão, e a solvabilidade é avaliada segundo critérios nacionais. O imóvel em Maiorca é registado como garantia. Desvantagem: nem todos os bancos oferecem este tipo de financiamento, e os limites máximos de financiamento podem ser mais restritos do que os praticados por instituições espanholas.
Os bancos espanhóis conhecem o mercado local, trabalham com uma gama de produtos mais ampla (fixa, variável, mista) e têm experiência direta com o processo de registo predial em Maiorca. Desvantagem: barreira linguística, produtos associados obrigatórios, política de juros individualizada sem preços de tabela transparentes.
| Critério | Banco espanhol | Banco alemão/austríaco |
|---|---|---|
| Idioma | Espanhol (por vezes inglês) | Alemão |
| Modelos de juros | Fixo, variável, misto | Predominantemente taxa fixa |
| Produtos obrigatórios | Frequente | Raro |
| LTV máximo não residente | 60–70 % | Conforme o fornecedor |
| Familiaridade com o processo em Maiorca | Alta | Média |
| Burocracia | Trabalhosa, com muito papel | Mais padronizado |
Corretor ou diretamente ao banco? A diferença decisiva
Um corretor de hipotecas (Corredor de hipotecas) não é um luxo em Espanha – para muitos compradores estrangeiros, é o caminho mais pragmático para uma oferta competitiva.
O que um corretor de hipotecas faz:
- Conhece a política de juros de várias bancos simultaneamente e pode comparar ofertas reais – sem que tu próprio tenhas de contactar cinco bancos individualmente e ser recusado.
- Assume a comunicação em espanhol e ajuda na organização do pacote de documentos.
- Sabe qual banco tem a maior probabilidade de aprovação para o teu perfil específico (rendimento do estrangeiro, trabalho por conta própria, tipo de imóvel).
- Consegue frequentemente negociar melhores condições através de volumes agrupados do que um comprador individual.
Ir diretamente ao banco faz sentido se já tiveres uma relação existente com um banco espanhol, falares espanhol fluentemente ou se se tratar de uma situação de financiamento muito padronizada (residente, salário fixo, pouco capital externo).
Quanto custa um corretor de hipotecas? As condições variam: alguns corretores são pagos pelo banco intermediário, outros cobram uma taxa de honorários ao comprador. Esclarece isso antecipadamente e com transparência.
Nota: Cada banco espanhol apresenta o seu próprio produto como o melhor. Sem comparação, não conseguirás avaliar isso. Por isso, um corretor independente com acesso a vários bancos é especialmente valioso para financiamentos iniciais em Espanha.
Custos em torno da hipoteca: o que muitas vezes se esquece
Plano e amortização extra
Explicação
O capital em dívida é a parte do empréstimo que ainda tens de reembolsar; o valor predefinido retoma o exemplo da hipoteca.
Explicação
A TIN (tipo de interés nominal) é a taxa de juro anual nominal sem custos; copia-a do teu contrato.
Explicação
O prazo restante é o número de anos completos ainda acordados; o valor predefinido é um cenário de cálculo redondo, não uma indicação sobre a prática bancária.
Explicação
A amortização anual extra (amortización anticipada, reembolso antecipado do capital) é lançada uma vez por ano; 5.000 é um montante ilustrativo deliberadamente redondo, não um valor de mercado nem do banco.
- Poupança líquida
- 37 949,43 €
em comparação com o empréstimo sem amortizações extra
Enquadramento legal em 1 de janeiro de 2025
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Além dos juros, surgem outros custos numa hipoteca em Espanha que deves incluir no teu cálculo.
| Tipo de custo | Quem paga (segundo a regulamentação atual) | Ordem de grandeza |
|---|---|---|
| Tasación (avaliação bancária) | Mutuário | Conforme o valor do imóvel, várias centenas de euros |
| Emolumentos notariais da escritura de hipoteca | Desde 2019: banco | — |
| Registo predial da hipoteca | Desde 2019: banco | — |
| Imposto sobre Atos Jurídicos Documentados (AJD) sobre a hipoteca | Desde 2019: banco | — |
| Seguros obrigatórios (vida, habitação) | Mutuário | Contínuo, conforme o contrato |
| Compensação por Reembolso Antecipado | Mutuário (em caso de amortização antecipada) | Dependente do contrato |
Nota: Desde a reforma introduzida pela Lei Hipotecária espanhola de 2019, os bancos assumem a maioria dos custos únicos de formalização da hipoteca. A Tasación continua a cargo do comprador. Produtos obrigatórios, como seguros, permanecem custos recorrentes e devem ser incluídos no cálculo da Taxa Anual Efetiva (TAE).
Os custos de aquisição (Imposto de Transmissões Patrimoniais ITP, honorários notariais, registo predial da própria compra) devem ser separados dos custos da hipoteca – incidem sobre o preço de compra e não são assumidos pelo banco. Todos os detalhes no guia sobre os custos de aquisição em Maiorca.
Os erros mais comuns na hipoteca em Espanha
1. Subestimar o capital próprio. Muitos compradores contam apenas com os 30–40 % de capital próprio, mas esquecem os 10–12 % adicionais de custos de aquisição. No final, falta liquidez para a renovação ou o mobiliário inicial.
2. Comparar apenas a taxa nominal. Produtos obrigatórios, como seguro de vida e seguro do lar, podem aumentar consideravelmente a Taxa Anual Efetiva (TAE). Use sempre a TAE como referência de comparação.
3. Não solicitar a Tasación antecipadamente. Quem só faz a Tasación depois de assinar o contrato, por vezes descobre que o banco empresta menos do que o esperado – e a compra fica em risco ou é preciso obter financiamento adicional.
4. Não fazer um cálculo de stress. Quem contrata uma hipoteca variável ou mista deve saber quanto seria a prestação com a Euribor a +1 % ou +2 %.
5. Subestimar a barreira linguística. Os contratos de hipoteca em espanhol são complexos. Uma cláusula mal compreendida sobre reembolso antecipado ou produtos obrigatórios pode sair cara durante anos.
6. Pedir o NIE tarde demais. Sem NIE não há contrato. O pedido pode demorar semanas. Trate disso com antecedência, idealmente já durante a procura do imóvel.
7. Contactar apenas um banco. Como não existem preços de tabela e cada banco avalia individualmente, quase sempre vale a pena comparar várias propostas.
O que vem a seguir? Os próximos passos
Quando tiveres uma proposta de hipoteca em mãos, começa o processo formal de compra. As etapas essenciais:
- Contrato de Reserva (Contrato de Reserva ou Arras): Tu garantes o imóvel mediante um sinal. Mais detalhes no guia sobre o Contrato de Reserva em Espanha.
- Verificação do Registo Predial (Nota Simple): Antes da compra é essencial verificar se existem ónus, hipotecas ou restrições inscritas no registo predial. Detalhes no guia sobre verificar o Registo Predial em Espanha.
- Ato notarial: O contrato de compra e a escritura hipotecária são lavrados simultaneamente. Ambas as partes e o banco devem estar presentes ou representados por procuração.
- Inscrição no Registo Predial da compra e da hipoteca.
- Pagamento de impostos: ITP, AJD (quando a cargo do comprador) dentro dos prazos legais.
- Transferência de fundos: Antes do ato notarial, o capital próprio deve ter sido transferido – atenção à obrigação de declaração AWV a partir de 12.500 €. Mais detalhes no guia sobre a obrigação de declaração AWV na compra de imóveis em Espanha.
O processo legal completo é explicado no nosso guia sobre o processo jurídico na compra de imóveis em Espanha.
Checklist: solicitar uma hipoteca em Espanha
- Número NIE solicitado (o mais cedo possível)
- Capital próprio calculado: preço de compra × 30–40 % (não residente) + 10–12 % de custos adicionais
- Comprovativos de rendimento dos últimos 6–12 meses preparados
- Resumo de dívidas e compromissos elaborado
- Extratos bancários e comprovativos de capital próprio reunidos
- Tasación encomendada atempadamente
- Pelo menos 2–3 propostas bancárias obtidas (diretamente ou através de intermediário)
- Taxa nominal E TAE (taxa anual efetiva) comparadas
- Produtos obrigatórios e seus custos registados
- Cálculo de stress para Euribor +1% / +2% feito (no caso de variável/mista)
- Tipo de hipoteca (fixa / variável / mista) escolhido conscientemente
- Decisão entre corretor hipotecário ou via direta do banco tomada
- Marcação com o notário coordenada, procuração se necessário
Conclusão
A decisão entre taxa fixa, taxa variável e hipoteca mista na Espanha depende menos do nível das taxas em si e mais da tua situação pessoal: estatuto de residência, quota de capital próprio, disposição para o risco e horizonte temporal. Como não residente em Maiorca, terás geralmente de te ajustar a um financiamento máximo de 60–70% do valor de Tasación e trazer contigo um capital próprio correspondentemente sólido. A taxa fixa oferece a segurança de planeamento que faz sentido especialmente em segundas residências geridas do estrangeiro. As hipotecas variáveis são mais económicas na prestação inicial, mas exigem uma análise de stress honesta.
Recorrer a um corretor hipotecário compensa quase sempre – não pela comodidade, mas porque o mercado espanhol não tem tarifas uniformes e transparentes, e o corretor permite comparações reais entre vários bancos. Ir diretamente ao banco é uma opção válida se domines a língua e já tragas conhecimento do mercado.
No fim, a regra é: dá-te tempo, compara, e não assines nenhuma escritura de hipoteca sem teres compreendido cada ponto – em espanhol.
Fontes oficiais
- Banco de España – Regulação do mercado hipotecário, publicações do Euribor: https://www.bde.es
- Euribor oficial – European Money Markets Institute (EMMI): https://www.emmi-benchmarks.eu
- Ley 5/2019 reguladora de los contratos de crédito inmobiliario (Lei hipotecária espanhola de 2019) – BOE: https://www.boe.es/eli/es/l/2019/03/15/5
- ATIB – Agència Tributària de les Illes Balears (Autoridade Tributária das Baleares, ITP/AJD): https://www.atib.es
- Agencia Tributaria (AEAT) – Residência fiscal, NIE: https://www.agenciatributaria.es
- Colegio de Registradores de España – Registo Predial: https://www.registradores.org