
Renegociar a hipoteca espanhola: mudança de banco, alteração de contrato ou pausa nos pagamentos?
Se queres renegociar a tua hipoteca em Espanha, vale primeiro distinguir os objetivos: o empréstimo deve tornar-se permanentemente mais barato ou mais previsível — ou precisas apenas de algum alívio temporário nos pagamentos mensais? Para o primeiro objetivo, entram em consideração uma alteração junto do credor atual (novación) e uma mudança para outro credor (subrogación de acreedor). Em caso de dificuldade temporária, podes em vez disso falar sobre uma carencia, ou seja, uma pausa ou ajuste combinado na amortização.
Os caminhos têm consequências diferentes para o capital em dívida, o prazo e o custo total. Uma prestação mensal mais baixa não significa necessariamente um empréstimo mais vantajoso. Aqui explicamos que perguntas deves fazer antes de mudar de banco, como abordar uma pausa nos pagamentos e por que “renegociação gratuita” não é uma afirmação genérica fiável. Mesmo que o teu imóvel esteja em Maiorca, é o teu contrato de empréstimo concreto que determina que alteração é possível e faz sentido.
Que caminhos existem para ajustar uma hipoteca espanhola?
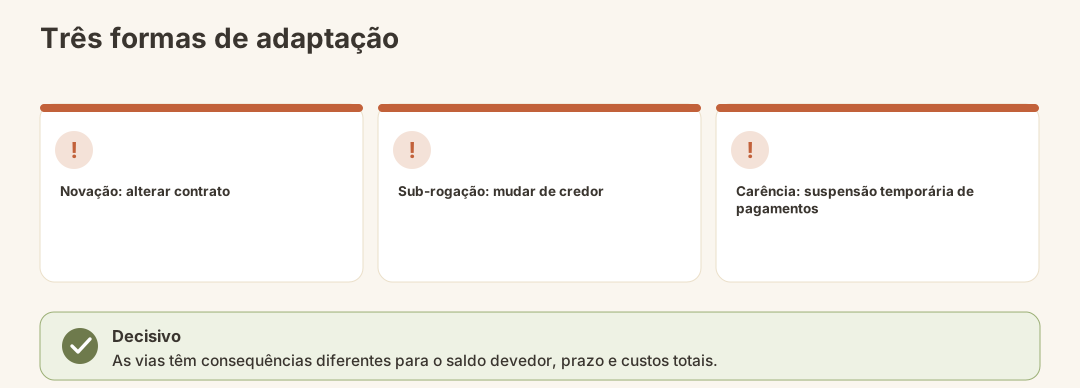
No uso corrente espanhol, novación designa uma alteração do contrato existente com o credor atual. Numa subrogación de acreedor, outro credor assume a posição de credor. Já uma carencia visa um alívio temporário nos pagamentos. Não é nem uma mudança de banco nem um perdão do capital em dívida.
| Caminho | O que deve mudar | Pergunta a verificar antes de decidir |
|---|---|---|
| Novación | Condições do empréstimo existente junto do credor atual | Que condições contratuais são alteradas — e a que custo total? |
| Subrogación de acreedor | O credor muda | O benefício da nova oferta supera o custo da mudança? |
| Carencia | Os pagamentos são ajustados por um período acordado | Que pagamentos permanecem devidos, e o que acontece depois com a prestação e o prazo? |
Nota: Uma transferência do empréstimo existente, uma alteração das suas condições e a substituição por um novo empréstimo não são a mesma coisa. Peça que te expliquem claramente a modalidade prevista antes de assinar.
Quando compensa reestruturar a hipoteca em Espanha?
Uma mudança vale sobretudo a pena analisar quando a tua taxa de juro atual ou o teu período de fixação já não correspondem ao teu planeamento. Mas a comparação não deve terminar na taxa de juro oferecida: também são decisivos o capital em dívida remanescente, o prazo restante, eventuais indemnizações do contrato anterior, uma nova avaliação e as condições da nova oferta.
Pede primeiro ao credor atual uma oferta de alteração por escrito. Assim podes verificar se uma novación atinge o teu objetivo sem mudares de credor. Para a comparação entre taxa fixa e variável, também conta o risco que queres assumir no futuro – não só a próxima prestação mensal.
Uma pausa nos pagamentos coloca outra questão. Se o teu encargo é apenas temporariamente demasiado elevado, ela pode ganhar tempo. Mas não substitui uma comparação dos custos de financiamento a longo prazo.
Quanto custa uma Subrogación – e é gratuita?
Só deves chamar "gratuita" a uma mudança de banco quando tiveres por escrito todos os itens referentes ao teu contrato e à oferta concreta. Se há ou não indemnização pela liquidação antecipada depende das condições contratuais e da configuração jurídica. Uma nova avaliação do imóvel também pode entrar em jogo.
| Ponto a verificar | Indicação concreta | O que deves esclarecer |
|---|---|---|
| Avaliação do imóvel (tasación) | Como valor de referência, considera-se cerca de 300–500 € | Quem encomenda e paga a avaliação, mesmo que a mudança não se concretize? |
| Indemnização do contrato anterior | Não existe um valor uniforme para cada contrato de empréstimo | Que cláusula se aplica ao teu saldo devedor e à tua mudança? |
| Restante processamento | Depende de o empréstimo ser transferido, alterado ou contraído de novo | Que custos são indicados na proposta concreta? |
A faixa de valores para uma avaliação é um ponto de referência, não uma taxa garantida. Se sobretudo queres saber como uma amortização extraordinária se compara com uma mudança de banco, o guia sobre o plano de amortização e a amortização extraordinária também te ajuda.
Que impostos incidem sobre a mudança de banco?
Uma simples mudança de credor não é equivalente à constituição de uma nova hipoteca. Precisamente por isso, seria enganador afirmar a mesma consequência fiscal para qualquer «reestruturação da dívida». Numa liquidação do empréstimo anterior e num novo financiamento, a questão do imposto sobre atos jurídicos documentados (AJD) pode ter de ser avaliada de forma diferente do que numa transferência.
Esclarece antecipadamente qual o processo que efetivamente será formalizado em escritura e que impostos ou encargos, na avaliação dos envolvidos, daí resultam. Mais informações sobre este conceito fiscal encontram-se em AJD em Espanha.
Atenção: Este artigo destina-se a informação geral e não constitui aconselhamento jurídico, fiscal ou financeiro, nem recomendação de crédito. Da designação «reestruturação da dívida», por si só, não se pode deduzir nem isenção fiscal nem uma obrigação fiscal concreta.
Como decorre a mudança para outro credor?
A ordem ajuda-te a tornar as propostas comparáveis e a identificar custos em aberto desde cedo:
- Verificar o contrato atual: Regista o capital em dívida, a taxa de juro, o prazo remanescente e as regras para a amortização antecipada.
- Definir o objetivo: Pretendes reduzir a prestação mensal, limitar variações da taxa de juro ou alterar outras condições?
- Solicitar propostas por escrito: Pergunta ao credor atual sobre uma alteração contratual e analisa em paralelo uma proposta de mudança de banco.
- Comparar os custos totais: Considera, além da prestação, a avaliação, eventuais compensações e as condições ao longo do prazo restante.
- Esclarecer o formato: Confirma se está prevista uma subrogación, uma alteração contratual adicional ou um novo financiamento.
- Decidir só depois: Verifica se os documentos finais correspondem à proposta comparada.
Para uma eventual contraproposta, o credor atual tem, por norma, 15 dias. Não trates este prazo como um limite genérico para todas as etapas do teu processo; pede que te expliquem por escrito o calendário aplicável ao teu caso.
Como pedir uma carencia ou pausa de pagamento?
Fala com o credor antes de deixares de fazer um pagamento acordado. Explica por que precisas de alívio temporário e a partir de quando esperas voltar a suportar os pagamentos habituais. Pede depois uma proposta por escrito que mostre não só o pagamento reduzido, mas também as consequências após a pausa.
Os credores espanhóis costumam conceder este tipo de acordo por, no máximo, um a dois anos. Isto não constitui um direito nem uma garantia geral. O que conta é o que ficar acordado entre ti e o credor.
| Pergunta a fazer ao credor | Por que é importante |
|---|---|
| Quais as partes do pagamento que ficam suspensas ou reduzidas durante a carencia? | "Pausa de pagamento" ainda não diz o que, de facto, continua a ser devido. |
| Qual é o valor do pagamento durante o período acordado? | Precisas de um planeamento sólido para o período difícil. |
| Como evoluem depois a dívida remanescente, a prestação e o prazo? | Um pagamento mais baixo agora pode alterar o encargo posterior. |
| Que alteração é acordada por escrito? | As expectativas verbais não são suficientes para o teu planeamento financeiro. |
Atenção: Carencia não significa automaticamente um empréstimo sem juros ou a anulação de pagamentos pendentes. Verifica expressamente as condições acordadas.
Que documentos e valores deves ter à mão?
Para uma conversa sobre novación, subrogación ou carencia, um levantamento rigoroso é mais útil do que uma prestação desejada precipitadamente. Prepara o teu contrato de empréstimo, o plano de pagamentos atual e um comprovativo da dívida remanescente. Anota também que pagamentos regulares tens atualmente de efetuar e que alteração pretendes alcançar.
Ao comparares propostas, exige em cada caso uma demonstração dos pagamentos durante o prazo restante. No caso de uma pausa de pagamento, precisas ainda dos valores para o período após a pausa. Para uma nova avaliação do imóvel, pode ser relevante uma tasación.
Erros mais frequentes
- Comparar apenas a próxima prestação mensal. Uma prestação mais baixa não responde a quanto custará o empréstimo no total.
- Equiparar mudança de banco a novo empréstimo. A configuração jurídica é importante para o processo e para eventuais custos.
- Confundir uma pausa de pagamento com um perdão de dívida. Decisivo é o acordo escrito sobre o que permanece devido e o que acontece depois.
- Só perguntar tardiamente pelos custos de avaliação. Esclarece antes da contratação quem os suporta, caso a mudança não se concretize.
- Aceitar uma contraproposta sem uma comparação completa. Compara as condições finais, não apenas uma taxa de juro em destaque.
O que vem a seguir?
Após uma alteração contratual ou uma mudança de banco, deves confrontar o novo plano de pagamentos com os documentos assinados e guardar ambos. Após uma carencia acordada, é especialmente importante que conheças a transição para a prestação posterior e a incluas atempadamente no teu planeamento.
Se, em vez disso, liquidares o empréstimo na totalidade, o reembolso não é o mesmo que o cancelamento da hipoteca registada. Para o cancelamento são relevantes passos adicionais e um comprovativo da dívida saldada. Isto aplica-se sobretudo se pretenderes vender o imóvel mais tarde.
Lista de verificação antes da tua decisão
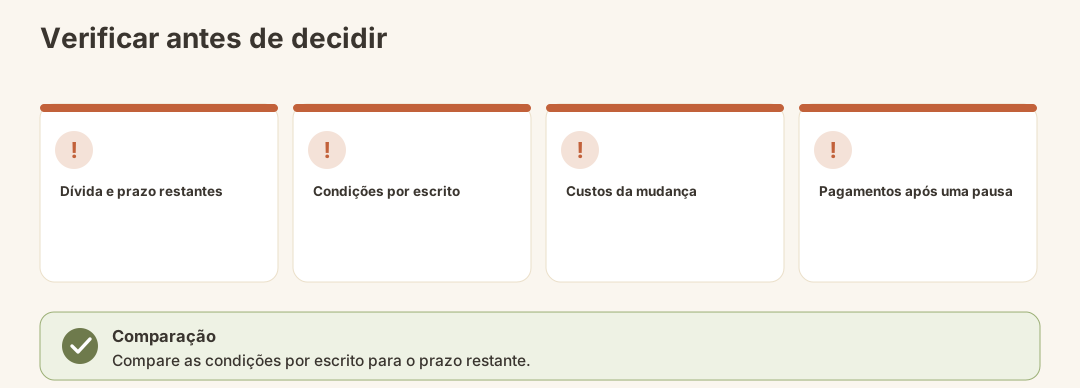
- Conheço o capital em dívida, a taxa de juro e o prazo remanescente do meu empréstimo.
- Sei se preciso de condições diferentes de forma permanente ou apenas de alívio temporário.
- Verifiquei a cláusula sobre a amortização antecipada no contrato.
- Tenho condições por escrito para cada opção seriamente considerada.
- A avaliação e eventuais custos adicionais estão incluídos na comparação.
- No caso de uma carencia, conheço os pagamentos durante e após a pausa.
- Sei se o procedimento previsto é uma alteração contratual, uma transferência ou um novo empréstimo.
Conclusão
Uma hipoteca espanhola pode ser ajustada de várias formas. A novación diz respeito ao teu contrato existente, a subrogación de acreedor à mudança de credor, e a carencia a um alívio acordado nos pagamentos. Qual a variante mais adequada não é indicado pela prestação mais baixa anunciada, mas sim por uma comparação das condições por escrito ao longo do prazo remanescente. Em caso de pressão de pagamento urgente, o passo mais importante a seguir é falar com o credor antes que uma prestação fique em falta.
Fontes oficiais
- Boletín Oficial del Estado (BOE) – publicação oficial da Ley 5/2019 relativa à concessão de crédito imobiliário.