
Financiamento imobiliário em Maiorca: hipoteca para estrangeiros
Quem quer comprar um imóvel em Maiorca depara-se cedo com uma questão central: financio diretamente através de um banco espanhol na ilha – ou obtenho o empréstimo a partir da Alemanha? A resposta depende da tua residência fiscal, do preço de compra, da segurança de juros pretendida e da tua disponibilidade para navegar por um processo bancário espanhol. Este guia explica-te ambos os caminhos passo a passo: que capital próprio realmente precisas, que documentos os bancos espanhóis exigem, em que é que o direito hipotecário em Espanha difere dos empréstimos alemães e que erros podem, no pior dos casos, custar-te o financiamento. No final, saberás exatamente com o que podes contar – e com o que não podes.
Calcular hipoteca
Explicação
O montante do empréstimo é o capital originalmente concedido. O valor pré-preenchido corresponde aritmeticamente à percentagem de financiamento escolhida sobre o preço de exemplo.
Explicação
São as três vias de modelização da calculadora, não uma classificação legal de produtos: taxa fixa, índice mais margem ou fase fixa seguida de uma variável.
Explicação
A TIN (tipo de interés nominal) é a taxa anual nominal sem custos; a TAE (tasa anual equivalente) inclui custos e periodicidade e não deve ser introduzida aqui. O valor pré-preenchido é um exemplo, não uma taxa de mercado.
Explicação
O prazo total determina o número de pagamentos mensais. O valor pré-preenchido é um exemplo.
- Prestação mensal (cuota)
- 1280,37 €
Porquê este número?
A cuota é o pagamento mensal regular de juros e capital no sistema de amortização francês.
Cálculo modelo: doze meses iguais, primeiro pagamento um mês após o desembolso, sem período irregular e com arredondamento próprio aos cêntimos. O plano do banco pode variar pelo método de contagem dos dias, período inicial e arredondamento. Prevalecem a FEIN (Ficha Europeia de Informação Normalizada com as condições vinculativas) e a escritura (documento notarial do empréstimo).
Enquadramento legal em 1 de janeiro de 2023
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
O Mercado Imobiliário em Maiorca em 2026: O que isso significa para o teu financiamento
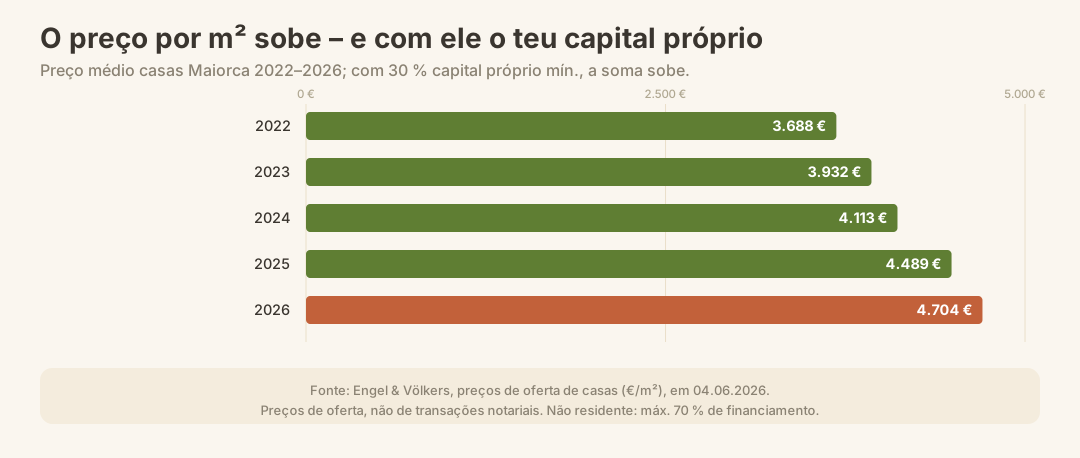
Antes de entrarmos nos aspetos técnicos, vale a pena olhar para o mercado – pois é ele que determina, em grande medida, quanto precisas de financiar. Segundo a Engel & Völkers, os preços médios de oferta em Maiorca situavam-se, em meados de 2026, em cerca de 4.704 €/m² para casas e cerca de 5.384 €/m² para apartamentos. Em localizações de topo como Puerto Andratx, já em 2024 se pediam preços de até cerca de 8.687 €/m².
| Ano | Preço médio da casa/m² | Variação face ao ano anterior | Preço médio do apartamento/m² | Variação face ao ano anterior |
|---|---|---|---|---|
| 2022 | 3.688 € | – | n/d | – |
| 2023 | 3.932 € | +6,6 % | 4.009 € | +9,6 % |
| 2024 | 4.113 € | +4,6 % | 4.537 € | +13,2 % |
| 2025 | 4.489 € | +9,2 % | 5.095 € | +12,3 % |
| 2026 | 4.704 € | +4,8 % | 5.384 € | +5,7 % |
Fonte: Engel & Völkers, preços de oferta em portais imobiliários, situação em junho de 2026
O que isto significa na prática: para um apartamento de 150 m² a preços médios (cerca de 807.000 €), como não residente terás de reunir apenas para o capital próprio (30–40 %) entre cerca de 240.000 e 325.000 € – ainda antes dos custos adicionais de compra. O nível de preços torna o planeamento financeiro sólido uma obrigação, não uma opção.
Nota: segundo a estatística notarial de janeiro de 2026, as transações nas Baleares caíram 13,9 % em novembro de 2025 em termos homólogos. O mercado está a abrandar – o que te dá, como comprador, uma margem de negociação um pouco maior, sem que os preços caiam de forma generalizada.
Os dois caminhos de financiamento: banco espanhol vs. banco alemão
Financiamento DE/ES
Explicação
Preço de aquisição do imóvel. Introduz o preço que acordaste.
Explicação
A tua necessidade de financiamento em euros, igual nas duas vias. O valor inicial é ilustrativo.
- Financiamento disponível · Via ES
- 525 000,00 €
- Custos básicos das garantias
- 1742,95 €
- Prestação mensal do modeloVia DE
- 2381,97 €
- Prestação mensal do modeloVia ES
- 2299,34 €
Enquadramento legal em 1 de janeiro de 2025
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
No essencial, tens dois caminhos à disposição. Cada um tem vantagens e desvantagens claras, que vão muito além da taxa de juro.
Caminho 1: banco espanhol
Os bancos espanhóis financiam o imóvel diretamente na ilha. A hipoteca é registada no registo predial espanhol (Registro de la Propiedad), servindo o imóvel como garantia. As instituições espanholas conhecem o mercado local, fazem a sua própria avaliação (tasación) e podem tomar decisões mais rapidamente.
Condições típicas para não residentes (2026):
- Rácio de financiamento: até 70 % do valor mais baixo entre o preço de compra e a avaliação do banco
- Modalidade de juro: frequentemente variável com base na Euribor, estando cada vez mais disponíveis também opções de taxa fixa
- Prazo: de 10 a 25 anos
- Particularidade: os bancos associam muitas vezes o empréstimo a produtos adicionais (seguros, abertura de conta, etc.)
Caminho 2: banco alemão
Alguns bancos alemães e caixas económicas (Sparkassen) estão dispostos a financiar um imóvel em Maiorca – seja através de uma hipoteca alemã sobre outro imóvel, seja diretamente com o imóvel espanhol como garantia. Segundo a Dr. Klein, por exemplo, o PSD Bank Rhein-Ruhr oferece um financiamento especializado para Maiorca e Ibiza.
Condições típicas para bancos alemães:
- Modalidade de juros: empréstimo com prestações constantes e taxa fixa, tipicamente com fixação de 10 anos
- Rácio de financiamento: normalmente até 70 %, em casos pontuais também mais elevado
- Vantagem: direito alemão, condições familiares, sem produtos adicionais desconhecidos
- Desvantagem: muitos bancos não conhecem suficientemente bem o mercado mallorquino e recusam o crédito ou avaliam o imóvel de forma conservadora
| Critério | Banco espanhol | Banco alemão |
|---|---|---|
| Financiamento máx. (não residente) | 70 % | Normalmente 70 %, eventualmente mais |
| Modalidade de juros | Variável (Euribor) ou fixa | Geralmente fixa, fixação de 10 anos |
| Prazo | 10–25 anos | 10–25 anos |
| Produtos adicionais | Frequentemente solicitado | Geralmente não |
| Conhecimento do mercado | Elevado | Muitas vezes reduzido |
| Barreira linguística | Possível | Nenhuma |
| Avaliação imobiliária | Avaliação local (tasación) | Da Alemanha – frequentemente conservadora |
Dica: Outra opção é financiar um imóvel em Maiorca através de uma caixa económica alemã (Bausparkasse). Nesse caso, obténs um empréstimo clássico com amortização constante e taxa de juro fixa durante dez anos. No entanto, muitas instituições alemãs demonstram pouco interesse em financiamentos no estrangeiro, por falta de conhecimento do mercado.
Capital próprio: quanto realmente precisas
Este é o ponto que muitos compradores subestimam. Como não residente em Espanha, os bancos espanhóis financiam no máximo 70 % do preço de compra ou do valor da avaliação bancária – o que for mais baixo. Como residente fiscal, esse valor pode subir até 80 %.
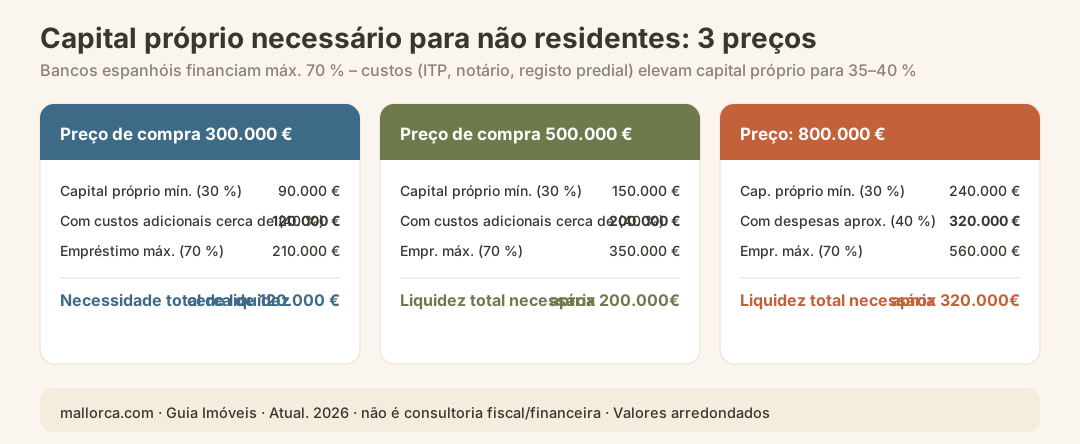
Isso significa: como não residente, precisas de pelo menos 30 % de capital próprio sobre o preço de compra. Somando os custos adicionais de compra em Maiorca – ITP (imposto de transmissão), taxas de notário, registo predial, comissão de mediação – a necessidade real de capital próprio sobe rapidamente para 35–40 % do preço de compra.
| Preço de compra | Capital próprio mín. (30 %) | Com custos adicionais aprox. (40 %) | Empréstimo máx. (70 %) |
|---|---|---|---|
| 300.000 € | 90.000 € | 120.000 € | 210.000 € |
| 500.000 € | 150.000 € | 200.000 € | 350.000 € |
| 800.000 € | 240.000 € | 320.000 € | 560.000 € |
| 1.200.000 € | 360.000 € | 480.000 € | 840.000 € |
Atenção: os bancos espanhóis avaliam o valor de um imóvel através de uma avaliação própria (tasación). Se o valor da avaliação for inferior ao preço de compra, é o valor mais baixo que serve de base – e a tua necessidade de capital próprio aumenta na mesma proporção.
A importância da residência fiscal
Os bancos espanhóis distinguem fundamentalmente entre residentes (residência fiscal em Espanha) e não residentes. Isso afeta diretamente as condições do crédito:
- Não residentes normalmente recebem um rácio de financiamento mais baixo (máx. 70 %), tendencialmente juros mais altos e têm de apresentar mais documentação.
- Residentes podem obter até 80 % de financiamento e beneficiam de condições ligeiramente mais vantajosas.
Também do ponto de vista fiscal, a residência tem importância: não residentes pagam sobre rendimentos de arrendamento o IRNR (Impuesto sobre la Renta de No Residentes), enquanto os residentes pagam o imposto sobre o rendimento regular. Quem estabelece residência permanente em Maiorca deve informar-se previamente sobre as consequências fiscais – isso faz parte do cálculo global.
Que documentos precisas – passo a passo
A lista de documentos para uma hipoteca em Espanha como estrangeiro é mais longa do que na Alemanha. Prevê tempo suficiente – pela experiência, pelo menos quatro a oito semanas para reunir tudo.
Documentos obrigatórios para não residentes junto dos bancos espanhóis:
- NIE (Número de Identificación de Extranjero) – o número de identificação fiscal espanhol para estrangeiros; sem o NIE nada funciona
- Passaporte válido ou bilhete de identidade
- Comprovativos de rendimento atuais (recibos de vencimento dos últimos 3–6 meses ou declaração de impostos)
- Extratos bancários atuais (normalmente 3–6 meses)
- Comprovativo de capital próprio disponível (extratos bancários, extratos de conta-título)
- Relatório de solvabilidade do país de origem (por exemplo, o Schufa-Auskunft na Alemanha)
- Contrato de trabalho ou registo de atividade / documentos societários no caso de trabalhadores independentes
- Contrato preliminar (contrato de arras ou contrato privado) do imóvel
- Certificado energético do imóvel (obrigatório em todas as vendas; mais informações no Guia Certificado Energético Espanha)
- Extrato do registo predial (nota simple) do imóvel
Nota: Todos os documentos que não estejam emitidos em espanhol devem, em regra, ser traduzidos por um tradutor juramentado (traductor jurado). Isto aplica-se também aos relatórios Schufa e aos recibos de vencimento.
Processo: Do pedido de financiamento até à assinatura
O processo em Espanha decorre de forma um pouco diferente do que na Alemanha. Eis as etapas mais importantes:
- Solicitar o NIE – no consulado espanhol na Alemanha ou diretamente em Maiorca junto da Policía Nacional; sem o NIE não há conta bancária nem hipoteca
- Abrir uma conta bancária espanhola – a maioria dos bancos exige uma conta local para a gestão do empréstimo
- Solicitar consulta prévia a várias bancos (solicitud de hipoteca) – comparar as condições
- Encomendar a avaliação bancária (tasación) – o banco encarrega um perito autorizado; os custos (várias centenas de euros, consoante o valor do imóvel) são geralmente suportados pelo comprador
- Obter a aprovação do crédito e a FEIN – a Ficha Europea de Información Normalizada é a ficha informativa europeia padronizada que deves receber antes da assinatura
- Respeitar o prazo legal de reflexão – após receberes a FEIN tens, no mínimo, 10 dias de reflexão antes de poderes assinar a hipoteca (obrigatório por lei)
- Marcação no notário para a hipoteca – a escritura da hipoteca (escritura de hipoteca) é lavrada separadamente no notário, muitas vezes no mesmo dia que a escritura de compra
- Inscrição no registo predial – o banco inscreve a hipoteca no registo predial espanhol (Registro de la Propiedad)
Atenção: Em Espanha, desde a reforma da lei hipotecária (Ley 5/2019), existem regras claras de proteção do consumidor. O banco tem de te revelar todos os custos antes da marcação no notário. O notário para a escritura da hipoteca é escolhido pelo banco – mas tens o direito de separar, no tempo, a marcação da hipoteca da escritura de compra.
Taxa variável vs. taxa fixa: o que se adequa a ti?
Em Espanha, as hipotecas com taxa variável são tradicionalmente mais comuns do que na Alemanha. A taxa variável baseia-se geralmente no Euribor (valor a 12 meses) acrescido de um spread fixo do banco. Se o Euribor sobe, a tua prestação mensal também sobe.
As hipotecas de taxa fixa (hipoteca fija) já estão disponíveis em Espanha e, após a subida das taxas de juro dos últimos anos, tornaram-se mais atrativas para muitos compradores.
| Modelo de taxa de juro | Vantagem | Desvantagem | Recomendação |
|---|---|---|---|
| Taxa variável (Euribor + spread) | Taxa de entrada frequentemente mais vantajosa | Oscilações nas prestações, incerteza no planeamento | Se pretendes amortizar ou liquidar antecipadamente a curto prazo |
| Taxa fixa (hipoteca fija) | Segurança de planeamento durante todo o prazo | Taxa inicial ligeiramente mais alta | Se queres financiar a longo prazo e desejas segurança |
| Taxa mista (hipoteca mixta) | Fixa nos primeiros anos, depois variável | Mais complexa de comparar | Só com um cálculo preciso |
Os bancos alemães oferecem tipicamente o empréstimo com prestações constantes clássico com 10 anos de taxa fixa – o que corresponde aproximadamente a uma hipoteca mixta com uma longa fase de taxa fixa, mas está claramente regulamentado pela lei alemã.
Custos adicionais da hipoteca: o que a Espanha faz de forma diferente
Custos da hipoteca
Explicação
O capital desembolsado do empréstimo hipotecário.
Explicação
A responsabilidad hipotecaria é o montante da responsabilidade hipotecária indicado na escritura (ato notarial). Inclui o capital garantido e os juros, custos e penalizações também garantidos; sem montante expresso, o art. 30.1 TRLITPAJD considera o capital mais três anos de juros. Copie o valor da escritura.
Âmbito: imóvel nas Ilhas Baleares e empréstimo sujeito à Ley 5/2019 (consumidor e mutuante profissional).
- Pago pelo bancoRubrica bancária calculada (AJD)
- 4500,00 €
- Pago por sios seus custos acessórios únicos calculados
- 0,00 €
Enquadramento legal em 1 de janeiro de 2025
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Uma diferença importante em relação às hipotecas alemãs: os bancos espanhóis frequentemente vinculam os créditos a produtos e serviços adicionais. Isso pode influenciar consideravelmente a taxa efetiva (TAE – Tasa Anual Equivalente).
Produtos adicionais típicos:
- Seguro de construção e de vida através do banco
- Abertura e manutenção de uma conta à ordem
- Cartão de crédito do banco
- Produtos de reforma ou planos de poupança
Nota: Não és obrigado a contratar todos os produtos adicionais. No entanto, geralmente melhoram a taxa de juro oferecida. Pede sempre que te apresentem a TAE – não apenas o juro nominal – para poderes comparar de forma justa as ofertas de diferentes bancos.
Além disso, há custos relativos à própria hipoteca: a avaliação bancária (tasación) é paga por ti, o comprador. Os custos de registo da hipoteca no registo predial e os custos notariais da escritura hipotecária são suportados, desde a reforma de 2019, pelo banco – não pelo comprador.
Erros mais comuns no financiamento imobiliário em Maiorca
Da prática resulta sempre o mesmo cenário: a maioria dos problemas surge de erros que, com alguma preparação, se evitam facilmente.
1. Subestimação da necessidade de capital próprio Os compradores calculam 20 % de capital próprio como na Alemanha – e esquecem-se de que os bancos espanhóis financiam apenas 70 % para não residentes, mais os custos adicionais. O resultado: o financiamento falha pouco antes da data do notário.
2. NIE pedido tarde demais Sem NIE não há conta bancária, sem conta bancária não há hipoteca. O pedido demora várias semanas, dependendo do consulado e da época do ano. Começa com antecedência.
3. Avaliação bancária não considerada O banco não financia o preço de compra, mas sim o valor da avaliação – e este é por vezes inferior. Quem não planeia isto pode ter de reunir mais capital próprio em pouco tempo.
4. Consultado apenas um banco As condições entre diferentes bancos em Maiorca podem variar sensivelmente. Vale a pena pedir várias propostas e comparar a TAE.
5. Situação jurídica do imóvel não verificada Uma hipoteca de nada te serve se o imóvel tiver ónus ou situações de propriedade por esclarecer no registo predial. Verificar a certidão do registo predial é obrigatório antes de aceitares qualquer proposta de financiamento.
6. Prazo de reflexão ignorado O prazo legal de reflexão de, no mínimo, 10 dias entre a receção da FEIN e a assinatura é obrigatório. Inclui-o no teu calendário — pressão por parte do vendedor ou do banco não muda isso em nada.
7. Consequências fiscais não calculadas Uma hipoteca não é apenas um produto bancário. Juros, Imposto de Transmissão, Imposto sobre o Património e, eventualmente, o IRNR fazem parte do cálculo total. Quem planeia arrendar ou vender o imóvel mais tarde deve considerar desde já os impostos na venda de imóveis.
O que vem depois? Hipoteca, compra e registo predial
Plano e amortização extra
Explicação
O capital em dívida é a parte do empréstimo que ainda tens de reembolsar; o valor predefinido retoma o exemplo da hipoteca.
Explicação
A TIN (tipo de interés nominal) é a taxa de juro anual nominal sem custos; copia-a do teu contrato.
Explicação
O prazo restante é o número de anos completos ainda acordados; o valor predefinido é um cenário de cálculo redondo, não uma indicação sobre a prática bancária.
Explicação
A amortização anual extra (amortización anticipada, reembolso antecipado do capital) é lançada uma vez por ano; 5.000 é um montante ilustrativo deliberadamente redondo, não um valor de mercado nem do banco.
- Poupança líquida
- 37 949,43 €
em comparação com o empréstimo sem amortizações extra
Enquadramento legal em 1 de janeiro de 2025
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
A hipoteca está assinada — mas o processo ainda não terminou. Depois do ato notarial (para a compra e a hipoteca), ambas as escrituras têm de ser registadas no Registro de la Propiedad. Só com o registo é que a tua propriedade e o ónus se tornam oficiais.
Além disso:
- Pagar impostos: o Imposto de Transmissões Patrimoniais (ITP) em imóveis usados ou o AJD em imóveis novos vence, o mais tardar, 30 dias após o ato notarial
- Transferir contratos de fornecimento: eletricidade, água, internet para o teu nome
- Configurar as prestações da hipoteca: os bancos espanhóis debitam a prestação da conta local
Quem quiser, mais tarde, liquidar a hipoteca ou vender o imóvel tem de cancelar a hipoteca no registo predial (cancelación registral) — também isso exige um ato notarial próprio e implica custos.
Encontras mais informação sobre todo o processo de compra no guia Processo jurídico de compra de imóveis e, em detalhe, sobre os custos adicionais em Custos adicionais de compra em Maiorca.
Checklist: Financiamento imobiliário em Maiorca
Usa esta lista como roteiro prático – vai marcando ponto por ponto antes de assinares um contrato de compra:
- Capital próprio determinado (mín. 30–40% do preço de compra, incluindo custos adicionais)
- NIE solicitado (consulado ou Maiorca)
- Conta bancária espanhola aberta ou em planeamento
- Pelo menos três propostas bancárias obtidas (espanholas e, eventualmente, alemãs)
- TAE (taxa anual efetiva) de todas as propostas comparada – não apenas a taxa nominal
- Produtos adicionais e respetivos custos por proposta listados
- Avaliação bancária (tasación) encomendada ou custos previstos
- Certidão de registo predial (nota simple) do imóvel verificada
- Certificado energético do imóvel disponível
- FEIN recebida e período de reflexão de 10 dias previsto
- Data no notário para a escritura de hipoteca e escritura de compra coordenada
- Consequências fiscais (ITP/AJD, IRNR, Imposto sobre o Património) calculadas antecipadamente
Conclusão
O financiamento imobiliário em Maiorca não é nenhum bicho de sete cabeças – mas funciona de forma diferente do que na Alemanha. Quem chega como não residente precisa de trazer mais capital próprio (30–40 %), necessita obrigatoriamente de um NIE e deve preparar-se para uma fase de documentação mais longa. A vantagem do banco espanhol é o conhecimento do mercado e a rapidez; a vantagem do banco alemão é a estrutura de juros familiar, sem vinculações ocultas a produtos.
Com preços médios entre cerca de 4.700 e 5.400 €/m² em 2026, os montantes absolutos são consideráveis – um bom aconselhamento não é, portanto, uma opção, mas sim um requisito. Combine sempre o planeamento do financiamento com uma verificação jurídica sólida do imóvel: verificar o registo predial, compreender o processo de compra e calcular de forma realista os custos adicionais de compra – assim, o caminho até à própria propriedade em Maiorca fica claramente estruturado e previsível.
Fontes oficiais
- Banco de España – direito hipotecário, proteção do consumidor, obrigatoriedade da FEIN: https://www.bde.es
- Ley 5/2019 reguladora de los contratos de crédito inmobiliario (Lei Hipotecária Espanhola): https://www.boe.es/buscar/act.php?id=BOE-A-2019-3814
- Registro de la Propiedad / Colegio de Registradores (Registo Predial de Espanha): https://www.registradores.org
- ATIB – Agència Tributària de les Illes Balears (Imposto sobre Transmissões Patrimoniais ITP nas Baleares): https://www.atib.es
- AEAT – Agencia Estatal de Administración Tributaria (NIE, IRNR, direito fiscal): https://www.agenciatributaria.es
- Consell de Mallorca – Departament de Territori (direito de construção e uso do solo): https://www.conselldemallorca.net
- Notariado.org – Portal estatístico dos notários espanhóis (dados de transações nas Baleares): https://www.notariado.org