
Hipoteca inversa em Espanha: requisitos, custos e consequências para os herdeiros
Uma hipoteca inversa em Espanha pode proporcionar-te dinheiro a partir do teu imóvel, sem que precises de o vender. Ao contrário de uma hipoteca comum, recebes um montante de empréstimo ou pagamentos periódicos; o imóvel serve de garantia. Continuas a ser o proprietário, enquanto a dívida do empréstimo vai aumentando ao longo do tempo. Precisamente por isso, não basta olhar apenas para o possível pagamento mensal. São igualmente decisivos os juros, os custos contratuais, a duração dos pagamentos e a questão do que os teus herdeiros terão de assumir mais tarde.
Este guia explica quem pode, em princípio, utilizar uma hipoteca inversa, por que razão a habitação própria deve ser avaliada de forma diferente de um imóvel de férias e que pontos de custo deves esclarecer antes de assinar. Ficarás também a saber como pode decorrer o reembolso após a morte e por que motivo faz sentido conversar com os futuros herdeiros antes de onerar um imóvel. Informação geral – não constitui aconselhamento jurídico, fiscal, financeiro ou de crédito.
Quem pode utilizar uma hipoteca inversa em Espanha?
A hipoteca inversa espanhola é um empréstimo regulado por lei, destinado a proprietários de imóveis de idade mais avançada. Na configuração habitual, aplica-se uma idade mínima de 65 anos. Tens de ser proprietário do imóvel que servirá de garantia. Se uma instituição oferece o empréstimo, e em que condições, depende, entre outros fatores, da avaliação do imóvel e do pagamento previsto.
| Verificação | Ponto-chave |
|---|---|
| Idade do mutuário | Pelo menos 65 anos |
| Imóvel | Propriedade do mutuário; serve de garantia |
| Pagamento | Possível de uma só vez ou em prestações |
| Enquadramento legal | A hipoteca inversa está regulamentada por lei na Espanha desde 2007 |
Para proprietários de um imóvel de férias ou de uma segunda residência, é importante distinguir entre possibilidade fundamental e vantagens de custo: também esse tipo de imóvel pode ser hipotecado através de uma hipoteca inversa. No entanto, as vantagens de custo previstas na lei aplicam-se apenas à residência principal. Alguns fornecedores exigem ainda residência em Espanha e que o imóvel hipotecado seja a residência principal. Por isso, não partas do princípio de que as mesmas condições e custos adicionais se aplicam à tua casa de férias.
Como funcionam o pagamento e o reembolso?
Numa hipoteca convencional, recebes dinheiro e depois reembolsas o empréstimo. Numa hipoteca inversa, também recebes um empréstimo, mas, em princípio, não precisas de o reembolsar através de prestações regulares. O pagamento pode ser feito de uma só vez ou em prestações acordadas. Ao mesmo tempo, o ónus sobre o imóvel vai aumentando.
O montante que pode ser pago não depende apenas do valor do imóvel. O limite máximo acordado contratualmente e a idade do mutuário também desempenham um papel. Além disso, um pagamento limitado no tempo é algo diferente de um pagamento garantido até ao fim da vida.
Em princípio, a dívida torna-se exigível após a morte do mutuário ou de um último beneficiário previsto no contrato. É possível a liquidação em vida. Pede para te mostrarem no contrato qual seria o montante a pagar nesse caso e que custos resultam de uma liquidação antecipada.
Atenção: "Sem amortização regular" não significa "dinheiro gratuito". Compara a dívida total prevista com os pagamentos que efetivamente receberias.
O que mostram os valores exemplificativos – e o que não mostram?
O pagamento depende fortemente da idade e do valor do imóvel. A tabela mais antiga que se segue ilustra essa relação; não é uma oferta atual nem um cálculo para o teu imóvel.
| Valor do imóvel | Idade | Exemplo: pagamento único | Exemplo: pagamento mensal |
|---|---|---|---|
| 200.000 € | 65 anos | 50.000 € | 200 € |
| 200.000 € | 80 anos | 78.000 € | 600 € |
| 500.000 € | 65 anos | 120.000 € | 500 € |
Os valores provêm de um exemplo publicado em 2020 pela idealista. Mostram, por exemplo, que para o mesmo imóvel podem ser previstos pagamentos diferentes consoante a idade de início. Não indicam o que te seria oferecido hoje nem qual seria a dívida final. Para isso precisas de um cálculo individual com as taxas de juro contratuais e todos os custos.
Que custos deves verificar antes de assinar?
A contratação de uma hipoteca reversa envolve a avaliação do imóvel e o processamento contratual. Outras possíveis rubricas de custo incluem aconselhamento independente, uma comissão de abertura, bem como custos de notário e de registo predial. Em alguns modelos contratuais, os custos não são pagos de imediato, mas sim somados ao empréstimo. Nesse caso, podem aumentar a dívida posterior, ainda que inicialmente saia menos dinheiro da tua conta.
Se for onerada a habitação principal, os custos de notário e de registo predial são legalmente reduzidos. No caso de uma segunda habitação ou imóvel de férias, não deves contar com isso. Também os seguros adicionais podem alterar as contas; em particular, é preciso esclarecer se permitem novos pagamentos depois de esgotado o limite de empréstimo acordado.
Antes de assinar, exige uma listagem que responda a estas perguntas:
- Que custos pagas tu próprio antes do desembolso?
- Que valores são somados ao empréstimo?
- Que juros se aplicam aos valores desembolsados e aos custos acumulados?
- Quando terminam os pagamentos — e em que condições continuam?
- Como evolui a dívida prevista nos exemplos contratuais?
- Quanto custa uma liquidação em vida?
Nota: Os desembolsos do empréstimo e eventuais pagamentos futuros de um seguro adicional não são fiscalmente a mesma coisa. Esclarece o tratamento de uma combinação contratual concreta antes de assinar.
Quais são as desvantagens da hipoteca reversa?
A vantagem imediatamente visível é a liquidez, sem abrir mão da propriedade de imediato. A parte menos visível é a dívida crescente. Consoante o pagamento acordado e a duração do contrato, isso pode deixar menos valor imobiliário para os herdeiros. Mesmo um pagamento mensal elevado só é significativo se souberes durante quanto tempo será pago.
Outro risco é confundir diferentes promessas de pagamento: se os desembolsos do empréstimo terminam ao atingir um limite máximo, isso não implica automaticamente um pagamento vitalício contínuo. Se um seguro deve preencher essa lacuna, deves analisar separadamente as suas condições, custos e tratamento fiscal.
Uma hipoteca reversa não é adequada apenas porque um imóvel vale muito. O decisivo é se a liquidez necessária e o encargo previsível sobre a herança se ajustam a ti e à tua família.
O que acontece ao imóvel e aos herdeiros após a morte?
Com a sucessão, coloca-se a questão de como será liquidada a dívida vencida. Os herdeiros podem, em princípio, quitá-la, cancelar a hipoteca e ficar com o imóvel. Ou podem vender o imóvel e usar parte do produto da venda para a liquidação; o produto restante caberá então aos herdeiros vendedores.
Ambos os caminhos exigem um cálculo concreto. Quem quiser ficar com a casa precisa de saber como financiar a liquidação. Quem quiser vender precisa de comparar o produto de venda esperado com a dívida então existente. Não te bases numa afirmação genérica sobre o tempo que os herdeiros teriam para isso: manda verificar o vencimento e o procedimento após o falecimento no contrato concreto.
Para o planeamento sucessório, também ajudam os nossos guias sobre o testamento espanhol e sobre a herança nas Baleares. Uma hipoteca reversa não substitui esse planeamento.
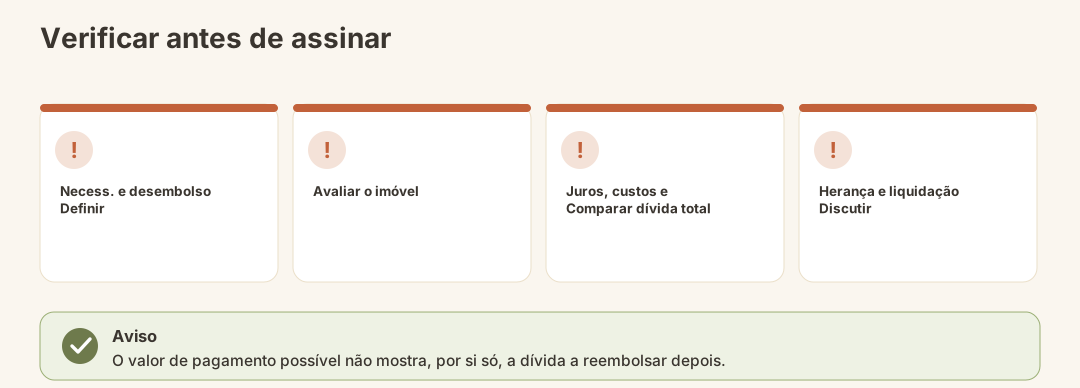
Como decorre a verificação antes da assinatura?
- Definir a necessidade: determina se precisas de um montante único, de pagamentos periódicos ou de uma combinação — e para quê.
- Mandar avaliar o imóvel: uma avaliação constitui a base para o cálculo concreto do empréstimo. Verifica também os encargos existentes no registo predial espanhol.
- Solicitar o cálculo contratual: compara o pagamento, os juros, os custos acessórios, o limite máximo do empréstimo e as condições para o fim dos pagamentos.
- Fazer uma verificação independente: discute as relações de propriedade, a liquidação e a sucessão antes de assinar. Especialmente no caso de vários proprietários ou beneficiários, deve ficar claro de quem a morte é determinante para o vencimento.
- Envolver os herdeiros: não como substituto da tua decisão, mas para que a escolha posterior entre liquidação e venda não seja uma surpresa.
Se também estás a considerar uma venda com manutenção do direito de uso, lê para comparação como a venda da nuda propiedade se distingue de manter a propriedade numa hipoteca reversa.
Erros mais frequentes
- Considerar um exemplo de pagamento como uma oferta. Idade e valor do imóvel, por si só, ainda não resultam num cálculo contratual confiável.
- Comparar apenas o fluxo mensal. Sem os juros, os custos e a dívida total prevista, falta a metade decisiva.
- Tratar um imóvel de férias como a residência principal. Em particular, as reduções de custos não podem simplesmente ser transferidas.
- Confundir pagamentos temporários com pagamentos vitalícios. Verifica como seria financiada uma eventual continuação.
- Ignorar o caso de sucessão. O imóvel continua a ser tua propriedade, mas a dívida não desaparece.
- Não notar os custos acessórios porque são acrescentados ao empréstimo. Também esses valores terão de ser considerados mais tarde.
O que vem depois?
Depois de fechares o contrato, deves guardar o contrato, a avaliação do imóvel e os cálculos de forma a que as pessoas responsáveis pelos teus assuntos de sucessão os possam encontrar. Regista em particular a quem os herdeiros podem dirigir-se para esclarecer a dívida então existente e os passos para a sua liquidação.
Se as tuas necessidades mudarem, não verifiques apenas o próximo pagamento, mas novamente a dívida total previsível. Se quiseres pôr fim ao encargo ainda em vida, uma liquidação antecipada é, em princípio, possível; as condições contratuais concretas são determinantes.
Lista de verificação para a tua decisão
- Sou proprietário e cumpro o requisito de idade?
- O imóvel onerado é a minha residência principal ou um outro imóvel?
- O pagamento previsto cobre a minha necessidade real?
- Compreendo quando os pagamentos terminam e se está envolvido um seguro?
- Conheço os juros, as comissões e a dívida total prevista?
- Sei como funciona uma liquidação em vida?
- É claro para os meus herdeiros como poderão ficar com o imóvel ou vendê-lo?
- Foram analisadas as consequências jurídicas e fiscais do meu contrato concreto?
Conclusão
Uma hipoteca inversa pode tornar utilizável um património imobiliário imobilizado, enquanto continuas a ser proprietário. O seu preço, porém, não se revela apenas nas comissões iniciais, mas sobretudo na dívida a reembolsar mais tarde. Toma, por isso, a decisão com base num cálculo completo do contrato — e pensa desde o início nas opções à disposição dos teus herdeiros.
Fontes oficiais
- Boletín Oficial del Estado (BOE) – publicação oficial da legislação espanhola
- Banco de España – informações sobre o sistema bancário e produtos financeiros