
Testamento espanhol em Maiorca: lei sucessória e legítima
Possuis um imóvel em Maiorca, vives há anos na ilha ou planeias mudar-te para lá definitivamente – e o tema do testamento espanhol está algures na tua lista mental de tarefas, mas nunca chega ao topo. No entanto, esta é uma das decisões com mais consequências que podes tomar em relação ao teu património espanhol. Desde que o Regulamento Europeu das Sucessões (EuErbVO, Regulamento 650/2012) entrou em vigor em 17 de agosto de 2015, aplica-se, em princípio, o direito do último local de residência habitual aos casos de sucessão transfronteiriça – ou seja, quem morre como residente em Maiorca sem ter feito uma escolha de lei aplicável, terá o seu património tratado segundo o direito sucessório espanhol. Neste guia, ficas a saber como está estruturado o direito sucessório espanhol, por que motivo um testamento espanhol próprio quase sempre faz sentido, quais as regras de legítima que limitam o teu planeamento e como decorre o processo de sucessão passo a passo.

O Regulamento Europeu das Sucessões: o novo princípio fundamental
Até agosto de 2015, aplicava-se automaticamente o direito alemão aos alemães em Espanha em caso de sucessão – independentemente do tempo que já viviam em Espanha. Isto foi profundamente alterado pelo Regulamento Europeu das Sucessões 650/2012 (frequentemente chamado de „Bruxelas IV" ou „EuErbVO").
Para todos os casos de sucessão em que o falecido morreu após 17 de agosto de 2015, aplica-se o seguinte:
O direito sucessório do país onde o falecido tinha a sua última residência habitual regula toda a sucessão – incluindo os imóveis no estrangeiro.
Isto significa: quem morre como residente em Maiorca sem ter feito uma escolha de lei aplicável, o seu património mundial será, em princípio, tratado segundo o direito sucessório espanhol – e não segundo o direito alemão, austríaco ou suíço.
Exceções importantes: a Dinamarca, a Irlanda e o Reino Unido não participam no regulamento.
A escolha de lei aplicável (professio iuris)
De acordo com o art. 22 do Regulamento Europeu de Sucessões, podes escolher no teu testamento o direito do teu Estado de origem (nacionalidade). Uma cidadã alemã com residência em Maiorca pode, assim, determinar que o direito sucessório alemão se aplique a toda a sua herança.
| Aspeto | Sem escolha de lei | Com escolha de lei (direito alemão) |
|---|---|---|
| Direito sucessório aplicável | Direito sucessório espanhol | Direito sucessório alemão |
| Legítima dos filhos | 2/3 da herança (legítima) | 1/2 da herança |
| Posição do cônjuge | Usufruto (usufructo) | Herança total possível |
| Liberdade de testar | Limitada | Mais amplamente |
| Direito processual | Processo espanhol | Processo espanhol |
Atenção: A escolha da lei aplica-se à totalidade da herança – uma escolha parcial da lei, que se refira apenas ao patrimônio espanhol ou apenas ao patrimônio alemão, é considerada inadmissível segundo a interpretação predominante. Quem elabora dois testamentos separados (um na Alemanha, outro na Espanha) e faz a escolha da lei apenas em um deles, corre o risco de uma escolha parcial inadmissível. A vontade real do testador deve então ser interpretada – um caso clássico de litígio.
Sucessão legal na Espanha: Quem herda sem testamento?
Sem testamento, aplica-se automaticamente a sucessão legal espanhola (sucesión intestada) conforme o Código Civil espanhol (Art. 657 e seguintes do CC). A ordem de sucessão difere significativamente da regulamentação alemã – especialmente no que diz respeito à posição do cônjuge:
| Ordem | Herdeiros | Particularidade |
|---|---|---|
| 1. | Filhos e descendentes | Herdam em partes iguais; os netos ocupam o lugar dos filhos pré-falecidos |
| 2. | Pais e avós | Apenas se não houver descendentes |
| 3. | Cônjuge | Não herança plena, mas sim direito de usufruto (usufructo) sobre uma parte da herança |
| 4. | Irmãos, sobrinhas, sobrinhos | Subsidiário |
| 5. | O Estado espanhol | Como último herdeiro |
Um ponto especialmente crítico: o cônjuge sobrevivente não recebe, segundo a sucessão legal espanhola, a propriedade, mas apenas um direito de usufruto (usufructo) sobre uma parte da herança. Na prática, isso pode significar que o cônjuge pode continuar a viver no imóvel comum, mas não pode vendê-lo ou onerá-lo sem o consentimento dos herdeiros.
A legítima: o limite da tua liberdade testamentária
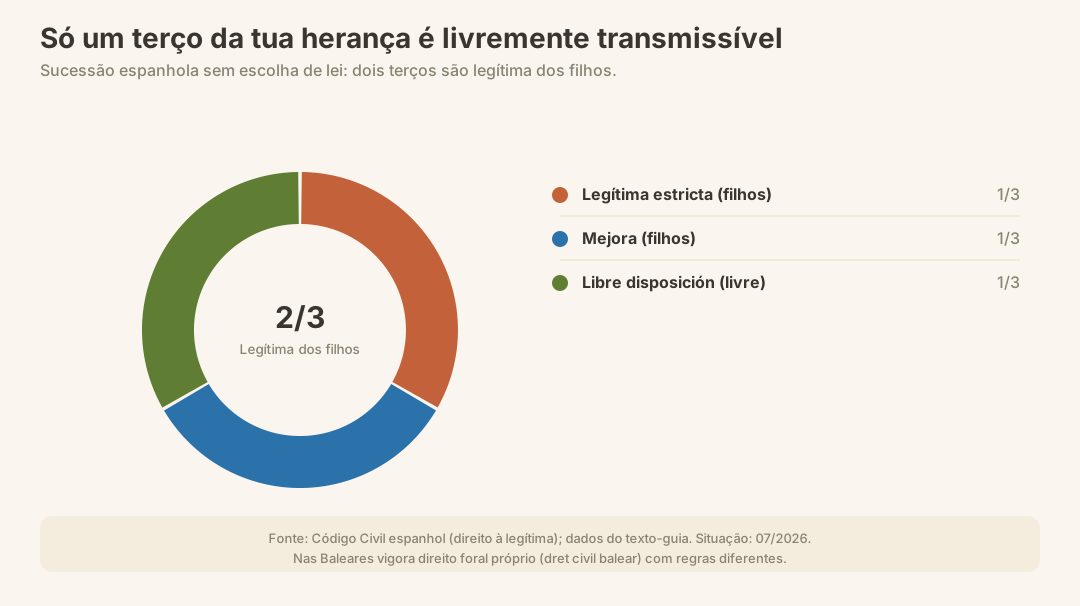
O direito sucessório espanhol prevê regras rigorosas quanto à legítima, que reservam dois terços da herança aos filhos:
| Parte | Designação | Regulamentação |
|---|---|---|
| 1.º terço | Legítima estricta | Deve ser dividido em partes iguais entre todos os filhos |
| 2.º terço | Melhoria | Pode ser atribuída preferencialmente a um ou vários filhos |
| 3.º terço | Livre disposição | Terço livre – pode ser deixado a qualquer pessoa |
Nota: Nas Baleares vigora um direito foral próprio (dret civil balear), que pode divergir das disposições gerais do Código Civil. As regras baleares sobre legítima têm particularidades próprias. Para decisões concretas de planeamento é indispensável o aconselhamento de um Abogado especializado em direito sucessório balear.
O que significa isto na prática? Se tens dois filhos e um património de 600.000 euros, os teus filhos têm direito a, no mínimo, 400.000 euros (dois terços) como legítima – independentemente do que esteja escrito no teu testamento. O terço livre (200.000 euros) podes distribuí-lo como quiseres – por exemplo, ao teu cônjuge, a amigos ou para fins de caridade.
Os parceiros não casados ficam sem nada segundo a sucessão legal espanhola. Sem testamento, um parceiro não casado não recebe nada – um argumento clássico para não adiar este tema.
Por que quase sempre vale a pena ter um testamento espanhol próprio
Mesmo que já tenhas um testamento alemão ou faças uma escolha de lei segundo o Art. 22 do Regulamento (UE) sobre Sucessões: o processo de partilha da herança para bens situados em Espanha decorre em Espanha. Os notários, registos prediais e bancos espanhóis exigem um testamento espanhol (testamento) ou têm de aceitar um documento estrangeiro através de um processo de reconhecimento complexo – incluindo apostila, tradução juramentada e frequentemente meses de tramitação.
Um testamento espanhol que abrange exclusivamente os bens situados em Espanha é a solução clara e eficiente. Permite:
- Tramitação mais rápida no notário e no registo predial espanhóis
- Escolha de lei inequívoca segundo o Art. 22 do Regulamento (UE) sobre Sucessões, no mesmo documento
- Nomeação direta dos herdeiros do imóvel em Espanha
- Evitar longos ciclos de apostila, tradução e reconhecimento
Nota: O testamento espanhol deve estar alinhado em conteúdo com o testamento alemão (ou austríaco/suíço), para evitar contradições e uma escolha parcial de lei inadmissível. Esta é uma tarefa típica para um Abogado com experiência em direito sucessório transfronteiriço.
Formas de testamento na Espanha
O direito espanhol conhece várias formas de testamento. Para proprietários internacionais, o testamento notarial é o padrão claro:
| Forma | Espanhol | Particularidade |
|---|---|---|
| Testamento notarial (aberto) | Testamento abierto | Forma padrão; o notário certifica e regista; recomendado para estrangeiros |
| Testamento manuscrito | Testamento ológrafo | Totalmente manuscrito, datado e assinado; deve ser reconhecido judicialmente após a morte |
| Testamento fechado | Testamento cerrado | Raro; o conteúdo permanece secreto até à morte |
Segundo o direito espanhol, nos termos do art. 670, n.º 1, CC, o testamento é um ato altamente pessoal (acto personalísimo) – não é possível a representação na sua elaboração.
Após a escritura notarial, o testamento é registado no Registo Central de Testamentos (Registro Central de Actos de Última Voluntad) em Madrid. Só assim pode ser localizado e utilizado após o falecimento.
Imposto sucessório nas Baleares: o que os herdeiros pagam
Imposto sucessório
Explicação
A lei balear aplica-se quando o falecido passou nas Baleares o maior número de dias dos cinco anos anteriores ao óbito. Se não era residente em Espanha, os herdeiros podem aplicar a lei da região onde se encontra a parte mais valiosa do acervo situado em Espanha.
Explicação
A parte que cabe a este herdeiro, no mínimo o valor de referencia — o valor oficial do cadastro, abaixo do qual não se pode tributar.
Explicação
O grupo determina a dedução, a tarifa, o coeficiente multiplicador e a bonificação. Dentro do grupo III a lei distingue ainda consanguinidade e afinidade.
Explicação
A bonificação mais elevada para os colaterais por consanguinidade só se aplica quando não concorrem descendentes do falecido. Os deserdados não contam.
- A pagar (cuota a ingresar)
- 27 129,85 €
- Valor do imóvel herdado
- 300 000,00 €
- Grupo de parentesco
- Grupo III — irmãos, tios, sobrinhos por consanguinidade
Dedução pela habitação própria: 0,00 € · Valor indicado na escritura dentro do limite: Sim, valor dentro do limite
Enquadramento legal em 25 de julho de 2025
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
O imposto sucessório (Impuesto de Sucesiones y Donaciones, ISyD) é um imposto regional. Nas Baleares vigora um regime cada vez mais favorável para familiares diretos. A carga fiscal concreta depende da classe fiscal do herdeiro, do valor do património e das isenções aplicáveis.
Nota: As taxas e isenções do imposto sucessório balear podem sofrer alterações e devem ser sempre confirmadas junto de um consultor fiscal competente ou da autoridade fiscal balear (ATIB) para o planeamento concreto.
| Classe fiscal | Relação com o falecido | Tendência (Baleares) |
|---|---|---|
| Grupo I | Filhos com menos de 21 anos | Isenções aumentadas |
| Grupo II | Cônjuge, filhos a partir dos 21 anos, pais | Regimes favoráveis |
| Grupo III | Irmãos, sobrinhos, sobrinhas, sogros | Carga tributária mais elevada |
| Grupo IV | Demais herdeiros, pessoas sem parentesco | Carga tributária máxima |
Para o pagamento do imposto sobre herança na Espanha, aplica-se um prazo de seis meses a partir da data do falecimento. Este prazo pode, em determinadas condições, ser prorrogado por mais seis meses – porém, o pedido deve ser apresentado dentro dos primeiros cinco meses.
Atenção: Se o prazo de seis meses não for cumprido, podem incidir juros e recargos. Na prática, esta é uma das armadilhas mais comuns e dispendiosas para herdeiros no exterior.
O processo de sucessão em Maiorca: passo a passo
Calcular custos da herança
Explicação
O valor pelo qual o imóvel é indicado na escritura de aceitação e partilha da herança (escritura de aceptación y adjudicación de herencia). Segundo as tabelas de emolumentos (aranceles) vale o valor apurado para efeitos fiscais e, enquanto este não existir, o declarado na escritura — no caso normal, portanto, o valor que aí fizeres constar. O valor pré-definido é um exemplo, não uma afirmação sobre o mercado. O cálculo parte de uma única unidade registral (finca registral): se o lugar de estacionamento ou a arrecadação forem unidades próprias, a escala do registo aplica-se de novo a cada uma.
Explicação
Quantos herdeiros recebem o imóvel em partes iguais. Ambos os emolumentos sobem com cada herdeiro adicional: o notário calcula por herdeiro sobre o respetivo quinhão e o registo reparte o valor pelas quotas — e como as duas escalas descem à medida que o valor sobe, o mesmo imóvel fica mais caro com mais herdeiros. Se as quotas forem desiguais, notário e registo calculam sobre o valor real de cada uma.
- Subtotal dos custos introduzidos
- 1409,03 €
- Notário (escritura de aceitação da herança)
- 952,78 €
- Registo predial (Registro de la Propiedad)
- 456,25 €
Sem as rubricas livremente acordadas — o cálculo completo está na página de conselhos.
Enquadramento legal em 1 de setembro de 2012
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Após a morte de um proprietário de imóvel em Maiorca, o processo de sucessão geralmente segue este curso:
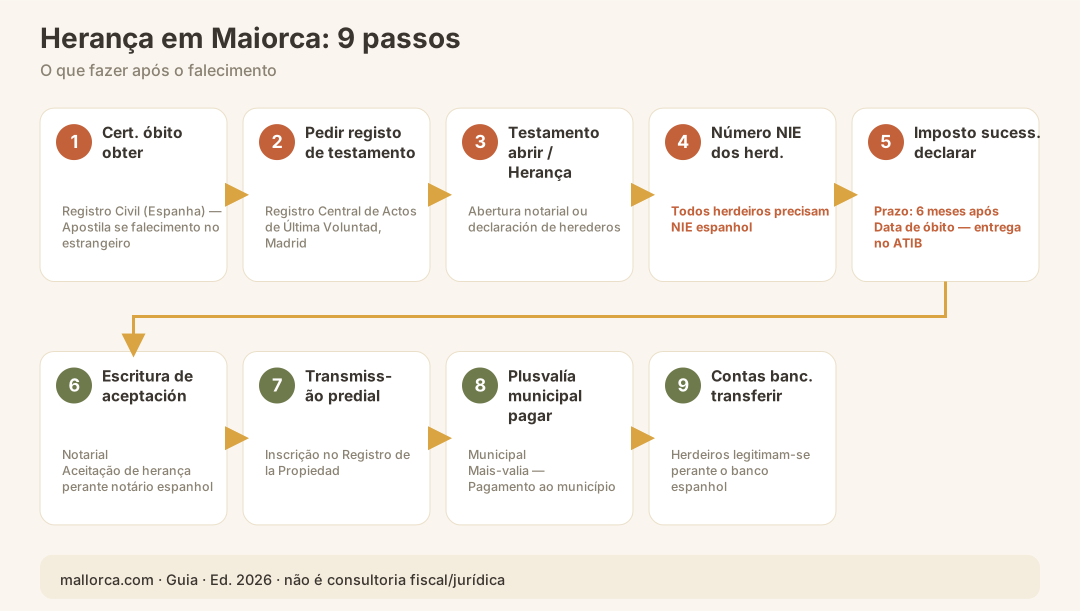
- Obter a certidão de óbito – emitida pelo registo civil espanhol (Registro Civil), com apostila se necessário, caso o falecimento tenha ocorrido no exterior
- Consultar o registo central de testamentos – solicitação ao Registro Central de Actos de Última Voluntad em Madrid, para verificar se existe um testamento espanhol (sujeito a taxa, geralmente alguns euros)
- Abrir o testamento / obter comprovação de herança – abertura notarial do testamento ou, em caso de sucessão legal: declaración de herederos por notário ou tribunal
- Número NIE dos herdeiros – todos os herdeiros precisam de um número de identificação espanhol (NIE) para fins fiscais e de registo predial
- Calcular e declarar o imposto sobre herança – declaração fiscal junto ao ATIB (Baleares) dentro de 6 meses
- Escritura de aceptación de herencia – escritura notarial de aceitação de herança junto ao notário espanhol
- Transcrição no registo predial – Registo dos novos proprietários no Registro de la Propiedad
- Plusvalía municipal – Imposto municipal sobre a mais-valia do imóvel (a pagar ao respetivo município)
- Transferência de contas bancárias – Os herdeiros legitimam-se perante o banco espanhol
Mais-valias na venda pelos herdeiros
Quando os herdeiros vendem posteriormente o imóvel herdado, incide em Espanha o imposto sobre mais-valias (Impuesto sobre la Renta de no Residentes para não residentes ou IRPF para residentes). O cálculo baseia-se na diferença entre o valor no momento da herança (valor fiscal de aquisição) e o produto da venda. A forma como o valor de aquisição é determinado tem uma influência significativa na carga fiscal posterior – mais um argumento a favor de um planeamento sucessório cuidadoso e de uma avaliação precisa do imóvel na liquidação do imposto sucessório.
Quem, na qualidade de não residente, herda e vende um imóvel espanhol deve também familiarizar-se com o imposto de não residentes em Espanha – pois as regras diferem consideravelmente consoante o estatuto fiscal.
Erros mais comuns no planeamento sucessório em Maiorca
| Erro | Consequência |
|---|---|
| Não foi feito nenhum testamento espanhol | Processo demorado de apostila/tradução; a sucessão legal pode aplicar-se de forma indesejada |
| Não foi feita nenhuma escolha de lei aplicável | O direito sucessório espanhol aplica-se automaticamente a todo o património |
| Tentativa de escolha parcial da lei aplicável (apenas para bens em Espanha) | Escolha de lei ineficaz; litígio de interpretação |
| Prazo de seis meses para o imposto sobre heranças não cumprido | Juros, recargos |
| Ausência do número de NIE dos herdeiros | Atraso no notário, registo predial e banco |
| Apenas testamento alemão sem harmonização | Contradições entre o documento alemão e o espanhol |
| Parceiro não casado não contemplado no testamento | O parceiro fica sem nada na sucessão legal |
| Alteração do registo predial esquecida ou adiada | Incapacidade de agir numa venda posterior |
O que vem a seguir? Passos fiscais subsequentes para residentes
Um testamento espanhol é apenas uma peça de um planeamento sucessório completo. Quem vive em Maiorca e possui património deve também ter em conta os seguintes temas:
- Modelo 720: os residentes devem declarar bens no estrangeiro acima de determinados limiares — isto também se aplica a herdeiros que, após uma sucessão, adquirem bens no estrangeiro → Obrigação de declaração do Modelo 720
- IRPF: como residentes, os herdeiros tributam os rendimentos de arrendamento do imóvel herdado através do imposto sobre o rendimento espanhol → Impostos como residente
- Residencia: quem tem a sua residência habitual em Maiorca deve também estar oficialmente registado como residente — isto influencia diretamente o direito sucessório aplicável → Residencia em Espanha
- Reforma alemã: Como a reforma vinda da Alemanha é tributada em Espanha é um tema à parte → Tributar a reforma em Espanha
Lista de verificação: Testamento espanhol e planeamento sucessório
- Número de NIE disponível (o próprio e, se aplicável, o dos futuros herdeiros)
- Testamento alemão atualizado e alinhado com o Abogado
- Testamento espanhol lavrado junto ao notário (recomenda-se testamento abierto)
- Escolha de lei ao abrigo do art. 22.º do Regulamento Europeu de Sucessões verificada e, se necessário, declarada no testamento
- Coerência assegurada entre o testamento alemão e o espanhol (sem escolha parcial de lei inadmissível)
- Testamento registado no Registo Central de Testamentos, em Madrid
- Herdeiros informados sobre onde o testamento e os documentos são guardados
- Isenções e escalões do imposto sucessório balear discutidos com um consultor fiscal
- Procuração preventiva (poder notarial) elaborada para o caso de incapacidade
- Certidão do registo predial do imóvel espanhol atualizada
Conclusão: agir agora custa pouco, adiar custa muito
Um testamento notarial em Maiorca não é um grande obstáculo – com um Abogado de língua alemã e um notário espanhol, costuma ficar resolvido em poucas semanas. A alternativa – sem testamento, sem escolha de lei, sem preparação – pode, por outro lado, trazer aos herdeiros processos que se arrastam por meses, pagamentos de impostos não planeados e, no pior dos casos, verdadeiras disputas pela propriedade. O prazo de seis meses para o imposto sucessório corre a partir da data do óbito, independentemente de os herdeiros no estrangeiro estarem ou não a par de tudo. Quem vive, ama ou investe em Maiorca faz bem em tratar deste assunto uma vez por todas – e depois riscá-lo da lista.
Fontes oficiais
- Regulamento Europeu de Sucessões 650/2012 (EuErbVO / «Bruxelas IV»), em vigor a partir de 17 de agosto de 2015: https://eur-lex.europa.eu/legal-content/DE/TXT/?uri=CELEX%3A32012R0650
- Código Civil (CC) Espanhol, Art. 657–1087 (Direito das sucessões), Art. 662 e seguintes (Testamento): https://www.boe.es/buscar/act.php?id=BOE-A-1889-4763
- Registro Central de Actos de Última Voluntad (Registo Central de Testamentos, Madrid): https://www.mjusticia.gob.es
- ATIB – Agència Tributària de les Illes Balears (Autoridade Fiscal Balear, Imposto Sucessório): https://www.atib.es
- Gobierno de las Illes Balears – Direito Foral Balear (dret civil balear): https://www.caib.es
- BOE – Boletín Oficial del Estado (Diário Oficial de Espanha): https://www.boe.es
Este guia apresenta o enquadramento jurídico geral e não substitui o aconselhamento jurídico ou fiscal para cada caso concreto. As leis e os prazos podem mudar; prevalecem as fontes oficiais indicadas nas ligações.