
Herança & Doação de Imóveis nas Baleares: Impostos 2026
Quem em Maiorca herda ou transmite em vida uma finca, um apartamento em Palma ou uma villa em Son Vida enfrenta um imposto que difere fundamentalmente do alemão: o Impuesto de Sucesiones y Donaciones (ISD), o imposto espanhol sobre sucessões e doações. É decisivo que não é o Estado central espanhol que determina o valor, mas sim a respetiva região autónoma. E as Baleares levaram a cabo, entre 2023 e 2025, uma reforma que torna as heranças e doações de imóveis dentro da família mais próxima praticamente isentas de impostos. Este guia explica-te quem paga quanto em 2026, por que razão o pacto sucesorio é provavelmente a estrutura mais importante para os proprietários de imóveis e quais os prazos que não podes deixar escapar de forma alguma.
Imposto sucessório
Explicação
A lei balear aplica-se quando o falecido passou nas Baleares o maior número de dias dos cinco anos anteriores ao óbito. Se não era residente em Espanha, os herdeiros podem aplicar a lei da região onde se encontra a parte mais valiosa do acervo situado em Espanha.
Explicação
A parte que cabe a este herdeiro, no mínimo o valor de referencia — o valor oficial do cadastro, abaixo do qual não se pode tributar.
Explicação
O grupo determina a dedução, a tarifa, o coeficiente multiplicador e a bonificação. Dentro do grupo III a lei distingue ainda consanguinidade e afinidade.
Explicação
A bonificação mais elevada para os colaterais por consanguinidade só se aplica quando não concorrem descendentes do falecido. Os deserdados não contam.
- A pagar (cuota a ingresar)
- 27 129,85 €
- Valor do imóvel herdado
- 300 000,00 €
- Grupo de parentesco
- Grupo III — irmãos, tios, sobrinhos por consanguinidade
Dedução pela habitação própria: 0,00 € · Valor indicado na escritura dentro do limite: Sim, valor dentro do limite
Enquadramento legal em 25 de julho de 2025
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Doar ou deixar por herança
- Diferença: doação menos herança
- 72 219,00 €
- Total de impostos (Doação hoje)
- 124 800,00 €
- Total de impostos (Herança na data indicada)
- 52 581,00 €
Todos os montantes predefinidos são exemplos escolhidos, não avaliações oficiais. Substitui-os pelos teus valores.
Enquadramento legal em 1 de janeiro de 2026
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Impuesto de Sucesiones y Donaciones (ISD): regional, não nacional
Ao contrário da Alemanha, em Espanha não existe uma tabela federal unificada do imposto sobre sucessões. O ISD é, na verdade, uma lei estatal (Ley 29/1987), mas a competência fiscal foi transferida para as Comunidades Autónomas. Cada região pode definir os seus próprios mínimos de isenção (reducciones), taxas de imposto e, sobretudo, bónus sobre a dívida fiscal (bonificaciones). Isto leva a diferenças enormes: o mesmo imóvel herdado pode custar valores de cinco dígitos nas Astúrias e 0 euros nas Baleares.
Quatro fatores determinam a carga fiscal:
| Fator | Significado |
|---|---|
| Grupo de parentesco | Grupo I+II (filhos, cônjuge, pais) paga menos; Grupo III/IV significativamente mais |
| Valor do imóvel | Avaliação através do valor de referencia do cadastro ou do valor de mercado |
| Ponto de conexão | Domicílio do falecido/donatário ou localização do imóvel nas Baleares |
| Data de referência (devengo) | Data do falecimento ou data da escritura notarial — determina qual versão da reforma se aplica |
O imposto espanhol sobre sucessões conhece quatro grupos de parentesco. São a chave para toda a carga tributária:
| Grupo | Círculo de pessoas | Posição em 2026 |
|---|---|---|
| Grupo I | Descendentes com menos de 21 anos | Bónus de 100 % — na prática isento de imposto |
| Grupo II | Filhos a partir dos 21 anos, cônjuges/parceiros registados, pais, avós | Bónus de 100 % — na prática isento de imposto |
| Grupo III | Irmãos, tios/tias, sobrinhos/sobrinhas, parentes por afinidade | Bónus de 35 % ou 60 % — consoante o grau de parentesco e o tipo de aquisição |
| Grupo IV | Primos, parentes mais distantes, não parentes | Sem bónus geral |
Importante: uma parceria não casada só se enquadra no Grupo II se estiver registada como pareja estable no registo balear. Sem esse registo, o parceiro cai no Grupo IV — e, portanto, na tarifa integral. Para casais alemães em Maiorca, esta é uma das armadilhas mais caras.
A reforma balear: bónus de 100 % para os Grupos I e II
Desde 18 de julho de 2023, as Baleares concedem um bónus de 100 % sobre a quota tributária corrigida (cuota íntegra corregida) nas aquisições por morte, bem como nos pactos sucesorios equiparados, desde que o herdeiro se enquadre no Grupo I ou II. Em termos práticos: um filho que herda a vivenda dos pais paga 0 euros de ISD — independentemente do valor. Já não existe qualquer limite máximo.
Em 2025, a reforma foi novamente alargada através da lei orçamental (Ley 6/2025, em vigor desde 25 de julho de 2025), passando a abranger também as doações em vida, e o bónus do Grupo III foi aumentado. Em 2026, mantém-se inalterada a configuração mais favorável de sempre para as transmissões familiares nas Baleares.
| Cenário (referência 2026) | Bónus sobre a quota tributária | Efeito |
|---|---|---|
| Grupo I (descendentes com menos de 21 anos) — herança & doação | 100 % | 0 € ISD |
| Grupo II (filhos a partir de 21 anos, cônjuges, pais) — herança & doação | 100 % | 0 € ISD |
| Sucessão (incluindo pacto sucesorio) — Grupo III, parentes colaterais consanguíneos de 2.º/3.º grau (irmãos, tios/tias, sobrinhos/sobrinhas) sem descendentes concorrentes do falecido | 60 % (antes 50 %) | fortemente reduzido |
| Sucessão — Grupo III, restantes casos: parentes colaterais consanguíneos juntamente com descendentes do falecido, bem como parentes por afinidade | 35 % (antes 25 %) | reduzido |
| Doação — Grupo III, parentes colaterais consanguíneos de 2.º/3.º grau, mesmo juntamente com filhos do doador | 60 % (desde 25 de julho de 2025) | fortemente reduzido |
| Doação — Grupo III, restantes casos (parentes por afinidade) | 35 % (desde 25 de julho de 2025) | reduzido |
| Grupo IV | sem bónus geral | tarifa integral |
O erro de leitura mais comum nesta tabela: a condição sem descendentes concorrentes aplica-se apenas ao caso de sucessão (Art. 36 bis Decreto Legislativo 1/2014). Na doação, a lei nem sequer coloca essa questão — o Art. 54.2 concede os 60% a todos os parentes colaterais consanguíneos de 2º e 3º grau. Um irmão que seja beneficiado por doação juntamente com os filhos do doador recebe, portanto, os 60% integrais; esse mesmo irmão, como herdeiro, ao lado dos mesmos filhos, receberia apenas 35%. No caso de parentes por afinidade (agregados por casamento), mantém-se em ambos os casos os 35%. Para o Grupo III, a dedução em doações só existe desde 25 de julho de 2025 — a versão anterior só previa, nas doações, a fórmula dos 7% para os Grupos I e II.
Uma diferença técnica que raramente se nota na prática, mas que determina a ordem dos cálculos: no caso de sucessão, o benefício é uma bonificación sobre a dívida tributária corrigida (Art. 36, 36 bis); na doação, é uma dedução (deducción) da cuota líquida (Art. 54). Ambos exigem, no caso de imóveis, que o valor declarado na escritura não ultrapasse o valor de referencia em mais de 20%.
Além do bónus, existem isenções prévias (reducciones por parentesco) que são deduzidas da base tributável:
| Grupo | Isenção pessoal |
|---|---|
| Grupo I | 25.000 € + 6.250 € por cada ano de idade abaixo de 21 (máximo total de 50.000 €) |
| Grupo II | 25.000 € |
| Grupo III | 8.000 € |
| Grupo IV | 1.000 € |
No caso do imóvel de uso próprio do falecido, para os Grupos I+II acresce ainda uma redução de até 100% do valor da vivienda habitual (até um limite legal) — relevante sobretudo quando o bónus, por algum motivo, não se aplicar.
A condição crítica no caso de imóveis: para que o bónus de 100% seja reconhecido, o valor do imóvel adquirido deve constar na escritura pública (escritura pública), e este não pode ultrapassar em mais de 20% o valor de referencia do cadastro. Se não existir valor de referencia ou se a Dirección General del Catastro não puder certificá-lo, o valor de mercado passa a ser o limite. Quem declarar um valor demasiado baixo arrisca uma verificação e a perda do bónus.
Doação em vida vs. herança por morte
Imposto sobre doações
Explicação
Aquilo que se doa decide que lei se aplica e de que depende a dedução. Num imóvel vale sempre a lei da região onde ele se situa — mesmo que doador e donatário vivam no estrangeiro.
Explicação
Num imóvel, o valor declarado, no mínimo o Valor de referencia — o valor oficial do cadastro, abaixo do qual não se pode tributar. Em dinheiro, o montante doado.
Explicação
O grupo decide o coeficiente multiplicador e a dedução. Nas doações a lei trata os grupos I e II do mesmo modo; dentro do grupo III separa a consanguinidade da afinidade.
Explicação
Para a dedução, a Escritura pública — a escritura notarial — tem de indicar nos imóveis um valor que não exceda o valor de referência em mais de um quinto. Não havendo valor de referência, vale o valor de mercado. Se a condição falhar, aos grupos I e II resta a fórmula alternativa e aos restantes nada.
- A pagar (Cuota a ingresar)
- 0,00 €
- Valor da doação
- 350 000,00 €
- Grupo de parentesco
- Grupo I/II — filho, neto, cônjuge, pai ou mãe
Residência do donatário: Nas Baleares
Enquadramento legal em 25 de julho de 2025
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Até meados de 2025, vigorava uma assimetria decisiva: as heranças eram bonificadas em 100%, mas as doações comuns (donaciones) em vida não. Estas eram tributadas com uma tarifa progressiva (7,65% a 34%), limitada por uma dedução autonómica a um encargo efetivo de cerca de 7%. Desde 25 de julho de 2025, essa lacuna foi fechada: também as doações comuns aos Grupos I e II beneficiam agora de uma dedução de 100% sobre a dívida tributária (cuota líquida) — doar um apartamento ao filho por escritura pública passa assim a custar 0 euros de ISD. Tal como nas heranças de imóveis, aplica-se também aqui a condição de que o valor declarado não ultrapasse o valor de referencia em mais de 20%.
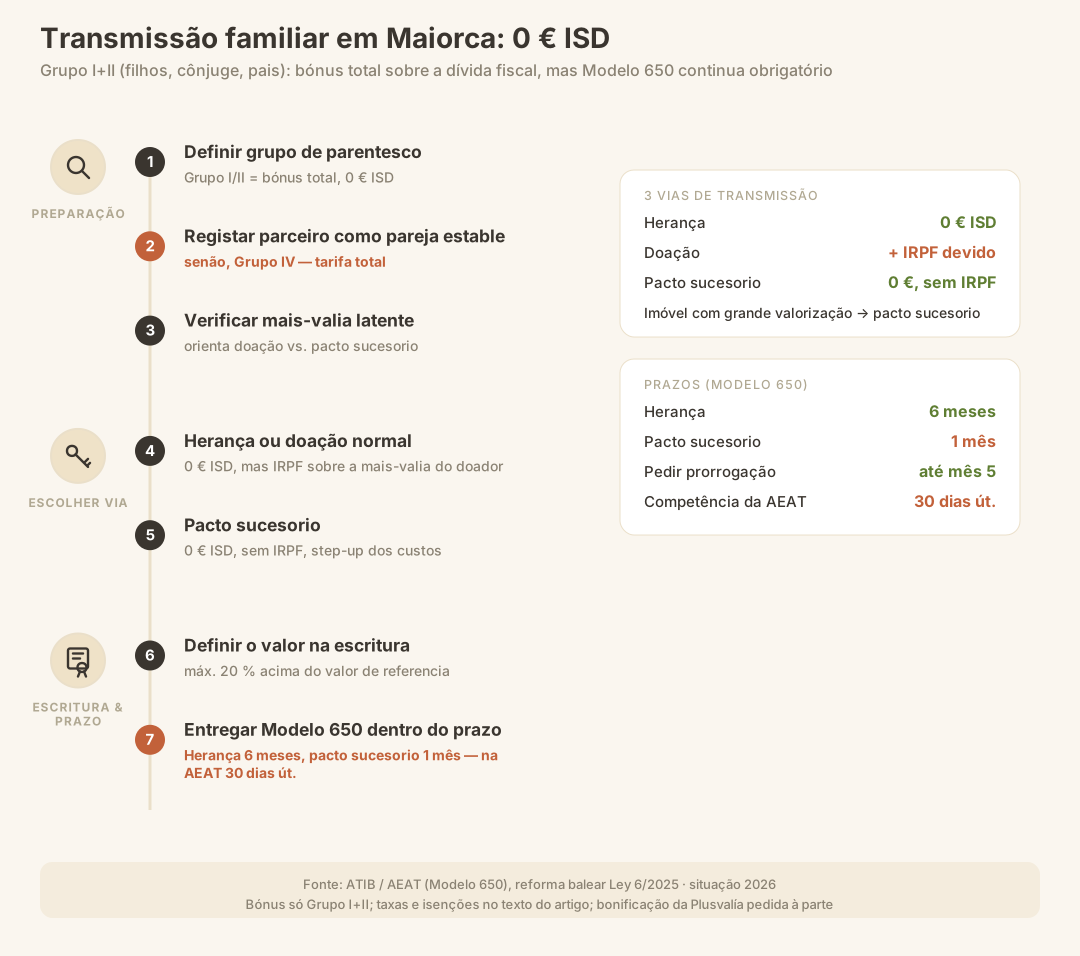
Mas cuidado: o ISD é apenas um de vários impostos. Numa doação normal de um imóvel, o doador desencadeia uma tributação da mais-valia no seu próprio imposto sobre o rendimento (IRPF) — a ganancia patrimonial. Se o imóvel valorizou ao longo dos anos (o que em Maiorca é a regra), esse ganho latente é tributado ao doador entre 19 % e 30 %. Esse encargo do IRPF não desaparece com o bónus do ISD.
| Via de transmissão | ISD (adquirente) | IRPF do doador/falecido | Quando faz sentido |
|---|---|---|---|
| Herança (falecimento) | 0 € (G I+II) | nenhum — a plusvalía del muerto não se aplica | Caso padrão, sem tributação de ganho latente |
| Doação normal | 0 € (G I+II, desde 07/2025) | sim, em caso de mais-valia (19–30 %) | Dinheiro, ativos recentes, baixa valorização |
| Pacto sucesorio | como herança (1 % até 700.000 €) | nenhuma — considera-se aquisição por causa de morte | Imóveis/participações com elevada mais-valia latente |
Regra geral: para dinheiro, contas ou ativos recentes sem valorização significativa, a doação normal é simples. Para imóveis com elevada mais-valia latente, o pacto sucesorio é o caminho superior — porque evita a armadilha do IRPF.
Pacto sucesorio: a particularidade balear
O pacto sucesorio é uma particularidade do direito civil balear e só é possível em poucas regiões espanholas com direito civil próprio (Baleares, Catalunha, Aragão, Galiza, Navarra, País Basco). Trata-se de um contrato sucessório com o qual já em vida transferes bens de forma irrevogável para a geração seguinte — porém, do ponto de vista fiscal, a aquisição é considerada aquisição por causa de morte, e não doação.
A variante maiorquina mais conhecida é a definición: uma transferência de pais para filhos, na qual o filho renuncia, em contrapartida, à sua futura legítima (legítima). Tudo isto está regulado desde a Ley 8/2022, que eliminou a exigência anterior da vecindad civil balear — permitindo assim que também estrangeiros residentes nas Baleares celebrem um pacto sucesorio ao abrigo do direito balear.
As vantagens fiscais são consideráveis:
- Sem IRPF para quem transmite. Como o pacto sucesorio é considerado aquisição por causa de morte (Art. 33.3.b Ley 35/2006, confirmado pelo mais alto tribunal através do STS núm. 407/2016, de 9 de fevereiro de 2016, sobre a apartación gallega), não surge para o doador nenhuma ganancia patrimonial tributável. A mais-valia latente temida numa doação normal não é tributada.
- Tarifa de ISD mais vantajosa em vez da tarifa de doações. Em vez da taxa efetiva de doação, aplica-se a tarifa sucessória de 1 % até 700.000 € para o Grupo I+II (com um patrimonio preexistente inferior a 400.000 €) — e sobre esta o bónus de 100 %. Na prática, mantém-se em 0 € de ISD.
- Step-up do valor de aquisição. Se o filho vender o imóvel mais tarde, o valor (atual) declarado no pacto sucesorio é considerado o valor de aquisição. O ganho acumulado pelos pais ao longo de décadas dissipa-se fiscalmente.
O bloqueio de 5 anos (lei antifraude 11/2021): Se o filho vender o imóvel recebido por meio do pacto sucesorio antes de o doador falecer e antes de decorridos 5 anos desde o contrato, terá de assumir, para efeitos de IRPF, o valor de aquisição original e a data de aquisição do doador. A vantagem do step-up desaparece então. Quem usar o pacto sucesorio como veículo de venda a curto prazo fica a perder.
A armadilha do prazo: Ao contrário da herança (6 meses), o prazo para a autoliquidação do ISD no pacto sucesorio é de apenas um mês a partir do dia da assinatura notarial. O devengo é o dia da escritura, não uma data de falecimento posterior. Quem ignorar este prazo reduzido arrisca-se a recargos por atraso — uma armadilha frequente e cara, precisamente nesta figura central.
O preço a pagar: o pacto sucesorio é irrevogável. Uma alteração posterior por testamento está excluída, e, na definición, o filho renuncia definitivamente à sua legítima. Isto exige um planeamento familiar cuidadoso e acompanhamento jurídico.
Não residentes e o direito de opção da UE
Durante muito tempo, os não residentes foram discriminados: tinham de pagar o ISD segundo a tarifa estatal (mais cara) à administração fiscal central espanhola (AEAT), sem poder beneficiar dos bónus regionais mais favoráveis. O Tribunal de Justiça Europeu derrubou esta prática com a sentença de 3 de setembro de 2014 (processo C-127/12), por violação da livre circulação de capitais. A Espanha reagiu com a Ley 26/2014: desde 1 de janeiro de 2015, herdeiros e donatários residentes na UE ou no EEE podem aplicar o regime da região com a qual exista um ponto de conexão.
Os tribunais espanhóis (entre outros, os acórdãos do STS de 2018) e a administração fiscal (parecer da DGT V0282-20) alargaram entretanto isto a países terceiros fora da UE/EEE. Nota: o texto legal da Disposición adicional 2ª da Ley 29/1987 não foi adaptado nesse sentido, pelo que os residentes de países terceiros têm, na prática, de fazer valer o seu direito por vezes apenas através de recurso. As Baleares esclareceram, com a Ley 11/2023 e definitivamente com a Ley 6/2025, que os benefícios fiscais também são aplicáveis a não residentes.
| Cenário | Autoridade competente | Direito aplicável |
|---|---|---|
| Falecido residente nas Baleares, herdeiro residente em Espanha | ATIB | Direito balear |
| Falecido residente nas Baleares, herdeiro não residente (UE/EEE/país terceiro) | AEAT (Modelo 650) | Direito balear aplicável |
| Falecido não residente, imóvel em Maiorca | AEAT (Modelo 650) | Direito da região com maior parcela do património = Baleares |
| Doação de um imóvel em Maiorca a não residentes | AEAT | Direito balear (localização do bem) |
Para os proprietários alemães, isto significa concretamente: mesmo que vivas na Alemanha, podes beneficiar das bonificações baleares para um imóvel em Maiorca — mas o Modelo 650 é então tramitado pela AEAT, e não pela ATIB. Paralelamente, pode incidir o imposto sucessório alemão (princípio da tributação universal do rendimento/património em caso de residência na Alemanha); a relação entre a Alemanha e Espanha não dispõe de nenhuma convenção específica para evitar a dupla tributação em matéria de imposto sucessório, pelo que aqui há que analisar uma dedução ao abrigo do § 21 ErbStG. Trata-se de uma área própria, que exige aconselhamento especializado.
Direito aplicável e autoridade competente são duas questões diferentes — e é a segunda que determina o prazo. Quem pode aplicar o direito balear não fica, por isso, automaticamente obrigado a apresentar a declaração junto da ATIB: se a receita fiscal não tiver sido cedida à Comunidad, a autoliquidação, nos termos da Disposición adicional 2ª Dos da Ley 29/1987, é dirigida à administração estatal — e aplicam-se então os respetivos prazos. Nas aquisições por morte, o prazo é igualmente de seis meses a contar da data do óbito (Art. 67.1.a Real Decreto 1629/1991). Para todos os restantes casos — ou seja, tanto para a doação normal como para o pacto sucesorio celebrado em vida, em que o prazo de seis meses não pode começar por não haver falecimento — são 30 dias úteis a contar do dia seguinte ao do negócio jurídico (Art. 67.1.b Real Decreto 1629/1991), e não o mês balear previsto no Art. 90.2 do Decreto Legislativo 1/2014. Por dias úteis entende-se aqui que sábados, domingos e feriados não contam (Art. 30.2 Ley 39/2015). Quem vive na Alemanha e doa um imóvel em Maiorca, ou o transmite através de um pacto sucesorio, deve por isso calcular o prazo segundo o calendário da AEAT — a indicação de 1 mês aplica-se à ATIB.
Testamento espanhol e Plusvalía
Um testamento espanhol é vivamente recomendável para qualquer proprietário em Maiorca: acelera consideravelmente o processo, evita traduções dispendiosas e apostilas de um testamento alemão, e permite, através do Regulamento Europeu das Sucessões (n.º 650/2012), escolher a lei do país de origem. Tratamos este tema em pormenor no artigo relacionado — aqui fica apenas a referência: planeia o testamento espanhol em paralelo com o planeamento fiscal, não depois dele.
No caso do imóvel herdado, além do ISD, incide um segundo imposto: a Plusvalía municipal (IIVTNU), o imposto sobre a valorização do terreno, cobrado pelo respetivo município. Aplica-se apenas a terrenos urbanos (terrenos urbanos) e é devido pelo adquirente.
Em Palma, o regulamento municipal (Ordenanza fiscal) concede uma bonificação de até 95 % sobre a Plusvalía, se o imóvel herdado era a habitação habitual (vivienda habitual) do falecido e os herdeiros forem cônjuge, descendentes ou ascendentes. Condições importantes em Palma:
- A bonificação total de 95 % está condicionada a um valor catastral da habitação inferior a 100.000 €. Se o valor catastral for superior, o benefício aplica-se apenas de forma reduzida ou não se aplica de todo — em imóveis de gama alta, o valor catastral ultrapassa frequentemente este limiar.
- O benefício tem de ser solicitado ativamente e dentro do prazo — não é concedido automaticamente.
- O bem adquirido deve ser mantido no património durante 5 anos (exceção: morte do adquirente dentro desse prazo).
- As bonificações aplicam-se também a transmissões por pacto sucesorio / definición.
- Se não tiver ocorrido uma valorização real do terreno, não é devida qualquer Plusvalía (sujeito a comprovação).
Cada município tem a sua própria Ordenanza — em Andratx, Calvià ou Pollença aplicam-se limiares e percentagens diferentes. Antes de qualquer transmissão, vale a pena consultar o regulamento municipal do local onde o imóvel está situado.
Prazos: 6 meses para herança, apenas 1 mês para pacto sucesorio
Numa herança, o relógio começa a contar a partir da data do óbito. No pacto sucesorio, pelo contrário, a partir da escritura notarial — e aí aplica-se um prazo bastante mais curto. Os prazos essenciais:
| Procedimento | Prazo | Detalhe |
|---|---|---|
| Autoliquidação do ISD para herança (Modelo 650) | 6 meses a partir da data do óbito | aplica-se mesmo que a herança ainda não tenha sido aceite/partilhada |
| Pedido de prorrogação (prórroga) | dentro dos primeiros 5 meses | concede mais 6 meses; a partir do mês 7 incidem juros de mora |
| Pacto sucesório (Modelo 650, mortis causa) | apenas 1 mês a partir da escritura notarial | devengo = dia da lavratura da escritura, NÃO 6 meses; em caso de competência da AEAT, 30 dias úteis |
| Doação normal (Modelo 651) | 1 mês a partir da escritura notarial | devengo = dia da lavratura da escritura; em caso de competência da AEAT, 30 dias úteis em vez disso |
| Mais-valia (Herança) | 6 meses, prorrogável para 1 ano | junto ao Ayuntamiento competente |
| Tributação complementar em caso de perda de um benefício | 1 mês a partir da infração | Autoliquidação complementar + juros de mora |
A indicação prática mais importante: o bónus de 100 % não isenta da obrigação de apresentar o Modelo 650. Mesmo com 0 euros de imposto a pagar, é preciso declarar dentro do prazo — formalidades omitidas podem gerar sanções. Sem o Modelo 650 apresentado e liquidado, o imóvel também não pode ser inscrito no registo de propriedade e, portanto, não pode ser vendido nem hipotecado. E mais: quem opta pelo pacto sucesorio como estrutura central não deve confundir o prazo de 1 mês com o prazo de 6 meses para heranças — caso contrário, arrisca-se a recargos por atraso apesar de imposto zero.
Erros mais comuns
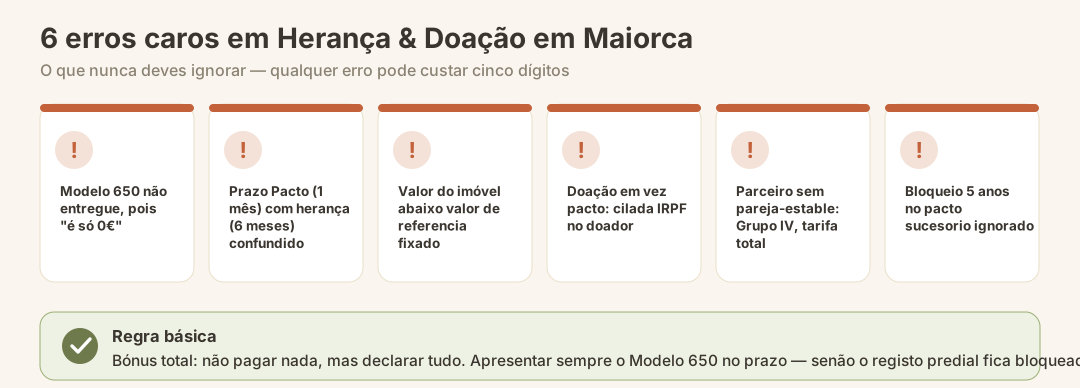
- Modelo 650 não apresentado, porque «afinal é 0 euros». O bónus pressupõe a declaração dentro do prazo. A omissão = sanção formal e registo predial bloqueado.
- Confundir o prazo do pacto sucesorio com o prazo de herança. No pacto sucesorio, o prazo corre apenas 1 mês a partir da escritura, não 6 meses — uma armadilha frequente e cara.
- Valor do imóvel declarado demasiado baixo. Se o valor considerado for inferior ao valor de referencia, há risco de reavaliação; se o exceder em mais de 20 %, o bónus fica em causa.
- Doação normal em vez de pacto sucesorio em imóveis com valorização. O ISD é de facto 0 €, mas o imposto sobre a mais-valia no IRPF do doador é frequentemente esquecido — muitas vezes uma surpresa de cinco dígitos.
- Parceiro não casado sem registo. Sem inscrição como pareja estable, o parceiro cai no Grupo IV — tarifa integral em vez de 0 €.
- Ignorar o bloqueio de 5 anos no pacto sucesorio. A venda antecipada anula a vantagem do step-up.
- Bonificação da mais-valia não solicitada ou limite de valor ignorado. Em Palma, até 95 % — mas só com valor cadastral abaixo de 100.000 € e apenas se solicitada ativamente dentro do prazo.
- Esquecer o imposto sucessório alemão. Em caso de residência na Alemanha, pode incidir paralelamente o ErbSt alemão; sem uma convenção de dupla tributação para o imposto sucessório, a compensação deve ser analisada cuidadosamente.
- Pedido de prorrogação apresentado tarde demais. A prórroga só é possível nos primeiros 5 meses — depois disso, o prazo expira sem piedade.
Lista de verificação antes da transmissão
- Grupo de parentesco e direito a bónus esclarecidos (Grupo I/II = 100 %?)
- Parceiro não casado registado como pareja estable?
- Valorização latente do imóvel verificada → doação ou pacto sucesorio?
- Valor de referencia do cadastro consultado, valor de declaração definido
- Testamento espanhol existente / escolha de lei feita segundo o Regulamento Europeu de Sucessões?
- Competência esclarecida (ATIB ou AEAT no caso de não residentes)?
- Consequências do imposto sucessório alemão alinhadas com um consultor alemão
- Bonificação da plusvalía no local do imóvel pesquisada (limite do valor cadastral!) e pedido planeado
- Prazos no calendário: 6 meses (herança), 1 mês (pacto sucesorio & doação), 5 meses (pedido de prorrogação)
O que vem a seguir
Uma vez regulada a sucessão, seguem-se outros temas. Quem não utiliza pessoalmente um imóvel herdado deve considerar a venda ou o arrendamento — ambos têm consequências fiscais próprias (IRPF, IBI, eventualmente Modelo 210 para não residentes). Quem transfere a residência para a ilha deve tratar atempadamente do registo junto das autoridades e do número de NIE, que de qualquer forma será necessário para qualquer transmissão notarial. Para a compra de outro imóvel, vale a pena consultar os custos acessórios de compra em Maiorca e o nosso relatório de mercado (em alemão) atual.
Conclusão
As Baleares são, em 2026, a região fiscalmente mais vantajosa de Espanha para a transmissão de património familiar. Filhos, cônjuges e pais (Grupo I+II) herdam e recebem doações praticamente isentos de imposto — o bónus de 100% sobre a dívida tributária vigora desde 2023 para heranças e, desde julho de 2025, também para doações, sem limite de valor. A alavanca decisiva para proprietários de imóveis com elevada mais-valia latente é o pacto sucesorio: transmite em vida, evita a armadilha do IRPF para o doador e proporciona um step-up do custo de aquisição. O reverso da medalha — irrevogabilidade, bloqueio de 5 anos e o curto prazo de 1 mês — exige um planeamento cuidadoso. Quem cumprir os prazos, declarar corretamente o valor do imóvel, solicitar a bonificação da Plusvalía e tiver em conta o lado alemão, transmite o seu património em Maiorca à geração seguinte com uma carga fiscal mínima.
Fontes Oficiais
- Agència Tributària de les Illes Balears (ATIB) — Impuesto sobre Sucesiones, Bonificaciones e Reducciones
- ATIB — Modelo 650 (Adquisiciones Mortis Causa), Instrucciones e Plazos
- Agencia Tributaria (AEAT) — Modelo 650 No Residentes, Plazos y Prórroga
- Govern de les Illes Balears — Fiscalidad de las herencias en vida y pactos sucesorios (PDF)
- Ajuntament de Palma — Plusvalía (IIVTNU): Información, cálculo y bonificaciones
Nota: Este guia serve para informação geral e não substitui aconselhamento fiscal ou jurídico específico. O direito fiscal é sensível do ponto de vista YMYL — valores, prazos, bónus e competências podem mudar e dependem da tua situação concreta (residência, grau de parentesco, valor do património, consequências fiscais na Alemanha). Dados atualizados a: 2026. Antes de qualquer passo, faz verificar a tua herança ou doação concreta por um abogado especializado em direito sucessório balear e por um consultor fiscal (asesor fiscal).
Este guia apresenta o enquadramento jurídico geral e não substitui o aconselhamento jurídico ou fiscal para cada caso concreto. As leis e os prazos podem mudar; prevalecem as fontes oficiais indicadas nas ligações.