
Reclamar as despesas de hipoteca em Espanha: direito e procedimento
Se contraíste uma hipoteca para um imóvel em Espanha, entre a data da escritura notarial e uma eventual devolução passam muitas vezes anos. O decisivo não é apenas teres pago taxas: tens de distinguir quais custos correspondiam à constituição da hipoteca, quais custos resultaram da compra do imóvel e o que o teu contrato diz sobre a distribuição das despesas. Quem pretende reclamar as despesas de hipoteca em Espanha faz melhor, por isso, em começar pela escritura e pelas faturas individuais – e não por uma reclamação genérica sobre todas as despesas acessórias da compra.
Neste guia, vais descobrir por que motivo a sentença do Supremo Tribunal espanhol de 2015 é importante, que rubricas deves verificar e que documentos podes apresentar ao banco. Também são abordadas as questões relativas a uma hipoteca já paga há muito tempo e a um contrato com muitos anos. No entanto, não é possível deduzir daí um valor fixo de reembolso: o que conta são os teus pagamentos e o contrato concreto.
Quando é possível reclamar as despesas de hipoteca em Espanha?
O ponto de partida é a cláusula de despesas no contrato de hipoteca. O Supremo Tribunal espanhol declarou, através da sentença 705/2015, de 23 de dezembro de 2015, abusiva uma cláusula que impunha aos consumidores os custos de notário e de registo predial da hipoteca. Daí não decorre que todas as faturas relacionadas com a compra de um imóvel sejam integralmente reembolsadas.
Verifica primeiro se a fatura em questão diz respeito à constituição da hipoteca. A escritura de um contrato de compra e venda e o registo da propriedade não são o mesmo que a escritura e o registo de uma hipoteca. Encontras também uma visão geral dos custos de financiamento no guia sobre os custos acessórios da hipoteca em Espanha.
| Momento ou decisão | Significado para a tua análise |
|---|---|
| 23 de dezembro de 2015: sentença 705/2015 | Foi declarada abusiva a transferência genérica para os consumidores dos custos de notário e de registo da hipoteca. |
| 16 de junho de 2019: entrada em vigor da Lei 5/2019 | Para as hipotecas constituídas depois dessa data, aplica-se uma distribuição legal de custos diferente; o banco assume a maior parte dos custos de constituição. |
Atenção: A sentença de 2015 não é prova de que os impostos, custos de notário ou de registo pagos na compra do imóvel devam ser reembolsados. Separa a compra e o financiamento, fatura a fatura.
Que custos são elegíveis para reembolso?
Nas hipotecas mais antigas, valem sobretudo a pena verificar os custos do notário, da inscrição da hipoteca no registo predial e da gestoría associada à hipoteca. Os custos de notário são repartidos a meias; os custos de inscrição da hipoteca no registo predial são atribuídos ao banco. A avaliação (tasación) é, em regra, custo do mutuário.
| Item de custo | O que importa considerar |
|---|---|
| Notário para a escritura de hipoteca | Verificar um reembolso proporcional; os custos são atribuídos a meias. |
| Registo predial pela inscrição da hipoteca | Verificar um reembolso; os custos são atribuídos ao banco. |
| Gestoría pela tramitação da hipoteca | Verificar a fatura e a cláusula contratual de custos. |
| Avaliação (tasación) | Em regra, custo do mutuário; não equiparar aos restantes itens. |
| Imposto sobre Atos Jurídicos Documentados (AJD) | Não considerar automaticamente como item reembolsável em contratos mais antigos. |
Especialmente no caso do imposto sobre atos jurídicos documentados AJD é preciso ter cautela: não deves partir do princípio de que haverá reembolso em contratos mais antigos. A distribuição de custos nas novas hipotecas não pode ser lida retroativamente como uma garantia válida para qualquer contrato antigo. Mais sobre o próprio imposto está no guia sobre o AJD em Espanha.
O que se aplica às hipotecas desde a entrada em vigor da Lei 5/2019?
Desde 16 de junho de 2019, os bancos devem assumir a maior parte dos custos de constituição de novas hipotecas; excetua-se a avaliação do imóvel. Se o teu contrato é dessa época, uma outra pergunta é prioritária: Foi-te cobrado algum item que o banco deveria ter suportado? O imposto sobre atos jurídicos documentados AJD não está incluído na tabela seguinte; a sua atribuição não se baseia na Lei 5/2019.
| Item na constituição da hipoteca | Distribuição de custos desde 16 de junho de 2019 |
|---|---|
| Notário | Banco |
| Registo predial da hipoteca | Banco |
| Gestoría | Banco |
| Avaliação do imóvel | Mutuário |
Também aqui, não confundas a constituição da hipoteca com os custos acessórios de compra em Maiorca. Uma fatura emitida na mesma marcação notarial não tem de estar relacionada com a hipoteca.
Que documentos deves apresentar ao banco?
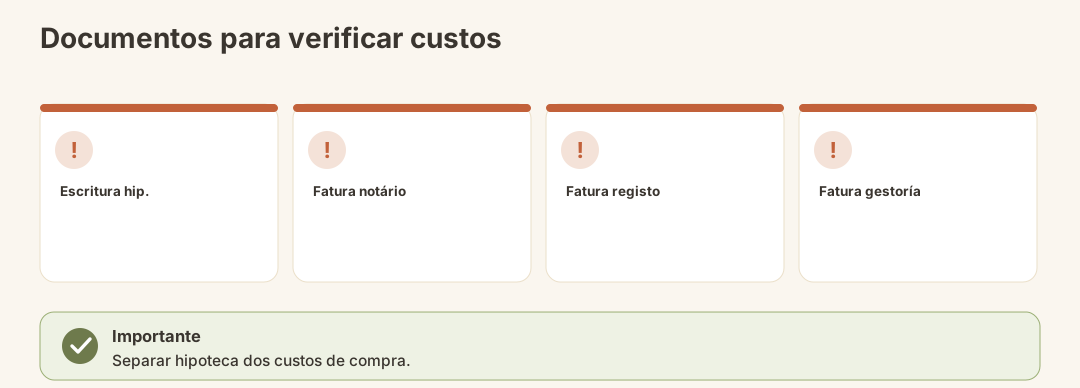
A reclamação torna-se compreensível quando reúnes o contrato, os itens de custo individuais e os pagamentos. Para a verificação são necessários, em particular, a escritura hipotecária e cópias das faturas em questão.
| Documento | Para que precisas dele |
|---|---|
| Cópia da escritura hipotecária | Para verificar a cláusula de custos e o contrato. |
| Fatura do notário | Para identificar o valor correspondente à hipoteca. |
| Fatura do Registo Predial | Para atribuir os custos de inscrição da hipoteca. |
| Fatura da gestoría | Para verificar o serviço faturado e o respetivo valor. |
| Comprovativo do pagamento do AJD, se aplicável o Modelo 600 | Para comprovar um pagamento de imposto, caso seja relevante para a análise do teu caso. |
Se te faltarem faturas, pergunta ao banco pelos documentos e pela lista dos valores cobrados relativos à hipoteca. No teu próprio resumo, separa claramente as faturas relativas ao financiamento das relativas à compra.
Como apresentas a reclamação ao banco?
Podes dirigir a tua reclamação primeiro diretamente ao banco financiador. Mesmo que tenhas uma instituição específica em mente, a preparação continua a ser a mesma: uma listagem compreensível é mais útil do que o simples pedido de "todos os custos da hipoteca".
- Verificar a escritura da hipoteca: Procura a cláusula relativa à distribuição dos custos notariais, de registo e de tramitação.
- Associar as faturas: Marca quais os itens que se referem à hipoteca e quais os que se referem à compra do imóvel.
- Listar os pagamentos próprios: Confronta cada item reclamado com a fatura correspondente.
- Exigir o reembolso: Indica ao banco os itens concretos e junta cópias dos documentos.
- Verificar a resposta: Compara um reembolso oferecido com as faturas individuais, em vez de olhares apenas para o montante total.
Guarda os teus documentos originais. Se não conseguires avaliar com segurança a cláusula de custos ou a atribuição de uma fatura, manda verificar juridicamente o contrato concreto.
Vale a pena a reclamação?
Isso depende dos itens efetivamente pagos e reembolsáveis. Um valor de empréstimo elevado, por si só, pouco diz sobre a tua reclamação. É especialmente importante saber se o banco te impôs custos da constituição da hipoteca e se consegues comprová-los com faturas.
Por isso, antes de tomares uma decisão, faz uma simples comparação: Quanto pagaste ao notário, ao registo e à gestoría? Quanto disso correspondia à hipoteca? Quanto já foi assumido pelo banco? Um montante de reembolso uniforme para todos os contratos seria enganador.
Podes reclamar os custos de uma hipoteca antiga ou já liquidada?
Uma hipoteca já liquidada não exclui, à partida, a análise de um reembolso de custos. A questão diz respeito aos pagamentos feitos na altura da constituição da hipoteca, e não ao montante do empréstimo ainda em dívida.
Num contrato que, por exemplo, tenha dez anos, não deves partir nem de um direito garantido nem de uma exclusão automática. Se uma reclamação ainda é exequível tem de ser avaliado caso a caso. Precisamente nos contratos mais antigos, é aconselhável reunir a escritura, as faturas e a correspondência anterior, antes de confiares numa suposição sobre o prazo.
Nota: O cancelamento no registo predial de uma hipoteca já reembolsada é um processo diferente da reclamação dos custos da sua constituição original.
Erros mais frequentes
Somar todas as despesas acessórias da compra. A cláusula de custos controvertida diz respeito à hipoteca. As despesas da compra do imóvel devem ser consideradas separadamente.
Entender a sentença de 2015 como uma sentença de reembolso integral. Especialmente o notário, a avaliação e o AJD não podem ser atribuídos ao banco de forma indiferenciada.
Exigir apenas um montante global. Sem a escritura e as faturas individuais, é difícil perceber do que é composta a exigência.
Descartar sem análise uma hipoteca já quitada. O reembolso do empréstimo e um eventual direito relativo a despesas de constituição pagas anteriormente são questões distintas.
Presumir um prazo fixo para contratos antigos. Verifica a exequibilidade para o teu caso concreto, em vez de te orientares apenas pela idade do contrato.
Lista de verificação: A tua reclamação está preparada?
- A escritura da hipoteca está disponível.
- A cláusula sobre a distribuição de custos está assinalada.
- As faturas do notário, do registo e, se aplicável, da gestoría estão reunidas.
- As despesas da compra e as despesas de constituição da hipoteca estão separadas.
- Os montantes que pagaste estão listados individualmente.
- Verificaste se o banco já assumiu alguns dos itens.
- No caso de um contrato mais antigo, a questão da exequibilidade está esclarecida ou marcada para análise.
O que vem a seguir?
Se o banco responder com um reembolso, compara cada item reconhecido e rejeitado com a tua lista. Em caso de rejeição ou de um cálculo controverso, o mais importante é a justificação: trata-se da cláusula de custos, da atribuição de uma fatura ou da exequibilidade da reclamação?
Uma análise individual pode então esclarecer se vale a pena continuar. Isto aplica-se especialmente quando faltam documentos ou está em causa um contrato mais antigo. Outras questões litigiosas do teu contrato de empréstimo – como as cláusulas hipotecárias abusivas – não devem ser misturadas sem verificação com o pedido de reembolso de custos.
Conclusão
Quem quiser reclamar a devolução de custos hipotecários em Espanha precisa, acima de tudo, de uma separação clara das faturas. A sentença 705/2015 torna passível de verificação os custos de constituição da hipoteca repassados de forma genérica ao consumidor; a Lei 5/2019 regula de forma diferente a distribuição nos contratos mais recentes. Se e quanto te é devido não resulta de uma percentagem genérica, mas sim do contrato, dos comprovativos de pagamento e da classificação jurídica de cada rubrica.
Não é aconselhamento jurídico ou fiscal: Em caso de cláusulas de custos controversas, pedidos mais antigos e rubricas fiscais, é necessária uma análise individual.
Fontes oficiais
- Boletim Oficial do Estado espanhol (BOE) – Lei 5/2019 sobre contratos de crédito imobiliário.
- Consejo General del Poder Judicial – Justiça e jurisprudência, incluindo a sentença 705/2015 do Supremo Tribunal espanhol.