
Tasación Espanha: Avaliação Imobiliária na Compra de Casa em Maiorca
Quem compra um imóvel em Maiorca com financiamento bancário depara-se inevitavelmente com a Tasación — a avaliação imobiliária oficial segundo o direito espanhol. Isto parece uma formalidade técnica, mas na prática é um dos pontos com mais consequências em todo o processo de compra: se o chamado valor bancário ficar abaixo do preço de compra negociado, o comprador tem de cobrir a diferença com fundos próprios — por vezes trata-se de dezenas de milhares de euros que não eram visíveis no papel. Neste guia vais aprender o que é exatamente uma Tasación, como decorre o processo, que fatores influenciam o valor, como lidar com um gap de valor e o que os preços de mercado em Maiorca 2026 significam para a tua margem de financiamento.
- Processo de compra completo em Maiorca — todos os passos desde a reserva até ao notário
O que é uma Tasación — e por que não é um parecer como no país de origem?
A Tasación (em espanhol: tasación hipotecaria ou tasación oficial) é uma avaliação formalizada do valor de um imóvel, realizada por um avaliador certificado pelo Estado — o Tasador homologado. O resultado não é um parecer de valor sem carácter vinculativo, mas sim um documento oficialmente reconhecido que o banco utiliza como base para a concessão do crédito.
A diferença decisiva relativamente à avaliação de valor de mercado alemã: na Espanha, um banco só pode utilizar a Tasación oficial para uma hipoteca — nenhuma estimativa de agente imobiliário, nenhum parecer por comparação, nenhum cálculo próprio. Isto está regulado na Ley Hipotecaria e nos regulamentos de avaliação associados. As sociedades de avaliação certificadas estão sob supervisão do banco central espanhol (Banco de España) e da autoridade dos mercados financeiros (CNMV).
O que a Tasación não é:
- Não é um parecer de valor de mercado no sentido alemão para herança ou divórcio
- Não é uma fixação oficial do preço de compra
- Não é uma garantia de que o banco vai financiar exatamente esse valor (o limite de financiamento é definido separadamente)
Nota: Uma Tasación tem geralmente validade de seis meses após a emissão. Se um processo se prolongar e o documento expirar, é necessário encomendar uma nova avaliação — com custos adicionais.
Quem precisa de uma Tasación — e quem não precisa?
A resposta curta: qualquer comprador que contraia uma hipoteca espanhola precisa obrigatoriamente de uma Tasación. Quem compra integralmente com capital próprio não é legalmente obrigado a isso — mas pode encomendá-la como verificação de plausibilidade voluntária.
| Tipo de comprador | Tasación necessária? | Justificação |
|---|---|---|
| Compra com hipoteca espanhola | Sim, sempre | Obrigação legal (Ley Hipotecaria) |
| Compra com empréstimo bancário alemão/austríaco para imóvel em Maiorca | Geralmente sim | Bancos estrangeiros costumam exigir uma Tasación espanhola |
| Compra integralmente com capital próprio | Não (possível voluntariamente) | Sem obrigação legal |
| Construção nova / Em construção (receção) | Sim | O banco exige avaliação antes do desembolso do financiamento |
| Doação / Herança (avaliação fiscal) | Não esta forma | Procedimento próprio através da ATIB / Fazenda das Baleares |
Atenção: Mesmo que o teu banco na Alemanha assuma o financiamento e o imóvel em Maiorca sirva de garantia, em quase todos os casos ele exige uma Tasación elaborada segundo o direito espanhol — não uma avaliação interna.
Quem pode elaborar uma Tasación?
Apenas sociedades de avaliação (Sociedades de Tasación) registadas e autorizadas junto do Banco de España podem emitir Tasaciones aceites pelos bancos. As principais sociedades ativas no mercado espanhol incluem, entre outras, a Tinsa (uma das principais instituições de avaliação independentes de Espanha, cujo índice IMIE serve de base para os índices oficiais de preços), a Tecnitasa, a Gesvalt e a CBRE Valuations. A vistoria propriamente dita no local é realizada por um arquiteto ou engenheiro civil acreditado junto da respetiva sociedade.
O que podes fazer:
- Em princípio, podes contratar tu próprio a sociedade de avaliação — não és obrigado a escolher a sociedade proposta pelo banco (isto ficou explicitamente clarificado desde a reforma hipotecária de 2019)
- O banco tem de aceitar uma Tasación contratada por ti junto de uma sociedade autorizada, desde que cumpra os padrões técnicos
- Na prática, muitos compradores optam mesmo assim pela lista do banco — é mais rápido e evita questões adicionais
O processo de avaliação passo a passo
- Contratação: Tu ou o teu banco contactam uma Tasadora autorizada. Fornece a referência cadastral, a certidão do registo predial e a planta, caso existam.
- Marcação de horário: O Tasador combina uma visita presencial contigo ou com o vendedor. Ele visita o imóvel, tira medidas, verifica o estado e documenta tudo com fotografias.
- Verificação de documentos: Em paralelo, a empresa verifica o Registo Predial (Registro de la Propiedad), o extrato cadastral (Catastro) e eventuais ónus ou restrições de construção.
- Avaliação de valor: O Tasador aplica o método previsto por lei — no caso de imóveis residenciais, normalmente o método de comparação (método de comparación), complementado pelo método do custo de reposição (coste de reposición).
- Elaboração do relatório: O laudo é emitido digitalmente e inclui planta de localização, fotografias, imóveis comparáveis, cálculos de valor e o valor de avaliação final.
- Entrega: O documento é enviado ao banco e fica acessível a ti como cliente contratante.
| Etapa | Duração típica |
|---|---|
| Marcação de horário após contratação | 2–5 dias úteis |
| Visita presencial | 1–3 horas |
| Elaboração do relatório após a visita | 3–7 dias úteis |
| Duração total (da contratação ao relatório) | Normalmente 7–14 dias úteis |
O que avalia o Tasador — e como se define o valor?
O Tasador analisa, durante a visita ao local, uma série de fatores que influenciam diretamente o valor:
- Localização e microlocalização: município, urbanização, vista mar, ambiente sonoro, infraestrutura
- Área: a área útil efetivamente medida (superficie útil) — não a área construída indicada no anúncio (superficie construida), que costuma ser maior
- Ano de construção e estado: idade do edifício, estado de renovação, qualidade do acabamento
- Situação legal: Todos os anexos estão legalizados? Há inscrições no registo predial que reduzam o valor?
- Estatuto energético: existência ou não de certificado energético
- Imóveis comparáveis: o Tasador recorre a transações reais e a preços de venda atuais de imóveis comparáveis nas proximidades
Nota: Construções ilegais (obras ilegales) ou anexos não legalizados são obrigatoriamente registados pelo Tasador e, em regra, não entram no valor avaliado — podendo mesmo levar à recusa do financiamento. Antes da compra, vale a pena fazer uma verificação cuidadosa junto do Registo Predial.
Valor bancário vs. preço de compra: o gap e as suas consequências
Aqui está a questão praticamente mais importante: o que acontece quando o valor da avaliação fica abaixo do preço de compra acordado?
Exemplo de cálculo:
| Posição | Montante |
|---|---|
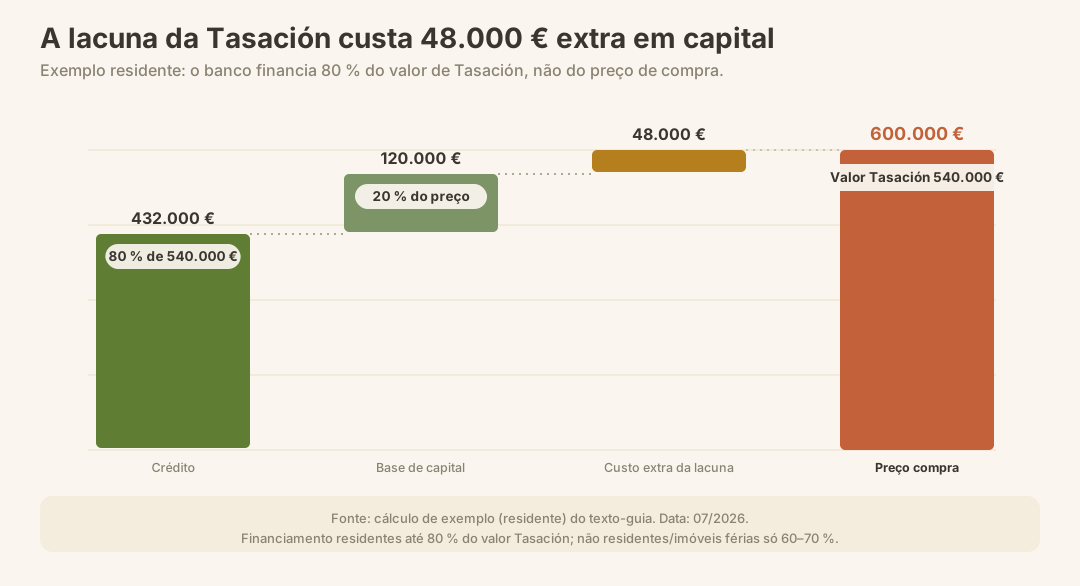
| Preço de compra negociado | 600.000 € |
| Valor de Avaliação (Tasación) | 540.000 € |
| Financiamento Bancário Máximo (80% do Valor de Avaliação, residentes com residência principal) | 432.000 € |
| Financiamento Bancário Máximo (60–70% do Valor de Avaliação, não residentes/imóvel de férias) | 324.000–378.000 € |
| Necessidade de Capital Próprio Residentes (Preço de Compra − Crédito Bancário) | 168.000 € |
| Necessidade de Capital Próprio sem Gap (80% de 600.000 €, Residentes) | 120.000 € |
| Custo Adicional devido ao Gap (Residentes) | 48.000 € |
O banco considera sempre o valor mais baixo entre os dois — preço de compra ou valor de avaliação. Na Espanha, o limite de financiamento situa-se tipicamente em até 80% do valor de avaliação para compradores de primeira habitação com residência principal, e geralmente em 60–70% do valor de avaliação para não residentes ou imóveis de férias (os limites exatos dependem do banco em questão e do teu perfil).
As tuas opções em caso de gap:
- Cobrir a diferença com capital próprio — o caminho mais comum quando dispões de liquidez
- Renegociar com o vendedor — usa a tasación como argumento para uma redução do preço
- Encomendar uma segunda tasación — se considerares o valor demasiado baixo, podes obter uma segunda opinião; não é garantido que o banco a aceite
- Estrutura de financiamento alternativa — por exemplo, financiamento parcial através de um crédito alemão com outras garantias
Atenção: Se assinaste um contrato de reserva ou um Contrato de Arras antes de teres a tasación, e o gap surgir, ficas mesmo assim juridicamente vinculado ao preço acordado. Garante sempre que a cláusula de financiamento (condición suspensiva de financiación) fica ancorada no pré-contrato. Mais sobre isto no guia sobre o Contrato de Reserva.
Maiorca 2026: por que o problema do gap ocorre hoje com mais frequência
Os dados atuais do mercado tornam o problema do gap estruturalmente mais significativo do que em anos anteriores. O estudo de mercado independente do Steinbeis-Transfer-Institut (Center for Real Estate Studies / CRES), realizado em colaboração com a Porta Mallorquina pela décima segunda vez, mostra que o preço médio por metro quadrado em Maiorca subiu, a nível insular, 9,8% em 2026, atingindo 7.370 €/m². Os imóveis existentes tornaram-se cerca de 12% mais caros, enquanto os imóveis novos aumentaram apenas cerca de 4%.
Ao mesmo tempo, os preços de oferta — a base das negociações de compra — situam-se, em determinadas localizações, claramente acima da média:Fontes: Índice Tinsa IMIE, dados da Idealista, Estudo de Mercado Porta Mallorquina/STI CRES 2026
O problema: os avaliadores baseiam-se em transações concluídas — ou seja, em preços que foram efetivamente escriturados. Num mercado fortemente ascendente, os valores de referência ficam desfasados no tempo em relação ao nível atual dos preços de oferta. Isso gera sistematicamente uma cunha entre aquilo que compradores e vendedores consideram "justo" e aquilo que o avaliador estabelece como valor de mercado comprovável.
Custos e quem os suporta
Custos da hipoteca
Explicação
O capital desembolsado do empréstimo hipotecário.
Explicação
A responsabilidad hipotecaria é o montante da responsabilidade hipotecária indicado na escritura (ato notarial). Inclui o capital garantido e os juros, custos e penalizações também garantidos; sem montante expresso, o art. 30.1 TRLITPAJD considera o capital mais três anos de juros. Copie o valor da escritura.
Âmbito: imóvel nas Ilhas Baleares e empréstimo sujeito à Ley 5/2019 (consumidor e mutuante profissional).
- Pago pelo bancoRubrica bancária calculada (AJD)
- 4500,00 €
- Pago por sios seus custos acessórios únicos calculados
- 0,00 €
Enquadramento legal em 1 de janeiro de 2025
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
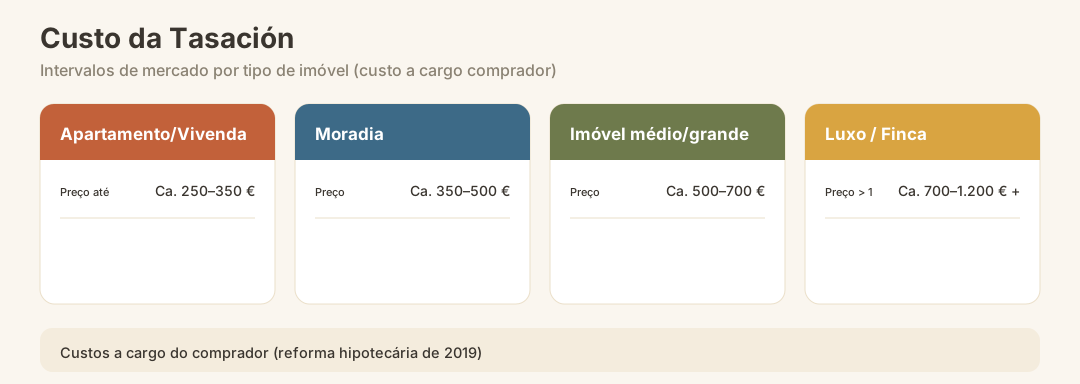
Os custos de uma Tasación são suportados na Espanha, desde a reforma hipotecária de 2019, claramente pelo comprador — não pelo banco. Isto está regulado por lei.
| Tipo de imóvel | Custos típicos da Tasación |
|---|---|
| Apartamento até 200.000 € | Aprox. 250–350 € |
| Imóvel residencial 200.000–500.000 € | Aprox. 350–500 € |
| Imóvel 500.000–1.000.000 € | Aprox. 500–700 € |
| Imóvel de luxo > 1 milhão € / Finca | Aprox. 700–1.200 € ou mais |
Nota: estes intervalos baseiam-se em valores de mercado habituais; os preços exatos variam segundo a empresa e o imóvel.
A Tasación é parte dos custos adicionais de compra em Maiorca, que deves calcular por completo antes da compra. Além da Tasación, há ainda o imposto de transmissão (ITP), notário, registo predial e Gestoría.
Erros mais comuns na Tasación
1. Solicitar a Tasación tarde demais Quem só solicita a Tasación depois de assinar o contrato de arras corre o risco de uma má surpresa. O ideal é encomendar a Tasación assim que houver uma intenção séria de compra e o preço for conhecido.
2. Ocultar ampliações não legalizadas O tasador vê tudo — e regista oficialmente no relatório as estruturas não autorizadas. Isso pode comprometer o financiamento. Mais sobre o tema em Legalizar construção ilegal.
3. Confiar apenas no preço do agente imobiliário Os preços de venda em Maiorca estarão estruturalmente elevados em 2026. Não é garantido que o banco confirme esse preço como valor de garantia — especialmente em zonas onde as transações comparáveis ainda são raras.
4. Ausência de cláusula de financiamento no contrato preliminar Sem a condición suspensiva, o comprador continua juridicamente vinculado mesmo havendo uma diferença considerável. O sinal (arras), normalmente 10% do preço de compra, é então perdido.
5. Ignorar o prazo de validade A Tasación é geralmente válida por seis meses. Se a conclusão se atrasar — o que acontece em Maiorca com imóveis complexos — ela precisa ser renovada.
6. Não verificar previamente o registo predial Se a área registada e a área real não coincidirem, o tasador pode limitar a possibilidade de financiamento. Verifique sempre antecipadamente o registo predial.
Tasación e relevância fiscal: o que mais deves saber
O valor registado na Tasación tem relevância fiscal para além da hipoteca:
- ITP (Impuesto sobre Transmisiones Patrimoniales): A autoridade fiscal balear ATIB pode comparar o preço de compra com o valor da Tasación ou o valor cadastral. Se o preço de compra for claramente inferior, há risco de uma liquidação adicional. Quem compra um imóvel bem abaixo do valor da Tasación deve proteger-se fiscalmente.
- Imposto sobre o Patrimônio (Impuesto sobre el Patrimonio): O valor de tasação pode ser relevante como referência. Mais sobre isso no guia sobre o Imposto sobre o Patrimônio na Espanha.
- Venda: Numa venda posterior, o preço de compra original (não o valor de tasação) é a base fiscal para o lucro — isso geralmente te beneficia. Detalhes sobre a isenção de IRPF na venda.
O que vem depois? A tasação no processo geral
A tasação não é um passo isolado — está integrada em todo o processo de hipoteca e ocorre em paralelo a outras verificações:
Oferta → Contrato de reserva (Arras) → Encomendar a tasação
→ Verificação bancária do perfil do comprador → FEIN (Ficha Europeia de Informação Normalizada)
→ Prazo de reflexão de 10 dias → Data no notário (Escritura) → Registo no Registo Predial
A tasação normalmente ocorre entre a assinatura do Arras e a aprovação final do crédito pelo banco. O timing é decisivo: se a avaliação for adiada, toda a aprovação do financiamento também será.
Para o processo legal completo — desde a primeira visita até a entrega das chaves — recomendamos o nosso guia detalhado sobre o processo legal na compra de imóveis.
Checklist: preparar a tasação da melhor forma
- Solicitar o extrato do registo predial (nota simple) junto ao Registro de la Propiedad ou consultar online
- Verificar o extrato cadastral (ficha catastral) — áreas e edifícios registados
- Poder apresentar a Cédula de Habitabilidad — o que é e como solicitá-la
- Ter à mão o certificado energético (Certificado de Eficiencia Energética) — obrigações em Maiorca
- Verificar todas as alterações construtivas quanto à conformidade com as licenças (Dekra, arquiteto ou advogado)
- Condición suspensiva de financiación estabelecida no contrato de Arras
- Escolher a Tasadora a partir da lista de sociedades autorizadas pelo Banco de España
- Coordenar data para a vistoria no local (garantir acesso ao imóvel)
- Considerar o prazo de validade (normalmente 6 meses) no cronograma de compra
Conclusão
A Tasación não é uma questão burocrática secundária em Maiorca — é o cerne da tua decisão de financiamento. Num mercado que em 2026 se situa, em média, em 7.370 €/m² para toda a ilha, e claramente acima disso em localizações de topo como o sudoeste, a diferença entre o preço pedido e o valor de transação comprovável torna-se um fator de risco estrutural. Quem contrata a Tasación cedo, esclarece previamente a situação jurídica do imóvel e inclui uma cláusula de financiamento no pré-contrato, entra na negociação muito melhor preparado — e evita surpresas desagradáveis pouco antes da assinatura no notário. Precisas de apoio na escolha de um Tasador ou na estrutura de financiamento?
Fontes oficiais
- Banco de España — Lista de Tasadoras autorizadas: https://www.bde.es
- Tinsa by Accumin — Índice de preços imobiliários IMIE Espanha: https://www.tinsa.es
- Registro de la Propiedad / Colegio de Registradores — Consulta ao registo predial e dados de transações: https://www.registradores.org
- Catastro — Extratos cadastrais online: https://www.sedecatastro.gob.es
- ATIB (Agència Tributària de les Illes Balears) — Autoridade fiscal das Baleares, valores de referência do ITP: https://www.atib.es
- BOE: Ley Hipotecaria (Real Decreto de 8 de febrero de 1946 y modificaciones) — https://www.boe.es
- Orden ECO/805/2003 — Regulamento de avaliação de imóveis para fins hipotecários: https://www.boe.es/buscar/act.php?id=BOE-A-2003-7253