Imposto de não residentes em Espanha: O guia completo do Modelo 210
Responsável pelo conteúdo: Frank Menze
Possuis uma finca em Maiorca, um apartamento em Palma ou uma casa de férias na Playa de Muro – e ainda assim vives a maior parte do tempo na Alemanha, na Áustria ou na Suíça? Nesse caso, és considerado sujeito passivo com obrigação fiscal limitada em Espanha e deves ao fisco, todos os anos, uma declaração através do Modelo 210, o chamado imposto de não residentes em Espanha (IRNR – Impuesto sobre la Renta de No Residentes). Isto aplica-se mesmo que nunca tenhas arrendado o teu imóvel. Neste guia, ficas a saber como o imposto é calculado, quais os prazos que são realmente vinculativos, onde os cidadãos da UE têm uma clara vantagem em relação aos cidadãos de países terceiros, e quais os erros que, pela experiência, se revelam mais dispendiosos.
O que é o imposto de não residentes – e a quem se aplica exatamente?
O IRNR é um imposto autónomo que incide exclusivamente sobre pessoas que não têm residência fiscal em Espanha, mas que aí obtêm rendimentos ou detêm bens patrimoniais – nomeadamente imóveis. Não deve ser confundido com o imposto sobre o rendimento espanhol para residentes (IRPF), que só terás de pagar a partir do momento em que transferires o teu centro de interesses fiscais para Espanha.
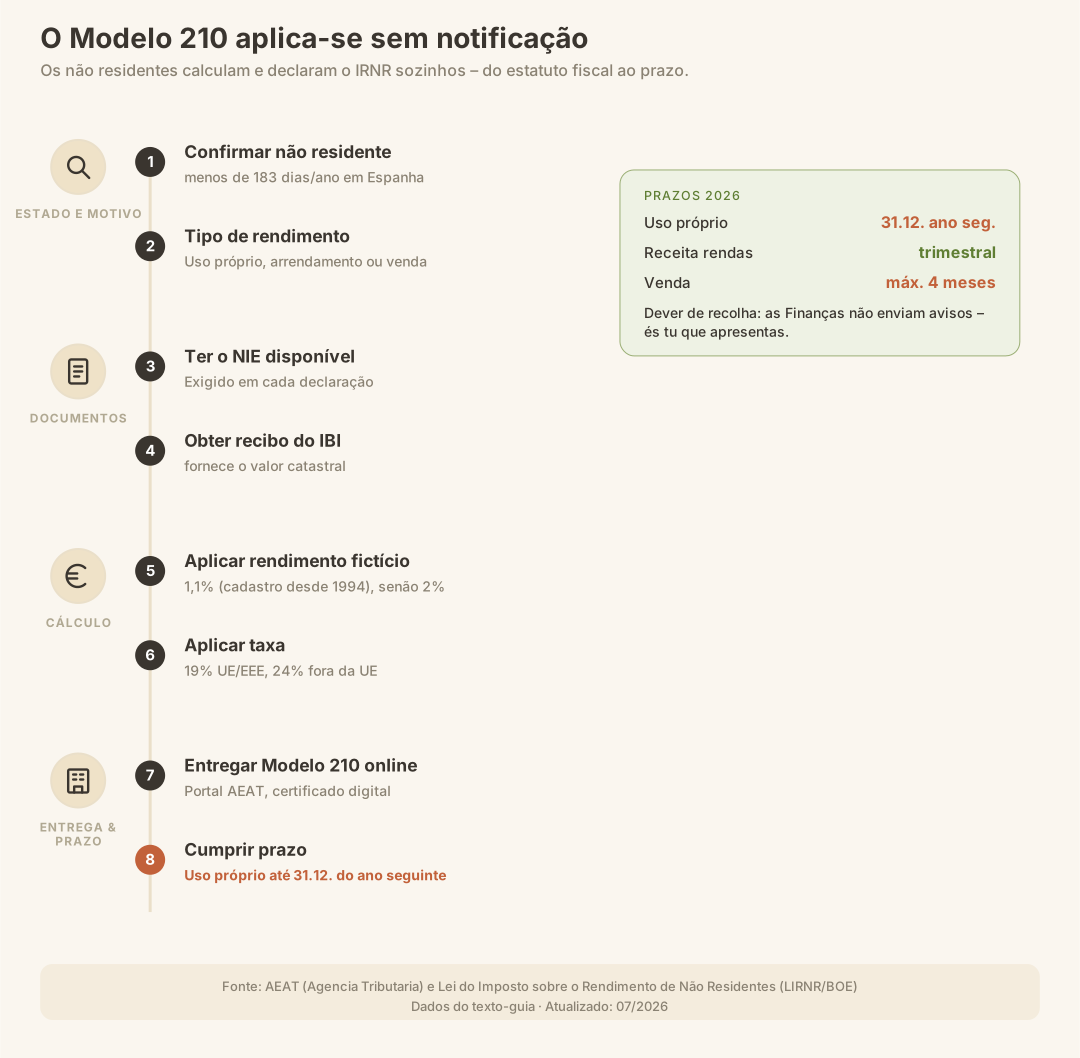
És considerado não residente fiscal se passares menos de 183 dias por ano civil em Espanha e o teu centro de interesses económicos não se situar em Espanha. As ausências temporárias são contabilizadas na contagem dos 183 dias – por isso, quem está apenas ocasionalmente em casa deve documentar cuidadosamente os dias.
Atenção: O fisco espanhol (Hacienda, a nível nacional: AEAT) não envia notas de liquidação. Trata-se de uma obrigação de iniciativa própria: és obrigado a apresentar a declaração dentro do prazo e a pagar o imposto por tua própria conta – independentemente de teres recebido ou não qualquer notificação.
No que diz respeito a imóveis, o imposto de não residentes abrange três cenários diferentes:
Cenário
Tipo de rendimento
Base de cálculo
Uso próprio / Vazio
Rendimento fictício (Renta Imputada)
Valor cadastral (Valor Catastral)
Arrendamento (também arrendamento turístico)
Receitas de arrendamento efetivas
Rendimento líquido (UE/EEE) / Bruto (Não-UE)
Venda de imóvel
Mais-valia
Preço de venda menos custos de aquisição
Residente vs. Não residente: a decisão crucial
Dias de permanência em Espanha
dias
Explicação
Os dias de presença são todos os dias passados em Espanha, incluindo os dias entre duas estadias comprovadas salvo prova de presença no estrangeiro. Os dias de chegada e partida contam por inteiro.
dias
Explicação
As ausências esporádicas (“ausencias esporádicas”, estadias breves no estrangeiro) são dias não incluídos no valor acima. A lei soma-os em vez de os subtrair.
Explicação
O certificado de residência fiscal (“certificado de residencia fiscal”) é a declaração de uma autoridade fiscal estrangeira de que tens residência fiscal nesse país; é válido por um ano. Exclui apenas ausências esporádicas, não a presença em Espanha.
Segundo os dados, nenhum dos dois critérios está preenchido.
Resultado provisório: o ano civil ainda está a decorrer.
Dias de permanência contados
150 dias
Limite legal (mais de)
183 dias
150 = 150 dias
Dias em falta para ultrapassar o limite: 34.
Enquadramento legal em 1 de janeiro de 2007
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Antes de te debruçares sobre o Modelo 210, o teu estatuto fiscal tem de estar claramente definido. Quem se declara erradamente como não residente, apesar de já ser residente há muito, arrisca uma liquidação retroativa com recargos. Igualmente perigoso: ser considerado residente sem que se tenha, de facto, o centro de vida em Espanha.
Critério
Residente fiscal
Não residente
Permanência em Espanha
> 183 dias/ano
≤ 183 dias/ano
Centro de interesses económicos
Em Espanha
No estrangeiro
Declaração de impostos
IRPF (rendimento mundial)
IRNR (apenas rendimentos/imóveis espanhóis)
Formulário principal
Modelo 100
Modelo 210
Quem possui uma Residencia e está registado (empadronado) é geralmente considerado residente – mas deve conseguir comprovar a sua permanência efetiva. Mais informações no guia sobre a Residencia em Espanha.
Os três casos em detalhe: uso próprio, arrendamento, venda
Imposto sobre rendas
Explicação
Limpeza e roupa apenas à chegada e saída não são serviços hoteleiros. Limpeza durante a estadia, receção, refeições ou bagagem são, mesmo subcontratados.
Explicação
Receita total de todo o imóvel, incluindo bens arrendados com ele, sem imposto sobre o valor acrescentado espanhol (IVA).
Explicação
Só residentes da UE ou EEE com intercâmbio de informação fiscal podem deduzir estes custos.
Explicação
Soma simplificada já atribuída ao período arrendado; não inclui amortização.
Imposto do arrendamento por proprietário
2223,00 €
rendimiento neto (rendimento líquido do arrendamento)
11 700,00 €
Renda bruta de todo o imóvel
18 000,00 €
Enquadramento legal em 1 de janeiro de 2023
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Caso 1: Uso próprio e desocupação – o "rendimento fictício"
O aspeto mais surpreendente do IRNR para muitos proprietários de imóveis de férias: mesmo que nunca arrendes o teu imóvel em Maiorca e o utilizes exclusivamente para uso próprio, a Espanha atribui-te um rendimento fictício – a chamada Renta Imputada.
O cálculo funciona assim:
O ponto de partida é o valor catastral (Valor Catastral) do imóvel, que encontras na tua fatura do IBI.
Sobre este valor aplica-se, regra geral, 1,1 %, se o valor catastral tiver sido revisto ou atualizado após 1994; 2 %, se a última atualização do cadastro for anterior a 1994.
A esse montante aplica-se depois a taxa de imposto (19 % para UE/EEE, 24 % para não-UE).
Exemplo de cálculo (simplificado):
Passo
Valor de exemplo
Valor catastral do imóvel
200.000 €
Rendimento fictício (1,1 %)
2.200 €
Imposto cidadão UE (19 %)
418 €
Imposto cidadão não-UE (24 %)
528 €
Nota: Se o imóvel for utilizado apenas parte do ano para uso próprio e o restante for arrendado, o rendimento fictício é calculado proporcionalmente – para os períodos vazios e de uso próprio aplica-se a Renta Imputada, e para os períodos de arrendamento os rendimentos reais.
Modelo 210: uso próprio
Explicação
O valor catastral é o valor administrativo do imóvel. Consta do aviso de cobrança do IBI (imposto municipal espanhol sobre imóveis) e costuma ser bastante inferior ao preço de compra.
Explicação
Para este ano fiscal aplica-se uma regra transitória: o que conta é se o valor cadastral foi revisto desde 1 de janeiro de 2012.
Explicação
A residência fiscal determina a taxa de imposto. Indica se resides na União Europeia (UE), no Espaço Económico Europeu (EEE) ou fora de ambos.
Rendimento imputado (renta imputada)Porquê este número?
Percentagem do valor cadastral: 1,1%, proporcional aos dias e à quota-parte.
2200,00 €
Imposto por proprietárioPorquê este número?
Taxa de imposto sobre o rendimento imputado: 19%.
418,00 €
Total
418,00 €
Cálculo efetuado com uma quota de propriedade de 100%.
Imposto de todo o imóvel (todos os proprietários, pressupondo a mesma tributação)418,00 €
Prazo de entrega: de 1 de janeiro de 2026 a 31 de dezembro de 2026 — para este ano fiscal ainda se aplicava o ano civil completo.
Enquadramento legal em 1 de janeiro de 2023
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
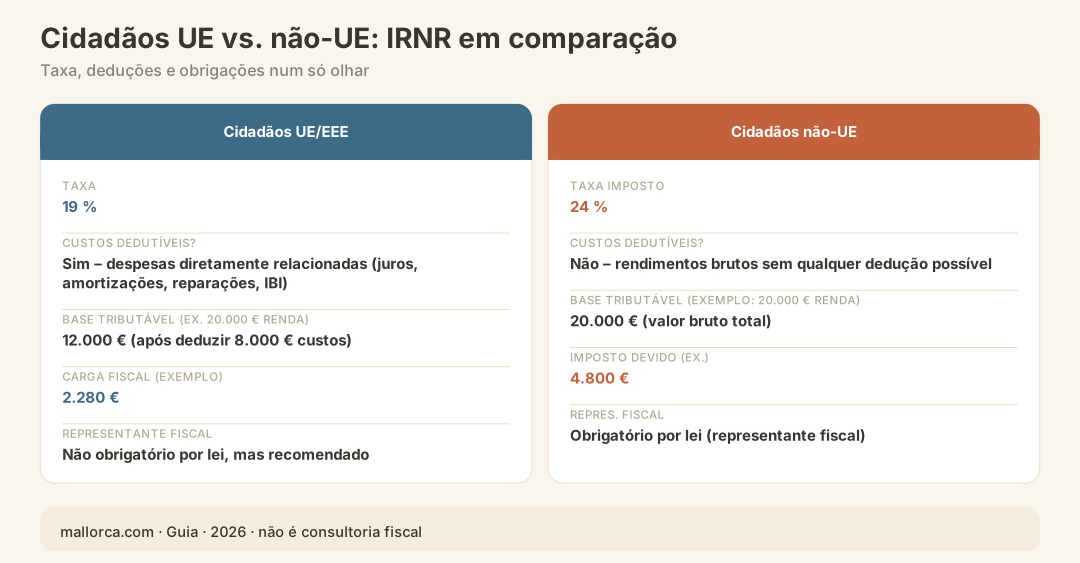
Quem arrenda – seja a longo prazo ou como aluguer de férias – tem de pagar imposto sobre os rendimentos reais. Aqui surge uma diferença essencial entre cidadãos da UE e de fora da UE:
Os cidadãos da UE/EEE podem deduzir despesas diretamente relacionadas com os rendimentos de aluguer (juros, amortizações, reparações, custos de administração, IBI) e são tributados apenas sobre o rendimento líquido.
Os cidadãos de fora da UE têm de tributar os rendimentos brutos, sem possibilidade de dedução.
Item
Proprietário UE/EEE
Proprietário fora da UE
Rendimentos de aluguer brutos
20.000 €
20.000 €
Custos dedutíveis (por exemplo, 8.000 €)
− 8.000 €
não dedutível
Base de tributação
12.000 €
20.000 €
Imposto (19 % / 24 %)
2.280 €
4.800 €
Caso 3: Mais-valia na venda
Na venda de um imóvel espanhol, incide o IRNR sobre a mais-valia (preço de venda menos custos de aquisição, incluindo despesas acessórias de compra). Neste caso, o comprador está legalmente obrigado a reter diretamente 3 % do preço de compra e a entregá-lo à AEAT, como pagamento antecipado do imposto do vendedor. Se a carga fiscal efetiva for inferior a esses 3 %, o vendedor pode reclamar a diferença; se for superior, tem de pagar o valor adicional. A declaração é feita igualmente através do Modelo 210, no prazo de quatro meses após a venda.
Taxas de imposto de 2026 num único olhar
País de residência
Taxa de imposto
Custos dedutíveis?
Estado da UE ou do EEE (por exemplo, Alemanha, Áustria)
19 %
Sim (no caso de arrendamento)
Países terceiros fora da UE/EEE
24 %
Não
Nota sobre a Suíça: A Suíça não é membro da UE nem do EEE. A possibilidade de cidadãos suíços residentes na Suíça beneficiarem da taxa de 19% ou da taxa de 24% depende da classificação fiscal aplicável a cada caso concreto – em caso de dúvida, deve consultar-se um consultor fiscal com experiência transfronteiriça.
O Modelo 210: o que precisas para a entrega
O Modelo 210 é o único formulário para o IRNR – abrange os três tipos de rendimento (uso próprio, arrendamento, venda), cada um com códigos e anexos diferentes. Podes submeté-lo online através do portal da AEAT; para a entrega eletrónica é normalmente necessário um certificado digital espanhol (certificado electrónico) ou um consultor fiscal autorizado.
Dados e documentos obrigatórios:
Documentos
Para quê
Número NIE (Número de Identificación de Extranjero)
Obrigatório para qualquer declaração fiscal na Espanha
Recibo do IBI com o valor cadastral e a referência cadastral
Base para o cálculo da Renta Imputada
Contratos de arrendamento / Comprovativos de pagamento
Em caso de arrendamento
Contrato de compra e venda (Escritura)
Em caso de alienação
Número de identificação fiscal do país de origem
Relevante para acordos de dupla tributação
Certificado de residência fiscal emitido pelas autoridades fiscais do país de origem
Comprovativo do estatuto de não residente
Caso ainda não tenhas um número NIE, encontras tudo o que precisas de saber no guia sobre o número NIE em Maiorca.
Prazos de 2026: as datas que precisas de conhecer
O sistema fiscal espanhol não prevê prazos de tolerância nem prorrogações automáticas. Quem entrega a declaração fora de prazo paga uma multa – mesmo que o atraso seja de apenas alguns dias.
Tipo de rendimento
Prazo
Observação
Uso próprio / rendimento imputado (ano fiscal de 2025)
31 de dezembro de 2026
Taxa anual; referente ao ano anterior
Rendimentos de arrendamento (trimestral)
20 de abril / 20 de julho / 20 de outubro / 20 de janeiro
Sempre 20 dias após o fim do trimestre
Rendimentos de arrendamento (declaração coletiva anual)
1–20 de janeiro do ano seguinte
Alternativa à declaração trimestral
Mais-valia da venda de imóvel
No prazo de 4 meses após a data da venda
O comprador retém 3% como pagamento antecipado
Declaração de imposto sobre o patrimônio (ano fiscal 2025)
3 de abril – 30 de junho de 2026
Formulário separado Modelo 714
Atenção: No caso de rendimentos de arrendamento, muitos consultores fiscais preferem a declaração trimestral, pois assim é mais fácil manter uma visão geral e eventuais erros são detetados mais rapidamente. A variante mais adequada para ti depende da frequência e do valor dos teus rendimentos de arrendamento.
Dupla tributação: o que a CDT Alemanha–Espanha regula
Alemanha e Espanha celebraram uma Convenção para Evitar a Dupla Tributação (CDT). Isto significa que não pagas os mesmos rendimentos duas vezes na totalidade. Regra geral, para os rendimentos imobiliários aplica-se o princípio da localização – o direito de tributação pertence ao país onde o imóvel está situado, ou seja, Espanha. No entanto, a Alemanha pode considerar esses rendimentos no âmbito da chamada reserva de progressividade, para aumentar a taxa de imposto alemã sobre o restante do teu rendimento.
O que isto significa concretamente para ti:
O IRNR pago em Espanha é, em princípio, creditado na Alemanha ou os rendimentos espanhóis são isentos.
Ainda assim, tens de declarar os rendimentos espanhóis na tua declaração de impostos alemã.
O tratamento exato depende da tua situação individual – um consultor fiscal com experiência transfronteiriça é indispensável neste caso.
Imposto sobre o Património (Impuesto sobre el Patrimonio): Não esquecer
Além do IRNR, os não residentes com património imobiliário em Espanha também podem estar sujeitos ao Imposto sobre o Património (Impuesto sobre el Patrimonio, IP). Este é declarado separadamente através do Modelo 714.
Importante: o Supremo Tribunal espanhol decidiu, através dos acórdãos 1372/2025 de 29 de outubro de 2025 (processo n.º 4701/2023, ECLI:ES:TS:2025:4849) e 1402/2025 de 3 de novembro de 2025 (processo n.º 7626/2023, ECLI:ES:TS:2025:4846), que é discriminatório e injustificado reservar apenas aos residentes o limite máximo conjunto previsto no artigo 31.Uno da Lei do Imposto sobre o Património. A letra da lei manteve-se inalterada, mas a restrição deixou de ser aplicada: o Ministério das Finanças eliminou-a do formulário Modelo 714 através da Orden HAC/277/2026 (com efeitos a partir do ano fiscal de 2025), e para o Imposto de Solidariedade sobre as Grandes Fortunas seguiu-se a Orden HAC/652/2026.
A regra limita o IRPF e o Imposto sobre o Património, em conjunto, a 60 % da soma das bases de cálculo do IRPF, podendo o Imposto sobre o Património ser reduzido, no máximo, em 80 %. Nem os acórdãos nem os regulamentos dos formulários esclarecem como determinar esta base de referência no caso de um não residente que, em Espanha, não está sujeito ao IRPF mas sim ao IRNR — isso tem de ser calculado caso a caso e é assunto para um consultor fiscal. Para anos anteriores, o limite máximo pode ser reclamado através de um pedido de retificação da autoliquidação (artigo 120.3 da Lei Geral Tributária); o prazo de prescrição é de quatro anos.
O prazo para a declaração do Imposto sobre o Património de 2025 decorre de 3 de abril a 30 de junho de 2026.
Responsabilidade e representante fiscal: quem responde por ti
Os não residentes de países terceiros (ou seja, fora da UE/EEE) são legalmente obrigados a nomear um representante fiscal (representante fiscal) residente em Espanha, que atua como interlocutor junto da administração fiscal espanhola. Os cidadãos da UE não são formalmente obrigados a nomear um representante fiscal, mas é uma prática comum e recomendada: um consultor fiscal (asesor fiscal) residente localmente conhece os prazos, casos especiais e alterações recentes – e mantém-te afastado de riscos de responsabilidade.
Nota: Se um inquilino residente em Espanha paga renda a um não residente, em determinados casos está obrigado a reter e entregar uma parte do pagamento da renda como retenção na fonte. Esta é também uma razão pela qual a comunicação entre inquilino, senhor e consultor fiscal deve ser bem coordenada.
Os erros mais comuns no imposto de não residentes
Na prática, os mesmos erros repetem-se constantemente. Aqui ficam os mais perigosos:
Erro
Consequência
Uso próprio não declarado, porque "afinal não alugo"
Pagamento retroativo de impostos + acréscimos de anos anteriores
Percentagem incorreta sobre o valor catastral (2 % em vez de 1,1 %)
Pagamento em excesso ou declaração incorreta
Prazo de 31.12. esquecido, pois não chega nenhum lembrete de pagamento
Recargo por atraso, com penalidades severas em caso de incumprimento prolongado
Cidadão de fora da UE tenta deduzir despesas
Declaração incorreta, pagamento retroativo
Não possui número de NIE
Apresentação do Modelo 210 tecnicamente impossível
Isenção pela CDT esquecida na Alemanha
Dupla tributação ou problemas com o fisco alemão
Valor catastral retirado de uma notificação antiga em vez do recibo de IBI atual
Base de cálculo incorreta
O que vem depois? Os principais temas subsequentes
Quem já domina corretamente o imposto sobre não residentes deve, a seguir, esclarecer estes pontos:
Considerar a residência: Quem passa mais de 183 dias na Espanha torna-se automaticamente residente fiscal – independentemente da sua intenção. Podes ler o que isso significa no guia Impostos como residente (IRPF).
Registo junto das autoridades: Assim que transferires o centro da tua vida para Maiorca, os próximos passos são o Empadronamiento e Autoridades & Registo.
Seguro de saúde: Como não residente sem segurança social espanhola, precisas de uma cobertura privada – mais informações no guia Seguro de saúde na Espanha.
Arrendamento de férias: Quem pretende obter rendimentos de arrendamento deve, além do IRNR, esclarecer também os requisitos legais em matéria de licenciamento – nas Baleares vigoram regras mais rigorosas desde há alguns anos.
Checklist: Como submeter corretamente o Modelo 210
Percorre esta lista antes de submeteres a tua declaração ou de a confiares ao teu consultor fiscal:
Número de NIE disponível e válido
Recibo atual do IBI com valor cadastral e referência cadastral obtido
Estatuto fiscal esclarecido: não residente confirmado (permanência < 183 dias)
Tipo de rendimento determinado (uso próprio / arrendamento / venda / combinação)
Percentagem correta para o rendimento fictício determinada (1,1 % ou 2 %)
Taxa de imposto aplicada corretamente (19 % UE/EEE ou 24 % fora da UE)
Em caso de arrendamento: comprovativos de aluguer e custos dedutíveis documentados (UE/EEE)
Prazo marcado e registado no calendário
Contabilista alemão informado sobre os rendimentos espanhóis (reserva de progressividade)
Conta bancária para débito do imposto registada ou transferência preparada
Em caso de venda de imóvel: retenção de 3% do comprador documentada
Conclusão
O imposto de não residentes na Espanha não é uma quantia elevada – mas tem consequências reais quando é ignorado. A combinação entre obrigação de iniciativa própria, autoliquidação do imposto e prazos estritos faz dele uma das fontes mais comuns de multas desnecessárias para proprietários alemães em Maiorca. A boa notícia: quem estabelece uma vez um sistema funcional – contabilista local, NIE guardado à mão e não na gaveta, recibo do IBI arquivado anualmente – resolve o Modelo 210 em poucos minutos ou delega-o completamente.
Para situações mais complexas (arrendamento turístico, venda, património elevado, transição para a residencia), vale sempre a pena procurar aconselhamento individual.
Fontes oficiais
AEAT (Agencia Estatal de Administración Tributaria) – Informações sobre o IRNR e apresentação online do Modelo 210: https://www.agenciatributaria.es
Lei do Imposto sobre o Rendimento de Não Residentes (LIRNR) – publicada no BOE: https://www.boe.es
Convenção para Evitar a Dupla Tributação Alemanha–Espanha – publicação no BOE e Ministério Federal das Finanças alemão: https://www.bundesfinanzministerium.de
Sentenças do Tribunal Supremo 1372/2025 e 1402/2025 (limite máximo conjunto também para não residentes) — a doutrina está reproduzida literalmente no preâmbulo da Orden HAC/652/2026: https://www.boe.es/eli/es/o/2026/06/26/hac652
Este guia apresenta o enquadramento jurídico geral e não substitui o aconselhamento jurídico ou fiscal para cada caso concreto. As leis e os prazos podem mudar; prevalecem as fontes oficiais indicadas nas ligações.
Tenho de apresentar o Modelo 210 mesmo que nunca alugue o meu imóvel em Maiorca?
Sim, sem dúvida. Espanha tributa, em caso de uso próprio, um chamado rendimento fictício (*Renta Imputada*), calculado com base no valor cadastral. A obrigação fiscal existe independentemente de haver ou não rendimentos de arrendamento. O prazo para o ano fiscal de 2025 é 31 de dezembro de 2026.
Qual é o valor do imposto de não residentes para um proprietário alemão?
Como cidadão da UE, pagas 19 % sobre a base de cálculo. Em caso de uso próprio, isso são muitas vezes apenas algumas centenas de euros por ano, dependendo do valor cadastral. Em caso de rendimentos de arrendamento, os cidadãos da UE podem deduzir os custos diretamente relacionados e tributam apenas o rendimento líquido.
O que acontece se eu não apresentar o Modelo 210, ou o fizer fora do prazo?
O fisco espanhol não envia avisos. Quem perder o prazo paga recargos por atraso sobre o valor devido. Em casos de incumprimento prolongado, a administração fiscal pode iniciar um processo formal — com penalizações bastante mais elevadas do que as aplicadas em caso de regularização voluntária.
Qual é a diferença entre cidadãos da UE e de fora da UE no IRNR?
Os cidadãos da UE e do EEE pagam 19% e podem deduzir das receitas de arrendamento as despesas diretamente relacionadas. Os cidadãos de fora da UE pagam 24% sobre as receitas brutas, sem qualquer possibilidade de dedução. Além disso, geralmente têm de nomear um representante fiscal em Espanha.
Como encontro o valor catastral correto do meu imóvel?
O valor catastral atual (*Valor Catastral*) e a referência catastral encontram-se na tua declaração anual do IBI (imposto municipal sobre imóveis espanhol). Em alternativa, podes consultá-los através da Sede Electrónica del Catastro.
Como proprietário em Maiorca, também tenho de pagar imposto sobre o património?
Isso depende do valor total do teu património localizado em Espanha. Se ultrapassar um determinado limite de isenção, pode ser devido o imposto sobre o património (*Impuesto sobre el Patrimonio*), que é declarado separadamente através do Modelo 714. Em 2025, o Supremo Tribunal confirmou que os não residentes podem beneficiar da mesma regra de limite máximo que os residentes — o que, em casos individuais, representa uma poupança fiscal considerável.
Posso apresentar eu mesmo o Modelo 210 ou preciso de um consultor fiscal?
A apresentação é tecnicamente possível através do portal da AEAT, mas exige um certificado digital espanhol e bons conhecimentos do sistema. Para casos simples (uso próprio exclusivo, um único imóvel), muitos proprietários conseguem fazer a entrega por conta própria. Em caso de arrendamento, venda, vários imóveis ou situação fiscal complexa, recomenda-se recorrer a um *asesor fiscal* local.
Como é tratado o imposto de não residentes na Alemanha?
Espanha tem o direito de tributação prioritário sobre imóveis situados em território espanhol. A Alemanha, por norma, isenta esses rendimentos da tributação alemã, mas tem-nos em conta através da chamada reserva de progressividade (*Progressionsvorbehalt*): os rendimentos espanhóis fazem aumentar a taxa de imposto alemã aplicável ao restante rendimento. Deves, por isso, ajustar em conformidade as tuas declarações fiscais alemãs.