
Imposto sobre criptomoedas em Espanha: o que declarar e quando
Quem, na qualidade de residente fiscal em Espanha, compra Bitcoin, troca altcoins ou recebe rendimentos de staking, depara-se com um conjunto de regras que mudou profundamente nos últimos anos. O imposto sobre criptomoedas em Espanha está hoje longe de ser um tema secundário: a Agencia Tributaria reforçou drasticamente os seus controlos, criou com o Modelo 721 um formulário próprio de declaração para ativos cripto no estrangeiro, e prepara-se para, a partir de 2026, receber automaticamente dados de transações provenientes das exchanges. Este guia explica-te, passo a passo, que impostos incidem sobre que atividades cripto, que formulários deves apresentar e quando, quais são os erros mais comuns – e como, com uma documentação organizada, podes dormir descansado. Todas as indicações referem-se a residentes fiscais em Espanha.

O que Espanha entende por criptomoedas
Espanha trata as criptomoedas, do ponto de vista fiscal, como ativos financeiros, e não como meio legal de pagamento. O euro continua a ser, nos termos da Lei 46/1998, de 17 de dezembro de 1998, a única moeda legal de Espanha. Bitcoin, Ethereum, Solana e todos os outros tokens não são, portanto, nem dinheiro nem moeda no sentido jurídico, mas sim ativos digitais (activos virtuales).
Na prática, isto significa para ti o seguinte: qualquer transação – venda, troca, pagamento em cripto, recebimento de staking – pode desencadear um facto tributável. A Agencia Tributaria (AEAT) tem defendido esta posição de forma consistente nas suas orientações, e reforçou-a recentemente através de vários novos instrumentos jurídicos.
As principais bases legais em resumo
| Base legal | Conteúdo | Relevante desde |
|---|---|---|
| Ley 35/2006 (Lei do IRPF) | Imposto sobre o rendimento para residentes; ganhos com criptomoedas como rendimentos de capital | Permanente |
| Ley 11/2021 (Lei de Combate à Fraude) | Obrigações de comunicação ampliadas para exchanges; base para o Modelo 721 | 10.07.2021 |
| Orden HFP/886/2023, de 26.07.2023 | Introdução do Modelo 721 (ativos cripto no estrangeiro) | Pela primeira vez para o exercício fiscal de 2023 (apresentação de 01.01. a 31.03.2024) |
| Diretiva DAC8 da UE | Troca automática de dados sobre ativos cripto dentro da UE | A partir de 01.01.2026 |
| CARF (OCDE) | Obrigação de comunicação de transações para prestadores de serviços cripto, também fora da UE | A partir de 01.01.2026 |
Nota: Espanha não é um caso especial — a diretiva DAC8, que entra em vigor em 2026, obriga todos os Estados-membros da UE a trocar automaticamente dados sobre transações com criptomoedas entre si. Como residente em Espanha, portanto, serás igualmente abrangido mesmo que negoceies numa plataforma sediada noutro país da UE.
Quem é sujeito a impostos em Espanha?
A residência fiscal em Espanha surge quando permaneces mais de 183 dias no ano civil em Espanha ou quando o centro dos teus interesses económicos principais (foco familiar ou profissional) se encontra em Espanha. Neste caso, estás sujeito a tributação ilimitada sobre o teu rendimento mundial – isto inclui, sem exceção, também os ganhos com criptomoedas que tenhas obtido numa plataforma alemã, norte-americana ou qualquer outra plataforma estrangeira.
Quem não ultrapassa o limite dos 183 dias é considerado não residente e está sujeito ao imposto de não residentes (IRNR) – um regime separado, que não é o foco principal deste guia.
→ Tudo sobre o tema residência: Residencia em Espanha
Eventos tributáveis: O que desencadeia uma obrigação fiscal e quando?
Esta é a questão que a maioria dos investidores em criptomoedas subestima. Em Espanha, aplica-se o seguinte: não é apenas a venda em troca de euros que é tributável. Cada troca de uma criptomoeda por outra é igualmente um evento fiscal, uma vez que a Agencia Tributaria vê nisso uma alienação do primeiro ativo e uma aquisição do segundo.
| Operação | Tributável? | Tipo de imposto |
|---|---|---|
| Venda de Bitcoin por euros | Sim | Mais-valia (IRPF) |
| Troca de BTC por ETH | Sim | Mais-valia (IRPF) |
| Compra de bens/serviços com cripto | Sim | Mais-valia (IRPF) |
| Rendimentos de staking | Sim | Rendimentos de capital (rendimientos del capital mobiliario) |
| Juros de lending | Sim | Rendimentos de capital (rendimientos del capital mobiliario) |
| Doação / herança de cripto | Sim | Imposto sobre sucessões e doações |
| Compra de cripto com euros (sem venda) | Não | Sem facto tributável |
| Transferência entre carteiras próprias | Não | Não é um evento tributável (documentar!) |
Atenção: Muitos investidores negligenciam a troca de moeda por moeda. Quem trocou Ethereum por Solana em 2024 deve declarar o ganho (ou perda) realizado na Renta 2024 – independentemente de nunca ter recebido um euro sequer.
O Imposto sobre Ganhos de Capital (IRPF): taxas e cálculo
Os ganhos com a venda ou troca de criptomoedas entram na chamada base imponible del ahorro – a parte poupança e ganhos de capital do imposto de renda espanhol. Aí aplicam-se taxas escalonadas, independentemente do período de detenção. Um prazo de isenção fiscal como na Alemanha (lá, um ano) não existe em Espanha.
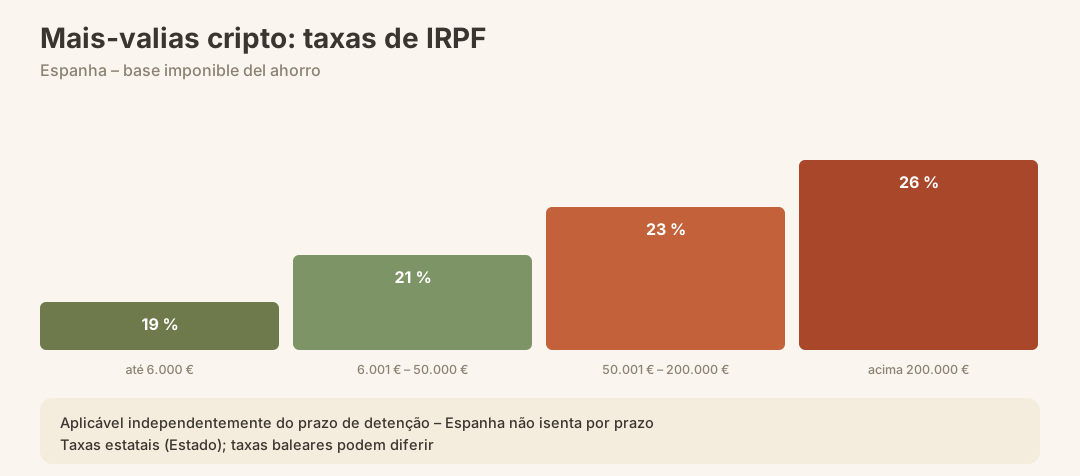
Taxas de IRPF sobre ganhos de capital em cripto (Renta)
| Ganho tributável (faixa) | Taxa de imposto |
|---|---|
| Até 6.000 € | 19 % |
| 6.001 € – 50.000 € | 21 % |
| 50.001 € – 200.000 € | 23 % |
| 200.001 € – 300.000 € | 27 % |
| Acima de 300.000 € | 30 % |
Estas taxas são taxas estatais (Estado). As Baleares, como comunidade autónoma, podem fazer ajustes próprios – verifica sempre as taxas baleares atuais com o teu consultor fiscal.
Como calcular o teu ganho
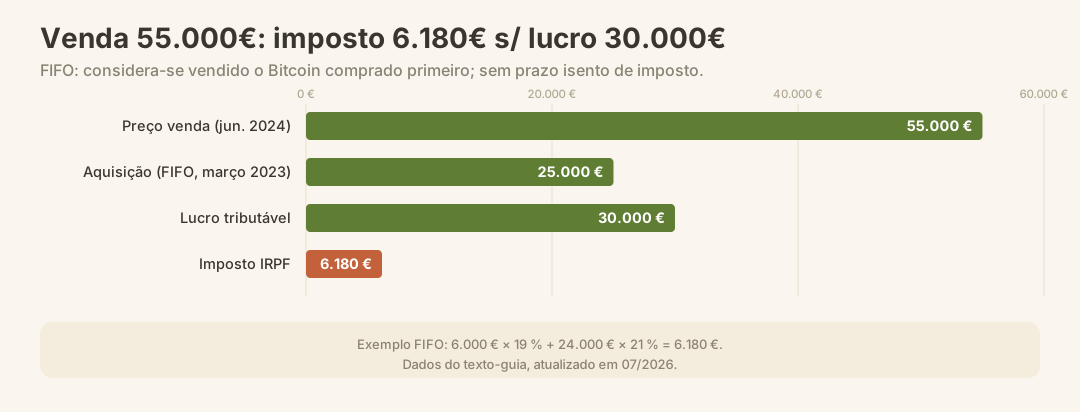
O ganho relevante para efeitos fiscais resulta do preço de venda menos o preço de aquisição (acrescido de todos os custos diretamente ligados à compra, como taxas de transação). Como método de avaliação, aplica-se em Espanha – à semelhança de outros valores mobiliários – em princípio o FIFO (First In, First Out): as unidades compradas primeiro são consideradas como vendidas primeiro.
Exemplo de cálculo:
- Compra: 1 BTC em março de 2023 por 25.000 €
- Compra: 1 BTC em novembro de 2023 por 35.000 €
- Venda: 1 BTC em junho de 2024 por 55.000 €
Segundo o método FIFO, considera-se vendido o bitcoin comprado em março de 2023 → Lucro: 55.000 € – 25.000 € = 30.000 € Imposto: 6.000 € × 19 % + 24.000 € × 21 % = 1.140 € + 5.040 € = 6.180 €
Staking, Lending e Mining: como classificar corretamente os casos especiais
Rendimentos passivos em cripto, como recompensas de staking ou juros de lending, não são considerados ganhos de capital em Espanha, mas sim rendimentos de capital (rendimientos del capital mobiliario). Também integram a base imponible del ahorro e são tributados com as mesmas taxas progressivas de 19 % a 30 %. A diferença está no momento da tributação: esses rendimentos devem ser declarados no ano em que são recebidos – e não apenas na venda posterior dos tokens obtidos.
Para o mining há uma particularidade adicional: a mineração exercida de forma profissional pode ser classificada como atividade económica e, nesse caso, fica sujeita à tabela normal do imposto sobre o rendimento (base imponible general), bem como, eventualmente, ao IVA e às contribuições para a Segurança Social como trabalhador autónomo (Autónomo).
Nota: Se a tua atividade de mining é considerada profissional depende da dimensão, regularidade e infraestrutura utilizada. Em caso de dúvida, deve consultar-se um consultor fiscal especializado em criptomoedas.
O Modelo 721: declarar ativos em cripto no estrangeiro
Desde o ano fiscal de 2023, existe o Modelo 721, um formulário próprio para declarar criptomoedas detidas em plataformas estrangeiras. É o equivalente ao Modelo 720, usado para contas bancárias e valores mobiliários no estrangeiro.
Modelo 721 – Quem é obrigado a apresentá-lo?
És obrigado a apresentá-lo se se verificarem simultaneamente as três condições seguintes:
- Tens residência fiscal em Espanha (mais de 183 dias ou centro de interesses económicos).
- Detens criptomoedas numa bolsa ou plataforma estrangeira (por exemplo, Binance, Kraken, Coinbase – desde que sediadas fora de Espanha).
- O valor total de todos os criptoativos aí detidos é, em 31 de dezembro do ano fiscal, de 50.000 € ou mais.
O que deves indicar no Modelo 721?
| Informação obrigatória | Detalhes |
|---|---|
| Nome da plataforma de criptomoedas | por exemplo, Binance, Kraken, Coinbase |
| Valor total em 31 de dezembro | Avaliação em euros à taxa de câmbio de referência |
| Tipo de ativos | Bitcoin, Ethereum, altcoins etc. |
| País de sede da plataforma | País de registo da exchange |
Prazo de entrega: O Modelo 721 deve, em regra, ser apresentado entre 1 de janeiro e 31 de março do ano seguinte. Verifica o prazo atualizado no site da Agencia Tributaria.
Atenção: As carteiras privadas (wallets) e os criptoativos em plataformas espanholas não devem ser declarados através do Modelo 721. Ainda assim, os ganhos provenientes desses ativos podem, naturalmente, estar sujeitos a tributação no IRPF.
A Renta (Formulário 100): como declarar criptomoedas na declaração de IRS
O Modelo 721 é uma obrigação meramente declarativa – não substitui a declaração de rendimentos (Declaración de la Renta, formulário 100). Ganhos, perdas e rendimentos de capital provenientes de criptoativos devem ser adicionalmente declarados na Renta anual.
Passo a passo: criptoativos na Renta
- Exportar todas as transações do ano fiscal – a maioria das exchanges oferece uma exportação em CSV ou um resumo fiscal.
- Calcular o ganho/perda por transação – preço de venda menos preço de aquisição FIFO, incluindo taxas.
- Registar separadamente os rendimentos de staking/lending – estes entram numa secção diferente da Renta relativamente aos ganhos de capital.
- Verificar a compensação de perdas – as perdas de capital com criptoativos podem ser compensadas com ganhos de capital do mesmo ano; um remanescente de perda pode ser reportado por até quatro anos.
- Inserir no campo correspondente da Renta – ganhos de capital em ganancias y pérdidas patrimoniales, rendimentos de staking em rendimientos del capital mobiliario.
- Respeitar o prazo de entrega – a campanha da Renta decorre geralmente de abril até final de junho do ano seguinte.
Nota: as perdas provenientes de investimentos em criptoativos não podem ser compensadas com rendimentos regulares do trabalho ou rendas de arrendamento – apenas com outros rendimentos de capital e ganhos de capital.
A partir de 2026: novas obrigações de comunicação para as exchanges de criptoativos (CARF & DAC8)
A partir de janeiro de 2026 entra em vigor uma das alterações mais marcantes para investidores em criptoativos: todos os prestadores de serviços de criptoativos (Crypto-Asset Service Providers, CASPs) que operam em Espanha – incluindo plataformas internacionais que servem residentes espanhóis – ficam obrigados a comunicar à Agencia Tributaria dados detalhados das transações dos seus utilizadores. Isto inclui:
- Identidade dos utilizadores (também não residentes)
- Operações anuais de compra, venda e troca
- Saldos de wallets e património em criptoativos
Esta regulamentação baseia-se no quadro da OCDE CARF (Crypto-Asset Reporting Framework) e na diretiva europeia DAC8, em vigor desde 1 de janeiro de 2026. Concretamente, isto significa que: a Agencia Tributaria passará a ter acesso a saldos, compras, vendas e trocas em plataformas sujeitas a comunicação obrigatória. Quem até agora tenha fornecido informações incompletas deve aproveitar o tempo até lá para regularizar a sua situação fiscal.
Atenção: Segundo as novas regras, a obrigação de comunicação aplica-se expressamente também a plataformas descentralizadas e a transações transfronteiriças – não apenas às bolsas clássicas e centralizadas.
Imposto sobre o Património e Imposto sobre Sucessões relativos a criptomoedas
Imposto sobre o Património (Impuesto sobre el Patrimonio)
Como residente fiscal em Espanha, tens de declarar o teu património líquido mundial no Imposto sobre o Património. As criptomoedas contam para isso – avaliadas ao valor de mercado em 31 de dezembro do ano fiscal. Se o imposto é efetivamente devido depende do património total e do limite de isenção.
→ Mais sobre isto: Imposto sobre o Património em Espanha
Herança e doação
Se as criptomoedas forem doadas ou herdadas, incide em Espanha o Imposto sobre Sucessões e Doações (Impuesto sobre Sucesiones y Donaciones). O valor depende do valor de mercado no momento da transferência e das taxas e limites de isenção vigentes nas Baleares.
O regime especial Beckham Law e as criptomoedas
Quem utiliza o regime especial para trabalhadores deslocados para o estrangeiro (Régimen Especial para Trabajadores Desplazados, também conhecido como Beckham Law) é tributado apenas sobre rendimentos de origem espanhola – os rendimentos estrangeiros ficam, em regra, de fora. Isto soa tentador, mas tem uma consequência importante para os investidores em cripto: os ganhos de transações cripto realizadas através de plataformas estrangeiras podem, consoante a classificação, beneficiar da isenção fiscal. Ao mesmo tempo, com as novas regras CARF/DAC8 a partir de 2026, há uma necessidade acrescida de análise, uma vez que as bolsas também identificam e comunicam utilizadores do regime Beckham.
Nota: O tratamento fiscal dos ganhos com criptomoedas ao abrigo do regime Beckham é, em pormenor, complexo. Faz questão de o mandar analisar por um consultor especializado em direito fiscal internacional.
Sanções e multas: o que está em jogo em caso de incumprimento?
A Agencia Tributaria tem aumentado significativamente, nos últimos anos, o número de inspeções fiscais relacionadas com criptomoedas. As consequências em caso de infração são consideráveis:
| Infração | Possível consequência |
|---|---|
| Não apresentação do Modelo 721 | Multa por cada ativo não declarado |
| Informações incompletas ou incorretas | Pagamento em atraso + acréscimos (recargos) |
| Apresentação tardia da Renta | Acréscimo por atraso, eventualmente juros |
| Fraude fiscal grave | Processo penal e processo fiscal sancionatório |
A Agencia Tributaria pode, no caso de ganhos com criptomoedas não declarados, não só exigir o pagamento retroativo do imposto, mas também aplicar sanções com base na lei antifraude Ley 11/2021. Em casos extremos, há risco de consequências penais.
Erros mais comuns no imposto sobre criptomoedas em Espanha
- Esquecer a troca de coin para coin: Quem troca ETH por SOL realiza, para efeitos fiscais, um ganho ou perda a partir da posição em ETH – isso deve constar na Renta.
- Não aplicar o método FIFO: A atribuição arbitrária de pares de compra e venda não é permitida; aplica-se o método FIFO.
- Não declarar os rendimentos de staking: Muitas vezes, as recompensas de staking são consideradas "ainda não realizadas" – mas são tributáveis no ano em que são recebidas.
- Não apresentar o Modelo 721: Quem mantém mais de 50.000 € em plataformas estrangeiras e não apresenta o formulário arrisca-se a multas consideráveis.
- Considerar transferências entre carteiras próprias como tributáveis: Estas não constituem um evento tributável, mas devem ser cuidadosamente documentadas (carimbos de data/hora, endereços de carteira, valores).
- Não reivindicar perdas cambiais: As perdas com criptomoedas podem ser compensadas com outros ganhos de capital e reportadas até quatro anos – muitos investidores abrem mão disso.
- Plataformas no estrangeiro não declaradas: Com o CARF/DAC8 a partir de 2026, os dados serão de qualquer forma comunicados; é melhor corrigir voluntariamente já agora.
O que vem a seguir? Regulação cripto em 2026 e mais além
A Espanha move-se, juntamente com o resto da UE, em direção a um regime fiscal cripto claramente mais transparente. Os principais desenvolvimentos:
- CARF a partir de janeiro de 2026: Os prestadores de serviços cripto comunicam dados dos utilizadores às autoridades fiscais espanholas.
- DAC8 a partir de janeiro de 2026: Troca automática de dados entre as autoridades fiscais da UE sobre ativos cripto.
- Regulação MiCA: O regulamento europeu Markets in Crypto-Assets (MiCA) cria um quadro de licenciamento uniforme para prestadores de serviços cripto na UE e aumenta ainda mais a transparência.
- Euro digital: O Banco de Espanha deu luz verde ao projeto de stablecoin EURM da MONEI; os primeiros testes do euro digital com o BCE realizaram-se em maio de 2025.
Para os investidores, isto significa: o trading anónimo de cripto como residente em Espanha torna-se, na prática, impossível. Um histórico de transações completo e uma estratégia fiscal proativa deixam de ser opcionais para passarem a ser obrigatórios.
Checklist: Imposto sobre cripto em Espanha – lista de verificação anual para residentes
- Todas as transações do ano fiscal exportadas (CSV de cada exchange utilizada)
- Cálculo FIFO realizado para todas as vendas e trocas
- Rendimentos de staking/lending registados e avaliados separadamente
- Ativos cripto em plataformas estrangeiras avaliados a 31 de dezembro
- Verificação: O valor total em plataformas estrangeiras ultrapassa 50.000 €? → Apresentar o Modelo 721 (prazo: geralmente 31 de março do ano seguinte)
- Perdas apuradas e prejuízos fiscais de anos anteriores tidos em conta
- Transferências entre carteiras próprias documentadas
- Patrimônio em cripto considerado no Imposto sobre o Patrimônio
- Renta (Formulário 100) entregue com todas as informações de cripto até o final de junho
- Consultor fiscal com experiência em cripto envolvido (especialmente em estruturas DeFi complexas)
Conclusão
O imposto sobre criptomoedas na Espanha é complexo, mas gerenciável – se você souber quais regras se aplicam. A Espanha tributa ganhos com criptomoedas entre 19% e 30%, sem período de isenção por tempo de posse, exige o Modelo 721 a partir de 50.000 € em plataformas estrangeiras e, a partir de 2026, terá transparência quase total sobre todas as transações através do CARF e da DAC8. Quem organizar agora seu histórico de transações, aplicar o FIFO de forma consistente, entregar todos os formulários dentro do prazo e reivindicar ativamente as perdas, estará bem posicionado. Quem esperar, arrisca não apenas multas, mas se verá em 2026 diante de um sistema que já conhece todos os dados.
→ Impostos como Residente (IRPF) | ETF & Fundos de Índice Impostos na Espanha | Consultor Fiscal Espanha Expat
Fontes Oficiais
- Agencia Tributaria (AEAT) – Modelo 721 (Declaración de monedas virtuales en el extranjero): https://sede.agenciatributaria.gob.es/Sede/en_gb/procedimientoini/GI55.shtml
- BOE – Ley 11/2021, de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal: https://www.boe.es/eli/es/l/2021/07/09/11
- BOE – Orden HFP/886/2023 de 26.07.2023 (Modelo 721): https://www.boe.es
- Agencia Tributaria – IRPF, Declaración de la Renta (Formulário 100): https://www.agenciatributaria.es
- Comissão Europeia – Diretiva DAC8 (Diretiva 2023/2226/UE): https://eur-lex.europa.eu
- OCDE – Crypto-Asset Reporting Framework (CARF): https://www.oecd.org/tax/exchange-of-tax-information/crypto-asset-reporting-framework-and-amendments-to-the-common-reporting-standard.htm
Este guia apresenta o enquadramento jurídico geral e não substitui o aconselhamento jurídico ou fiscal para cada caso concreto. As leis e os prazos podem mudar; prevalecem as fontes oficiais indicadas nas ligações.