
Imposto sobre o Património em Espanha: isenções e Modelo 714
Quem vive em Espanha ou possui património aqui, tarde ou temprano encontra o Imposto sobre o Património Espanha – o Impuesto sobre el Patrimonio, abreviado IP. Este imposto anual incide sobre o património líquido a 31 de dezembro e é declarado através do Modelo 714. Desde 2022 existe adicionalmente o Imposto de Solidariedade estatal (Impuesto de Solidaridad de las Grandes Fortunas, IGF), que se aplica quando determinadas Comunidades Autónomas tinham reduzido o Imposto sobre o Património a zero. Neste guia vais aprender: quais isenções se aplicam, como são avaliados os imóveis, o que distingue residentes de não residentes, como as Baleares configuram as suas taxas, quando deves entregar o Modelo 714 – e como o Imposto sobre o Património e o Imposto de Solidariedade interagem, para que não surja dupla tributação.

O que é o Imposto sobre o Património – e a quem afeta?
O Imposto sobre o Património espanhol (Impuesto sobre el Patrimonio) é um imposto anual direto sobre o património líquido de uma pessoa física a 31 de dezembro. Foi introduzido pela primeira vez em 1977 através da Ley del Impuesto sobre el Patrimonio e a sua estrutura básica, ainda hoje em vigor, foi moldada pela Lei 19/1991.
Calcular o património
Explicação
O valor dos teus bens e direitos tributáveis antes de deduzir dívidas. Os imóveis contam pelo mais alto entre o valor cadastral, o de aquisição e o apurado pela administração.
Explicação
Dívidas e encargos comprovados imputáveis a esse património, por exemplo o capital em dívida do crédito sobre o imóvel.
Explicação
Os não residentes podem aplicar as regras da comunidade autónoma onde se situa a maior parte do seu património espanhol (disposición adicional cuarta da Ley 19/1991). Daí dependem o mínimo isento e a tabela.
- Carga fiscal anual
- 14 571,42 €
- Imposto sobre o Património (Impuesto sobre el Patrimonio)
- 14 571,42 €
- Imposto de solidariedade após a dedução
- 0,00 €
- Mínimo isento (mínimo exento)
- 3 000 000,00 €
Enquadramento legal em 1 de janeiro de 2024
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Quem está sujeito a este imposto?
Em princípio, existem dois grupos de pessoas:
- Residentes fiscais em Espanha (mais de 183 dias por ano no país ou centro económico da vida em Espanha) são tributados sobre o seu património mundial.
- Não residentes que possuem bens em Espanha (por exemplo, um imóvel de férias em Maiorca) são tributados apenas sobre o património situado em Espanha.
Nota: O Imposto sobre o Património é um imposto regional (impuesto cedido). Isto significa que as Comunidades Autónomas podem definir isenções, taxas de imposto e reduções por si mesmas, dentro de certos limites. Para não residentes aplicam-se as regras estatais, salvo se um acordo de dupla tributação limitar o direito de tributação espanhol.
Um caso especial é a Comunidade Autónoma de Madrid: ela tinha, de facto, reduzido o Imposto sobre o Patrimônio a zero através de uma bonificação de 100 por cento. O imposto estatal de solidariedade, introduzido em 2022, visava compensar esse efeito – mais sobre isso adiante.
O que conta como patrimônio tributável?
É tributado o patrimônio líquido total de uma pessoa na data de referência de 31 de dezembro. Segundo a pesquisa, isso abrange as seguintes categorias de patrimônio:
| Tipo de patrimônio | Exemplos |
|---|---|
| Imóveis | Propriedade plena, usufruto, outros direitos reais |
| Saldos bancários & dinheiro | Contas correntes, cadernetas de poupança, depósitos a prazo – na Espanha e em todo o mundo |
| Investimentos financeiros | Ações, obrigações, fundos de investimento, criptomoedas |
| Participações empresariais | Quotas de GmbH, participações em S.L. |
| Veículos, barcos, aviões | Bens de luxo com valor de mercado significativo |
| Joias, arte, objetos de coleção | Bens de valor acima de determinados limiares |
| Seguros de vida & produtos de renda | Valor de capital em vez de pagamento posterior |
Da soma de todos os ativos são deduzidas as dívidas dedutíveis – como hipotecas sobre imóveis –, para apurar o património líquido como base de cálculo.
Atenção: Nem toda dívida é dedutível. Quais obrigações podem efetivamente ser consideradas depende do tipo de bem e deve ser esclarecido com um consultor fiscal.
Como são avaliados os imóveis no Imposto sobre o Património?
Para muitos proprietários em Maiorca, os imóveis representam o maior item na declaração do Imposto sobre o Património. A avaliação segue regras claras:
Como valor do imóvel é aplicado, em princípio, o mais alto dos três valores seguintes:
- Valor cadastral (valor catastral)
- Valor verificado ou reconhecido pela administração fiscal (valor comprobado por la Administración)
- Preço de aquisição (preço de compra segundo o contrato notarial)
Na prática, para imóveis em Maiorca, o valor determinante é frequentemente o preço de compra ou o valor verificado pelas autoridades – especialmente em aquisições mais recentes. O valor cadastral costuma ficar abaixo do valor de mercado, mas não é automaticamente o montante a considerar.
Nota: Desde 2022, existe em Espanha o chamado Valor de Referencia Catastral (VRC), publicado pelo Ministério das Finanças para imóveis. Se e como este valor se aplica ao Imposto sobre o Património deve ser verificado caso a caso. Aborda este ponto com o teu consultor fiscal – especialmente no caso de imóveis de prestígio em Maiorca, as diferenças podem ser consideráveis.
Deduções: O que permanece isento de imposto?
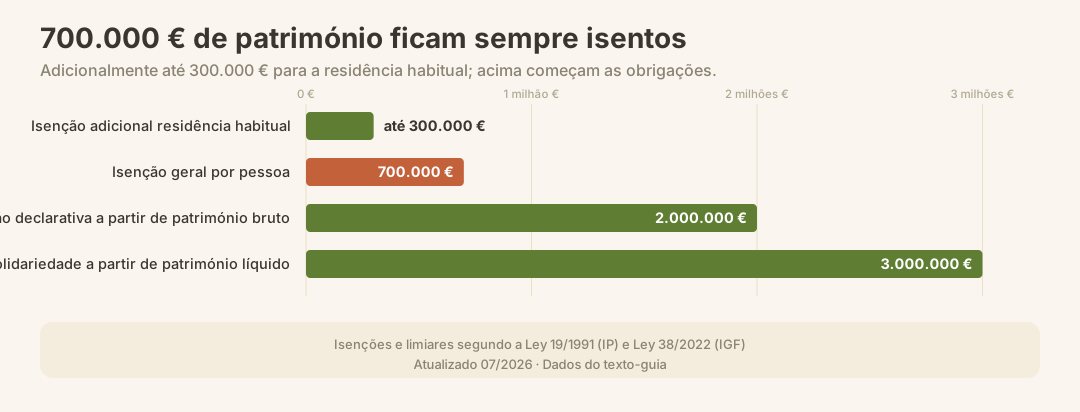
Isenção pessoal geral
A isenção estatal é de 700.000 euros por pessoa. Só o patrimônio líquido que exceder esse limite está sujeito ao imposto. Para Maiorca, no entanto, esse não é o valor determinante: as Baleares aumentaram a isenção mínima para 3.000.000 euros por pessoa a partir de 1 de janeiro de 2024 (Ley 12/2023). Onde a seguir se mencionam 700.000 euros, refere-se ao regime estatal.
Isenção adicional para a residência principal
Para a habitação principal de uso próprio (vivienda habitual) existe uma isenção adicional de até 300.000 euros. Esse valor é deduzido do valor do imóvel antes de este entrar na base tributável.
Diferenças regionais
| Comunidade Autónoma | Isenção geral | Particularidade |
|---|---|---|
| Baleares | 3.000.000 € (desde 01.01.2024, Ley 12/2023) | Alíquotas próprias (ver abaixo) |
| Madrid | 700.000 € | Historicamente 100% de bonificação; compensado pelo IGF |
| Algumas outras regiões | eventualmente diferente | Consoante o regulamento regional |
| Não residentes | 700.000 € (padrão estatal) | Apenas o património espanhol é tributável |
Nota: Os valores exatos das isenções podem variar de acordo com a Comunidade Autónoma. Os valores aqui indicados correspondem ao estado comprovado pela presente pesquisa. Nas Baleares, desde 1 de janeiro de 2024, através da Ley 12/2023, aplica-se uma isenção mínima aumentada de 3.000.000 euros por pessoa. O padrão estatal de 700.000 euros, acrescido da isenção habitacional de até 300.000 euros, deixou assim, na prática, de ser o valor determinante em Maiorca.
Obrigação de declaração independentemente da dívida fiscal
Mesmo quem não tem de pagar imposto está obrigado a apresentar o Modelo 714 se o património bruto exceder 2.000.000 euros – isto constitui um dever de informação com o resultado "montante do imposto zero".
Taxas de imposto: nacional, Baleares e imposto de solidariedade
Tarifa estatal (Impuesto sobre el Patrimonio)
A tarifa fixada pelo Estado é progressiva e varia entre 0,2 % e 3,5 %. As Comunidades Autónomas podem fixar as suas próprias tarifas; se não o fizerem, aplica-se a estatal.
Tarifa das Baleares
As Baleares fixaram uma tarifa fiscal própria. A pesquisa comprova, para as Baleares, um intervalo de 0,28 % a 3,45 % sobre o património líquido tributável.
Imposto de solidariedade (IGF) – o imposto complementar estatal
| Imposto | Aplicável a partir de património líquido | Taxa de imposto | Base tributável |
|---|---|---|---|
| Impuesto sobre el Patrimonio (IP) | 3.000.000 € (Baleares) / 700.000 € (padrão estatal) | 0,2–3,5 % (nacional) / 0,28–3,45 % (Baleares) | Património líquido mundial (residentes) / Património líquido em Espanha (não residentes) |
| Impuesto de Solidaridad de las Grandes Fortunas (IGF) | 3.000.000 € de património líquido | 1,70–3,50 % | Património líquido mundial (residentes) / Património líquido em Espanha (não residentes) |
Importante: O imposto sobre o património correspondente à Comunidade Autónoma pode ser deduzido do imposto de solidariedade. Não se cria, assim, uma dupla tributação total — mas sim uma tributação mínima, que impede que taxas regionais zero resultem em ausência total de imposto.
Residentes e não residentes estão igualmente sujeitos ao imposto de solidariedade quando o seu património líquido relevante excede o limiar de 3.000.000 de euros.
O Modelo 714: formulário de declaração e apresentação
O Modelo 714 é o formulário oficial para a declaração anual do imposto sobre o património na Espanha. É apresentado eletronicamente através da plataforma da Agencia Tributaria (AEAT).
Quem apresenta?
- Residentes com património líquido mundial superior ao limite de isenção aplicável (nas Baleares 3.000.000 €, padrão estatal 700.000 €, cada um acrescido, se aplicável, da isenção da habitação)
- Residentes com patrimônio bruto superior a 2.000.000 € (mesmo quando o imposto a pagar é zero)
- Não residentes com patrimônio líquido situado em Espanha superior ao mínimo isento
Como se apresenta?
A declaração é feita exclusivamente por via eletrónica, através de:
- O próprio Certificado Digital ou Cl@ve PIN do contribuinte
- Um consultor fiscal autorizado (asesor fiscal) ou advogado
Passo a passo: apresentação do Modelo 714
- Inventariar todos os bens a 31 de dezembro – imóveis, contas, valores mobiliários, veículos, joias, participações
- Determinar as avaliações – sobretudo o valor dos imóveis segundo as regras mencionadas acima
- Reunir as dívidas dedutíveis – por exemplo, os valores hipotecários em dívida
- Calcular o patrimônio líquido e compará-lo com o mínimo isento aplicável
- Esclarecer a competência regional – qual Comunidade Autónoma é responsável no teu caso? (residência para residentes; localização do bem para não residentes)
- Preencher e apresentar o Modelo 714 por via eletrónica através da plataforma da AEAT ou por meio de um consultor fiscal
- Configurar o pagamento ou a domiciliação bancária, caso exista imposto a pagar
Nota: O Modelo 714 é apresentado no âmbito da campanha anual de declaração de impostos, que em Espanha normalmente decorre entre abril e julho – em paralelo com a declaração do IRPF. Os prazos exatos são fixados pela AEAT todos os anos; consulta as datas atuais diretamente em sede.agenciatributaria.gob.es.
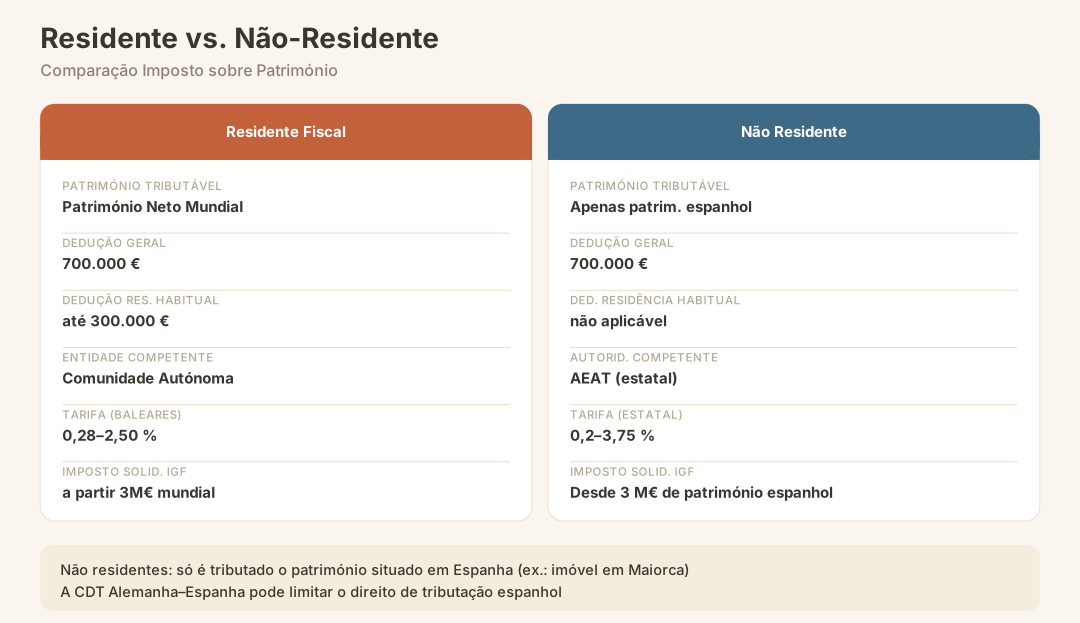
Residentes vs. Não Residentes: As Principais Diferenças
| Critério | Residente (fiscal) | Não Residente |
|---|---|---|
| Património tributável | Património líquido mundial | Apenas património localizado em Espanha |
| Isenção | 700.000 € (eventualmente ajustado regionalmente) + até 300.000 € para habitação | 700.000 € (padrão estatal) |
| Autoridade fiscal competente | Comunidade Autónoma de residência | Autoridade fiscal estatal / AEAT |
| Tarifa aplicável | Regional (por exemplo, tarifa das Baleares) | Tarifa estatal |
| Imposto de Solidariedade (IGF) | Sim, a partir de 3 milhões de € de património líquido mundial | Sim, a partir de 3 milhões de € de património líquido espanhol |
Para cidadãos alemães sem residência fiscal em Espanha que possuem um imóvel em Maiorca, aplica-se o seguinte: são não residentes e são tributados exclusivamente sobre o património situado em Espanha. O acordo de dupla tributação entre a Alemanha e Espanha pode, nesse contexto, limitar o direito de tributação espanhol – este aspeto deve ser verificado individualmente.
Se estás a pensar transferir a tua residência fiscal para Espanha, lê primeiro o nosso guia sobre Impostos como Residente (IRPF) e informa-te sobre a Residencia.
Isenções fiscais e o que permanece isento de imposto
Nem tudo conta como património tributável. A pesquisa comprova as seguintes exceções relevantes:
- Residência principal (vivienda habitual): até 300.000 euros do valor ficam excluídos como isenção adicional
- Património empresarial e participações societárias: sob determinadas condições (como participação ativa, principal fonte de rendimento, participação mínima), as participações societárias podem ser isentas do imposto sobre o património – as condições exatas são complexas e exigem aconselhamento fiscal
- Obras de arte e bens culturais: parcialmente isentos em determinadas circunstâncias
- Produtos de pensão ainda sem pagamentos em curso: consoante a configuração
Atenção: A isenção para património empresarial (empresa familiar) está sujeita a condições rigorosas. Quem utiliza uma estrutura de holding ou detém imóveis através de uma S.L. deve procurar aconselhamento atempado junto de um consultor fiscal com experiência em expatriados.
Imposto sobre o Património e Imposto de Solidariedade: a interação
O Imposto de Solidariedade (Impuesto de Solidaridad de las Grandes Fortunas, IGF) foi introduzido em 2022 como um imposto estatal complementar. Aplica-se a partir de um património líquido de 3.000.000 euros e prevê taxas de 1,70 % a 3,50 %.
Como funciona a dedução?
O Imposto sobre o Património (IP) pago à respetiva Comunidade Autónoma é deduzido do Imposto de Solidariedade. Isto significa:
- Quem reside numa região com taxas normais de IP (por exemplo, Baleares) paga a diferença entre o IGF e o IP – ou nada, se o IP já for igual ou superior ao IGF.
- Quem reside em Madrid e, graças à bonificação regional, não pagou IP, paga o IGF na totalidade.
Exemplo prático (simplificado): Património líquido de 5.000.000 euros, residente em Maiorca:
- Calcula-se o IP segundo a tabela das Baleares sobre o montante acima de 3.000.000 €
- Calcula-se o IGF sobre o montante acima de 3.000.000 €
- O IP pago é deduzido da dívida do IGF
O Imposto de Solidariedade aplica-se, para residentes, ao património líquido mundial, e, para não residentes, ao património líquido situado em Espanha.
Se também tiveres património no estrangeiro que precises de declarar através do Modelo 720, a interação entre estas declarações deve ser planeada com especial cuidado.
Erros mais comuns no Imposto sobre o Património em Maiorca
- Imóvel avaliado incorretamente: usar o valor cadastral quando o preço de compra é mais elevado – isto pode resultar em pagamentos adicionais numa inspeção.
- Esquecer a isenção da residência habitual: não é reclamada a isenção adicional de até 300.000 euros para a habitação de uso próprio.
- Património mundial não declarado: os residentes devem declarar todos os bens a nível mundial – não apenas os situados em Espanha.
- Dívidas não deduzidas: Hipotecas pendentes ou outras dívidas dedutíveis são esquecidas.
- Tarifa regional não aplicada: Quem reside nas Baleares está sujeito à tarifa balear – e não automaticamente à tarifa estatal.
- Obrigação de declaração ignorada mesmo com imposto zero: Com um património bruto superior a 2.000.000 de euros, o Modelo 714 deve ser entregue mesmo quando não resulta imposto a pagar.
- Prazo não cumprido: O prazo de entrega coincide com a campanha do IRPF – quem entrega tarde arrisca recargos.
- Imposto de solidariedade esquecido: Quem ultrapassa o limiar de 3 milhões deve considerar o IGF separadamente, mesmo já pagando IP.
O que vem a seguir? Obrigações fiscais relacionadas
O imposto sobre o património raramente é a única obrigação fiscal. Estes guias ajudam-te a entender o panorama geral:
- Imposto sobre o rendimento como residente: Como residente fiscal em Espanha, estás sujeito a imposto sobre o teu rendimento mundial → Impostos como residente (IRPF)
- Imposto de não residentes: Como não residente com imóvel espanhol, aplica-se também o Impuesto sobre la Renta de No Residentes → Imposto de não residentes Espanha
- Modelo 720 – declarar património no estrangeiro: Residentes com património no estrangeiro acima de certos limiares devem entregar o Modelo 720 → Obrigação de declaração Modelo 720
- ETF e fundos de investimento: Quem detém produtos de investimento deve também conhecer o tratamento fiscal → ETF & fundos indexados Espanha
- Beckham Law: Profissionais qualificados e empresários recém-chegados podem, sob certas condições, solicitar uma tributação fixa – com implicações também na obrigação do imposto sobre o património → Beckham Law Espanha
- Deduções IRPF Baleares: Para residentes em Maiorca existem particularidades regionais no imposto sobre o rendimento → Deduções IRPF Baleares
- Bens de luxo: Barcos, iates e veículos de alta gama fazem parte do património tributável → Importar carro de luxo para Maiorca | Lugar de amarração Maiorca Marina
Checklist: Estou sujeito ao imposto sobre o património em Maiorca?
Percorre estes pontos pela ordem:
- Esclarecer o domicílio fiscal: Sou residente fiscal na Espanha (> 183 dias / centro de interesses económicos)?
- Inventariar o património: Reunir todos os ativos a 31 de dezembro – incluindo contas, fundos e imóveis no estrangeiro
- Compilar as dívidas: Registar hipotecas e outros passivos dedutíveis
- Calcular o património líquido: Ativos menos dívidas dedutíveis
- Aplicar as isenções: nas Baleares 3.000.000 € por pessoa (padrão estatal: 700.000 €) + até 300.000 € para a residência principal
- Verificar a tarifa regional: Vives nas Baleares? → tarifa das Baleares 0,28–3,45 %
- Verificar o património bruto: É superior a 2.000.000 €? → obrigação de declaração mesmo com imposto igual a zero
- Verificar o imposto de solidariedade: O património líquido é superior a 3.000.000 €? → atenção ao IGF
- Apresentar o Modelo 714 dentro do prazo: Durante a campanha do IRPF/IP (normalmente abril–julho)
- Consultar um consultor fiscal: Especialmente em caso de património no estrangeiro, participações em empresas ou proximidade do limiar
Conclusão
O Imposto sobre o Património na Espanha não é uma questão teórica para muitos emigrantes e compradores de imóveis em Maiorca, mas sim um assunto anual muito concreto. A isenção mínima balear de 3.000.000 euros por pessoa (padrão estatal: 700.000 euros) mais até 300.000 euros para a residência principal protege, em Maiorca, a grande maioria dos casos – mas quem possui um imóvel de alto valor, detém capital no estrangeiro ou excede o limiar de 3 milhões de euros não escapa a um planeamento cuidadoso.
As Baleares têm uma tarifa própria, com um intervalo de 0,28–3,45 %, que difere da tarifa estatal. E o imposto de solidariedade garante que existe uma tributação mínima mesmo quando uma Comunidade Autónoma tenha neutralizado o IP.
O decisivo é apresentar o Modelo 714 de forma correta e dentro do prazo, declarar integralmente todos os ativos e aproveitar as possibilidades de compensação entre o IP e o IGF. Um consultor fiscal experiente, com conhecimentos de direito fiscal germano-espanhol, não é um luxo, mas uma obrigação – sobretudo quando estão em jogo património mundial, participações em empresas ou bens de luxo.
Fontes Oficiais
- Agencia Tributaria (AEAT) – Modelo 714: https://sede.agenciatributaria.gob.es — Formulários, prazos, entrega eletrónica
- Ley 19/1991, de 6 de junio, del Impuesto sobre el Patrimonio (BOE): https://www.boe.es/buscar/act.php?id=BOE-A-1991-14392 — Lei fundamental do imposto sobre o património em Espanha
- Ley 38/2022 – Impuesto de Solidaridad de las Grandes Fortunas (BOE): https://www.boe.es/diario_boe/txt.php?id=BOE-A-2022-22138 — Imposto de solidariedade sobre grandes fortunas
- Ley 22/2009 – Sistema de Financiamento das Comunidades Autónomas (BOE): https://www.boe.es/buscar/pdf/2009/BOE-A-2009-20375-consolidado.pdf — Base para a soberania fiscal regional
- ATIB – Agència Tributària de les Illes Balears: https://www.atib.es — Autoridade fiscal competente das Baleares para impostos regionais
Este guia apresenta o enquadramento jurídico geral e não substitui o aconselhamento jurídico ou fiscal para cada caso concreto. As leis e os prazos podem mudar; prevalecem as fontes oficiais indicadas nas ligações.