
Riester Rente Espanha: O que acontece com a tua previdência alemã
Investiste durante anos numa Riester-Rente, numa Rürup-Basisrente ou numa previdência empresarial – e agora planeias passar a reforma em Maiorca ou noutro local de Espanha. A pergunta decisiva é: o que acontece então à Riester Rente em Espanha – o subsídio tem de ser devolvido, onde são tributados os pagamentos, e que papel desempenha o acordo de dupla tributação? Este guia explica as regras fiscais básicas, o atual DBA entre a Alemanha e Espanha, as diferenças entre Riester, Rürup e previdência empresarial, bem como as principais armadilhas que os emigrantes precisam de conhecer.

A base: o novo DBA Alemanha–Espanha desde 2013
Durante muito tempo vigorou um antigo acordo de dupla tributação de 1966, segundo o qual os aposentados alemães residentes em Espanha tributavam a sua reforma exclusivamente lá. Isto mudou fundamentalmente: o novo DBA entre a Alemanha e Espanha entrou em vigor em 18 de outubro de 2012 e é aplicado desde 1 de janeiro de 2013.
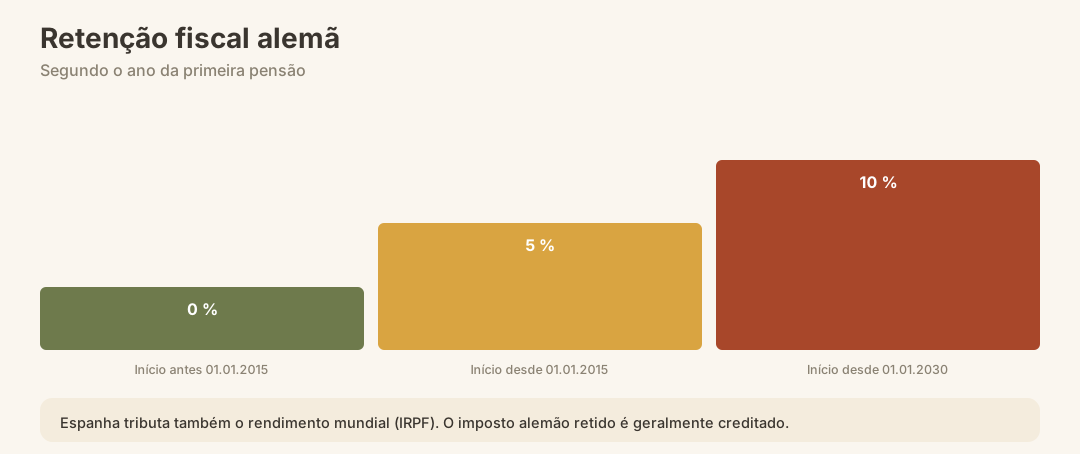
O princípio central do novo acordo: a Alemanha, como estado pagador, obtém um direito limitado de retenção na fonte sobre as pensões estatais. Para os aposentados que recebem a reforma pela primeira vez a partir de 2015, esta taxa de retenção na fonte é de 5 %. Quem se aposentar por primeira vez a partir de 2030 paga na Alemanha 10 % de retenção na fonte sobre a sua reforma estatal.
Para os aposentados que já recebiam reforma antes de 1 de janeiro de 2015, mantém-se em vigor a regra antiga: a reforma é tributada exclusivamente em Espanha, não sendo necessário entregar uma declaração fiscal na Alemanha.
Visão geral da retenção na fonte segundo o início do recebimento da reforma
| Início do recebimento da reforma | Direito alemão de retenção na fonte | Tributação em Espanha |
|---|---|---|
| Antes de 01.01.2015 | Nenhuma (Espanha exclusivamente competente) | Total, como sujeito passivo pelo rendimento mundial |
| A partir de 01.01.2015 | 5 % de retenção na fonte | Sim, com crédito fiscal |
| A partir de 01.01.2030 | 10 % de retenção na fonte | Sim, com crédito fiscal |
Nota: Esta regra de retenção na fonte não se aplica automaticamente. Como residente em Espanha, tens de declarar o teu rendimento mundial total na declaração espanhola de IRPF. A retenção na fonte cobrada na Alemanha é, regra geral, creditada, para evitar uma verdadeira dupla tributação.
Pensão Riester em Espanha: já não há obrigação de reembolso no estrangeiro da UE
Durante muito tempo, este foi o maior obstáculo: quem emigrava para França, Espanha ou Áustria tinha, até agora, de reembolsar todos os subsídios estatais e as poupanças fiscais resultantes do incentivo Riester – a chamada "utilização prejudicial". O Tribunal de Justiça Europeu considerou isto incompatível com o direito da UE na sua decisão de 10 de setembro de 2009 (processo C-269/07). O tribunal entendeu que esta obrigação de reembolso prejudicava a livre circulação dentro da UE.
Na sequência disso, a Alemanha reviu por lei as regras da Riester: quem se mudar, na reforma, para um país da UE ou um Estado do EEE, não precisa de reembolsar o incentivo estatal. Isto aplica-se também a Maiorca e a toda a Espanha.
O que mudou concretamente
| Ponto | Regulamento antigo (antes do acórdão do TJUE) | Novo regulamento (após alteração legislativa) |
|---|---|---|
| Mudança para país da UE na reforma | Reembolso total do subsídio | Sem reembolso |
| Wohn-Riester para imóvel no exterior | Não é possível | Possível para imóveis na UE/EEE |
| Trabalhador transfronteiriço (residência no exterior, trabalho na Alemanha) | Sem direito ao subsídio | Direito ao subsídio, desde que segurado obrigatoriamente na Alemanha |
| Pagamentos no exterior | Sem prejuízo ao subsídio (novo) | Tributação total dos pagamentos no país de residência |
Atenção: A eliminação da obrigação de reembolso não significa que os pagamentos sejam isentos de impostos. Pelo contrário – os pagamentos da pensão Riester devem ser totalmente tributados em Espanha. Como aí és residente e sujeito a tributação sobre o teu rendimento mundial, esses pagamentos entram no cálculo do IRPF espanhol.
O DBA contém também uma regulamentação para produtos de previdência apoiados pelo Estado: A retenção na fonte de 5% ou 10% descrita acima aplica-se explicitamente também às pensões Riester e Rürup, desde que a sua constituição tenha sido apoiada pelo Estado alemão durante um período superior a doze anos.
Pensão Rürup (pensão básica) no estrangeiro: Sem risco de reembolso
A pensão Rürup – também chamada pensão básica – funciona de forma diferente da Riester: o Estado apoia aqui exclusivamente através de deduções fiscais, não através de subsídios diretos. Isto tem uma consequência importante para quem emigra: não existe qualquer subsídio estatal que possa ser reclamado de volta. A pensão Rürup é, portanto, em princípio, isenta de problemas quando te mudas para o estrangeiro.
Características principais da pensão Rürup no que respeita a Espanha
| Característica | Regulamentação |
|---|---|
| Apoio estatal | Apenas dedução fiscal, sem subsídios diretos |
| Risco de reembolso ao mudar para o estrangeiro | Nenhum |
| Pagamento de capital | Não possível – apenas como renda vitalícia |
| Hipoteca / Herança | Não possível |
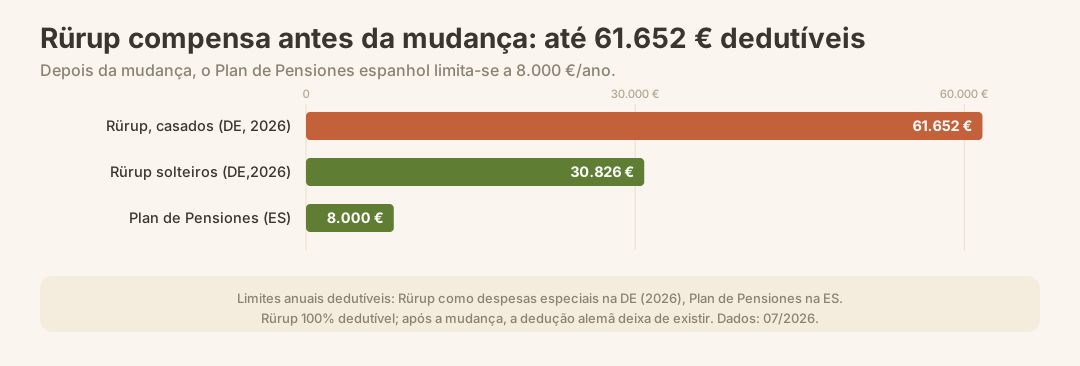
| Dedução de contribuições (2026, solteiros) | Até 30.826 € anuais como despesas especiais |
| Dedução de contribuições (2026, casados) | Até 61.652 € anuais como despesas especiais |
| Dedutibilidade desde 2023 | 100 % das contribuições dedutíveis |
| Tributação dos pagamentos | Diferida – integralmente no estado de residência |
Como os pagamentos da Rürup são tratados como pagamentos periódicos de renda vitalícia e o novo ADT se aplica a pensões com apoio estatal com mais de doze anos de período de acumulação, aqui também podem incidir as taxas alemãs de imposto na fonte de 5 % ou 10 % – dependendo do momento do primeiro recebimento. A Espanha tributa o restante no âmbito do IRPF.
Nota: Quem ainda estiver sujeito a tributação na Alemanha e planeja se aposentar na Espanha deve aproveitar ao máximo o incentivo da Rürup até a mudança – as contribuições são 100 % dedutíveis em 2026. Após a mudança, a vantagem fiscal alemã deixa de existir, pois não há mais sujeição fiscal ilimitada na Alemanha.
Previdência empresarial (bAV): o que vale na Espanha?
A previdência empresarial abrange seguros diretos, fundos de pensão, fundos de previdência, caixas de apoio e promessas diretas. O ADT é decisivo para o tratamento fiscal na Espanha.
De acordo com o novo ADT entre Alemanha e Espanha, para pensões empresariais vale, em princípio, o princípio do estado de residência: quem reside na Espanha tributa sua pensão empresarial lá – em regra, no âmbito da progressão normal do IRPF, ou seja, junto com todos os demais rendimentos. A Alemanha não tem, para a maioria das formas de pensão empresarial, direito de tributação na fonte, ou apenas um direito limitado, desde que a pensão não tenha sido apoiada pelo Estado por mais de doze anos e não se enquadre na regulamentação especial do ADT.
Atenção às pensões de funcionários públicos: Estas são tributadas segundo o princípio da caixa no estado da caixa – ou seja, na Alemanha – independentemente de onde o beneficiário reside. Trata-se de uma exceção ao princípio geral do estado de residência. Mais detalhes no guia sobre Pensão de funcionário público e Espanha.
IRPF espanhol: como os rendimentos de aposentadoria são tributados
Como residente na Espanha – ou seja, se passares aí mais de 183 dias por ano civil ou tiveres aí o centro da tua vida – ficas sujeito a tributação ilimitada sobre o teu rendimento mundial. Isto significa: Riester-Rente, Rürup-Rente, pensão profissional, pensão pública alemã – tudo entra na declaração espanhola de IRPF (Modelo 100).
A Espanha tem uma tabela de imposto sobre o rendimento progressiva. Para pensionistas não existem regimes especiais genericamente favoráveis como em alguns outros países da UE, mas o mínimo pessoal e as deduções relacionadas com a idade podem reduzir a carga efetiva. Encontras uma visão detalhada das possíveis deduções no guia sobre as deduções do IRPF nas Baleares.
Nota: As taxas concretas do IRPF variam de acordo com o ano fiscal, o nível de rendimento e o agravamento balear. Uma indicação vinculativa sobre a tua carga fiscal individual só pode ser dada por um consultor fiscal local com experiência em expatriados na Espanha.
Wohn-Riester e imóveis na Espanha
Um aspeto particularmente interessante para quem compra em Maiorca: desde a reforma legal após a decisão do TJUE, é em princípio possível utilizar o incentivo Riester também para a aquisição de um imóvel de uso próprio no estrangeiro dentro da UE – ou seja, também para uma finca ou apartamento em Maiorca.
No entanto, existe uma condição importante: o imóvel tem de ser a residência principal. Uma casa de férias pura ou um segundo imóvel não se qualificam. Além disso, aplicam-se as regras habituais do Wohn-Riester: o capital retirado da chamada Wohnförderkonto é tributado de forma diferida na idade da reforma – o chamado "plano de pensão habitacional". Também na Espanha se aplica: os montantes fictícios acumulados na Wohnförderkonto são tributados anualmente a partir da reforma, seja na Alemanha (imposto na fonte) ou na Espanha (IRPF), dependendo da atribuição pela CDT.
Atenção: o Wohn-Riester é complexo e as consequências fiscais em caso de venda do imóvel ou abandono da residência principal podem ser significativas. É altamente recomendável obter aconselhamento antes de assinar qualquer contrato.
Previdência espanhola como complemento: Plan de Pensiones
Quem trabalha na Espanha ou, como residente, obtém rendimentos, pode também contribuir para o equivalente espanhol à previdência privada: o Plan de Pensiones. As contribuições são fiscalmente dedutíveis na Espanha e reduzem o rendimento sujeito a IRPF. O montante máximo anual dedutível é, segundo as fontes disponíveis, de 8.000 euros. O capital investido pode – ao contrário do Rürup – ser aplicado em diferentes estratégias de investimento.
| Característica | Plan de Pensiones (Espanha) |
|---|---|
| Limite máximo de dedução anual | 8.000 € (segundo as fontes disponíveis) |
| Dedução do rendimento sujeito a IRPF | Sim, até ao limite máximo |
| Depósito único possível | Sim, como pagamento extraordinário para reduzir a carga fiscal |
| Pagamento | Na reforma, como renda ou capital |
| Transmissibilidade por herança | Sim (diferente do Rürup) |
O Plan de Pensiones é particularmente interessante para emigrantes que ainda trabalham em Espanha ou atuam como Autónomo e querem gerir ativamente a sua carga fiscal espanhola.
Modelo 720: obrigação de declaração de bens no estrangeiro
Quem for fiscalmente residente em Espanha e possuir bens patrimoniais na Alemanha – incluindo contas Riester ou Rürup com um valor total superior a 50.000 euros por categoria – deve, em princípio, declará-los no Modelo 720. Esta declaração de bens no estrangeiro é uma das obrigações mais importantes e frequentemente negligenciadas para os alemães em Espanha.
Os produtos de previdência para a reforma estão sujeitos à obrigação de declaração quando são classificados como contratos de seguro de vida ou depósitos bancários. A delimitação exata é complexa e depende da estrutura do produto. Mais informações no guia detalhado sobre a obrigação de declaração do Modelo 720.
Erros mais frequentes sobre a Riester Rente em Espanha
Esquecer ou requerer a Residencia demasiado tarde: Quem vive mais de 183 dias em Espanha, mas não requereu a Residencia, entra numa zona cinzenta legal – tanto a nível fiscal como no seguro de saúde. Mais informações: Como requerer a Residencia em Espanha.
Não verificar a dupla tributação a tempo: Muitos emigrantes pagam inicialmente impostos duas vezes – imposto retido na fonte na Alemanha e IRPF em Espanha – sem solicitar a dedução. Um certificado de residência fiscal (Certificado de Residencia Fiscal) emitido pela autoridade fiscal espanhola AEAT é a chave para solicitar uma isenção ou redução junto do fisco alemão.
Cancelar o contrato Riester em vez de o suspender: Cancelar o contrato Riester ao emigrar para outro país da UE é considerado um uso indevido e resulta na devolução do subsídio. Suspender ou manter o contrato sem novos depósitos costuma ser a opção mais sensata.
Não entregar o Modelo 720: A não declaração de bens no estrangeiro pode resultar em penalizações severas em Espanha, mesmo que o património em si seja totalmente legal.
Tratar a pensão de funcionário público como uma pensão normal: As pensões de funcionário público são tributadas na Alemanha, não em Espanha – apesar da Residencia. Quem não sabe disso apresenta declarações fiscais incorretas.
Ignorar a atribuição da retenção na fonte conforme o início da pensão: A regra dos 5 %/10 % depende do ano do primeiro recebimento da pensão, não da data da mudança. Quem se muda para Espanha em 2028, mas já recebe pensão desde 2018, cai na categoria dos 5 %.
O que vem a seguir? Registo, número fiscal, seguro de saúde
Antes de os teus pagamentos de pensão alemães poderem fluir corretamente para Espanha do ponto de vista fiscal, tens de tratar de uma série de passos:
- Obter o número NIE – sem número fiscal nada funciona em Espanha.
- Empadronamiento – registo na junta de freguesia do teu município: Empadronamiento em Maiorca.
- Requerer a Residencia – os cidadãos da UE requerem a Residencia (CUE) como comprovativo da sua residência: Residencia em Espanha.
- Certificado de Residencia Fiscal a requerer na AEAT – este comprovativo de residência fiscal é a base para os pedidos de isenção ao abrigo da CDT junto do Finanzamt alemão.
- Esclarecer o seguro de saúde – como pensionista vindo da Alemanha, dependendo da situação, o formulário S1 ou um seguro de saúde privado podem ser opções: Formulário S1 Espanha.
- Abrir uma conta bancária em Espanha – para receber os pagamentos da pensão e pagar os impostos espanhóis: Abrir conta bancária em Espanha.
- Primeira declaração de IRPF – o mais tardar no ano seguinte à mudança, tens de apresentar uma declaração fiscal em Espanha, caso o teu rendimento total ultrapasse o limite de obrigatoriedade de declaração.
Checklist: Riester, Rürup & pensão empresarial na mudança para Espanha
- Não cancelar o contrato Riester – suspendê-lo ou mantê-lo isento de contribuições
- Verificar se o Wohn-Riester foi utilizado e quais as consequências da venda/abandono de residência
- Documentar o ano do primeiro recebimento da pensão (decisivo para a retenção na fonte de 5 %/10 %)
- Aproveitar ao máximo as contribuições Rürup até à mudança (100 % dedutíveis na Alemanha)
- Obter os documentos da pensão empresarial e mandar verificar a atribuição segundo a CDT
- Solicitar o Certificado de Residencia Fiscal junto da AEAT
- Apresentar o pedido de isenção junto do Finanzamt alemão (se houver direito ao abrigo da CDT)
- Verificar a obrigação de declaração no Modelo 720 (contas de previdência para a reforma > 50.000 €)
- Avaliar o Plan de Pensiones em Espanha como opção fiscal complementar
- Contratar um consultor fiscal com experiência em dupla tributação: Consultor fiscal Espanha para expatriados
Conclusão
A boa notícia: a tua Riester-Rente não está perdida em Espanha. Graças ao acórdão do TJUE e à subsequente alteração da lei alemã, não és obrigado a devolver o apoio estatal ao mudares-te para outro país da UE. A Rürup-Rente, de qualquer forma, não representa problema, já que não conhece subsídios diretos. O decisivo, porém, é o que vem depois: todos os pagamentos — Riester, Rürup, pensão empresarial — são tributados em Espanha como rendimento mundial no âmbito do IRPF. A isto acrescem, consoante o início da reforma, direitos de retenção na fonte alemães de 5 % ou 10 %. Quem conhece ambos os aspetos, planeia com antecedência e obtém os certificados corretos, pode evitar de forma fiável uma verdadeira dupla tributação. A chave é um aconselhamento individual antes da mudança — não depois.
Fontes oficiais
- Acórdão do TJUE C-269/07 (Riester-Rente e direito da UE): curia.europa.eu
- CDT Alemanha–Espanha (em vigor desde 18.10.2012, aplicada a partir de 01.01.2013): Ministério Federal das Finanças – Base de dados de acordos
- Deutsche Rentenversicherung – Reforma no estrangeiro: www.deutsche-rentenversicherung.de
- Agencia Tributaria (AEAT) – IRPF e residência fiscal: www.agenciatributaria.es
- Modelo 720 – Obrigação de declaração de bens no estrangeiro: www.agenciatributaria.es/modelo720
- Governo Federal alemão – Terceiro Pacote de Alívio (Rürup 100 % dedutível a partir de 2023): www.bundesregierung.de
Este guia apresenta o enquadramento jurídico geral e não substitui o aconselhamento jurídico ou fiscal para cada caso concreto. As leis e os prazos podem mudar; prevalecem as fontes oficiais indicadas nas ligações.