
Salário mínimo em Espanha (SMI) 2026: valor e retroativos
O salário mínimo em Espanha — em espanhol Salario Mínimo Interprofesional, abreviado SMI — subiu, desde 1 de janeiro de 2026, para 1.221 euros brutos por mês, repartidos por catorze pagamentos por ano. O aumento de 3,1 por cento em relação a 2025 parece modesto, mas tem consequências concretas para todos os contratos de trabalho abaixo deste limite: a entidade empregadora tem de ajustar, e de forma retroativa. Neste guia ficas a saber como se compõe o SMI, quanto sobra em líquido, quais as particularidades para trabalho a tempo parcial, pessoal doméstico e trabalhadores sazonais, o que as convenções coletivas têm a ver com isto — e que erros os recém-chegados ao mercado de trabalho espanhol cometem repetidamente.

O mais importante sobre o SMI 2026 num relance
Em 17 de fevereiro de 2026, o Conselho de Ministros espanhol aprovou o Real Decreto 126/2026. O decreto-lei foi publicado a 18/19 de fevereiro de 2026 no Boletín Oficial del Estado (BOE) e aplica-se retroativamente a partir de 1 de janeiro de 2026. Quem já estava empregado desde o início do ano com um salário abaixo do novo limite tem, por isso, direito ao pagamento retroativo da diferença referente aos meses passados.
| Indicador | Montante (bruto) |
|---|---|
| SMI mensal (14 salários) | 1.221,00 € |
| SMI anual (soma total) | 17.094,00 € |
| SMI diário | 40,70 € |
| Taxa diária para trabalhadores sazonais e temporários | 57,82 € |
| Nível do ano anterior 2025 (mensal) | 1.184,00 € |
| Aumento em relação a 2025 | +3,1 % |
| Aumento em relação a 2018 | +66 % |
O resultado é fruto de um acordo entre o Ministerio de Trabajo e os sindicatos majoritários CCOO e UGT na Mesa do Diálogo Social. De acordo com dados do governo, o aumento beneficia cerca de 2,5 milhões de trabalhadores em Espanha.
Nota: O valor de 17.094 € anuais resulta de 14 × 1.221 €. Alguns contratos pagam o salário anual em doze parcelas mensais — nesse caso, as gratificações de Natal e verão devem já estar incluídas proporcionalmente no valor mensal, de modo que o valor anual total continue a atingir, no mínimo, 17.094 €.
Catorze salários: o que está por trás?
Quem vem da Alemanha está habituado a doze salários mensais. Em Espanha, funciona de forma diferente. A lei prevê dois pagamentos extraordinários obrigatórios (gratificaciones extraordinarias): um no Natal e um segundo, cuja data é regulada por convenção coletiva ou acordo de empresa — normalmente no verão.
Estes salários extra correspondem normalmente a um salário mensal, mas podem variar conforme a convenção coletiva. Também é possível distribuí-los ao longo de doze meses (prorratear), desde que a convenção coletiva o permita e tu concordes. Nesse caso, recebes cerca de 1.424 € brutos mensais em vez de 1.221 €, mas não recebes pagamentos separados em julho e dezembro.
| Modelo de pagamento | Valor bruto mensal | Observação |
|---|---|---|
| 14 salários (padrão) | 1.221,00 € | + Pagamento extra em julho & dezembro |
| 12 salários (prorrateados) | cerca de 1.424,50 € | incluindo pagamentos extra |
| Valor anual total (sempre) | 17.094,00 € | mínimo legal |
O que resta líquido? Segurança Social e impostos
Bruto não é líquido — também em Espanha. Do teu salário bruto ao nível do SMI são deduzidos diretamente dois valores:
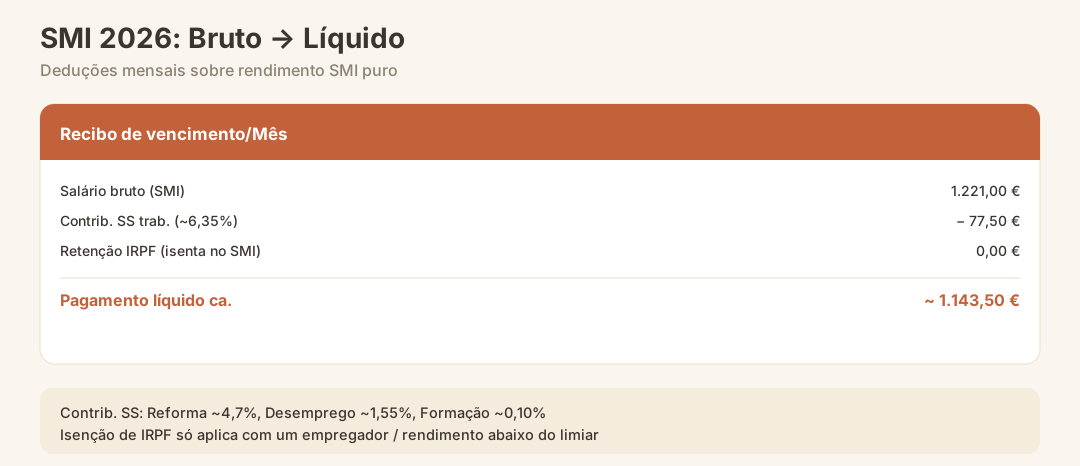
1. Contribuição do trabalhador para a Segurança Social (cuota obrera) Estas contribuições abrangem os seguros de reforma, desemprego, acidentes de trabalho e formação profissional. Para os trabalhadores, a taxa de contribuição total é geralmente de cerca de 6,35 % do salário bruto (reforma ~4,7 %, desemprego ~1,55 %, formação ~0,10 %). Com um SMI de 1.221 € brutos, isso corresponde a cerca de 77–78 € por mês.
2. Imposto sobre o Rendimento (IRPF)
Aqui aplica-se uma regra especial importante: o rendimento anual ao nível do SMI — 17.094 € — está isento do Imposto sobre o Rendimento (IRPF) desde o acordo de 2026. Isto significa que quem ganha exclusivamente o salário mínimo não paga imposto sobre o rendimento. O empregador, ao processar o salário, não efetua qualquer retenção de IRPF.
Atenção: Esta isenção fiscal só se aplica se tiveres exclusivamente este empregador e o teu rendimento anual não ultrapassar o limiar de isenção. Com vários empregadores ou rendimentos adicionais, pode haver lugar a IRPF. Manda verificar isso por uma Gestoría.
Cálculo aproximado do líquido para rendimento exclusivamente ao nível do SMI:
| Rubrica | Valor/Mês |
|---|---|
| Salário bruto (SMI) | 1.221,00 € |
| Contribuição do trabalhador para a Segurança Social (cerca de 6,35 %) | − 77,50 € |
| Retenção de IRPF (isenta no caso do SMI) | 0,00 € |
| Pagamento líquido aproximado | ~1.143,50 € |
Este valor é uma referência. O teu líquido real depende da tua situação pessoal (estado civil, filhos, local de residência). Para um cálculo fiscal preciso, recomenda-se consultar Impostos como residente (IRPF).
Quem é abrangido? Âmbito de aplicação sem exceção
O Real Decreto 126/2026 aplica-se de forma geral e sem escalões etários. Em Espanha — ao contrário do que acontece noutros países da UE — não existe um salário mínimo jovem reduzido. Concretamente, o SMI aplica-se a:
- Trabalhadores efetivos (trabajadores fijos)
- Trabalhadores temporários (trabajadores temporales) com até 120 dias de serviço junto do mesmo empregador
- Trabalhadores temporários de empresas de trabalho temporário (trabajadores de ETT)
- Trabalhadores sazonais (temporeros): aqui aplica-se a taxa diária majorada de 57,82 €
- Empregados domésticos (empleados de hogar): também protegidos pelo SMI, com uma taxa horária própria
Nota: Quem emprega uma ajudante doméstica deve pagar corretamente as contribuições para a Segurança Social. Mais informações no guia Registar uma ajudante doméstica em Espanha.
Convenções coletivas (Convenios Colectivos): Frequentemente mais do que o SMI
O SMI é o limite mínimo legal — mas em muitos setores vigora, de facto, um mínimo mais elevado. Espanha tem uma rede densa de convenções coletivas a nível setorial, regional e empresarial. Estas Convenios Colectivos podem e devem fixar salários mais altos, mas nunca mais baixos.
Exemplos práticos do contexto balear:
| Setor / Área | Salários mínimos previstos em convenção coletiva | Particularidade |
|---|---|---|
| Gastronomia e Hotelaria (Baleares) | Normalmente acima do SMI | Convenio próprio das Baleares |
| Construção civil | Regulamentado especificamente por setor | Adicionais por periculosidade |
| Empregados domésticos | Valor por hora do SMI como base | Direito a inscrição na Segurança Social |
| Agricultura / Trabalho sazonal | Diária de 57,82 € ou mais | Convenio del Campo |
Ao assinares um contrato de trabalho em Maiorca, verifica sempre primeiro qual o Convenio aplicável ao teu setor. O convénio coletivo aplicável tem de ser mencionado no contrato de trabalho. Para a pesquisa, ajuda a base de dados do Ministerio de Trabajo espanhol, bem como o BOIB para acordos das Baleares.
O que o SMI significa concretamente para o teu contrato de trabalho
Ao assinar um contrato de trabalho em Espanha, aplica-se o seguinte: qualquer acordo que fique abaixo do SMI é nulo — independentemente de ambas as partes terem concordado. O trabalhador mantém, ainda assim, o direito ao salário mínimo.
Obrigações contratuais concretas:
- Verificar a cláusula do salário mínimo: o salário bruto acordado tem de perfazer, numa base anual, pelo menos 17.094 € em regime de tempo integral.
- Contratos a tempo parcial: o SMI aplica-se proporcionalmente. Para 20 horas/semana (meio período), o mínimo legal corresponde a metade — ou seja, cerca de 610,50 € brutos/mês.
- Pagamento retroativo em 2026: quem esteve empregado desde janeiro de 2026 tem direito ao pagamento retroativo da diferença relativa aos meses anteriores à publicação do decreto.
- Absorção: quem já auferia acima do antigo SMI não tem, em princípio, direito a um ajuste automático — a menos que o convénio coletivo ou o contrato individual o prevejam.
- Complementos salariais (complementos): o governo está a trabalhar em medidas destinadas a evitar que os empregadores neutralizem o aumento do SMI através da redução de complementos salariais já existentes.
Atenção: a remuneração em espécie (salario en especie) não pode fazer com que o valor em dinheiro fique abaixo do exigido pelo SMI. Alojamento ou refeições não podem ser contabilizados para o SMI se, com isso, o pagamento em dinheiro descer abaixo do limite mínimo.
Evolução histórica: de lanterna vermelha a referência na UE
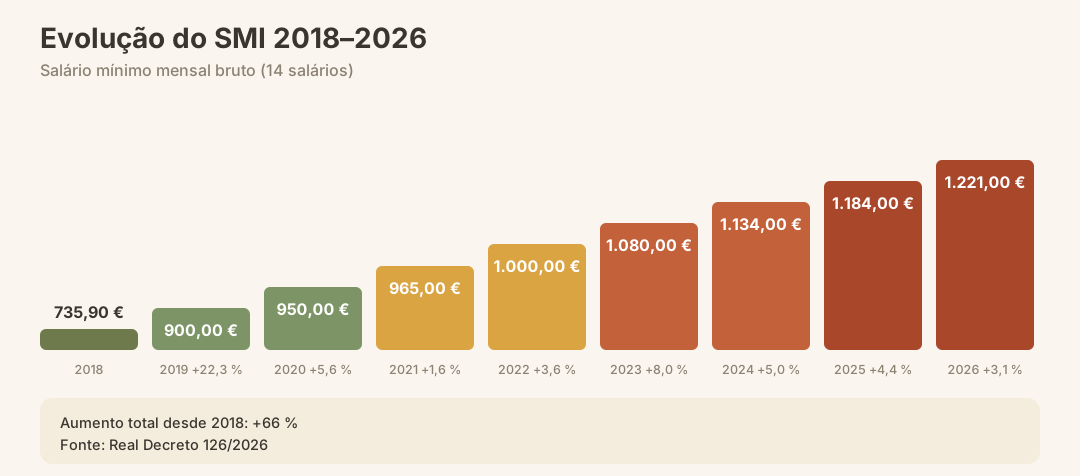
O salário mínimo espanhol teve, desde 2018, uma evolução notável. O governo realizou, desde esse ano, oito aumentos — uma constante política que reúne consenso entre partidos e pressão sindical.
| Ano | SMI mensal (bruto, 14 pagamentos) | Variação |
|---|---|---|
| 2018 | 735,90 € | Ponto de partida |
| 2019 | 900,00 € | +22,3 % |
| 2020 | 950,00 € | +5,6 % |
| 2021 | 965,00 € | +1,6 % |
| 2022 | 1.000,00 € | +3,6 % |
| 2023 | 1.080,00 € | +8,0 % |
| 2024 | 1.134,00 € | +5,0 % |
| 2025 | 1.184,00 € | +4,4 % |
| 2026 | 1.221,00 € | +3,1 % |
Em comparação com 2018, o SMI subiu, portanto, 66 por cento. O objetivo declarado do governo é manter o SMI em cerca de 60 por cento do salário mediano em Espanha — um critério que se baseia na diretiva europeia sobre salário mínimo.
O SMI numa comparação europeia
O salário mínimo espanhol situa-se no meio da tabela europeia — claramente acima dos países da Europa de Leste, mas ainda abaixo dos líderes da Europa Ocidental.
| País | Salário mínimo mensal (aprox., 2025/2026) |
|---|---|
| Luxemburgo | ~2.570 € |
| Alemanha | ~2.408 € (13,90 €/h × ~173 h) |
| França | ~1.800 € |
| Espanha | 1.221 € |
| Portugal | ~1.020 € |
| Polónia | ~900 € |
Nota: O salário mínimo alemão é, desde janeiro de 2026, de 13,90 euros por hora, enquanto o SMI espanhol é um valor mensal — uma comparação horária direta depende da carga horária semanal acordada. Com a norma espanhola padrão de 40 horas/semana, resulta um valor horário calculado de cerca de 7,05 € — o que coloca Espanha atrás da Alemanha na comparação horária.
Particularidades para autónomos e trabalhadores por conta própria
O SMI não se aplica expressamente a trabalhadores independentes (autónomos). Se te registas em Espanha como autónomo, não existe um limite legal mínimo para o teu rendimento — tu assumes o risco empresarial. No entanto, o SMI é indiretamente relevante: serve como base de cálculo para diversas prestações estatais e limiares de rendimento.
Importante: o valor do SMI também influencia os limites de cotização da Segurança Social. Quem, como autónomo, quiser entender a estrutura de cotizações, encontra mais informações no guia Cuota Autónomo Espanha.
Erros mais comuns sobre o salário mínimo em Espanha
Estes equívocos surgem com frequência — tanto entre trabalhadores como entre pequenos empregadores:
«1.221 € mensais, doze vezes» — errado. São catorze pagamentos, o total anual é de 17.094 €. Quem recebe apenas doze pagamentos de 1.221 € (= 14.652 € anuais) fica abaixo do SMI.
Pagar menos aos jovens — não é permitido. O SMI aplica-se sem escalonamento por idade.
Contabilizar prestações em espécie no SMI — só é permitido dentro de limites muito estritos; a parte em dinheiro não pode ser inferior ao mínimo exigido.
Ignorar o convénio coletivo aplicável — um Convenio pode estabelecer salários mínimos mais elevados. O SMI é apenas o limite absoluto mais baixo, não a norma do setor.
Subestimar a retroatividade — o decreto entra em vigor a 1 de janeiro de 2026, mas só foi publicado em fevereiro. Os empregadores devem a diferença de janeiro e fevereiro de 2026 como pagamento retroativo.
Calcular mal a proporção de tempo parcial — o SMI aplica-se proporcionalmente ao número de horas acordado, não de forma fixa.
Considerar a isenção fiscal como garantida — a isenção de IRPF só se aplica em determinadas condições; com várias fontes de rendimento, pode haver lugar a pagamento de IRPF.
Custo de vida em Maiorca: o que o SMI realmente vale
Cerca de 1.143 € líquidos por mês parece um ponto de partida sólido. Em Maiorca — onde as rendas subiram consideravelmente nos últimos anos — isso raramente chega para uma vida independente. Um apartamento de um quarto em Palma custa, segundo o nosso guia sobre o Custo de Vida em Maiorca, normalmente bem mais de 700 € mensais.
Orçamentos mensais realistas para Maiorca (valor de referência aproximado):
| Item de despesa | Valor/mês (aprox.) |
|---|---|
| Aluguer (1 quarto, Palma) | 750–950 € |
| Alimentação e casa | 250–350 € |
| Transporte (autocarro/carro) | 80–150 € |
| Comunicação e internet | 40–60 € |
| Total | 1.120–1.510 € |
Quem trabalha ao nível do SMI muitas vezes precisa de recorrer a colegas de casa (compañeros de piso) ou a alojamento fornecido pelo empregador (comum na hotelaria e restauração) para conseguir sobreviver financeiramente.
O que vem a seguir? Próximos passos
Se já assinaste o teu contrato de trabalho ou estás prestes a assiná-lo, estes são os teus próximos passos concretos:
- Pedir o número NIE — sem ele não é possível estabelecer uma relação laboral legal. → Número NIE em Maiorca
- Empadronamiento — o registo na morada de residência é pré-requisito para muitos trâmites administrativos. → Empadronamiento em Maiorca
- Pedir a residencia — obrigatório para cidadãos da UE em caso de permanência superior a três meses. → Residencia em Espanha
- Esclarecer o seguro de saúde — como trabalhador, estás segurado obrigatoriamente pela Segurança Social; verifica se precisas de uma cobertura privada adicional. → Seguro de saúde em Espanha
- Verificar o número de contribuinte e a obrigação fiscal — a partir de 183 dias no ano, estás sujeito ao IRS em Espanha. → Impostos como residente (IRPF)
- Abrir conta bancária — quase sempre necessária para o pagamento do salário. → Abrir conta bancária em Espanha
Checklist: Contrato de trabalho conforme o SMI nas Baleares
- Salário bruto anual mínimo de 17.094 € indicado (ou proporcional correspondente a tempo parcial)
- Catorze pagamentos ou valor mensal corretamente proporcionalizado acordado
- Convenção coletiva aplicável (Convenio Colectivo) mencionada no contrato
- Pagamentos extraordinários (Natal + Verão) regulados explicitamente
- Carga horária (tempo integral 40 h ou horas concretas de tempo parcial) indicada
- Inscrição na Segurança Social (alta en la Seguridad Social) confirmada antes do início do trabalho
- Sem contabilização de benefícios em espécie que reduza o pagamento em dinheiro abaixo do SMI
- Pagamento retroativo desde 01.01.2026 verificado (caso o contrato existisse antes da publicação do decreto)
- Retenção de IRPF no recibo de vencimento verificada ou isenção fiscal confirmada
Conclusão
O salário mínimo em Espanha em 2026 está em 1.221 euros brutos mensais com catorze pagamentos, num máximo histórico — 66 por cento mais elevado do que em 2018. A isenção do SMI do imposto sobre o rendimento torna o rendimento líquido mais atrativo do que parece à primeira vista. Ao mesmo tempo, é claro: em Maiorca, um rendimento puro de SMI dificilmente é suficiente para sustentar um lar de forma independente. Quem trabalha aqui deve conhecer a convenção coletiva aplicável, verificar o contrato quanto ao valor total anual e tratar atempadamente do NIE, da Residencia e da inscrição na Segurança Social. Uma Gestoría experiente em Maiorca ajuda-te a não cometer erros.
Fontes oficiais
- Real Decreto 126/2026, de 18 de febrero — Fixação do salário mínimo para 2026: https://www.boe.es/eli/es/rd/2026/02/18/126/con
- La Moncloa — Comunicado do governo espanhol sobre o aumento do SMI em 2026: https://www.lamoncloa.gob.es/lang/en/gobierno/news/paginas/2024/minimum-wage-spain-smi.aspx
- BOE (Boletín Oficial del Estado) — jornal oficial de leis de Espanha: https://www.boe.es
- Ministerio de Trabajo y Economía Social — informações sobre convenções coletivas e direito do trabalho: https://www.mites.gob.es
- Agencia Tributaria (AEAT) — IRPF e isenções fiscais: https://www.agenciatributaria.es
- Seguridad Social — contribuições para a segurança social e empregados domésticos: https://www.seg-social.es
- GTAI — comunicado jurídico sobre o ajuste do SMI em 2026: https://www.gtai.de/de/trade/spanien/recht/anpassung-des-spanischen-mindestlohnes-1081852