
Hipoteca Joven en Mallorca: aval del IBAVI y financiación al 100 %
Si eres joven, vives en Mallorca y por fin quieres comprar tu propia vivienda, te enfrentas a un problema que parece no tener solución: los precios de la vivienda en la isla están entre los más altos de España y las hipotecas bancarias convencionales financian como máximo el 80 % del precio de compra. Para muchos, reunir con sus ahorros el 20 % restante más los gastos de la compra es sencillamente imposible. Aquí es donde entra en juego la Hipoteca Joven Mallorca: el IBAVI (Institut Balear de l'Habitatge) avala hasta el 20 % del precio de compra, de modo que el banco puede financiar hasta el 100 % sin que tengas que aportar ahorros para la entrada. A escala nacional existe, además, el Aval ICO para quienes compran su primera vivienda. Esta guía te explica cómo funcionan ambos programas, qué requisitos debes cumplir, de qué ventajas fiscales puedes beneficiarte y cómo abordar el proceso paso a paso, con todas las cifras concretas respaldadas por las fuentes consultadas.

Calcular hipoteca
Explicación
El importe del préstamo es el capital concedido originalmente. La cifra precargada coincide aritméticamente con el porcentaje de financiación elegido sobre el precio de ejemplo.
Explicación
Son las tres vías de modelización del cálculo, no una clasificación legal de productos: tipo fijo, índice más diferencial o fase fija seguida de una variable.
Explicación
El TIN (tipo de interés nominal) es el interés anual sin gastos; la TAE (tasa anual equivalente) incorpora gastos y periodicidad y no debe introducirse aquí. La cifra precargada es un ejemplo redondo, no un tipo de mercado.
Explicación
El plazo total determina el número de pagos mensuales. La cifra precargada es un ejemplo.
- Cuota mensual (cuota)
- 1280,37 €
¿Por qué esta cifra?
La cuota es el pago mensual periódico de intereses y amortización en el sistema francés.
Cálculo modelo: doce meses iguales, primer pago un mes después del desembolso, sin período irregular y con redondeo propio a céntimos. El cuadro del banco puede variar por el cómputo de días, el período inicial y el redondeo. Mandan la FEIN (Ficha Europea de Información Normalizada con las condiciones vinculantes) y la escritura (documento notarial del préstamo).
Normativa vigente a 1 de enero de 2023
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
¿Qué es la Nova Hipoteca Jove del IBAVI?
La Nova Hipoteca Jove no es un préstamo público directo: el IBAVI no te entrega dinero. En su lugar, el programa ofrece un aval (garantía) ante el banco que concede la financiación. Este aval cubre la parte del precio de compra que un banco normalmente no financiaría: hasta el 20 % para compradores menores de 40 años, familias numerosas, familias monoparentales y personas con discapacidad. Para el resto de personas que cumplen los requisitos, la garantía alcanza hasta el 15 %.
Con este respaldo, el banco puede conceder una hipoteca de hasta el 100 % del precio de compra, siempre que sus propios criterios de concesión de crédito lo permitan. En la práctica, entidades como CaixaBank, Colonya Caixa d'Estalvis de Pollença y Cajamar Caja Rural ya formalizan hipotecas acogidas a este programa.
Importante: el aval del IBAVI no garantiza que te concedan la hipoteca: el banco seguirá evaluando tu solvencia, tus ingresos y tu capacidad para afrontar las cuotas. Sin una decisión favorable del banco, no se concede el aval.
| Característica | Detalle |
|---|---|
| Nombre del programa | Nova Hipoteca Jove |
| Entidad responsable | IBAVI (Institut Balear de l'Habitatge) |
| Tipo de programa | Aval público ante el banco |
| Precio máximo de compra (incluidos plaza de aparcamiento, trastero, etc.) | 382.744,84 € |
| Aval para compradores menores de 40 años / colectivos especiales | hasta el 20 % del precio de compra |
| Aval para el resto de personas que cumplen los requisitos | hasta el 15 % |
| Hipoteca mín./máx. | del 80 % al 100 % del precio de compra |
| Duración del aval | hasta la devolución del importe avalado |
| Comisión de tramitación | 0,50 % del importe avalado (pago único) |
| Entidades financieras colaboradoras (marzo de 2025) | CaixaBank, Colonya Caixa Pollença, Cajamar |
¿Quién puede acogerse al programa? Requisitos del IBAVI en detalle
Requisitos personales
Para que el IBAVI apruebe tu aval, debes cumplir todos los requisitos siguientes:
- Nacionalidad / residencia: Nacionalidad española o de la UE, o residencia legal en España.
- Residencia en Baleares: Al menos 5 años de residencia continuada o acumulada en las islas.
- No tener otra vivienda en propiedad en España — salvo algunas excepciones (participación en una vivienda heredada, pérdida de la propiedad por divorcio, catástrofe, violencia doméstica, atentados terroristas o discapacidad cuando la vivienda actual carezca de accesibilidad).
- Límites de ingresos (ingresos brutos anuales):
| Tamaño de la unidad familiar | Ingresos anuales máximos |
|---|---|
| 1 persona | 60.666,65 € |
| 2 o más personas | 68.250,00 € |
- Límite de edad para el aval del 20 %: menores de 40 años. Quienes superen esa edad podrán obtener un máximo del 15 % si cumplen los demás requisitos.
Requisitos de la vivienda
- Está situada en Baleares (Mallorca, Menorca, Ibiza, Formentera)
- Se destina a residencia habitual y permanente (primera residencia habitual y permanente)
- Precio de compra, incluidos los anexos (garaje, sótano) máximo de 382.744,84 € — sin incluir gastos ni impuestos
Atención: El límite de precio anterior era de 270.000 €. El aumento a 382.744,84 € se anunció en marzo de 2025 y permite que muchos más compradores en Mallorca accedan al programa.
El Aval ICO: el complemento nacional al programa IBAVI
Además del programa autonómico IBAVI, existe el programa estatal Aval ICO (Instituto de Crédito Oficial), que también avala hasta el 20 % del precio de compra y, en el caso de inmuebles con calificación energética de A a D, hasta el 25 %.
Según la información consultada, este aval estaba vigente hasta el 31 de diciembre de 2025. Al cierre de este artículo aún no se había confirmado definitivamente si continuaría en 2026 ni en qué condiciones. Consulta directamente al ICO o a tu banco para conocer la situación actual.
| Característica | Aval ICO |
|---|---|
| Porcentaje avalado estándar | hasta el 20 % |
| Porcentaje avalado con calificación energética A–D | hasta el 25 % |
| Duración del aval | hasta 10 años |
| Límite de edad | hasta 35 años (sin límite si hay menores en el hogar) |
| Ingresos brutos anuales máximos | 37.800 € |
| Residencia en España | al menos 2 años de residencia legal |
| Finalidad | Primera vivienda habitual |
Nota: El aval IBAVI y el Aval ICO son programas alternativos, no acumulables y, por lo general, solo puedes utilizar uno de ellos para la misma operación. Como el aval IBAVI tiene límites de ingresos bastante más altos y está adaptado al mercado balear, resulta la opción más atractiva para muchos compradores en Mallorca. Pide a tu banco y a un asesor financiero que calculen ambas opciones.
Exención del ITP y ventajas fiscales: cuánto puedes ahorrar realmente
ITP Baleares
Explicación
La base imponible es el valor utilizado para calcular el impuesto: el precio escriturado o el valor de referencia catastral, si es superior. Introduce el mayor de ambos.
Explicación
La vivienda habitual es aquella en la que resides de forma habitual conforme a la normativa del impuesto sobre la renta de las personas físicas. Elige un perfil solo si cumples todos sus requisitos; el cálculo comprueba el límite de valor y la fecha.
Se aplica la tarifa general sin beneficios fiscales personales, por ejemplo al adquirir una segunda residencia.
- Impuesto sobre transmisiones patrimoniales (ITP) a pagar
- 25.600,00 €
Normativa vigente a 14 de junio de 2026
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
Además del aval hipotecario, en Balearen existe un sistema de tipos escalonados para el Impuesto sobre Transmisiones Patrimoniales (ITP), el impuesto que grava la compra de inmuebles de segunda mano. Con un precio de compra de varios cientos de miles de euros, suele ser la mayor partida individual de los gastos asociados a la compra.
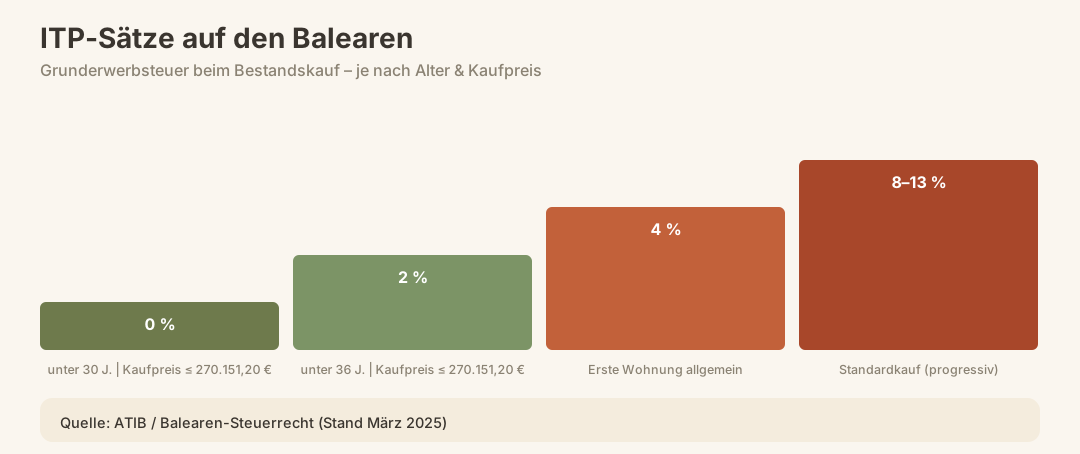
| Grupo de compradores | Tipo del ITP | Condiciones |
|---|---|---|
| Menores de 30 años | 0 % (exención total) | Precio de compra ≤ 331.859,70 €; bonificación sobre los primeros 270.151,20 €; adquisición de al menos el 50 % del pleno dominio de esta primera vivienda y no tener otra vivienda en propiedad en un porcentaje igual o superior al 50 %; ingresos anuales ≤ 52.800 € (individuales) o 84.480 € (conjuntos); hipoteca ≥ 60 % del valor de tasación; residencia en Baleares desde hace al menos 3 años |
| Menores de 36 años | 2 % (tipo reducido) | Precio de compra ≤ 331.859,70 €; tipo reducido sobre los primeros 270.151,20 €; adquisición de al menos el 50 % del pleno dominio; no tener otra vivienda en propiedad |
| Familias numerosas y monoparentales | 2 % (tipo reducido) | La vivienda pasa a ser la residencia habitual del progenitor o los progenitores que conviven con sus hijos; adquisición de al menos el 50 % del pleno dominio y no tener otra vivienda en propiedad en un porcentaje igual o superior al 50 %. Límite de valor desde el 14 de junio de 2026: el importe aplicable a la isla, incrementado en un 15 % (Mallorca y Menorca: 331.859,70 € más un 15 %). El tipo del 2 % se aplica a los primeros 270.151,20 €; el exceso tributa al 8 %. Para las familias monoparentales de categoría general, el límite sigue siendo de 270.151,20 € |
| Primera vivienda: régimen general | 4 % (tipo reducido) | Adquisición de al menos el 50 % del pleno dominio como primera vivienda habitual; no se cumplen las condiciones anteriores |
| Compra ordinaria (sin bonificación) | 8–13 % progresivo | Tabla general de Baleares |
Nota: El umbral de acceso a los tipos especiales del ITP es, desde el 14 de junio de 2026, de 331.859,70 € (Mallorca y Menorca). Sin embargo, la ventaja fiscal solo se aplica a los primeros 270.151,20 €; el exceso tributa al tipo general. Ninguno de estos importes coincide con el límite del precio de compra del IBAVI, de 382.744,84 €. Si el precio de compra se sitúa entre esos valores, puedes beneficiarte del aval del IBAVI, pero ya no de la exención total del ITP ni del tipo del 2 %.
Encontrarás un desglose completo de todos los gastos asociados a la compra en nuestra guía sobre los gastos de compraventa en Mallorca.
Ayuda directa: 10.000 € por vivienda
Además de las ventajas fiscales y los avales hipotecarios, el Gobierno de Baleares concede una ayuda directa de 10.000 € por vivienda. Pueden solicitarla las personas de hasta 40 años inclusive que hayan residido ininterrumpidamente en Baleares durante los cinco años inmediatamente anteriores a la solicitud y que compren una vivienda en las islas a partir del 1 de enero de 2026, ya sea terminada o en construcción. La vivienda debe ser tu residencia habitual durante al menos cinco años. Si compran dos personas, la ayuda se reparte según su porcentaje de propiedad. El plazo de solicitud está abierto desde el 17 de julio de 2026 hasta el 31 de diciembre de 2027, o hasta que se agote el presupuesto, por orden de presentación.
Atención: Esta ayuda directa está sujeta a límites específicos de ingresos y de precio de compra, y se solicita por separado. Puede combinarse con el aval del IBAVI, pero no necesariamente con todas las demás ayudas a la vez. Antes de comprar, consulta con una entidad de asesoramiento autorizada o con un gestor qué ayudas pueden combinarse actualmente.
Productos bancarios: qué ofrecen realmente las entidades colaboradoras
El programa del IBAVI solo funciona a través de entidades de crédito colaboradoras acreditadas. A marzo de 2025, son CaixaBank, Colonya Caixa d'Estalvis de Pollença y Cajamar Caja Rural. Otros bancos ofrecen sus propias hipotecas para jóvenes compradores con porcentajes de financiación más altos, pero sin el aval del IBAVI suelen quedarse en el 90–95 %.
Por ejemplo, la entidad financiera Imagin (filial de CaixaBank) ofrece, en el marco del programa de Baleares, financiación de hasta el 90 % del menor valor entre el precio de compra y el valor de tasación, con un tipo de interés fijo bonificado del 2,85 % NIR (3,574 % efectivo) si se domicilia la nómina y se contratan seguros de hogar y de vida; sin bonificaciones, el tipo es del 3,60 % NIR (4,084 % efectivo). Estas condiciones pueden cambiar: tómalas como referencia, no como ofertas vinculantes.
| Banco | Financiación máxima (programa) | Particularidad |
|---|---|---|
| Colonya Caixa Pollença | hasta el 95 % con carácter general; 100 % para menores de 40 años / familias numerosas / personas con discapacidad | Se requiere el aval del IBAVI |
| CaixaBank / Imagin | hasta el 90 % (producto de Imagin con IBAVI) | Tipo de interés fijo bonificado |
| Cajamar Caja Rural | dentro del programa | Condiciones a consultar |
| BBVA (no colabora con el IBAVI) | hasta el 95 % (Hipoteca Joven propia) | Sin aval del IBAVI |
Paso a paso: cómo solicitar el aval del IBAVI y la hipoteca
Comprueba los requisitos personales: edad, justificantes de ingresos (IRPF de los últimos años), empadronamiento durante al menos 5 años en Baleares y no tener derechos de propiedad sobre otros inmuebles en España.
Elige el inmueble: precio de compra ≤ 382.744,84 € (incluidos garaje y trastero), situado en Baleares y previsto como residencia habitual permanente.
Solicita una comprobación registral: Antes de firmar el contrato de reserva, comprueba la nota simple en el Registro de la Propiedad para detectar cargas e hipotecas y verificar la situación urbanística. Más información: Consultar el Registro de la Propiedad en España.
Firma el contrato de reserva: Normalmente, con una señal del 1 % al 3 % del precio de compra. Más detalles: Contrato de reserva en España.
Presentar la solicitud de hipoteca en un banco colaborador del IBAVI: DNI/NIE, declaraciones recientes del IRPF, certificado de empresa o justificantes de ingresos si eres autónomo, nota simple del inmueble e informe de tasación, que encargará el banco.
Solicitar el aval del IBAVI: Por lo general, se tramita a través de la entidad bancaria en paralelo a la solicitud de hipoteca. Comisión de tramitación: 0,50 % del importe avalado (pago único a cargo del comprador).
Contrato de arras (precontrato): Una vez aprobada la hipoteca, se firma un contrato privado de compraventa (contrato de arras) con una señal que, por lo general, es del 10 %.
Notaría y escritura pública: Firma de la compraventa ante notario e inscripción de la hipoteca. Más información sobre el proceso: Compra de vivienda: trámites legales.
Pagar el ITP e inscribir la propiedad en el Registro: Presentar la autoliquidación del ITP (con el tipo especial o la exención, si corresponde) ante la ATIB (Agència Tributària de les Illes Balears) en un plazo de 30 días desde la firma ante notario.
Solicitar la ayuda directa: Si cumples los requisitos, debes solicitar los 10.000 € por separado a la Conselleria de Vivienda, Territorio y Movilidad (por internet en adquisiciohabitatge.caib.es).
Nota: Dirección del IBAVI: C/ de Manuel Azaña, 9, Palma. Tel.: 900 700 003. Web: ibavi.caib.es
Ejemplo práctico: qué supone el aval del IBAVI
Pongamos el caso de una compradora de 30 años con unos ingresos anuales de 38.000 € que quiere comprar un piso en Palma por 280.000 € (vivienda de segunda mano).
| Concepto | Importe |
|---|---|
| Precio de compra | 280.000 € |
| Hipoteca (100 % gracias al aval del IBAVI) | 280.000 € |
| Aval del IBAVI (20 %) | 56.000 € |
| Financiación bancaria (80 % directamente) | 224.000 € |
| Comisión de tramitación del IBAVI (0,50 % de 56.000 €) | 280 € |
| ITP (30 años de edad, por lo que no se aplica el tipo del 0 %: 2 % sobre los primeros 270.151,20 € y 8 % sobre el resto) | 6.190,93 € |
| Notaría + Registro de la Propiedad (importe orientativo, no garantizado) | aprox. 2.000–3.000 € |
| Ahorros necesarios para cubrir los gastos asociados | aprox. 8.500–9.500 € |
Sin el aval del IBAVI, esta misma compradora habría tenido que aportar, con una financiación del 80 %, 56.000 € de entrada más unos 9.000 € de gastos asociados; es decir, alrededor de 65.000 €. El aval reduce esa cantidad a los gastos asociados.
Atención: La compradora del ejemplo tiene 30 años, por lo que ya no puede acogerse a la regla para menores de 30 años. Paga el tipo reducido del 2 % sobre los primeros 270.151,20 € y el 8 % sobre el resto. Si tuviera menos de 30 años y cumpliera todos los demás requisitos, no pagaría ITP por los primeros 270.151,20 €; solo tributarían al 8 % los 9.848,80 € restantes, es decir, 787,90 €. Desde el 14 de junio de 2026, esto se aplica a viviendas con un precio de compra de hasta 331.859,70 € en Mallorca (Ley 4/2026).
Errores más frecuentes al solicitar la Hipoteca Joven en Mallorca
1. Confundir los límites de la bonificación del ITP con los del aval del IBAVI. En Mallorca, la bonificación del ITP para menores de 30 o de 36 años se aplica a compras de hasta 331.859,70 €, pero solo afecta a los primeros 270.151,20 €; el resto tributa al 8 %. En cambio, el límite del precio de compra para el aval del IBAVI es de 382.744,84 €. Quien compre por un importe de entre 331.859,70 € y 382.744,84 € pierde por completo la bonificación del ITP, pero aún puede acogerse al aval del IBAVI.
2. No acreditar la residencia o hacerlo con documentación incompleta. Para obtener el aval del IBAVI es obligatorio acreditar 5 años de residencia en las Baleares. Quien se haya trasladado allí hace poco no cumple el requisito, aunque cambie su empadronamiento con carácter retroactivo.
3. Solicitar a la vez el aval del ICO y el del IBAVI. Ambos avales no pueden combinarse para la misma operación. Quien solicite los dos se arriesga a que le denieguen una o ambas solicitudes.
4. Tasación demasiado baja: falta de financiación. El aval cubre hasta el 20 % del precio de compra, no del valor de tasación. Si la tasación es inferior al precio de compra, el banco financiará como máximo el 100 % del valor de tasación. Tendrás que aportar la diferencia respecto al precio de compra con tus propios ahorros.
5. No solicitar por separado la subvención directa. La ayuda directa de 10.000 € no se solicita automáticamente al pedir la hipoteca: requiere una solicitud independiente ante la Conselleria de Vivienda.
6. Ser ya propietario de un inmueble en España, aunque sea de una parte o esté gravado con deudas. Incluso una pequeña participación heredada puede impedir que cumplas los requisitos para recibir la ayuda si no se aplica ninguna de las excepciones.
¿Qué viene después de la compra?
Tus obligaciones no terminan con la firma ante notario. Como propietario en Mallorca, tendrás que asumir gastos periódicos y cumplir obligaciones de comunicación:
- IBI (Impuesto sobre Bienes Inmuebles): Impuesto municipal anual calculado sobre el valor catastral. Más información: IBI en España
- Comunidad de Propietarios: Si compras un piso, formarás parte de la comunidad de propietarios y tendrás que pagar las cuotas correspondientes. Todo lo que necesitas saber: Comunidad de propietarios en España
- Impuesto sobre el patrimonio: Se aplica en España a partir de determinados umbrales de patrimonio exento. Impuesto sobre el patrimonio en España
- Certificado energético: Documento obligatorio si más adelante alquilas o vendes la vivienda. Certificado energético en España
- Seguro de contenido del hogar: A menudo es un requisito del banco. Seguro de contenido del hogar en España
Si más adelante quieres ofrecer el piso en alquiler de larga duración, encontrarás todo lo necesario en Alquiler de larga duración en Mallorca.
Lista de comprobación: ¿cumplo los requisitos para la Hipoteca Joven y el aval del IBAVI?
- Tengo menos de 40 años (para el aval del 20 %; menos de 36 para el ITP del 2 %; menos de 30 para el ITP del 0 %)
- He residido en las Baleares durante al menos 5 años (acumulados)
- Mis ingresos brutos anuales son inferiores a 60.666,65 € (una persona) o 68.250 € (dos personas)
- No tengo ningún otro inmueble en España (o me acojo a una excepción)
- El precio de compra, incluida la plaza de garaje, es igual o inferior a 382.744,84 €
- El inmueble está en las Baleares y será mi residencia habitual y permanente
- Dispongo de al menos unos 8.000–12.000 € líquidos para los gastos adicionales (ITP, notaría, Registro de la Propiedad y tasas)
- He presentado todas mis declaraciones del IRPF de los últimos años ante la AEAT
- He contactado con uno de los bancos colaboradores (CaixaBank, Colonya, Cajamar)
- He comprobado si tengo derecho a la subvención directa (10.000 €)
Conclusión
La Nova Hipoteca Jove del IBAVI es uno de los programas de ayuda a la compra de vivienda para jóvenes más concretos y mejor dotados de España. El nuevo precio máximo de compra, de 382.744,84 €, permite acceder al programa para una parte mucho mayor del mercado de Mallorca que antes de la reforma de 2025. Combinado con la exención del ITP para menores de 30 años y la posible subvención directa de 10.000 €, constituye un paquete que aumenta de verdad la capacidad de compra, pero solo si se solicitan correctamente todas las ayudas y se coordinan entre sí.
El mayor escollo no es cumplir los requisitos, sino coordinar los trámites: quien solicite la subvención, la exención fiscal y el aval del IBAVI, y tramite la financiación bancaria sin asesoramiento profesional, corre el riesgo de perder alguna de las ventajas. Antes de firmar una reserva, pide que te calculen por escrito el coste total de la operación.
Fuentes oficiales
- IBAVI – Nova Hipoteca Jove (descripción del programa y requisitos): https://www.caib.es/sites/nova_hipoteca_jove/es/
- IBAVI – Requisitos: https://www.caib.es/sites/nova_hipoteca_jove/es/requisitos
- Portal principal del IBAVI: https://ibavi.caib.es
- ATIB – Agència Tributària de les Illes Balears (gestión del ITP): https://www.atib.es
- ICO – Instituto de Crédito Oficial (aval ICO): https://www.ico.es
- BOE / BOIB – Boletines oficiales con la normativa aplicable: https://www.boe.es / https://www.caib.es/boib
- Govern de les Illes Balears – Conselleria de Mobilitat i Habitatge: https://www.caib.es