
Spaanse hypotheek oversluiten: van bank veranderen, voorwaarden wijzigen of een betaalpauze afspreken?
Wil je je hypotheek in Spanje oversluiten? Bedenk dan eerst wat je wilt bereiken: wil je dat je lening blijvend goedkoper of beter voorspelbaar wordt, of heb je tijdelijk meer ruimte nodig om je maandlasten te betalen? Voor het eerste kun je de voorwaarden laten wijzigen bij je huidige kredietverstrekker (novación) of overstappen naar een andere kredietverstrekker (subrogación de acreedor). Kom je tijdelijk geld tekort, dan kun je een carencia bespreken: een afgesproken betaalpauze of aanpassing van de aflossing.
Elke mogelijkheid heeft andere gevolgen voor je openstaande schuld, de looptijd en de totale kosten. Een lager maandbedrag betekent niet automatisch dat je lening goedkoper wordt. Hier lees je welke vragen je moet stellen voordat je van bank verandert, hoe je een betaalpauze bespreekt en waarom de algemene belofte van „kostenlose Umschuldung“ niet betrouwbaar is. Ook als je woning op Mallorca ligt, bepaalt je specifieke hypotheekovereenkomst welke wijziging mogelijk en verstandig is.
Hoe kun je een Spaanse hypotheek aanpassen?
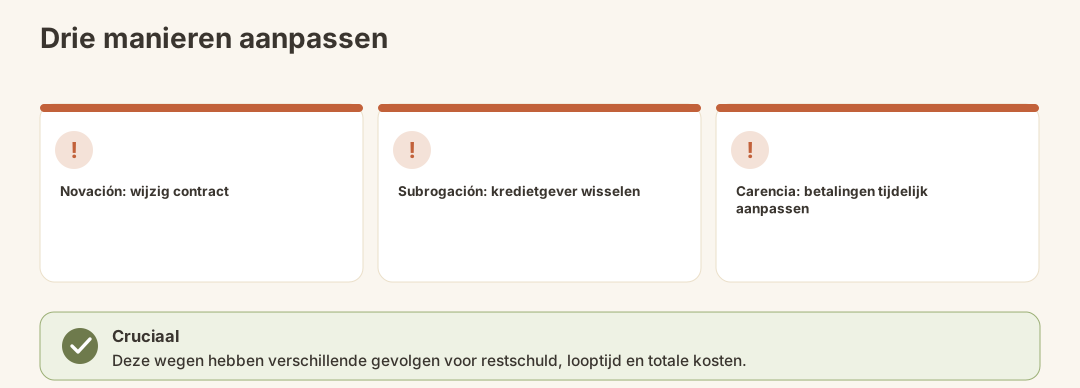
In Spanje betekent novación dat je de bestaande overeenkomst met je huidige kredietverstrekker wijzigt. Bij een subrogación de acreedor neemt een andere kredietverstrekker de lening over. Een carencia is bedoeld om je betalingen tijdelijk te verlichten. Je verandert daarbij niet van bank en je openstaande schuld wordt niet kwijtgescholden.
| Mogelijkheid | Wat verandert er? | Vraag om vooraf te stellen |
|---|---|---|
| Novación | De voorwaarden van de bestaande lening bij je huidige kredietverstrekker | Welke voorwaarden veranderen er, en wat zijn de totale kosten? |
| Subrogación de acreedor | Je stapt over naar een andere kredietverstrekker | Wegen de voordelen van het nieuwe aanbod op tegen de kosten van de overstap? |
| Carencia | De betalingen worden voor een afgesproken periode aangepast | Welke betalingen moet je blijven doen, en wat gebeurt er daarna met het termijnbedrag en de looptijd? |
Let op: Een bestaande lening overdragen, de voorwaarden ervan wijzigen en de lening aflossen met een nieuwe lening zijn 3 verschillende zaken. Laat je vóór je tekent duidelijk uitleggen welke constructie wordt voorgesteld.
Wanneer is het verstandig om je hypotheek in Spanje over te sluiten?
Het is vooral de moeite waard om een overstap te onderzoeken als de rente of rentevaste periode van je huidige hypotheek niet meer bij je plannen past. Kijk bij het vergelijken niet alleen naar de aangeboden rente. Ook de resterende schuld, de resterende looptijd, eventuele vergoedingen op grond van je huidige contract, een nieuwe taxatie en de voorwaarden van het nieuwe aanbod tellen mee.
Vraag je huidige kredietverstrekker eerst om een schriftelijk voorstel voor een wijziging. Zo kun je nagaan of je met een novación je doel bereikt zonder van kredietverstrekker te veranderen. Bij de keuze tussen een vaste en variabele rente gaat het ook om hoeveel risico je in de toekomst wilt dragen, niet alleen om je eerstvolgende maandbedrag.
Een betaalpauze is bedoeld voor een andere situatie. Als je maandlasten tijdelijk te hoog zijn, kan die je wat lucht geven. Maar je moet daarnaast ook de financieringskosten op lange termijn vergelijken.
Wat kost een Subrogación en is die gratis?
Noem een overstap naar een andere bank pas ‘gratis’ als je alle kosten voor jouw contract en het concrete aanbod op papier hebt. Of je een vergoeding moet betalen voor vervroegde aflossing, hangt af van de contractvoorwaarden en de juridische constructie. Ook een nieuwe taxatie van de woning kan een rol spelen.
| Waarop letten? | Concreet aanknopingspunt | Wat je moet nagaan |
|---|---|---|
| Taxatie van de woning (tasación) | Reken op ongeveer 300–500 € | Wie geeft opdracht voor de taxatie en betaalt die, ook als de overstap niet doorgaat? |
| Vergoeding op grond van de bestaande overeenkomst | Het bedrag verschilt per leningsovereenkomst | Welke contractbepaling geldt voor je openstaande schuld en je overstap? |
| Verdere afhandeling | Hangt ervan af of de lening wordt overgedragen, aangepast of opnieuw wordt afgesloten | Welke kosten staan in het aanbod dat je hebt ontvangen? |
De genoemde bedragen voor een taxatie zijn een richtlijn, geen gegarandeerd tarief. Wil je vooral weten wat een extra aflossing je oplevert in plaats van over te stappen? Lees dan ook de gids over het aflossingsschema en extra aflossingen.
Welke belastingen betaal je als je overstapt naar een andere bank?
Als je alleen overstapt naar een andere kredietverstrekker, betekent dat niet dat er een nieuwe hypotheek wordt gevestigd. Daarom is het misleidend om te stellen dat voor elke „Umschuldung“ dezelfde belastingregels gelden. Los je de bestaande lening af en sluit je een nieuwe af, dan kan de belasting op notarieel vastgelegde rechtshandelingen (AJD) anders uitpakken dan wanneer de lening wordt overgedragen.
Laat vooraf vastleggen welke rechtshandeling daadwerkelijk in een akte wordt vastgelegd en welke belastingen of heffingen daar volgens de betrokken partijen voor gelden. Meer over deze belasting lees je bij AJD in Spanje.
Let op: Dit artikel is bedoeld als algemene informatie en vormt geen juridisch, fiscaal of financieel advies en ook geen kredietadvies. Uit de term „Umschuldung“ alleen kun je niet afleiden of er belasting verschuldigd is, of om welke belasting het gaat.
Hoe verloopt de overstap naar een andere kredietverstrekker?
Met deze volgorde kun je aanbiedingen vergelijken en zie je vroeg welke kosten er nog bij komen:
- Controleer je huidige contract: Noteer de openstaande schuld, de rente, de resterende looptijd en de regels voor vervroegd aflossen.
- Bepaal je doel: Wil je je maandlasten verlagen, het risico van rentewijzigingen beperken of andere voorwaarden aanpassen?
- Vraag schriftelijke aanbiedingen aan: Vraag je huidige kredietverstrekker om een voorstel voor een contractwijziging en vraag ook een aanbod aan voor een overstap.
- Vergelijk de totale kosten: Kijk niet alleen naar de maandelijkse betaling, maar ook naar de taxatiekosten, eventuele vergoedingen en de voorwaarden voor de resterende looptijd.
- Vraag hoe de wijziging wordt geregeld: Laat bevestigen of het gaat om een subrogación, een aanvullende contractwijziging of een nieuwe financiering.
- Beslis pas daarna: Controleer of de definitieve documenten overeenkomen met het aanbod dat je hebt vergeleken.
Je huidige kredietverstrekker heeft doorgaans 15 dagen de tijd om een tegenvoorstel te doen. Ga er niet van uit dat deze termijn voor elke stap in jouw situatie geldt. Vraag schriftelijk hoe de procedure voor jouw aanvraag verloopt.
Hoe vraag je een Carencia of betaalpauze aan?
Neem contact op met je kredietverstrekker voordat je een afgesproken betaling overslaat. Leg uit waarom je tijdelijk verlichting nodig hebt en wanneer je verwacht de reguliere betalingen weer te kunnen doen. Vraag vervolgens om een schriftelijk voorstel waarin niet alleen de lagere betaling staat, maar ook wat de gevolgen zijn na de pauze.
Spaanse kredietverstrekkers staan zo’n regeling doorgaans toe voor maximaal 1 tot 2 jaar. Je hebt daar niet automatisch recht op en het is geen algemene toezegging. Wat telt, is wat je met de kredietverstrekker afspreekt.
| Vraag aan de kredietverstrekker | Waarom dit belangrijk is |
|---|---|
| Welke onderdelen van de betaling worden tijdens de carencia opgeschort of verlaagd? | „Zahlungspause“ maakt nog niet duidelijk wat je daadwerkelijk moet blijven betalen. |
| Hoeveel betaal je tijdens de afgesproken periode? | Je hebt een realistisch plan nodig om de periode van financiële krapte te overbruggen. |
| Hoe veranderen daarna de restschuld, het termijnbedrag en de looptijd? | Als je nu minder betaalt, kunnen je lasten later veranderen. |
| Welke wijziging wordt schriftelijk vastgelegd? | Mondeling uitgesproken verwachtingen bieden onvoldoende houvast voor je financiële planning. |
Let op: Carencia betekent niet automatisch dat je lening rentevrij is of dat openstaande betalingen worden kwijtgescholden. Controleer goed wat er precies is afgesproken.
Welke documenten en bedragen moet je bij de hand hebben?
Voor een gesprek over novación, subrogación of carencia heb je meer aan een goed overzicht van je huidige situatie dan aan een maandbedrag dat je overhaast voorstelt. Leg je leningsovereenkomst, het huidige betalingsschema en een bewijs van de restschuld klaar. Noteer ook welke vaste betalingen je momenteel moet doen en welke wijziging je wilt bereiken.
Vraag bij het vergelijken van aanbiedingen telkens om een overzicht van de betalingen gedurende de resterende looptijd. Bij een betaalpauze heb je ook de bedragen voor de periode na de pauze nodig. Als de woning opnieuw moet worden getaxeerd, kan een tasación van belang zijn.
Veelgemaakte fouten
- Alleen de eerstvolgende maandlast vergelijken. Een lagere maandlast zegt niets over wat de lening je in totaal kost.
- Van bank wisselen gelijkstellen aan een nieuwe lening afsluiten. De juridische vorm is belangrijk voor de afhandeling en eventuele kosten.
- Een betaalpauze aanzien voor kwijtschelding van de schuld. Wat je nog moet betalen en wat er later gebeurt, hangt af van de schriftelijke afspraken.
- Pas laat naar de taxatiekosten vragen. Vraag voordat je de taxatie laat uitvoeren wie de kosten betaalt als je uiteindelijk niet van bank wisselt.
- Een tegenvoorstel accepteren zonder alles te vergelijken. Vergelijk de definitieve voorwaarden, niet alleen de rente die wordt uitgelicht.
Wat gebeurt er daarna?
Na een contractwijziging of overstap naar een andere bank kun je het nieuwe betaalschema vergelijken met de ondertekende documenten. Bewaar beide. Heb je een carencia afgesproken, dan is het vooral belangrijk dat je weet wanneer het latere termijnbedrag ingaat en daar op tijd rekening mee houdt.
Los je de lening in plaats daarvan volledig af, dan is de schuld wel betaald, maar de geregistreerde hypotheek nog niet doorgehaald. Daarvoor zijn extra stappen en een bewijs nodig dat de schuld is voldaan. Dat is vooral van belang als je de woning later wilt verkopen.
Checklist voordat je beslist
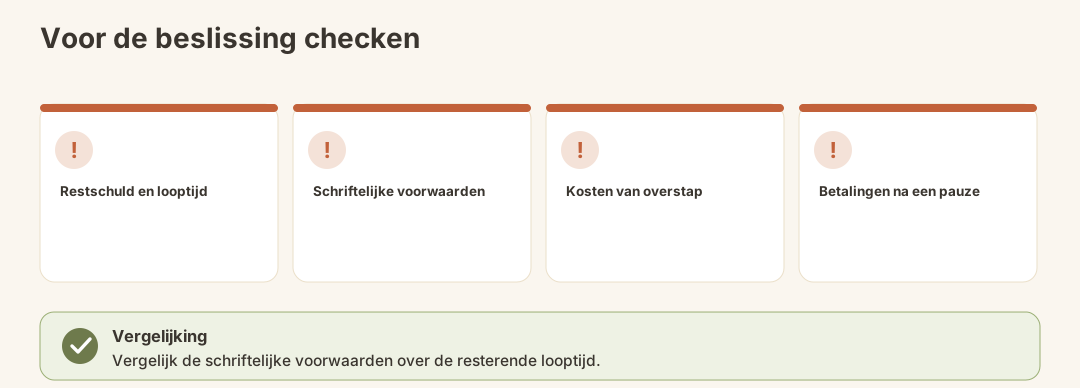
- Ik weet hoeveel schuld er nog openstaat, wat de rente is en hoe lang mijn lening nog loopt.
- Ik weet of ik blijvend andere voorwaarden nodig heb of alleen tijdelijk lagere betalingen.
- Ik heb gecontroleerd wat er in het contract staat over vervroegd aflossen.
- Ik heb de voorwaarden van elke optie die ik serieus overweeg op schrift.
- Ik heb de taxatie en eventuele andere kosten meegenomen in de vergelijking.
- Bij een carencia weet ik wat ik tijdens en na de pauze moet betalen.
- Ik weet of de geplande stap een contractwijziging, een overdracht of een nieuwe lening is.
Conclusie
Je kunt een Spaanse hypotheek op verschillende manieren aanpassen. Een novación wijzigt je bestaande contract, bij een subrogación de acreedor stap je over naar een andere kredietverstrekker en een carencia geeft je tijdelijk verlichting bij de betalingen. Welke optie past, blijkt niet uit het laagste geadverteerde termijnbedrag, maar uit een vergelijking van de schriftelijke voorwaarden voor de resterende looptijd. Kun je een betaling binnenkort niet opbrengen, neem dan zo snel mogelijk contact op met de kredietverstrekker, voordat je een termijn mist.
Officiële bronnen
- Boletín Oficial del Estado (BOE) – officiële publicatie van de Ley 5/2019 over hypothecaire kredietverlening.