
Imposto sobre sucessões em Espanha: residentes e Modelo 650
Quem vive como residente em Espanha, numa herança não é tributado apenas sobre o património espanhol – mas sobre tudo o que existe a nível mundial. Esta obrigação tributária ilimitada é a diferença mais importante em relação à situação de não residentes, e muitos recém-emigrados só se apercebem disso quando o caso de sucessão já ocorreu. Este guia explica o que significa concretamente o imposto sobre sucessões espanha residente: quais isenções se aplicam, como estão estruturadas as taxas de imposto, que regras especiais oferecem as Baleares, por que motivo a ausência de uma convenção para evitar a dupla tributação entre a Alemanha e Espanha torna tudo complicado – e como submeter o Modelo 650 dentro do prazo. Vais também aprender quais erros saem mais caros e quando um testamento espanhol faz a diferença.

- Compreender os impostos como residente em Espanha — Imposto sobre o rendimento, prazos e IRPF numa visão geral
Imposto sucessório
Explicação
A lei balear aplica-se quando o falecido passou nas Baleares o maior número de dias dos cinco anos anteriores ao óbito. Se não era residente em Espanha, os herdeiros podem aplicar a lei da região onde se encontra a parte mais valiosa do acervo situado em Espanha.
Explicação
A parte que cabe a este herdeiro, no mínimo o valor de referencia — o valor oficial do cadastro, abaixo do qual não se pode tributar.
Explicação
O grupo determina a dedução, a tarifa, o coeficiente multiplicador e a bonificação. Dentro do grupo III a lei distingue ainda consanguinidade e afinidade.
Explicação
A bonificação mais elevada para os colaterais por consanguinidade só se aplica quando não concorrem descendentes do falecido. Os deserdados não contam.
- A pagar (cuota a ingresar)
- 27 129,85 €
- Valor do imóvel herdado
- 300 000,00 €
- Grupo de parentesco
- Grupo III — irmãos, tios, sobrinhos por consanguinidade
Dedução pela habitação própria: 0,00 € · Valor indicado na escritura dentro do limite: Sim, valor dentro do limite
Enquadramento legal em 25 de julho de 2025
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
O que significa obrigação tributária ilimitada como residente?
O imposto espanhol sobre sucessões e doações – Impuesto sobre Sucesiones y Donaciones, abreviado ISD – não afeta apenas o património que se encontra fisicamente em Espanha. O que é decisivo é a residência habitual (residencia habitual) do herdeiro no momento da sucessão.
Se o herdeiro tiver a sua residência habitual em Espanha, aplica-se a obrigação tributária ilimitada (obligación personal de contribuir). Isto significa: tudo o que herda – um apartamento em Munique, uma conta de valores mobiliários num banco alemão, uma floresta em Brandenburgo – está, em princípio, sujeito ao imposto espanhol sobre sucessões. A nacionalidade é irrelevante nisto: um alemão que vive permanentemente em Maiorca paga imposto espanhol sobre sucessões também sobre uma herança proveniente da Alemanha.
Atenção: Não existe convenção para evitar a dupla tributação entre a Alemanha e Espanha na área do direito de sucessões e doações. Ambos os países podem tributar a mesma herança. Existem, é certo, possibilidades recíprocas de dedução segundo o direito nacional – mas primeiro é necessário apresentar uma declaração de imposto sobre sucessões em ambos os países.
Em contraste, existe a obrigação tributária limitada (obligación real): quem não tem residência em Espanha paga ISD apenas sobre o património que se encontra em Espanha – por exemplo, sobre uma casa de férias em Maiorca.
| Situação | Obrigação tributária | Base de Cálculo |
|---|---|---|
| O herdeiro é residente em Espanha | Ilimitado | Património mundial |
| O herdeiro é não residente, património em Espanha | Limitado | Apenas património em Espanha |
| O herdeiro é não residente, sem património em Espanha | Sem ISD espanhol | – |
Quem paga o imposto – e quando?
Um princípio importante, que difere do sistema alemão: em Espanha, o herdeiro ou beneficiário paga o imposto – não o espólio em si. Cada herdeiro apresenta a sua própria declaração e assume o imposto correspondente à sua quota-parte da herança.
O prazo legal é de 6 meses a contar da data do óbito. Se este prazo não for cumprido, há o risco de recargos e juros de mora. É possível uma prorrogação – no entanto, o pedido deve ser apresentado até ao final do 5.º mês após o falecimento. No caso de doações, o prazo é de apenas um mês.
Nota: A prorrogação do prazo não é concedida automaticamente. O pedido deve ser apresentado ativamente, normalmente junto da Comunidade Autónoma competente ou – no caso de não residentes – junto da AEAT em Madrid.
Classes de imposto: quem se enquadra em que grupo?
O imposto sucessório espanhol conhece quatro classes de imposto (Grupos), que refletem o grau de parentesco com o falecido. Estas determinam o valor das isenções pessoais e também influenciam o multiplicador.
| Grupo | Grau de parentesco | Isenção estatal (base) |
|---|---|---|
| I | Filhos e filhos adotivos com menos de 21 anos | 15.956,87 € + 3.990,72 € por cada ano com menos de 21 (máx. 47.858,59 €) |
| II | Filhos/filhos adotivos a partir de 21 anos, cônjuges, pais, avós | 15.956,87 € |
| III | Irmãos, tios/tias, sobrinhos/sobrinhas, sogros | 7.993,46 € |
| IV | Todas as demais pessoas, não parentes | Sem isenção |
Atenção: Estas são as isenções estatais de base (Ley 29/1987). As Comunidades Autónomas – e, em particular, as Baleares – podem afastar-se consideravelmente disso em benefício dos herdeiros. No fim, o que prevalece é o direito da respetiva região.
As taxas estatais: tabela base e multiplicador
O direito estatal espanhol de sucessões trabalha com duas tabelas.
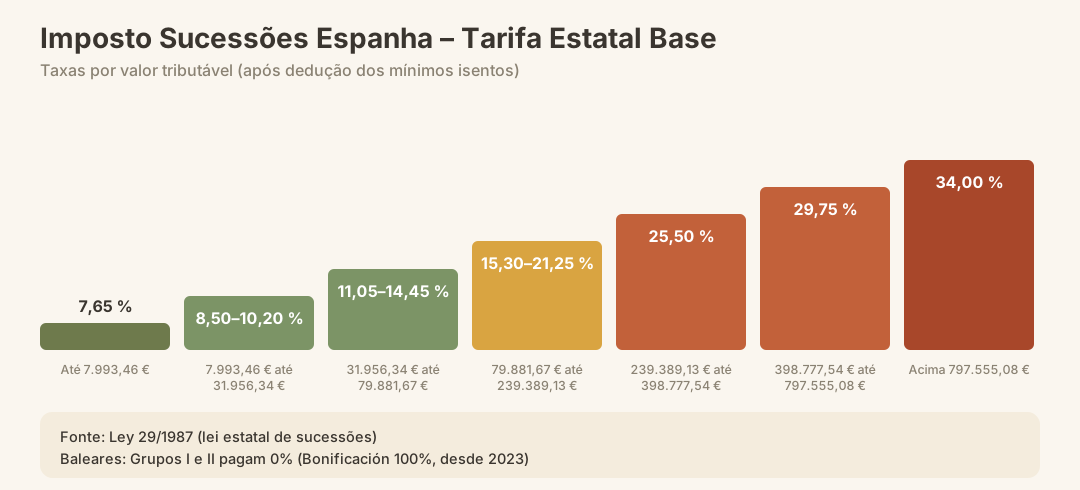
Tabela 1 – Tarifa base (em função do valor tributável após dedução dos abatimentos):
| Valor tributável | Taxa de imposto |
|---|---|
| Até 7.993,46 € | 7,65 % |
| 7.993,46 € a 31.956,34 € | 8,50 % – 10,20 % |
| 31.956,34 € a 79.881,67 € | 11,05 % – 14,45 % |
| 79.881,67 € a 239.389,13 € | 15,30 % – 21,25 % |
| 239.389,13 € a 398.777,54 € | 25,50 % |
| 398.777,54 € a 797.555,08 € | 29,75 % |
| Acima de 797.555,08 € | 34,00 % |
Tabela 2 – Multiplicador (em função da classe fiscal e do património prévio do herdeiro):
| Património prévio do herdeiro | Grupo I & II | Grupo III | Grupo IV |
|---|---|---|---|
| Até 402.678,11 € | 1,0000 | 1,5882 | 2,0000 |
| 402.678,11 € a 2.007.380,43 € | 1,0500 | 1,6676 | 2,1000 |
| 2.007.380,43 € a 4.020.770,98 € | 1,1000 | 1,7471 | 2,2000 |
| Acima de 4.020.770,98 € | 1,2000 | 1,9059 | 2,4000 |
Nota: O conceito do multiplicador, que tem em conta o património prévio do herdeiro, é desconhecido no direito sucessório alemão. Para herdeiros com patrimônio elevado, pode aumentar consideravelmente a carga fiscal efetiva. No caso extremo — Grupo IV, elevado património prévio —, a taxa máxima absoluta pode chegar a 81,6 %.
As regras especiais das Baleares: isenção de facto para familiares próximos
A Comunidade Autónoma das Baleares introduziu, no final de 2023, uma reforma abrangente através da Lei 11/2023 (de 23 de novembro de 2023) e do Decreto-Lei 4/2023 (de 18 de julho de 2023), modificado pelo Decreto 1/2014 de 6 de junho de 2024.
O ponto central: Para herdeiros dos Grupos I e II, a bonificação fiscal (bonificación) é de 100 % do valor da herança. Na prática, isso significa que filhos, cônjuges, pais e avós geralmente não pagam imposto sucessório sobre heranças em Maiorca.
Segundo informações de vários escritórios especializados em direito sucessório luso-espanhol, esta regra também se aplica a testadores e herdeiros com ligações à Alemanha, desde que as regras das Baleares sejam aplicáveis.
Atenção — restrição importante quanto a imóveis: Para que a bonificação de 100 % se aplique a um imóvel herdado, o valor fiscal considerado na aceitação da herança não pode exceder 120 % do chamado valor de referência (valor de referencia). Se o valor atribuído for superior, a ampla isenção fiscal deixa de se aplicar. Nesses casos, a avaliação do valor deve ser sempre verificada por um advogado.
| Regra | Aplica-se a | Condição |
|---|---|---|
| 100 % de Bonificación | Grupos I e II (filhos, cônjuges, pais, avós) | Vínculo com as Baleares, valor do imóvel ≤ 120 % do valor de referência |
| Deduções estatais | Todos os grupos | Aplicação subsidiária, quando o direito das Baleares não se aplica |
| Prorrogação de prazo | Todos os herdeiros | Pedido até ao final do 5.º mês após o falecimento |
Nota: Apesar da isenção fiscal de facto, a declaração do imposto sobre sucessões deve ser apresentada dentro do prazo de 6 meses. A obrigação de apresentação existe, portanto, independentemente de haver ou não imposto efetivamente devido.
Qual é a autoridade competente – ATIB ou AEAT?
A competência depende do local onde o falecido tinha a sua residência habitual:
- O falecido era residente nas Baleares: A entidade competente é a Agència Tributària de les Illes Balears (ATIB). A declaração é aqui apresentada; aplicam-se as regras especiais das Baleares.
- O falecido era residente noutra Comunidade Autónoma: A entidade competente é a autoridade fiscal da respetiva região.
- O herdeiro é não residente: A entidade competente é a Agencia Estatal de Administración Tributaria (AEAT), Oficina Nacional de Gestión Tributaria, Calle Infanta Mercedes 49, 28020 Madrid. Aqui aplica-se o direito estatal em matéria de imposto sobre sucessões – exceto se o herdeiro optar ativamente pela aplicação do direito da Comunidade Autónoma, o que, desde uma decisão do TJUE e a correspondente alteração legislativa espanhola, é possível em determinadas condições.
| Situação | Autoridade competente | Endereço / Contacto |
|---|---|---|
| Testador residente nas Baleares | ATIB | atib.caib.es |
| Testador residente noutra região | Autoridade fiscal regional | Conforme a região |
| Herdeiro não residente | AEAT, Oficina Nacional | C/ Infanta Mercedes 49, 28020 Madrid |
O Modelo 650: Autoliquidação passo a passo
O Modelo 650 é o formulário principal para a declaração espanhola do imposto sucessório (autoliquidación). Para casos mais simples existe também o Modelo 652, uma versão simplificada. Ambos podem ser descarregados no site da AEAT.
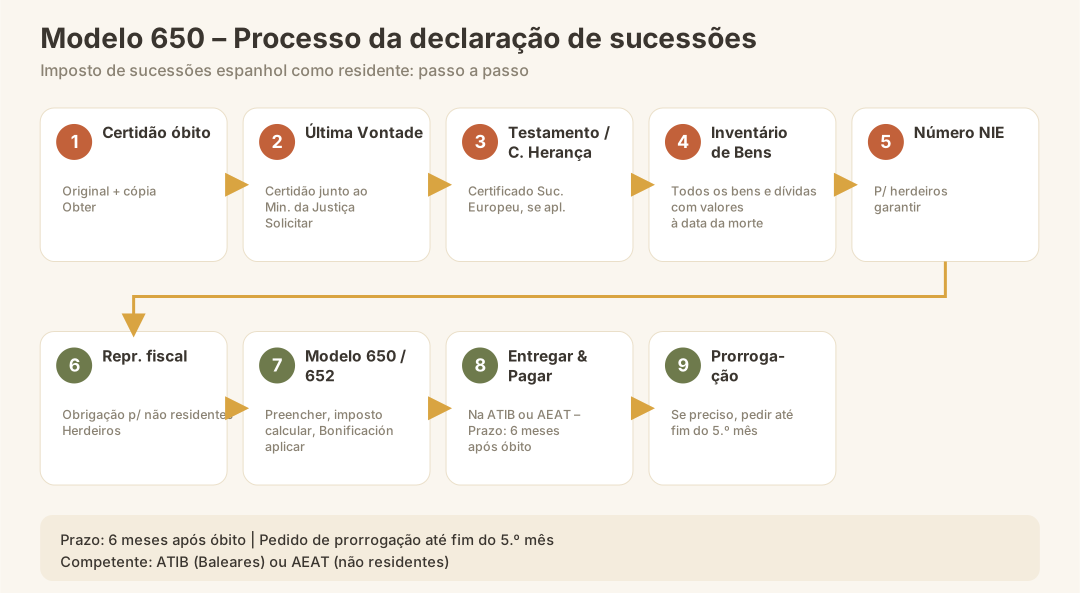
Como decorre o processo:
- Obter a certidão de óbito (original e cópia)
- Certidão de Últimas Vontades solicitar ao Ministério da Justiça espanhol – informa se há testamento registado
- Testamento ou certidão de herdeiros obter; no caso de falecidos alemães, muitas vezes também o Certificado Sucessório Europeu
- Elaborar uma relação completa de todos os bens e dívidas da herança, com indicação dos valores à data do falecimento
- Garantir o número de NIE de todos os herdeiros – sem NIE não é possível apresentar a declaração
- Nomear um representante fiscal em Espanha (obrigatório para herdeiros não residentes em Espanha)
- Preencher o Modelo 650 / 652, calcular o imposto e, se aplicável, aplicar a bonificación
- Apresentar e pagar junto da autoridade competente – dentro de 6 meses a contar do falecimento
- Prorrogação do prazo, se necessário: deve ser solicitada ativamente até ao final do 5.º mês
Nota: Quem não desejar efetuar a autoliquidação pode, em alternativa, apresentar uma relação dos bens da herança e solicitar à autoridade uma liquidação administrativa (liquidación administrativa).
Dupla tributação com a Alemanha: o que fazer?
Dupla tributação
Explicação
A Alemanha e a Espanha nem sempre enquadram a mesma pessoa da mesma maneira. O enteado, por exemplo, é filho na Alemanha e parente por afinidade em Espanha — com um imposto bem diferente.
Explicação
O valor da finca ou do apartamento, no mínimo o valor de referência cadastral (valor de referencia) — o limite oficial abaixo do qual a Espanha não pode tributar. Só esta parcela é património estrangeiro para efeitos do crédito alemão.
- Carga total
- 80 250,00 €
Dupla carga restante
0,00 €
A Espanha não tributa este quinhão. Não há, portanto, nada a creditar: a carga nasce apenas na Alemanha.
Enquadramento legal em 25 de julho de 2025
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Como não existe uma convenção para evitar a dupla tributação, os mesmos bens podem ficar sujeitos ao imposto sucessório tanto em Espanha como na Alemanha. A solução está na dedução recíproca:
- Na Alemanha: o imposto sucessório pago em Espanha pode ser deduzido do imposto alemão nos termos do § 21 ErbStG, na medida em que os mesmos bens sejam tributados em ambos os países.
- Em Espanha: de forma equivalente, o imposto estrangeiro pode ser deduzido nos termos do direito nacional espanhol.
No entanto, a dedução não é automática – tem de ser solicitada ativamente, e as declarações em ambos os países têm de estar coordenadas entre si. Quem não proceder de forma coordenada acaba por pagar mais do que o necessário.
Atenção: Devido à falta de harmonização, mesmo com a dedução pode subsistir um encargo residual em ambos os países. Uma consultoria específica ao caso concreto, prestada por um abogado especializado em direito sucessório germano-espanhol, é aqui indispensável.
Combinando com isso: Modelo 720 – Obrigação de declaração de bens no exterior
Particularidade: Doação em vida
Doar ou deixar por herança
- Diferença: doação menos herança
- 72 219,00 €
- Total de impostos (Doação hoje)
- 124 800,00 €
- Total de impostos (Herança na data indicada)
- 52 581,00 €
Todos os montantes predefinidos são exemplos escolhidos, não avaliações oficiais. Substitui-os pelos teus valores.
Enquadramento legal em 1 de janeiro de 2026
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
O ISD abrange não apenas heranças, mas também doações entre vivos. Para doações, vale nas Baleares em princípio a mesma bonificação de 100% para os Grupos I e II — mas com uma diferença essencial:
Segundo o estado atual, a bonificação aplica-se principalmente a pessoas fiscalmente residentes nas Baleares. Quem tem domicílio fiscal na Alemanha e recebe um imóvel de doação em Maiorca, em regra não se beneficia dessa isenção. Para não residentes que recebem um imóvel de doação, pode surgir uma obrigação fiscal considerável.
O prazo para declarar uma doação é ainda apenas de um mês — significativamente mais curto do que no caso de heranças.
Se estás a pensar numa transmissão de imóveis em vida, o tema do Testamento espanhol está estreitamente ligado a isso.
Erros mais comuns — e como evitá-los
- Prazo perdido: Os 6 meses correm a partir da data do falecimento, não a partir do conhecimento da herança. Quem entrega tarde paga recargos por atraso.
- Prorrogação de prazo não solicitada: O pedido deve ser feito até ao final do 5º mês — depois disso já é tarde demais.
- NIE em falta: Sem número de NIE, os herdeiros não podem apresentar a declaração nem transferir a titularidade de um imóvel. Em caso de necessidade, o NIE pode ser solicitado postumamente através de um procurador.
- Valor de referência excedido: No caso de imóveis, um valor declarado acima de 120% do valor de referência leva à perda da bonificação balear — um erro caro.
- Sem testamento espanhol: Sem testamento em Maiorca, muitas vezes é necessário um certificado de herdeiros ou um Certificado Sucessório Europeu — o que custa tempo e dinheiro.
- Dupla tributação não coordenada: Quem apresenta as declarações na Alemanha e em Espanha de forma independente uma da outra, perde potencial de dedução.
- Grupo fiscal classificado incorretamente: Filhos adotivos, enteados e parceiros de vida não registados enquadram-se em grupos diferentes conforme a situação jurídica — isso tem implicações consideráveis.
E depois? Outras obrigações fiscais em caso de herança
Com a apresentação do Modelo 650 não está tudo terminado. Após o imposto sobre sucessões seguem-se frequentemente mais passos:
- Plusvalía Municipal: O imposto municipal sobre a mais-valia (Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana) incide sobre a valorização de terrenos urbanos desde a última transmissão de propriedade. É cobrado pelo respetivo município e deve ser declarado separadamente.
- Alteração no Registo Predial: Só após o pagamento do imposto sobre sucessões (ou apresentação da declaração) é que o imóvel pode ser transferido no Registo Predial para o herdeiro.
- IRPF / Imposto sobre o Rendimento: Se o imóvel herdado for vendido posteriormente, incide o imposto sobre o rendimento (IRPF) sobre a valorização desde a aceitação da herança.
- IBI (Imposto sobre Imóveis): Como novo proprietário, assumes o imposto predial corrente.
Mais sobre a tributação corrente enquanto residente: Impostos como residente – IRPF
Checklist: Imposto sobre Sucessões em Espanha como residente
- Data de falecimento registada – o prazo de 6 meses começa a contar de imediato
- Números NIE de todos os herdeiros disponíveis
- Representante fiscal em Espanha nomeado (obrigatório no caso de herdeiros não residentes)
- Certidão de Últimas Vontades solicitada junto do Ministério da Justiça espanhol
- Testamento ou certidão de herdeiros / Certificado Sucessório Europeu obtido
- Inventário completo do património com indicação de valores elaborado
- Valor de referência dos imóveis verificado (limite de 120% para a Bonificación)
- Classe de imposto (Grupo I–IV) corretamente determinada
- Modelo 650 (ou 652) preenchido e entregue na ATIB ou na AEAT
- Prorrogação de prazo solicitada, se necessário (até ao final do 5.º mês)
- Plusvalía Municipal declarada separadamente junto ao município
- Compensação com o imposto sucessório alemão solicitada
- Alteração no registo predial providenciada
Conclusão
O imposto sucessório em Espanha não é um tema marginal para quem é residente – atinge todo o teu património mundial e tem prazos claros, que não admitem tolerância. A boa notícia: as Ilhas Baleares oferecem, para familiares próximos (Grupos I e II), uma isenção fiscal de facto de 100%, que vai muito além do previsto na regulamentação estatal. A condição, porém, é que os valores dos imóveis sejam corretamente declarados e que a declaração seja apresentada dentro do prazo – mesmo que, no final, não haja imposto a pagar.
A ausência de um acordo de dupla tributação entre a Alemanha e Espanha continua a ser o maior desafio: sem aconselhamento coordenado em ambos os países, a mesma herança pode ser tributada duas vezes. Um testamento elaborado em Maiorca, combinado com acompanhamento jurídico-fiscal profissional, é a melhor proteção contra surpresas desagradáveis.
Fontes Oficiais
- Ley 29/1987, de 18 de diciembre, del Impuesto sobre Sucesiones y Donaciones (Lei espanhola do Imposto sobre Sucessões e Doações, base estatal): https://www.boe.es/buscar/act.php?id=BOE-A-1987-28141
- Lei 11/2023 das Ilhas Baleares (de 23 de novembro de 2023) – Reforma do imposto sucessório balear; Decreto-Lei 4/2023 (de 18 de julho de 2023) e Decreto Legislativo 1/2014 (de 6 de junho de 2024)
- ATIB – Agència Tributària de les Illes Balears (responsável pelo imposto sucessório quando o falecido tinha residência nas Baleares): https://www.atib.es
- AEAT – Agencia Estatal de Administración Tributaria (responsável por não residentes; download do Modelo 650/652): https://www.agenciatributaria.es
- Embaixada de Espanha em Berlim – Procedimento do imposto sucessório espanhol (ficha informativa com orientações de procedimento): https://www.exteriores.gob.es/Embajadas/berlin/de/Embajada/Documents/Erbschaftsteuer.pdf
Este guia apresenta o enquadramento jurídico geral e não substitui o aconselhamento jurídico ou fiscal para cada caso concreto. As leis e os prazos podem mudar; prevalecem as fontes oficiais indicadas nas ligações.