
Pluriactividad em Espanha: contribuições e reembolso
Pluriactividad – em português, pluriatividade – significa em Espanha que estás simultaneamente registado como empregado no Régimen General e como trabalhador independente no RETA (Régimen Especial de Trabajadores Autónomos), pagando contribuições para ambos os sistemas. Estima-se que 269.146 pessoas em Espanha se encontrem exatamente nesta situação, e a maioria delas não sabe que pode eventualmente recuperar dinheiro da Seguridad Social – em alguns casos até 8.600 €. Este guia explica-te como funciona juridicamente a pluriactividad em Espanha, como te registas corretamente, que contribuições para a segurança social se aplicam, quando e como podes reclamar um excesso pago, e o que deves ter em conta a nível fiscal – de forma concreta, com números e sem rodeios.
- Entender os impostos como residente em Espanha — IRPF, deduções e obrigações declarativas em resumo
O que é a Pluriactividad – e o que não é?
Segundo a definição da Seguridad Social, existe pluriactividad quando uma pessoa está obrigatoriamente segurada em dois regimes de segurança social diferentes ao mesmo tempo – na prática, como trabalhador por conta de outrem no Régimen General e como trabalhador independente no RETA. Ambos os regimes estão ativos e pagas contribuições mensais para os dois sistemas.
É importante distinguir do Pluriempleo (emprego múltiplo): no Pluriempleo trabalhas para vários empregadores como empregado, mas permaneces sempre no Régimen General. Dois regimes, um regime – essa é a diferença decisiva.
| Termo | Regime | Exemplo |
|---|---|---|
| Pluriactividad | Regime Geral + RETA em simultâneo | Funcionário durante o dia, emite as próprias faturas à noite |
| Pluriemprego | Apenas Regime Geral, vários empregadores | Dois empregos a tempo parcial em empresas diferentes |
| Autónomo apenas | Apenas RETA | Totalmente independente, sem contrato de trabalho |
Em princípio, a combinação é legal e muito comum. A lei espanhola não prevê uma incompatibilidade geral – no entanto, um contrato de trabalho individual pode conter uma cláusula de exclusividade. Isso deves verificar previamente.
Nota: Determinados grupos profissionais – como alguns funcionários públicos – estão sujeitos a regras especiais de incompatibilidade. Se trabalhas na função pública, geralmente precisas de uma autorização expressa do teu empregador.
Quando tens de te registar como Autónomo?
A obrigação de registo no RETA não existe já no primeiro trabalho, mas sim assim que exerces uma atividade económica de forma habitual, pessoal, direta e por conta própria. Na prática, isso significa: quem emite faturas regularmente e assim obtém rendimentos tem de se registar – independentemente de estar também empregado por conta de outrem.
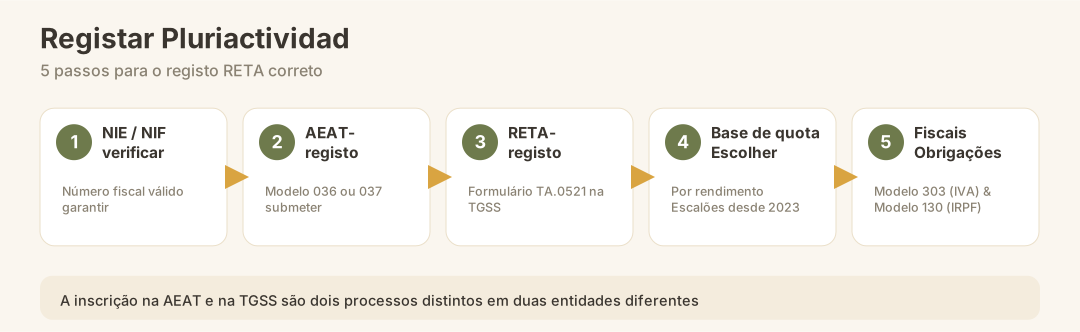
O registo no RETA quando já existe uma atividade por conta de outrem é feito através do formulário TA.0521, que deve ser apresentado à Tesorería General de la Seguridad Social (TGSS). Online, isso é feito através da Sede Electrónica da Seguridad Social, para o qual precisas do teu certificado Cl@ve ou de um certificado digital.
Registo passo a passo em caso de Pluriactividad:
- Verificar NIE / DNI e registo fiscal – precisas de um número fiscal válido (NIF); se ainda não o tiveres, solicita-o primeiro
- Registar a atividade na Agencia Tributaria (AEAT) – formulário Modelo 036 ou 037 (Censo de Empresarios, Profesionales y Retenedores)
- Inscrição no RETA através do TA.0521 – junto da TGSS, idealmente no dia de início da atividade ou antes; inscrições retroativas são possíveis, mas geram recargos por atraso
- Escolher a classe de contribuição no RETA – desde 2023 o sistema espanhol de contribuições foi alterado para um escalonamento baseado no rendimento; indicas o teu rendimento líquido previsto
- Assumir as obrigações fiscais – dependendo da atividade, declarações trimestrais de IVA (Modelo 303) e pagamentos antecipados de IRPF (Modelo 130 ou 131)
Atenção: O registo na AEAT e a inscrição na TGSS são dois processos separados junto de duas entidades diferentes. Muitos cometem o erro de fazer apenas um dos dois.
Contribuições para a Segurança Social em caso de Pluriactividad 2026
O novo sistema de contribuições baseado no rendimento, introduzido gradualmente desde janeiro de 2023, aplica-se também a quem está em pluriatividade. Pagas tanto no Régimen General (automaticamente através do empregador) como no RETA (por conta própria). Somando os dois fluxos de contribuições, o encargo total anual pode exceder o limite máximo de contribuição definido por lei.
O limite máximo de contribuição em 2026
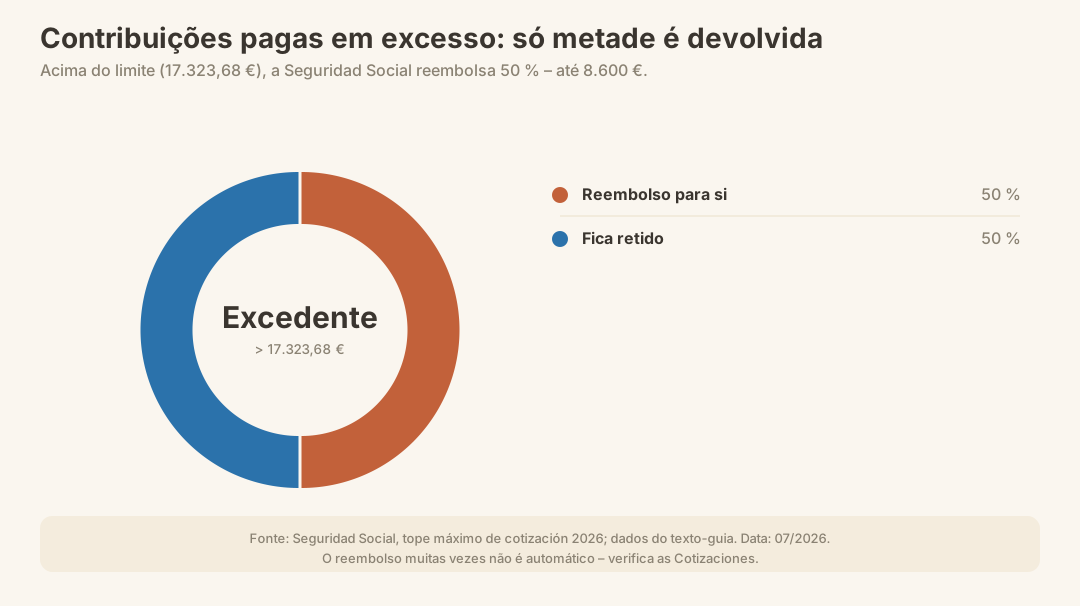
A Seguridad Social estabelece anualmente uma base máxima de contribuição. Para 2026, esse valor máximo situa-se em 17.323,68 € por ano. Quem, estando em pluriatividade, ultrapassar esse montante somando os dois regimes ao longo do ano, pagou em excesso.
| Indicador | Valor 2026 |
|---|---|
| Limite máximo anual de contribuição (tope máximo) | 17.323,68 € |
| Taxa de reembolso em caso de excesso | 50% do valor excedente |
| Reembolso máximo teórico | até 8.600 € |
| Prazo para o reembolso automático | geralmente até 30 de abril do ano seguinte |
O reembolso deve, segundo a lei, ocorrer automaticamente, ou seja, a Seguridad Social envia-te após o final do ano uma notificação e transfere-te 50 % do excedente – sem que precises de fazer nada. Na prática, porém, isso não funciona de forma fiável.
O problema com o reembolso automático
Um relatório do Colegio Oficial de Graduados Sociales de Madrid, de fevereiro de 2026, documenta que a Seguridad Social comete erros na regularização de muitos pluriativos: em vez de um reembolso, os afetados recebem notificações de pagamento de valores que por vezes ultrapassam os 2.000 €. Segundo dados da Asociación de Trabajadores Autónomos (ATA), a grande maioria dos beneficiários nunca chegou a receber o seu reembolso.
Isto significa para ti: não deves esperar passivamente, mas sim verificar ativamente as tuas Cotizaciones e, se necessário, apresentar tu próprio recurso.
O que fazer se o reembolso não chegar ou vier uma notificação incorreta?
- Reunir ambos os comprovativos de Cotizaciones (Régimen General da entidade empregadora, RETA da Sede Electrónica)
- Somar o total anual de ambos os regimes e comparar com o Tope de 17.323,68 €
- Em caso de ultrapassagem: apresentar um pedido formal (solicitud de devolución de cotizaciones) junto da TGSS
- Em caso de notificação de pagamento indevida: respeitar o prazo para o Recurso de Alzada (recurso) – geralmente 1 mês a partir da notificação
- Se necessário: recorrer a um Graduado Social ou a um consultor fiscal
Atenção: O prazo de prescrição para pedidos de reembolso junto da Seguridad Social é, regra geral, de 4 anos. Assim, pedidos antigos ainda podem ser reclamados – mas apenas com documentação comprovativa completa.
Tarifa Plana ou Bonificação por Pluriactividad – o que é melhor?
Quem se inscreve pela primeira vez no RETA e está simultaneamente empregado por conta de outrem enfrenta uma verdadeira decisão: a Tarifa Plana geral ou a Bonificação para Pluriativos específica. Não é possível optar por ambas ao mesmo tempo.
Tarifa Plana 2026
A Tarifa Plana é uma quota de contribuição reduzida para novos inscritos no RETA. Em 2026, devido ao acréscimo do Mecanismo de Equidade Intergeracional (MEI, 0,9 %), ronda os 88 € por mês no escalão de rendimento mais baixo. A Tarifa Plana aplica-se durante 12 meses (prorrogável sob determinadas condições) e é independente do rendimento.
Bonificação por Pluriatividade
Os pluriativos que se inscrevem pela primeira vez no RETA podem, em alternativa, optar por uma redução de contribuição específica para a sua situação, baseada no tempo de trabalho efetivamente prestado e nas contribuições paralelas do Regime Geral.
| Critério | Tarifa Plana | Bonificação por Pluriatividade |
|---|---|---|
| Para quem? | Todos os novos inscritos no RETA | Apenas pluriativos (simultaneamente RG + RETA) |
| Valor em 2026 | cerca de 88 €/mês | Depende do rendimento e das horas |
| Combinável? | Não – ou uma coisa ou outra | Não – ou uma coisa ou outra |
| Duração | 12 meses (eventualmente prorrogável) | Depende da regulamentação |
| Vantagem | Segurança de planeamento, simples | Pode ser mais vantajoso com contribuições RG elevadas |
Qual opção é mais vantajosa para ti depende do teu mix de rendimentos. Com um salário de trabalhador por conta de outrem elevado e contribuições RG correspondentemente altas, geralmente compensa mais a bonificação por Pluriactividad, porque de qualquer forma estás a caminhar para o Tope e já podes gerar um reembolso.
Obrigações fiscais como pluriativo
No plano fiscal, a Pluriactividad em si altera pouco no princípio básico – és sujeito a tributação em Espanha assim que aqui tiveres residência fiscal (geralmente a partir de 183 dias de permanência por ano). Nesse caso aplica-se o IRPF (Impuesto sobre la Renta de las Personas Físicas), e as duas fontes de rendimento são somadas.
O que isso significa para a tua carga fiscal
O teu rendimento como trabalhador por conta de outrem e o teu rendimento como trabalhador independente entram numa única declaração de rendimentos (Renta). Isto tem consequências: rendimentos elevados de ambas as fontes em conjunto podem colocar-te num escalão de progressão mais alto.
| Fonte de rendimento | Tratamento fiscal |
|---|---|
| Rendimento de trabalhador por conta de outrem (Rendimientos del trabajo) | O empregador deduz a retenção na fonte (retención) |
| Rendimento de trabalhador independente (Rendimientos de actividades económicas) | Pagamentos antecipados trimestrais através do Modelo 130 |
| IVA sobre serviços de trabalhadores independentes | Declarar trimestralmente através do Modelo 303 |
| Acerto anual | Declaração anual de Renta (abril–junho) |
Um erro comum: quem já paga retenção na fonte como trabalhador por conta de outrem pensa que assim já está tudo resolvido. Na realidade, como Autónomo tens de fazer adicionalmente pagamentos antecipados (Modelo 130) e liquidar IVA — desde que a tua atividade esteja sujeita a IVA. Certas atividades liberais (por exemplo, médicos, ensino) podem estar isentas.
Continua a ler: Deduções de IRPF nas Baleares — o que podes deduzir fiscalmente como trabalhador independente e por conta de outrem.
Cobertura da Segurança Social: o que recebes em troca?
Uma vantagem da Pluriactividad é que acumulas direitos em ambos os sistemas — ainda que com limitações.
| Prestação | Régimen General | RETA |
|---|---|---|
| Seguro de doença (Asistencia Sanitaria) | Sim, através da entidade patronal | Sim, com inscrição regular |
| Subsídio de desemprego (Paro) | Sim, a partir das contribuições do RG | Não (os Autónomos não têm direito a Paro a partir do RETA) |
| Subsídio de doença (Incapacidad Temporal) | Sim (a partir do dia 4) | Sim (a partir do dia 4, se tiver contribuído) |
| Direitos à reforma | Sim, a partir das contribuições do RG | Sim, a partir das contribuições do RETA – somam-se |
| Maternidade/Paternidade | Sim | Sim |
A construção da reforma é uma das vantagens subestimadas: acumulas períodos de contribuição em ambos os regimes, que se somam para a reforma posterior – no entanto, há um limite máximo do que é considerado. Mais sobre isso no guia Solicitar a reforma em Espanha.
Nota: O subsídio de desemprego (Paro) só se acumula através da tua relação de trabalho por conta de outrem. Se perderes o emprego por conta de outrem, podes solicitar o Paro – mas continuas ativo como Autónomo, o que pode influenciar as prestações. Mais sobre como solicitar o Paro
Os erros mais comuns na Pluriactividad
Os erros custam dinheiro – seja através de pagamentos em atraso, reembolsos perdidos ou multas. Aqui estão os pontos de erro mais frequentes:
1. Inscrição na RETA tardia ou em falta Quem se inscreve só depois de iniciar a atividade paga pagamentos em atraso mais juros de mora. A inscrição deve ser feita, o mais tardar, no primeiro dia da atividade.
2. Nenhuma verificação das Cotizaciones no final do ano A maioria dos pluriativos nunca verifica se ultrapassou o limite máximo de contribuições – perdendo assim o reembolso.
3. Não contestar uma notificação incorreta da Seguridad Social Segundo o relatório do Colegio de Graduados Sociales Madrid (fevereiro de 2026), milhares de pluriativos recebem, por engano, pedidos de pagamento em vez de reembolsos. Quem se cala, paga.
4. Esquecer a inscrição na AEAT O registo fiscal na Agencia Tributaria (Modelo 036/037) é separado da inscrição na TGSS. Muitos começam com a RETA, mas esquecem a AEAT – isso causa problemas na liquidação do IVA.
5. Querer solicitar simultaneamente a Tarifa Plana e a bonificação de Pluriactividad Isso não é possível. Uma vez escolhida, geralmente não podes mudar.
6. Equívoco: como pluriativo, sem direito a Paro Quem acredita que, ao pagar em duplicado, também terá direito ao subsídio de desemprego de Autónomo, engana-se. A proteção própria do RETA em caso de desemprego (cese de actividad) funciona de forma independente do estatuto de trabalhador por conta de outrem – e tem requisitos próprios.
7. Ignorar a cláusula de exclusividade no contrato de trabalho Alguns contratos de trabalho proíbem explicitamente atividades concorrentes. Quem ignora isso arrisca consequências no âmbito do direito laboral.
Particularidades para cidadãos da UE e expatriados em Maiorca
Quem se muda da Alemanha, Áustria ou Suíça para Maiorca traz frequentemente uma relação de trabalho em curso – por vezes como trabalhador remoto para uma entidade patronal alemã. Isso gera uma interface complexa: onde são devidas as contribuições para a segurança social? Onde se situa a residência fiscal?
Como regra geral: quem transfere a sua residência fiscal para Espanha (Residencia, Empadronamiento, mais de 183 dias) está, em regra, sujeito à segurança social espanhola. Para cidadãos da UE aplica-se o Regulamento (CE) n.º 883/2004, que visa evitar a dupla contribuição – mas a aplicação no caso concreto é complexa.
Quem inicia adicionalmente uma atividade própria por conta própria ou empresarial (por exemplo, como consultor, criador de conteúdos, senhorio sujeito a IVA), cai rapidamente na Pluriactividad.
Pontos de contacto importantes para expatriados em Maiorca:
| Entidade / Recurso | Competência |
|---|---|
| Tesorería General de la Seguridad Social (TGSS), Palma | Inscrição no RETA, Cotizaciones |
| Agencia Tributaria (AEAT), Palma | Registo fiscal, Modelo 036/037 |
| Institut Nacional de la Seguretat Social (INSS) | Direitos a prestações, informações sobre a pensão |
| Graduado Social / Asesor Fiscal | Aconselhamento individual, pedidos de reembolso |
Continue a ler: Solicitar a Residencia em Espanha | Trabalho remoto em Maiorca
O que vem a seguir? Visão geral das obrigações contínuas
O registo é o primeiro passo. Depois vêm obrigações regulares que, como pluriativo, precisas de ter sempre em conta:
Trimestralmente (até dia 20 do mês seguinte):
- Modelo 303 – Declaração periódica de IVA
- Modelo 130 – Pagamento antecipado do IRPF (estimativa do lucro anual)
- Eventualmente, Modelo 115 (se alugares escritório ou instalações)
Anualmente:
- Modelo 390 – Resumo anual do IVA
- Modelo 100 – Declaração de IRS (Renta, abril–junho)
- Verificação das cotizaciones: comparar a soma anual de RG + RETA com o limite máximo (tope)
- Eventualmente, Modelo 720 em caso de património no estrangeiro superior a 50.000 €
Quem não cumprir os prazos paga acréscimos (Recargos): em caso de regularização voluntária até 3 meses após o prazo, 5 %; até 6 meses, 10 %; até 12 meses, 15 %; depois disso, 20 % mais juros.
Continue lendo: Modelo 303 e 130 como Autónomo | Impostos como Residente
Checklist: configurar corretamente a Pluriactividad
Antes de começar, percorra esta lista:
- Contrato de trabalho verificado quanto a cláusulas de exclusividade
- NIF/NIE existente e atualizado
- Empadronamiento no município concluído
- Registo fiscal junto à AEAT (Modelo 036 ou 037) apresentado
- Inscrição no RETA via TA.0521 junto à TGSS concluída
- Escalão de contribuição (Tramo) escolhido no novo sistema baseado em rendimento
- Decisão tomada: Tarifa Plana ou bonificação por Pluriactividad
- Sistema de contabilidade para receitas/despesas configurado
- Prazos fiscais trimestrais registados no calendário
- No final do ano: reunir comprovativo de Cotizaciones RG + RETA e verificar em relação ao Tope (17.323,68 €)
- Se aplicável, apresentar pedido de reembolso junto à TGSS
Conclusão
A pluriatividade é legal em Espanha, está amplamente difundida e pode compensar – tanto financeiramente (reembolso de contribuições excedentárias) quanto em termos de direito social (direitos de pensão de dois sistemas). O diabo está nos detalhes: o registo tem de ser feito em dois sistemas separados, o limite máximo de contribuição de 17.323,68 € (2026) não é monitorizado de forma fiável e automática pela Seguridad Social, e as notificações incorretas são um padrão documentado. Quem conhece os seus números, verifica ativamente e, em caso de dúvida, recorre a um Graduado Social, pode recuperar aquilo a que legitimamente tem direito.
Para expatriados em Maiorca, acresce a dimensão internacional: a obrigatoriedade de segurança social, o domicílio fiscal e a relação com um empregador estrangeiro têm de ser analisados individualmente. Um consultor fiscal experiente para expatriados não é aqui um luxo, mas sim um investimento que rapidamente se paga.
Fontes oficiais
- Seguridad Social – RETA e Pluriactividad: https://sede.seg-social.gob.es
- Tesorería General de la Seguridad Social (TGSS) – Formulário TA.0521: https://www.seg-social.es/wps/portal/wss/internet/Trabajadores/Afiliacion/10817/10819
- Agencia Tributaria (AEAT) – Modelo 036/037: https://www.agenciatributaria.es
- BOE – Ley 20/2007, Estatuto del Trabajo Autónomo: https://www.boe.es/buscar/act.php?id=BOE-A-2007-13409
- Seguridad Social – Cotizaciones e Tope máximo: https://www.seg-social.es
- AEAT – IRPF Rendimentos de atividade (Rendimientos actividades económicas): https://www.agenciatributaria.es/AEAT.internet/Inicio/La_Agencia_Tributaria/Campanas/Renta/Renta.shtml