
Omvänt bolån i Spanien: villkor, kostnader och följder för arvingar
Med ett omvänt bolån i Spanien kan du få pengar från din bostad utan att sälja den. Till skillnad från ett vanligt bolån får du antingen ett lånebelopp eller regelbundna utbetalningar, med bostaden som säkerhet. Du fortsätter att äga bostaden medan skulden växer med tiden. Därför räcker det inte att bara titta på hur mycket du kan få ut varje månad. Räntan, kostnaderna för lånet, hur länge utbetalningarna pågår och vad dina arvingar senare får ta över är också avgörande.
Den här guiden förklarar vem som i princip kan ta en hipoteca inversa, varför villkoren kan skilja sig mellan en permanentbostad och en semesterbostad och vilka kostnader du bör ta reda på innan du skriver under. Du får också veta hur lånet kan betalas tillbaka efter din död och varför det är klokt att prata med dina framtida arvingar innan du belånar bostaden. Allmän information – inte juridisk rådgivning, skatterådgivning, finansiell rådgivning eller kreditrådgivning.
Vem kan ta ett omvänt bolån i Spanien?
Den spanska hipoteca inversa är ett lagreglerat lån för äldre bostadsägare. För den vanliga formen gäller en lägsta ålder på 65 år. Du måste äga bostaden som ska ställas som säkerhet. Om ett institut erbjuder lånet och på vilka villkor beror bland annat på bostadens värdering och hur pengarna ska betalas ut.
| Vad kontrolleras? | Grundvillkor |
|---|---|
| Låntagarens ålder | Minst 65 år |
| Bostaden | Ägs av låntagaren och ställs som säkerhet |
| Utbetalning | Kan betalas ut som ett engångsbelopp eller i delar |
| Lagstiftning | Omvända bolån regleras i spansk lag sedan 2007 |
Om du äger ett semesterboende eller en annan bostad utöver din permanentbostad är det viktigt att skilja mellan möjligheten att ta ett omvänt bolån och rätten till lägre kostnader. Du kan ta ett omvänt bolån även med en sådan bostad som säkerhet. De lagstadgade kostnadslättnaderna gäller däremot bara permanentbostaden. Vissa långivare kräver dessutom att du bor i Spanien och använder din permanentbostad som säkerhet. Utgå därför inte från att samma villkor och tillkommande kostnader gäller för ditt semesterboende.
Hur fungerar utbetalning och återbetalning?
Med ett vanligt bolån får du pengar som du sedan betalar tillbaka. Med ett omvänt bolån får du också ett lån, men behöver i regel inte amortera löpande. Pengarna kan betalas ut som ett engångsbelopp eller i avtalade delar. Samtidigt ökar skulden som belastar bostaden.
Hur mycket du kan få ut beror inte bara på bostadens värde. Även det högsta lånebelopp som avtalats och låntagarens ålder spelar roll. Utbetalningar under en begränsad tid är dessutom inte samma sak som utbetalningar som ska vara garanterade livet ut.
Skulden förfaller i regel till betalning när låntagaren dör, eller när den sist avlidna förmånstagare som omfattas av avtalet dör. Det går också att lösa lånet medan du lever. Be långivaren visa i avtalet hur mycket du då skulle behöva betala och vilka kostnader det medför att lösa lånet i förtid.
Observera: ”Ingen löpande amortering” betyder inte ”gratis pengar”. Jämför den beräknade totala skulden med de utbetalningar du faktiskt skulle få.
Vad visar exemplen på belopp – och vad visar de inte?
Hur mycket som betalas ut beror i hög grad på din ålder och bostadens värde. Den äldre sammanställningen nedan visar sambandet, men är inte ett aktuellt erbjudande eller en beräkning för din bostad.
| Bostadens värde | Ålder | Exempel: engångsbelopp | Exempel: månadsutbetalning |
|---|---|---|---|
| 200.000 € | 65 år | 50.000 € | 200 € |
| 200.000 € | 80 år | 78.000 € | 600 € |
| 500.000 € | 65 år | 120.000 € | 500 € |
Siffrorna kommer från en exempelöversikt som idealista publicerade 2020. De visar bland annat att utbetalningarna för samma bostad kan bli olika beroende på hur gammal du är när du tecknar avtalet. De säger inget om vilket erbjudande du kan få i dag eller hur stor skulden till slut blir. För att ta reda på det behöver du en individuell beräkning som tar hänsyn till avtalets räntor och alla kostnader.
Vilka kostnader bör du kontrollera innan du skriver på?
För att teckna ett omvänt bolån behöver bostaden värderas och avtalet upprättas. Andra möjliga kostnader är oberoende rådgivning, uppläggningsavgift samt kostnader för notarie och fastighetsregister. I vissa avtal läggs kostnaderna på lånet i stället för att betalas direkt. Då kan skulden bli större längre fram, även om du till en början betalar mindre från ditt konto.
Om du belånar din permanentbostad är kostnaderna för notarie och fastighetsregister lägre enligt lag. Räkna inte med det om det gäller en övernattnings- eller semesterbostad. Tilläggsförsäkringar kan också påverka kalkylen. Ta särskilt reda på om de är tänkta att ge fortsatta utbetalningar när det avtalade låneutrymmet är förbrukat.
Be om en sammanställning som besvarar följande frågor innan du skriver på:
- Vilka kostnader måste du själv betala före utbetalningen?
- Vilka belopp läggs på lånet?
- Vilka räntor gäller för utbetalda belopp och upplupna kostnader?
- När upphör utbetalningarna – och under vilka villkor fortsätter de?
- Hur beräknas den förväntade skulden utvecklas i avtalets räkneexempel?
- Vad kostar det att lösa lånet medan du lever?
Observera: Utbetalningar från lånet och eventuella senare utbetalningar från en tilläggsförsäkring behandlas inte nödvändigtvis likadant skattemässigt. Ta reda på vad som gäller för just den kombination av avtal du överväger innan du skriver på.
Vilka nackdelar har ett omvänt bolån?
Den tydligaste fördelen är att du får tillgång till pengar utan att genast behöva lämna ifrån dig äganderätten. Det som är lättare att förbise är att skulden växer. Beroende på hur utbetalningarna och avtalets löptid ser ut kan mindre av fastighetens värde bli kvar till arvingarna. Även en hög månadsutbetalning säger bara något om du vet hur länge den betalas ut.
En annan risk är att blanda ihop olika löften om utbetalning. Om utbetalningarna från lånet upphör när lånetaket nås, betyder det inte automatiskt att du får fortsatta utbetalningar livet ut. Om en försäkring ska täcka tiden därefter behöver du granska dess villkor, kostnader och skattebehandling separat.
Ett omvänt bolån passar därför inte bara för att en fastighet är mycket värd. Det avgörande är om pengarna du behöver och den förväntade påverkan på arvet är rimliga för dig och din familj.
Vad händer med fastigheten och arvingarna efter dödsfallet?
När du avlider uppstår frågan om hur skulden som då förfaller ska betalas. Arvingarna kan i regel betala skulden, få inteckningen avförd och behålla fastigheten. De kan också sälja fastigheten och använda en del av köpesumman för att lösa skulden. Resten av pengarna tillfaller då de arvingar som säljer.
Båda alternativen kräver att man räknar på dem. Den som vill behålla huset behöver veta hur skulden ska kunna lösas. Den som vill sälja behöver jämföra det förväntade försäljningspriset med skulden vid den tidpunkten. Lita inte på allmänna uppgifter om hur lång tid arvingarna har på sig: låt någon granska när skulden förfaller och vad som ska göras efter dödsfallet enligt det aktuella avtalet.
Våra guider om spanskt testamente och arv på Balearerna kan också hjälpa dig att planera arvet. Ett omvänt bolån ersätter inte den planeringen.
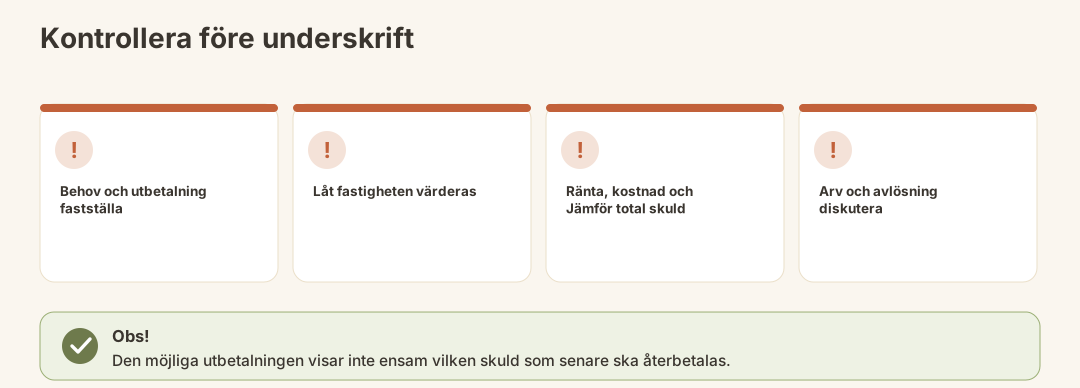
Vad behöver du kontrollera innan du skriver under?
- Bestäm vad du behöver: Fundera på om du behöver ett engångsbelopp, löpande utbetalningar eller en kombination – och vad pengarna ska användas till.
- Låt värdera fastigheten: Värderingen ligger till grund för beräkningen av lånet. Kontrollera också befintliga inteckningar och andra belastningar i det spanska fastighetsregistret.
- Begär en beräkning utifrån avtalet: Jämför utbetalningar, ränta, övriga kostnader, lånetak och villkoren för när utbetalningarna upphör.
- Låt någon oberoende granska avtalet: Gå igenom ägarförhållanden, hur skulden kan lösas och vad som händer vid dödsfall innan du skriver under. Särskilt om det finns flera ägare eller förmånstagare måste det vara tydligt vems död som gör att skulden förfaller.
- Prata med arvingarna: Inte för att de ska fatta beslutet åt dig, utan för att de senare ska vara förberedda på valet mellan att lösa skulden och att sälja.
Om du också överväger att sälja men behålla rätten att använda fastigheten kan du läsa om hur försäljning av nuda propiedad skiljer sig från ett omvänt bolån, där du behåller äganderätten.
Vanligaste misstagen
- Att tro att en exempelutbetalning är ett erbjudande. Din ålder och fastighetens värde räcker inte för att göra en tillförlitlig beräkning utifrån avtalet.
- Att bara jämföra de månatliga utbetalningarna. Du behöver också se på räntor, kostnader och hur stor den totala skulden väntas bli.
- Att räkna på en semesterbostad som om den vore din permanentbostad. Framför allt kan du inte utgå från att samma kostnadsförmåner gäller.
- Att blanda ihop tidsbegränsade och livsvariga utbetalningar. Kontrollera hur en eventuell fortsättning ska finansieras.
- Att inte tänka på vad som händer vid dödsfall. Fastigheten förblir din, men skulden försvinner inte.
- Att missa tillkommande kostnader för att de läggs till lånet. Även de beloppen måste tas med i beräkningen längre fram.
Vad händer sedan?
När du har skrivit på avtalet bör du förvara det, fastighetsvärderingen och beräkningarna så att de som ska sköta ditt dödsbo kan hitta dem. Anteckna särskilt vem arvingarna kan kontakta för att få veta hur stor skulden är då och hur den kan lösas.
Om dina behov förändras bör du inte bara se på nästa utbetalning, utan också räkna på nytt på hur stor den totala skulden väntas bli. Vill du bli av med skulden medan du lever är det i regel möjligt att lösa lånet i förtid. Vad som gäller avgörs av villkoren i ditt avtal.
Checklista inför ditt beslut
- Äger jag fastigheten och uppfyller jag ålderskravet?
- Är fastigheten som ska belånas min permanentbostad eller en annan fastighet?
- Täcker den planerade utbetalningen mina faktiska behov?
- Förstår jag när utbetalningarna upphör och om en försäkring ingår?
- Känner jag till räntan, avgifterna och hur stor den totala skulden väntas bli?
- Vet jag hur jag kan lösa lånet medan jag lever?
- Är det tydligt för mina arvingar hur de kan behålla eller sälja fastigheten?
- Har de rättsliga och skattemässiga följderna av just mitt avtal granskats?
Sammanfattning
Ett omvänt bolån kan frigöra kapital som är bundet i en fastighet samtidigt som du behåller ägandet. Kostnaden består dock inte bara av de inledande avgifterna, utan framför allt av den skuld som senare ska betalas tillbaka. Utgå därför från en fullständig kalkyl för avtalet när du fattar ditt beslut – och ta redan från början hänsyn till vilka alternativ dina arvingar har.
Officiella källor
- Boletín Oficial del Estado (BOE) – officiell publicering av spanska författningar
- Banco de España – information om banker och finansiella produkter