
Arv & gåva av fastigheter på Balearerna: skatter 2026
Om du på Mallorca ärver eller överlåter en Finca, en lägenhet i Palma eller en villa i Son Vida under din livstid, berörs du av en skatt som skiljer sig grundläggande från den tyska: Impuesto de Sucesiones y Donaciones (ISD), den spanska arvs- och gåvoskatten. Det avgörande är att det inte är den spanska centralstaten som fastställer skatten, utan varje autonom region. Balearerna har under åren 2023 till 2025 genomfört en reform som i praktiken gör arv och gåvor av fastigheter inom den närmaste familjen skattefria. Den här guiden förklarar hur mycket du betalar 2026, varför pacto sucesorio sannolikt är den viktigaste lösningen för fastighetsägare och vilka tidsfrister du absolut inte får missa.
Arvsskatt Mallorca
Förklaring
Balearisk rätt gäller när den avlidne tillbringade flest dagar på Balearerna under de fem åren före dödsfallet. Var personen inte bosatt i Spanien får arvingarna tillämpa rätten i den region där den värdefullaste delen av kvarlåtenskapen i Spanien finns.
Förklaring
Den andel som tillfaller denna arvinge, minst valor de referencia — fastighetsregistrets officiella referensvärde, under vilket beskattning inte får ske.
Förklaring
Gruppen avgör grundavdrag, skatteskala, multiplikator och nedsättning. Inom grupp III skiljer lagen dessutom på blodsband och släktskap genom giftermål.
Förklaring
Den högre nedsättningen för blodssläktingar i sidled gäller bara när inga bröstarvingar till den avlidne ärver samtidigt. Arvlösa räknas inte.
- Att betala (cuota a ingresar)
- 27 129,85 €
- Värde på den ärvda fastigheten
- 300 000,00 €
- Släktskapsgrupp
- Grupp III — syskon, farbröder, mostrar, syskonbarn
Avdrag för permanentbostaden: 0,00 € · Värdet i handlingen inom gränsen: Ja, värdet ligger inom gränsen
Rättsläge per 25 juli 2025
Denna beräkning är endast vägledande och ersätter inte skatte- eller juridisk rådgivning i enskilda fall.
Ge bort eller ärva
- Skillnad: gåva minus arv
- 72 219,00 €
- Skatter totalt (Gåva idag)
- 124 800,00 €
- Skatter totalt (Arv på referensdagen)
- 52 581,00 €
Alla förifyllda belopp är valda exempel, inga officiella värderingar. Ersätt dem med dina belopp.
Rättsläge per 1 januari 2026
Denna beräkning är endast vägledande och ersätter inte skatte- eller juridisk rådgivning i enskilda fall.
Impuesto de Sucesiones y Donaciones (ISD): regional, inte nationell
Till skillnad från i Tyskland har Spanien ingen enhetlig arvs- och gåvoskatt på nationell nivå. ISD regleras visserligen av en nationell lag (Ley 29/1987), men beskattningsrätten har överlåtits till Comunidades Autónomas. Varje region får fastställa egna grundavdrag (reducciones), skattesatser och framför allt reduktioner av skatteskulden (bonificaciones). Skillnaderna är enorma: samma ärvda fastighet kan kosta femsiffriga belopp i Asturien och 0 Euro på Balearerna.
Skattebeloppet avgörs av 4 faktorer:
| Faktor | Betydelse |
|---|---|
| Släktskapsgrupp | Grupp I+II (barn, makar, föräldrar) betalar minst; grupp III/IV betydligt mer |
| Fastighetens värde | Beräknas utifrån fastighetsregistrets valor de referencia eller marknadsvärdet |
| Anknytningspunkt | Den avlidnes eller gåvomottagarens hemvist respektive fastighetens läge på Balearerna |
| Skattedag (devengo) | Dödsdagen respektive dagen för den notariella handlingen – avgör vilken version av reformen som gäller |
Den spanska arvsskatten omfattar 4 släktskapsgrupper. De är avgörande för den samlade skattebelastningen:
| Grupp | Personkrets | Läge 2026 |
|---|---|---|
| Grupp I | Ättlingar under 21 år | 100 % bonus – i praktiken skattefritt |
| Grupp II | Barn från 21 år, makar/registrerade partner, föräldrar, mor- och farföräldrar | 100 % bonus – i praktiken skattefritt |
| Grupp III | Syskon, farbröder/mostrar, syskonbarn, ingifta släktingar | 35 % eller 60 % bonus — beroende på släktskapsgrad och förvärvssätt |
| Grupp IV | Kusiner, mer avlägsna släktingar, personer som inte är släkt | Ingen generell bonus |
Viktigt: Ett ogift partnerskap räknas bara till grupp II om det är registrerat som pareja estable i det baleariska registret. Utan registrering hamnar partnern i grupp IV — och omfattas därmed av full skattesats. För tyska par på Mallorca är detta en av de dyraste fallgroparna.
Balearernas reform: 100 % bonus för grupp I och II
Sedan 18 juli 2023 ger Balearerna en bonus på 100 % av den korrigerade skatteskulden (cuota íntegra corregida) vid förvärv på grund av dödsfall och vid jämställda pactos sucesorios, förutsatt att arvingen tillhör grupp I eller II. I praktiken innebär det att ett barn som ärver föräldrarnas villa betalar 0 Euro i ISD — oavsett värde. Det finns inte längre något tak.
2025 utvidgades reformen ytterligare genom budgetlagen (Ley 6/2025, i kraft från 25 juli 2025) till att även omfatta gåvor under livstid, och bonusen för grupp III höjdes. År 2026 gäller fortfarande de mest förmånliga reglerna hittills för familjeöverlåtelser på Balearerna.
| Situation (referensdatum 2026) | Bonus på skatteskulden | Effekt |
|---|---|---|
| Grupp I (avkomlingar under 21) — arv & gåva | 100 % | 0 € ISD |
| Grupp II (barn från 21, makar, föräldrar) — arv & gåva | 100 % | 0 € ISD |
| Arvsfall (inklusive pacto sucesorio) — grupp III, släktingar i sidled genom blodsband i 2:a/3:e ledet (syskon, farbröder/morbröder, fastrar/mostrar, syskonbarn) utan konkurrerande bröstarvingar till arvlåtaren | 60 % (tidigare 50 %) | kraftigt reducerad |
| Arvsfall — grupp III, övriga fall: släktingar i sidled genom blodsband vid sidan av arvlåtarens bröstarvingar samt ingifta släktingar | 35 % (tidigare 25 %) | reducerad |
| Gåva — grupp III, släktingar i sidled genom blodsband i 2:a/3:e ledet, även när gåvogivaren har barn | 60 % (sedan 25 juli 2025) | kraftigt reducerad |
| Gåva — grupp III, övriga fall (ingifta släktingar) | 35 % (sedan 25 juli 2025) | reducerad |
| Grupp IV | ingen generell nedsättning | full skattesats |
Det vanligaste feltolkningsfelet i den här tabellen: Villkoret utan andra arvingar i nedstigande led gäller bara vid arv (art. 36 bis Decreto Legislativo 1/2014). Vid gåvor ställer lagen inte alls något sådant krav — art. 54.2 ger 60 % till alla släktingar i sidled av 2. och 3. graden som är släkt genom blod. En bror som får en gåva samtidigt som givarens barn får alltså hela 60 %; samma bror skulle som arvinge tillsammans med samma barn bara få 35 %. För ingifta släktingar (Verschwägerten) stannar det vid 35 % i båda fallen. För grupp III finns avdraget för gåvor över huvud taget först sedan 25 juli 2025 — den tidigare versionen innehöll vid gåvor bara 7-%-formeln för grupperna I och II.
En teknisk skillnad som sällan spelar någon roll i praktiken, men som avgör i vilken ordning beräkningen ska göras: Vid arv är förmånen en bonificación på den korrigerade skatteskulden (art. 36, 36 bis), medan det vid gåvor är ett avdrag (deducción) från cuota líquida (art. 54). För fastigheter gäller i båda fallen att värdet som anges i handlingen får överstiga valor de referencia med högst 20 %.
Utöver bonusen finns det också grundavdrag (reducciones por parentesco), som dras av från beskattningsunderlaget:
| Grupp | Personligt grundavdrag |
|---|---|
| Grupp I | 25.000 € + 6.250 € per år under 21 (högst 50.000 € totalt) |
| Grupp II | 25.000 € |
| Grupp III | 8.000 € |
| Grupp IV | 1.000 € |
För den avlidnes permanentbostad tillkommer för grupp I+II dessutom en reducering på upp till 100 % av värdet på vivienda habitual (upp till en lagstadgad gräns) — särskilt relevant om bonusen någon gång inte skulle kunna tillämpas.
Det avgörande villkoret för fastigheter: För att 100-%-bonusen ska godkännas måste värdet på den förvärvade fastigheten anges i den notariella handlingen (escritura pública), och det får högst överstiga valor de referencia i fastighetsregistret med 20 %. Om det inte finns något valor de referencia, eller om Dirección General del Catastro inte kan utfärda ett intyg om det, gäller marknadsvärdet som gräns. Den som sätter värdet för lågt riskerar en efterprövning och att förlora bonusen.
Gåva under livstiden eller arv vid dödsfall
Gåvoskatt Mallorca
Förklaring
Vad du ger bort avgör vilken rätt som gäller och vad avdraget hänger på. För en fastighet gäller alltid rätten i den region där den ligger — även när givare och mottagare bor utomlands.
Förklaring
För en fastighet det deklarerade värdet, lägst Valor de referencia — fastighetsregistrets officiella referensvärde, under vilket beskattning inte får ske. För pengar det givna beloppet.
Förklaring
Gruppen avgör multiplikatorn och avdraget. Vid gåvor behandlar lagen grupp I och II lika; inom grupp III skiljer den blodsband från svågerlag.
Förklaring
För avdraget måste Escritura pública — den notariella handlingen — för fastigheter ange ett värde som överstiger referensvärdet med högst en femtedel. Saknas referensvärde gäller marknadsvärdet. Missas villkoret återstår återfallsformeln för grupp I och II, och ingenting för de övriga.
- Att betala (Cuota a ingresar)
- 0,00 €
- Gåvans värde
- 350 000,00 €
- Släktskapsgrupp
- Grupp I/II — barn, barnbarn, make, förälder
Mottagarens hemvist: På Balearerna
Rättsläge per 25 juli 2025
Denna beräkning är endast vägledande och ersätter inte skatte- eller juridisk rådgivning i enskilda fall.
Fram till mitten av 2025 fanns en avgörande asymmetri: arv omfattades av en bonus på 100 %, medan vanliga gåvor (donaciones) under livstiden inte gjorde det. De beskattades enligt en progressiv skattesats (7,65 % till 34 %), som genom ett regionalt avdrag begränsades till en faktisk skattebelastning på omkring 7 %. Sedan 25 juli 2025 är denna skillnad borta: Även vanliga gåvor till grupp I och II omfattas av ett avdrag på 100 % från skatteskulden (cuota líquida) — att genom en notariell handling ge en lägenhet till sitt barn kostar därmed 0 Euro i ISD. Precis som vid arv av fastigheter gäller även här villkoret att det deklarerade värdet får överstiga valor de referencia med högst 20 %.
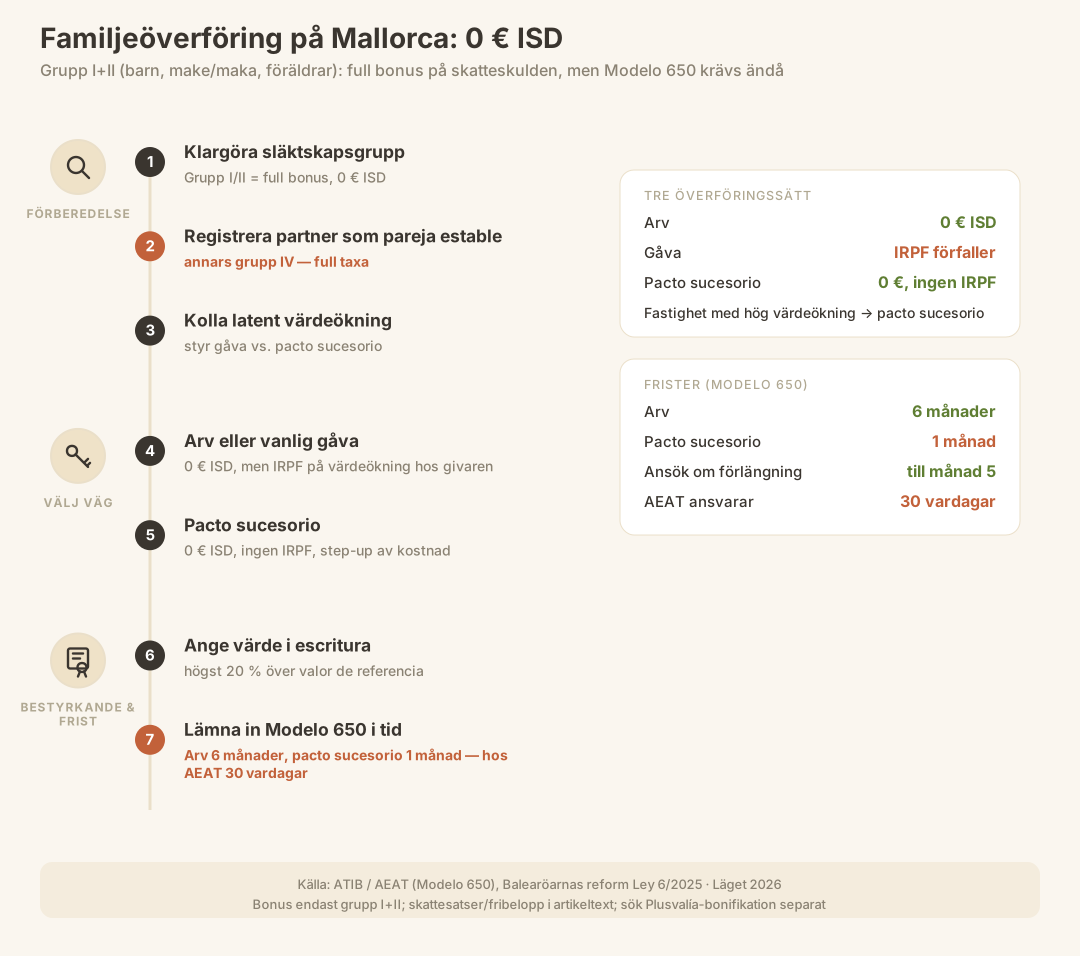
Men var försiktig: ISD är bara en av flera skatter. Vid en vanlig gåva av en fastighet utlöser givaren en beskattning av värdeökningen i sin egen inkomstskatt (IRPF) — ganancia patrimonial. Om fastigheten har stigit i värde under åren (vilket är regel på Mallorca) beskattas denna latenta vinst hos givaren med 19 % till 30 %. Denna IRPF-skatt försvinner inte genom ISD-bonusen.
| Överlåtelseform | ISD (mottagare) | IRPF för givare/arvlåtare | När det är lämpligt |
|---|---|---|---|
| Arv (dödsfall) | 0 € (G I+II) | ingen — plusvalía del muerto bortfaller | Standardfall, ingen latent vinst beskattas |
| Vanlig gåva | 0 € (G I+II, sedan 07/2025) | ja, vid värdeökning (19–30 %) | Pengar, unga tillgångar, liten värdeökning |
| Pacto sucesorio | som arv (1 % till 700.000 €) | inget — räknas som förvärv på grund av dödsfall | Fastigheter/delägande med hög orealiserad vinst |
Tumregel: För kontanter, konton eller nyare tillgångar utan någon nämnvärd värdeökning är en vanlig gåva okomplicerad. För fastigheter med hög orealiserad vinst är pacto sucesorio det bättre alternativet — eftersom det undviker IRPF-fällan.
Pacto sucesorio: den baleariska särlösningen
Pacto sucesorio är en särlösning inom balearisk civilrätt och är bara möjlig i ett fåtal spanska regioner med egen civilrätt (Balearerna, Katalonien, Aragonien, Galicien, Navarra, Baskien). Det är ett avtalsreglerat arvsavtal som gör att du oåterkalleligt kan överföra tillgångar till nästa generation redan under din livstid — men skattemässigt räknas förvärvet som ett förvärv på grund av dödsfall, inte som en gåva.
Den mest kända mallorkinska varianten är definición: en överlåtelse från föräldrar till barn, där barnet i gengäld avstår från sin framtida laglott (legítima). Reglerna har funnits sedan Ley 8/2022, som avskaffade kravet på balearisk vecindad civil — vilket innebär att även utlänningar bosatta på Balearerna kan ingå ett pacto sucesorio enligt balearisk rätt.
Skattefördelarna är betydande:
- Ingen IRPF för överlåtaren. Eftersom pacto sucesorio räknas som ett förvärv på grund av dödsfall (Art. 33.3.b Ley 35/2006, bekräftat av högsta instans genom STS núm. 407/2016 av den 9 februari 2016 om galicisk apartación), uppstår ingen skattepliktig ganancia patrimonial för givaren. Den orealiserade värdeökning som man fruktar vid en vanlig gåva beskattas inte.
- Förmånligare ISD-sats i stället för gåvoskattesats. I stället för den faktiska gåvoskattesatsen tillämpas arvsskattetariffen på 1 % upp till 700.000 € för grupp I+II (vid ett patrimonio preexistente under 400.000 €) — följt av en bonus på 100 %. I praktiken blir ISD 0 €.
- Uppräkning av anskaffningsvärdet. Om barnet senare säljer fastigheten räknas det värde som deklarerades i pacto sucesorio (det aktuella värdet) som anskaffningsvärde. Den vinst som föräldrarna har byggt upp under årtionden försvinner skattemässigt.
5-årsspärren (Anti-Fraude-Gesetz 11/2021): Om barnet säljer en fastighet som det har fått genom pacto sucesorio innan givaren har avlidit och innan 5 år har gått sedan avtalet ingicks, måste barnet använda givarens ursprungliga anskaffningsvärde och anskaffningsdatum vid beräkningen av IRPF. Fördelen med det uppräknade värdet går då förlorad. Den som missbrukar pacto sucesorio som ett verktyg för en snabb försäljning blir utan fördel.
Tidsfristsfällan: Till skillnad från vid arv (6 månader) är tidsfristen för ISD-självdeklarationen vid pacto sucesorio bara 1 månad från dagen då handlingen undertecknas inför notarie. Devengo infaller på dagen för notariehandlingen, inte på en senare dödsdag. Den som missar denna kortare tidsfrist riskerar förseningspåslag — en vanlig och kostsam fallgrop just vid denna centrala lösning.
Priset för detta: Pacto sucesorio är oåterkalleligt. Det kan inte ändras senare genom testamente, och vid definición avstår barnet definitivt från sin laglott. Det kräver noggrann familjeplanering och juridisk rådgivning.
Icke-residenta och EU:s valrätt
Länge diskriminerades icke-residenta: De var tvungna att betala ISD enligt den dyrare statliga tariffen till den spanska centrala skattemyndigheten (AEAT), utan möjlighet att använda de förmånliga regionala bonusarna. EU-domstolen upphävde detta genom domen av 3 september 2014 (mål C-127/12), eftersom det stred mot den fria rörligheten för kapital. Spanien svarade med Ley 26/2014: Sedan 1 januari 2015 får arvingar och gåvomottagare som är bosatta i EU eller EES tillämpa reglerna i den region som de har anknytning till.
Spanska domstolsavgöranden (bl.a. STS-avgöranden från 2018) och skatteförvaltningen (DGT-utlåtande V0282-20) har nu utvidgat detta till tredjeländer utanför EU/EES. Observera: Lagtexten i Disposición adicional 2ª i Ley 29/1987 har inte anpassats i detta avseende, vilket innebär att personer bosatta i tredjeland i praktiken ibland först måste driva saken genom rättsmedel för att få sin rätt tillgodosedd. Balearerna har genom Ley 11/2023 och slutgiltigt genom Ley 6/2025 klargjort att förmånerna även gäller icke-residenta.
| Situation | Ansvarig myndighet | Tillämplig lag |
|---|---|---|
| Arvlåtaren bosatt på Balearerna, arvtagaren bosatt i Spanien | ATIB | Balearisk lag |
| Arvlåtaren bosatt på Balearerna, arvtagaren icke-resident (EU/EES/tredjeland) | AEAT (Modelo 650) | Balearisk lag är tillämplig |
| Icke-resident arvlåtare, fastighet på Mallorca | AEAT (Modelo 650) | Lagen i den region där den största andelen av tillgångarna finns = Balearerna |
| Gåva av en fastighet på Mallorca till icke-residenta | AEAT | Balearisk rätt (belägenhetsort) |
För tyska ägare innebär det konkret: Även om du bor i Tyskland kan du använda de baleariska skattelättnaderna för en fastighet på Mallorca — men Modelo 650 hanteras då av AEAT i stället för ATIB. Samtidigt kan tysk arvsskatt tillkomma (principen om beskattning av globala inkomster och tillgångar vid hemvist i Tyskland). Förhållandet mellan Tyskland och Spanien omfattas inte av något särskilt dubbelbeskattningsavtal för arvsskatt, varför avräkning enligt § 21 ErbStG behöver prövas. Detta är ett eget område som kräver omfattande rådgivning.
Tillämplig rätt och behörig myndighet är 2 olika frågor — och den andra avgör fristen. Att du får tillämpa balearisk rätt innebär inte automatiskt att du ska lämna in deklarationen till ATIB: Om skatteintäkten inte har överlåtits till Comunidad ska självdeklarationen, enligt Disposición adicional 2ª Dos i Ley 29/1987, lämnas till den statliga förvaltningen — och då gäller dess frister. Vid förvärv på grund av dödsfall är fristen även då 6 månader från dödsdagen (Art. 67.1.a Real Decreto 1629/1991). I alla övriga fall — alltså vid en vanlig gåva liksom vid ett pacto sucesorio som ingås under livstiden, där 6-månadersfristen inte kan börja löpa eftersom inget dödsfall har inträffat — är fristen 30 arbetsdagar från dagen efter rättshandlingen (Art. 67.1.b Real Decreto 1629/1991), inte den baleariska månadsfristen enligt Art. 90.2 i Decreto Legislativo 1/2014. Med arbetsdagar avses här att lördagar, söndagar och helgdagar inte räknas med (Art. 30.2 Ley 39/2015). Om du bor i Tyskland och ger bort en fastighet på Mallorca eller överlåter den genom pacto sucesorio, ska du därför beräkna fristen enligt AEAT:s kalender — uppgiften om 1 månad gäller för ATIB.
Spanskt testamente och Plusvalía
Ett spanskt testamente rekommenderas starkt för alla som äger en fastighet på Mallorca: Det påskyndar hanteringen avsevärt, undviker kostsamma översättningar och apostiller av ett tyskt testamente och gör det möjligt att välja lagen i hemlandet genom EU:s arvsförordning (Nr. 650/2012). Vi går igenom detta utförligt i den länkade artikeln — här bara en hänvisning: Planera det spanska testamentet parallellt med skatteplaneringen, inte efteråt.
För en ärvd fastighet tillkommer, utöver ISD, en andra avgift: Plusvalía municipal (IIVTNU), skatt på markens värdeökning som tas ut av den aktuella kommunen. Den gäller bara stadsmark (terrenos urbanos) och ska betalas av förvärvaren.
I Palma ger den kommunala förordningen (Ordenanza fiscal) en nedsättning på upp till 95 % av Plusvalía när den ärvda fastigheten var den avlidnes permanenta bostad (vivienda habitual) och arvingarna är make eller maka, avkomlingar eller uppstigande släktingar. Viktiga villkor i Palma:
- Den fulla nedsättningen på 95 % förutsätter att bostadens valor catastral är under 100.000 €. Om taxeringsvärdet är högre minskas förmånen eller uteblir helt — för premiumfastigheter överstiger taxeringsvärdet ofta denna gräns.
- Förmånen måste ansökas om aktivt och inom fristen — den beviljas inte automatiskt.
- Den förvärvade egendomen måste behållas i 5 år (undantag: förvärvaren avlider under denna period).
- Förmånerna gäller även överlåtelser genom pacto sucesorio / definición.
- Om marken inte har ökat i värde alls tas ingen Plusvalía ut (måste styrkas).
Varje kommun har sin egen Ordenanza — i Andratx, Calvià eller Pollença gäller andra gränser och procentsatser. Före varje överlåtelse är det värt att kontrollera den kommunala förordningen på den ort där fastigheten ligger.
Frister: 6 månader vid arv, endast 1 månad vid pacto sucesorio
Vid arv börjar klockan ticka från dödsdagen. Vid pacto sucesorio räknas den däremot från den notariella handlingen — och då gäller en betydligt kortare frist. De viktigaste datumen:
| Ärende | Tidsfrist | Detaljer |
|---|---|---|
| ISD – egen beräkning av arvsskatt (Modelo 650) | 6 månader från dödsdagen | gäller även om arvet ännu inte har accepterats eller delats |
| Ansökan om förlängning (prórroga) | inom de första 5 månaderna | ger ytterligare 6 månader; från månad 7 tillkommer dröjsmålsränta |
| Pacto sucesorio (Modelo 650, mortis causa) | endast 1 månad från den notariella handlingen | devengo = dagen då handlingen upprättas, INTE 6 månader; om AEAT är behörig gäller 30 arbetsdagar |
| Vanlig gåva (Modelo 651) | 1 månad från den notariella handlingen | devengo = dagen då handlingen upprättas; om AEAT är behörig gäller i stället 30 arbetsdagar |
| Plusvalía (arv) | 6 månader, kan förlängas till 1 år | hos ansvarigt Ayuntamiento |
| Efterbeskattning när en skattelättnad upphör | 1 månad från överträdelsen | Kompletterande självdeklaration + dröjsmålsränta |
Det viktigaste rådet i praktiken: 100-%-bonusen befriar dig inte från skyldigheten att lämna in Modelo 650. Även om skatteskulden är 0 Euro måste deklarationen lämnas in i tid — missade formaliteter kan leda till sanktioner. Om Modelo 650 inte har lämnats in och fastställts går det dessutom inte att skriva över fastigheten i fastighetsregistret, vilket innebär att den varken kan säljas eller belånas. Och: Om du väljer pacto sucesorio som huvudupplägg får du inte förväxla 1-månadsfristen med 6-månadersfristen vid arv — annars riskerar du förseningsavgifter trots 0 i skatt.
Vanligaste misstagen
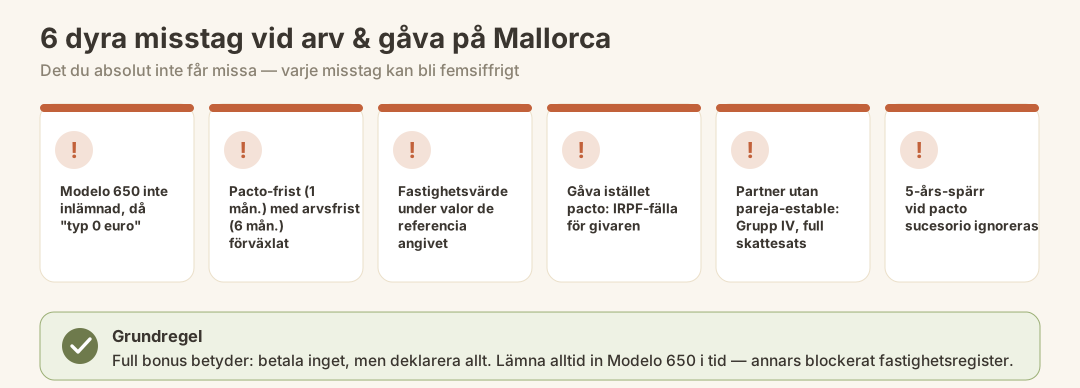
- Modelo 650 har inte lämnats in eftersom det ”ändå är 0 Euro”. Bonusen förutsätter att deklarationen lämnas in i tid. Försummelse = formell sanktion och blockering i fastighetsregistret.
- Fristen för pacto sucesorio har förväxlats med fristen för arv. Vid pacto sucesorio är fristen endast 1 månad från upprättandet av handlingen, inte 6 månader — en vanlig och dyr fallgrop.
- Fastighetens värde har deklarerats för lågt. Om det angivna värdet ligger under valor de referencia kan det leda till en granskning; överstiger det värdet med mer än 20 % äventyras bonusen.
- Vanlig gåva i stället för pacto sucesorio för fastigheter som har ökat i värde. ISD är visserligen 0 €, men man förbiser IRPF-skatten på värdeökningen för givaren — ofta en överraskning med 5 siffror.
- Ogift partner utan registrering. Utan registrering som pareja estable hamnar partnern i grupp IV — full skattesats i stället för 0 €.
- 5-årsspärren för pacto sucesorio har ignorerats. En försäljning i förtid gör att fördelen med Step-up går förlorad.
- Plusvalía-bonifikationen har inte ansökts om eller värdegränsen har förbisetts. I Palma upp till 95 % — men endast om taxeringsvärdet understiger 100.000 € och bara om ansökan görs aktivt och i tid.
- Glömmer tysk arvsskatt. Är du bosatt i Tyskland kan tysk arvsskatt tillkomma parallellt. Eftersom det saknas ett dubbelbeskattningsavtal för arvsskatt måste möjligheten till avräkning granskas noga.
- Ansöker om förlängning för sent. prórroga kan bara begäras under de första 5 månaderna — därefter löper tidsfristen obönhörligen ut.
Checklista före överlåtelsen
- Släktskapsgrupp och rätt till bonus klarlagd (grupp I/II = 100 %?)
- Oregistrerad partner registrerad som pareja estable?
- Fastighetens latenta värdeökning kontrollerad → gåva eller pacto sucesorio?
- Valor de referencia hos fastighetsregistret kontrollerat, deklarationsvärde fastställt
- Finns spanskt testamente / har lagval enligt EU:s arvsförordning gjorts?
- Ansvarig myndighet klarlagd (ATIB eller AEAT för icke-residenta)?
- Konsekvenserna för tysk arvsskatt stämts av med tysk rådgivare
- Bonus för plusvalía på orten där fastigheten ligger kontrollerad (gräns för taxeringsvärde!) och ansökan planerad
- Tidsfrister i kalendern: 6 månader (arv), 1 månad (pacto sucesorio & gåva), 5 månader (ansökan om förlängning)
Vad händer sedan?
När arvsfrågan är ordnad följer andra frågor. Om du inte själv använder en ärvd fastighet behöver du ta ställning till försäljning eller uthyrning — båda får egna skattemässiga följder (IRPF, IBI, eventuellt Modelo 210 för icke-residenta). Flyttar du till ön bör du i god tid sätta dig in i registreringen hos myndigheterna och NIE-numret, som du ändå behöver vid varje notariell överlåtelse. Om du ska köpa ytterligare en fastighet är det värt att läsa om köpkostnader på Mallorca och ta del av vår aktuella marknadsrapport (på tyska).
Slutsats
Balearerna är 2026 Spaniens skattemässigt mest förmånliga region för överlåtelse av familjeförmögenhet. Barn, makar och föräldrar (grupp I+II) betalar i praktiken ingen skatt vid arv och gåvor — rabatten på 100 % av skatteskulden gäller sedan 2023 för arv och sedan juli 2025 även för gåvor, utan värdegräns. Den avgörande möjligheten för fastighetsägare med stora latenta värdestegringar är pacto sucesorio: egendomen överlåts under givarens livstid, givarens IRPF-fälla undviks och anskaffningsvärdet räknas upp. Nackdelarna — att avtalet inte kan återkallas, 5-årsspärren och den korta fristen på 1 månad — kräver noggrann planering. Den som håller tidsfristerna, deklarerar fastighetsvärdet korrekt, ansöker om Plusvalía-rabatten och även tar hänsyn till den tyska sidan kan överlåta sina tillgångar på Mallorca till nästa generation med minimal skattebelastning.
Officiella källor
- Agència Tributària de les Illes Balears (ATIB) — Impuesto sobre Sucesiones, skatterabatter och avdrag
- ATIB — Modelo 650 (förvärv Mortis Causa), anvisningar och tidsfrister
- Agencia Tributaria (AEAT) — Modelo 650 för icke bosatta, tidsfrister och förlängning
- Govern de les Illes Balears — Beskattning av arv medan givaren lever och pactos sucesorios (PDF)
- Ajuntament de Palma — Plusvalía (IIVTNU): information, beräkning och skatterabatter
Observera: Den här guiden ger allmän information och ersätter inte individuell skatte- eller juridisk rådgivning. Skatterätt är ett YMYL-känsligt område — belopp, tidsfrister, rabatter och behöriga myndigheter kan ändras och beror på din specifika situation (hemvist, släktskap, tillgångsvärde, tyska skatteföljder). Uppgifterna gäller från och med: 2026. Låt en Abogado med specialisering på balearisk arvsrätt och en skatterådgivare (asesor fiscal) granska ditt konkreta arv eller din gåva före varje steg.