
Omgekeerde hypotheek in Spanje: voorwaarden, kosten en gevolgen voor erfgenamen
Met een omgekeerde hypotheek in Spanje kun je geld vrijmaken uit je woning zonder die te verkopen. Anders dan bij een gewone hypotheek ontvang je een lening in 1 bedrag of via periodieke uitbetalingen. De woning dient als onderpand. Je blijft eigenaar, terwijl de schuld in de loop van de tijd oploopt. Daarom is het niet genoeg om alleen naar het mogelijke maandbedrag te kijken. Ook de rente, de kosten van de overeenkomst, hoe lang de uitbetalingen doorlopen en wat je erfgenamen later overnemen, zijn belangrijk.
In deze gids lees je wie in principe gebruik kan maken van een hipoteca inversa, waarom voor je eigen woning andere afwegingen gelden dan voor een vakantiewoning en welke kosten je moet nagaan voordat je tekent. Je leest ook hoe de terugbetaling na je overlijden kan verlopen en waarom het verstandig is om met je toekomstige erfgenamen te praten voordat je een hypotheek op de woning vestigt. Algemene informatie – geen juridisch, fiscaal, financieel of kredietadvies.
Wie kan in Spanje gebruikmaken van een omgekeerde hypotheek?
De Spaanse hipoteca inversa is een wettelijk geregelde lening voor oudere woningeigenaren. Voor de gebruikelijke vorm geldt een minimumleeftijd van 65 jaar. Je moet eigenaar zijn van de woning die als onderpand dient. Of een kredietverstrekker de lening aanbiedt en onder welke voorwaarden, hangt onder meer af van de waarde van de woning en de beoogde uitbetaling.
| Wat wordt beoordeeld? | Voorwaarde |
|---|---|
| Leeftijd van de lener | Minimaal 65 jaar |
| Woning | Eigendom van de lener; de woning dient als onderpand |
| Uitbetaling | In 1 keer of in termijnen mogelijk |
| Juridisch kader | De omgekeerde hypotheek is in Spanje sinds 2007 wettelijk geregeld |
Heb je een vakantiewoning of 2e woning, dan is het belangrijk om onderscheid te maken tussen wat in principe mogelijk is en wanneer je recht hebt op lagere kosten. Ook op zo’n woning kun je een omgekeerde hypotheek vestigen. De wettelijke kostenvoordelen gelden echter alleen voor je hoofdwoning. Sommige aanbieders eisen bovendien dat je in Spanje woont en dat de hypotheek op je hoofdwoning wordt gevestigd. Ga er daarom niet van uit dat voor je vakantiewoning dezelfde voorwaarden en bijkomende kosten gelden.
Hoe werken de uitbetaling en terugbetaling?
Bij een gewone hypotheek ontvang je geld en betaal je de lening daarna terug. Bij een omgekeerde hypotheek ontvang je ook een lening, maar hoef je die in principe niet met periodieke aflossingen terug te betalen. Je kunt het bedrag in 1 keer of in afgesproken termijnen ontvangen. Tegelijkertijd neemt de schuld op de woning toe.
Hoeveel je kunt ontvangen, hangt niet alleen af van de waarde van de woning. Ook het contractueel afgesproken maximumbedrag en de leeftijd van de lener spelen een rol. Uitbetalingen gedurende een beperkte periode zijn bovendien iets anders dan uitbetalingen die tot het levenseinde gegarandeerd moeten zijn.
De schuld wordt in principe opeisbaar na het overlijden van de lener of van de laatste begunstigde die in het contract is opgenomen. Je kunt de lening ook tijdens je leven aflossen. Laat je aan de hand van het contract uitleggen welk bedrag je dan moet betalen en welke kosten vervroegd aflossen met zich meebrengt.
Let op: „Keine laufende Tilgung“ betekent niet „kostenloses Geld“. Vergelijk de verwachte totale schuld met de bedragen die je daadwerkelijk zou ontvangen.
Wat laten de voorbeeldbedragen zien – en wat niet?
Hoeveel je kunt ontvangen, hangt sterk af van je leeftijd en de waarde van de woning. Het volgende, oudere overzicht laat dat verband zien. Het is geen actueel aanbod en geen berekening voor jouw woning.
| Woningwaarde | Leeftijd | Voorbeeld: bedrag ineens | Voorbeeld: maandelijkse uitbetaling |
|---|---|---|---|
| 200.000 € | 65 jaar | 50.000 € | 200 € |
| 200.000 € | 80 jaar | 78.000 € | 600 € |
| 500.000 € | 65 jaar | 120.000 € | 500 € |
De bedragen komen uit een voorbeeldberekening die idealista in 2020 publiceerde. Ze laten onder meer zien dat voor dezelfde woning andere uitbetalingen kunnen gelden als je op hogere leeftijd een omgekeerde hypotheek afsluit. Ze zeggen niets over het aanbod dat je nu zou krijgen of hoe hoog de schuld uiteindelijk wordt. Daarvoor heb je een berekening nodig op basis van de rente in jouw contract en alle kosten.
Welke kosten moet je controleren voordat je tekent?
Voor het afsluiten van een omgekeerde hypotheek moet de woning worden getaxeerd en het contract worden geregeld. Daarnaast kun je kosten maken voor onafhankelijk advies, afsluitprovisie, de notaris en inschrijving in het kadaster. Bij sommige contracten betaal je kosten niet meteen, maar worden ze bij de lening opgeteld. Daardoor kan de schuld later hoger uitvallen, ook al gaat er in eerste instantie minder geld van je rekening af.
Als je de woning waarin je hoofdverblijf hebt als onderpand gebruikt, zijn de kosten voor de notaris en het kadaster wettelijk verlaagd. Bij een tweede woning of vakantiewoning moet je daar niet van uitgaan. Ook aanvullende verzekeringen kunnen de berekening veranderen. Ga vooral na of ze bedoeld zijn om verdere uitbetalingen mogelijk te maken nadat het afgesproken leenbedrag volledig is opgenomen.
Vraag voordat je tekent om een overzicht dat deze vragen beantwoordt:
- Welke kosten betaal je zelf voordat je geld ontvangt?
- Welke bedragen worden bij de lening opgeteld?
- Welke rente geldt voor de opgenomen bedragen en de opgebouwde kosten?
- Wanneer stoppen de uitbetalingen, en onder welke voorwaarden gaan ze door?
- Hoe ontwikkelt de verwachte schuld zich in de voorbeelden bij het contract?
- Wat kost het om de lening tijdens je leven af te lossen?
Let op: Uitbetalingen uit de lening en eventuele latere uitkeringen uit een aanvullende verzekering worden fiscaal niet hetzelfde behandeld. Laat vóór het afsluiten nagaan hoe dit voor jouw combinatie van contracten zit.
Wat zijn de nadelen van een omgekeerde hypotheek?
Het directe voordeel is dat je geld beschikbaar krijgt zonder meteen afstand te doen van je woning. Minder zichtbaar is dat de schuld groeit. Afhankelijk van de afgesproken uitbetalingen en de looptijd van het contract kan er daardoor minder van de waarde van de woning overblijven voor de erfgenamen. Ook een hoog maandelijks bedrag zegt pas iets als je weet hoelang je het ontvangt.
Een ander risico is dat je verschillende toezeggingen over uitbetalingen door elkaar haalt. Als de uitbetalingen uit de lening stoppen zodra het maximale leenbedrag is bereikt, betekent dat niet automatisch dat je daarna levenslang geld blijft ontvangen. Moet een verzekering dit verschil overbruggen, controleer dan afzonderlijk de voorwaarden, kosten en fiscale behandeling daarvan.
Een omgekeerde hypotheek is dus niet vanzelfsprekend geschikt omdat een woning veel waard is. Het gaat erom of het geld dat je nodig hebt en de verwachte belasting van de nalatenschap voor jou en je familie aanvaardbaar zijn.
Wat gebeurt er na overlijden met de woning en de erfgenamen?
Na het overlijden rijst de vraag hoe de opeisbare schuld wordt afgelost. De erfgenamen kunnen de schuld in principe aflossen, de hypotheek laten doorhalen en de woning houden. Ze kunnen de woning ook verkopen en een deel van de opbrengst gebruiken om de schuld af te lossen. Wat overblijft, is dan voor de erfgenamen die de woning verkopen.
Voor beide opties moet je concreet rekenen. Wie het huis wil houden, moet weten hoe de schuld kan worden afgelost. Wie wil verkopen, moet de verwachte verkoopopbrengst vergelijken met de schuld die er op dat moment is. Ga niet af op een algemene uitspraak over hoeveel tijd erfgenamen daarvoor hebben: laat de opeisbaarheid van de schuld en de procedure na overlijden in het betreffende contract controleren.
Bij het plannen van je nalatenschap helpen ook onze gidsen over het Spaanse testament en erven op de Balearen. Een omgekeerde hypotheek vervangt die planning niet.
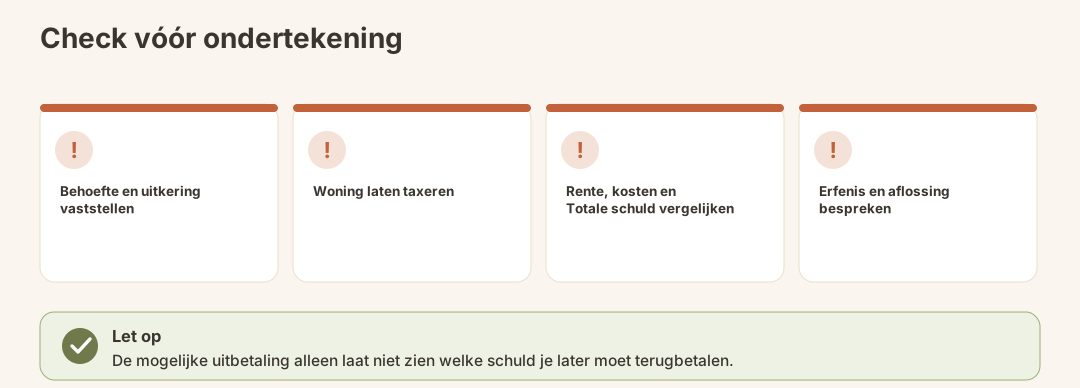
Wat moet je controleren voordat je tekent?
- Bepaal wat je nodig hebt: Ga na of je een bedrag ineens, periodieke uitbetalingen of een combinatie wilt, en waarvoor je het geld nodig hebt.
- Laat de woning beoordelen: Een taxatie vormt de basis voor de berekening van de lening. Controleer ook of er al lasten op de woning rusten in het Spaanse eigendomsregister.
- Vraag om een berekening op basis van het contract: Vergelijk de uitbetalingen, rente, bijkomende kosten, het maximale leenbedrag en de voorwaarden waaronder de uitbetalingen stoppen.
- Laat het contract onafhankelijk controleren: Bespreek de eigendomsverhoudingen, de aflossing en wat er bij overlijden gebeurt voordat je tekent. Vooral bij meerdere eigenaren of begunstigden moet duidelijk zijn wiens overlijden bepaalt wanneer de schuld opeisbaar wordt.
- Betrek de erfgenamen erbij: Niet om de beslissing aan hen over te laten, maar zodat de latere keuze tussen aflossen en verkopen niet als een verrassing komt.
Overweeg je ook de woning te verkopen terwijl je het recht behoudt om haar te blijven gebruiken? Lees dan ter vergelijking hoe de verkoop van de nuda propiedad verschilt van een omgekeerde hypotheek, waarbij je eigenaar blijft.
Veelgemaakte fouten
- Een voorbeelduitbetaling aanzien voor een aanbod. Alleen je leeftijd en de waarde van het pand zijn niet genoeg voor een betrouwbare berekening van wat het contract je oplevert en kost.
- Alleen vergelijken hoeveel je maandelijks ontvangt. Zonder rente, kosten en de verwachte totale schuld mis je een belangrijk deel van het plaatje.
- Een vakantiewoning behandelen als je hoofdverblijf. Vooral kostenvoordelen gelden niet automatisch ook voor een vakantiewoning.
- Uitbetalingen voor een bepaalde periode verwarren met levenslange uitbetalingen. Controleer hoe een eventuele voortzetting wordt gefinancierd.
- Geen rekening houden met wat er na je overlijden gebeurt. Het pand blijft weliswaar jouw eigendom, maar de schuld verdwijnt niet.
- Bijkomende kosten over het hoofd zien omdat ze bij de lening worden opgeteld. Ook met die bedragen moet later rekening worden gehouden.
Wat gebeurt er daarna?
Bewaar na het afsluiten het contract, de taxatie van het pand en de berekeningen op een plek waar de mensen die je nalatenschap regelen ze kunnen vinden. Leg vooral vast bij wie je erfgenamen terechtkunnen om te achterhalen hoe hoog de schuld op dat moment is en hoe ze die kunnen aflossen.
Verandert je behoefte, kijk dan niet alleen naar de volgende uitbetaling, maar ook opnieuw naar de verwachte totale schuld. Wil je de schuld tijdens je leven aflossen, dan is vervroegd aflossen in principe mogelijk. De precieze contractvoorwaarden zijn daarbij bepalend.
Checklist voor je beslissing
- Ben ik eigenaar en voldoe ik aan de leeftijdseis?
- Is het pand waarop de lening rust mijn hoofdverblijf of een ander pand?
- Dekt de geplande uitbetaling wat ik daadwerkelijk nodig heb?
- Begrijp ik wanneer de uitbetalingen stoppen en of er een verzekering bij betrokken is?
- Ken ik de rente, de kosten en de verwachte totale schuld?
- Weet ik hoe ik de hypotheek tijdens mijn leven kan aflossen?
- Is het voor mijn erfgenamen duidelijk hoe ze de woning kunnen behouden of verkopen?
- Zijn de juridische en fiscale gevolgen van mijn specifieke contract onderzocht?
Conclusie
Met een omgekeerde hypotheek kun je de waarde van je woning benutten zonder het eigendom op te geven. De kosten zitten echter niet alleen in de aanvankelijke vergoedingen, maar vooral in de schuld die later moet worden terugbetaald. Neem je beslissing daarom pas als je een volledige berekening voor het hele contract hebt gezien, en houd vanaf het begin rekening met de mogelijkheden die je erfgenamen hebben.
Officiële bronnen
- Boletín Oficial del Estado (BOE) – officiële publicatie van Spaanse wet- en regelgeving
- Banco de España – informatie over banken en financiële producten