
Erfenis & schenking van onroerend goed op de Balearen: belastingen 2026
Wie op Mallorca een Finca, een appartement in Palma of een villa in Son Vida nalaat of tijdens het leven schenkt, krijgt te maken met een belasting die wezenlijk verschilt van de Duitse: de Impuesto de Sucesiones y Donaciones (ISD), de Spaanse erf- en schenkbelasting. Niet de Spaanse centrale overheid bepaalt de hoogte hiervan, maar de autonome regio in kwestie. De Balearen hebben in de jaren 2023 tot en met 2025 een hervorming doorgevoerd die erfenissen en schenkingen van onroerend goed binnen de naaste familie in de praktijk belastingvrij maakt. In deze gids lees je hoeveel je in 2026 betaalt, waarom de pacto sucesorio wellicht de belangrijkste fiscale regeling voor vastgoedeigenaren is en welke termijnen je absoluut niet mag missen.
Erfbelasting Mallorca
Toelichting
Balearisch recht geldt wanneer de erflater in de vijf jaar voor het overlijden de meeste dagen op de Balearen doorbracht. Was hij geen inwoner van Spanje, dan mogen de erfgenamen het recht toepassen van de regio waar het waardevolste deel van de Spaanse nalatenschap ligt.
Toelichting
Het deel dat aan deze erfgenaam toevalt, ten minste de valor de referencia — de officiële referentiewaarde van het kadaster, waaronder niet mag worden belast.
Toelichting
De groep bepaalt de vrijstelling, het tarief, de vermenigvuldigingsfactor en de korting. Binnen groep III onderscheidt de wet bovendien bloedverwantschap en aanverwantschap.
Toelichting
De hogere korting voor bloedverwanten in de zijlijn geldt alleen als geen afstammelingen van de erflater meeërven. Onterfde afstammelingen tellen niet mee.
- Te betalen (cuota a ingresar)
- € 27.129,85
- Waarde van het geërfde onroerend goed
- € 300.000,00
- Verwantschapsgroep
- Groep III — broers, zussen, ooms, tantes, neven, nichten
Aftrek voor de hoofdwoning: € 0,00 · Waarde in de akte binnen de grens: Ja, waarde binnen de grens
Juridische stand: 25 juli 2025
Deze berekening dient uitsluitend ter indicatie en vervangt geen fiscaal of juridisch advies in individuele gevallen.
Schenken of nalaten
- Verschil: schenking min erfenis
- € 72.219,00
- Totale belastingen (Schenking vandaag)
- € 124.800,00
- Totale belastingen (Erfenis op de peildatum)
- € 52.581,00
Alle vooraf ingevulde bedragen zijn gekozen voorbeelden, geen officiële waarderingen. Vervang ze door jouw bedragen.
Juridische stand: 1 januari 2026
Deze berekening dient uitsluitend ter indicatie en vervangt geen fiscaal of juridisch advies in individuele gevallen.
Impuesto de Sucesiones y Donaciones (ISD): regionaal, niet landelijk
Anders dan in Duitsland kent Spanje geen landelijk uniform tarief voor de erfbelasting. De ISD is weliswaar een landelijke wet (Ley 29/1987), maar de belastingbevoegdheid is overgedragen aan de Comunidades Autónomas. Elke regio mag eigen vrijstellingen (reducciones), belastingtarieven en vooral kortingen op de verschuldigde belasting (bonificaciones) vaststellen. Dat leidt tot enorme verschillen: voor hetzelfde geërfde onroerend goed kun je in Asturië bedragen van 5 cijfers betalen, terwijl je op de Balearen 0 euro betaalt.
4 factoren bepalen de belastingdruk:
| Factor | Betekenis |
|---|---|
| Verwantschapsgroep | Groep I+II (kinderen, echtgenoten, ouders) betalen het minst; groep III/IV aanzienlijk meer |
| Waarde van het onroerend goed | De heffing is gebaseerd op de valor de referencia van het kadaster of de marktwaarde |
| Aanknopingspunt | Woonplaats van de erflater/begiftigde of ligging van het vastgoed op de Balearen |
| Peildatum (devengo) | Overlijdensdatum of datum van de notariële akte — bepaalt welke versie van de hervorming van toepassing is |
De Spaanse erfbelasting kent 4 verwantschapsgroepen. Die zijn bepalend voor de volledige belastingdruk:
| Groep | Personenkring | Situatie 2026 |
|---|---|---|
| Groep I | Afstammelingen jonger dan 21 jaar | 100 % korting — feitelijk belastingvrij |
| Groep II | Kinderen vanaf 21 jaar, echtgenoten/geregistreerde partners, ouders, grootouders | 100 % korting — feitelijk belastingvrij |
| Groep III | Broers en zussen, ooms/tantes, neven/nichten, aanverwanten | 35 % of 60 % korting — afhankelijk van de verwantschap en de wijze van verkrijging |
| Groep IV | Neven en nichten, verdere familieleden, niet-familieleden | Geen algemene korting |
Belangrijk: een ongehuwd partnerschap valt alleen in groep II als het als pareja estable in het Balearische register is ingeschreven. Zonder inschrijving valt de partner in groep IV — en dus onder het volledige tarief. Voor Duitse stellen op Mallorca is dit een van de duurste valkuilen.
De Balearische hervorming: 100 % korting voor groep I en II
Sinds 18 juli 2023 verlenen de Balearen een korting van 100 % op de gecorrigeerde belastingschuld (cuota íntegra corregida) bij verkrijgingen door overlijden en bij de daarmee gelijkgestelde pactos sucesorios, mits de erfgenaam in groep I of II valt. Concreet: een kind dat de villa van de ouders erft, betaalt 0 Euro ISD — ongeacht de waarde. Er geldt geen bovengrens meer.
In 2025 is de hervorming met de begrotingswet (Ley 6/2025, van kracht vanaf 25 juli 2025) verder uitgebreid naar schenkingen bij leven en is de korting voor groep III verhoogd. Per 2026 geldt nog altijd de gunstigste regeling ooit voor familieoverdrachten op de Balearen.
| Situatie (peildatum 2026) | Korting op de belastingschuld | Effect |
|---|---|---|
| Groep I (afstammelingen jonger dan 21) — erfenis & schenking | 100 % | 0 € ISD |
| Groep II (kinderen vanaf 21, echtgenoot/echtgenote, ouders) — erfenis & schenking | 100 % | 0 € ISD |
| Erfenis (inclusief pacto sucesorio) — Groep III, bloedverwanten in de zijlijn van de 2e/3e graad (broers/zussen, ooms/tantes, neven/nichten) zonder afstammelingen van de erflater | 60 % (voorheen 50 %) | sterk verlaagd |
| Erfenis — Groep III, overige gevallen: bloedverwanten in de zijlijn naast afstammelingen van de erflater en aanverwanten | 35 % (voorheen 25 %) | verlaagd |
| Schenking — Groep III, bloedverwanten in de zijlijn van de 2e/3e graad, ook naast kinderen van de schenker | 60 % (sinds 25 juli 2025) | sterk verlaagd |
| Schenking — Groep III, overige gevallen (aanverwanten) | 35 % (sinds 25 juli 2025) | verlaagd |
| Groep IV | geen algemene bonus | volledig tarief |
De meest voorkomende leesfout in deze tabel: De voorwaarde zonder concurrerende afstammelingen geldt uitsluitend bij een erfenis (Art. 36 bis Decreto Legislativo 1/2014). Bij een schenking stelt de wet die vraag helemaal niet — Art. 54.2 kent de 60 % toe aan alle bloedverwante zijverwanten in de 2. en 3. graad. Een broer die naast de kinderen van de schenker wordt begunstigd, krijgt dus de volledige 60 %; diezelfde broer zou als erfgenaam naast diezelfde kinderen slechts 35 % krijgen. Voor aangetrouwde familieleden (Verschwägerten) blijft het in beide gevallen bij 35 %. Voor groep III geldt de aftrek bij schenkingen pas sinds 25 juli 2025 — de eerdere versie kende bij schenkingen alleen de 7-%-formule voor groepen I en II.
Een technisch verschil dat in de praktijk zelden problemen oplevert, maar wel de volgorde van de rekenstappen bepaalt: bij een erfenis is de tegemoetkoming een bonificación op de gecorrigeerde belastingschuld (Art. 36, 36 bis), bij een schenking een aftrek (deducción) van de cuota líquida (Art. 54). Bij beide geldt voor onroerend goed dat de in de akte opgegeven waarde de valor de referencia met hoogstens 20 % mag overschrijden.
Naast de korting gelden er voorafgaande vrijstellingen (reducciones por parentesco), die van de heffingsgrondslag worden afgetrokken:
| Groep | Persoonlijke vrijstelling |
|---|---|
| Groep I | 25.000 € + 6.250 € per jaar onder 21 (max. 50.000 € totaalbedrag) |
| Groep II | 25.000 € |
| Groep III | 8.000 € |
| Groep IV | 1.000 € |
Bij de eigen woning van de erflater komt voor groep I+II bovendien een vermindering van maximaal 100 % van de waarde van de vivienda habitual (tot de wettelijke bovengrens) bij — vooral relevant als de korting eens niet van toepassing is.
De cruciale voorwaarde bij onroerend goed: Om de 100%-korting toegekend te krijgen, moet de waarde van het verkregen onroerend goed in de notariële akte (escritura pública) worden vermeld, en deze mag de valor de referencia van het kadaster met hoogstens 20 % overschrijden. Bestaat er geen valor de referencia of kan de Dirección General del Catastro deze niet certificeren, dan geldt de marktwaarde als grens. Wie hier een te lage waarde opgeeft, riskeert een controle en het verlies van de korting.
Schenking tijdens leven versus erfenis bij overlijden
Schenkbelasting Mallorca
Toelichting
Wat je schenkt bepaalt welk recht geldt en waarvan de aftrek afhangt. Bij vastgoed geldt altijd het recht van de regio waar het ligt — ook als schenker en begiftigde in het buitenland wonen.
Toelichting
Bij vastgoed de aangegeven waarde, minimaal de Valor de referencia — de officiële referentiewaarde van het kadaster, waaronder niet mag worden belast. Bij geld het geschonken bedrag.
Toelichting
De groep bepaalt de vermenigvuldigingsfactor en de aftrek. Bij schenkingen behandelt de wet groep I en II gelijk; binnen groep III scheidt zij bloedverwantschap van aanverwantschap.
Toelichting
Voor de aftrek moet de Escritura pública — de notariële akte — bij vastgoed een waarde vermelden die de referentiewaarde met hoogstens een vijfde overschrijdt. Bestaat er geen referentiewaarde, dan geldt de marktwaarde. Wordt de voorwaarde gemist, dan resteert groep I en II de terugvalformule en de overige groepen niets.
- Te betalen (Cuota a ingresar)
- € 0,00
- Waarde van de schenking
- € 350.000,00
- Verwantschapsgroep
- Groep I/II — kind, kleinkind, echtgenoot, ouder
Woonplaats van de begiftigde: Op de Balearen
Juridische stand: 25 juli 2025
Deze berekening dient uitsluitend ter indicatie en vervangt geen fiscaal of juridisch advies in individuele gevallen.
Tot midden 2025 gold er een belangrijk verschil: erfenissen kregen een korting van 100 %, normale schenkingen (donaciones) tijdens leven niet. Daarvoor gold een progressief tarief (7,65 % tot 34 %), dat door een autonome aftrek werd begrensd tot een effectieve belastingdruk van circa 7 %. Sinds 25 juli 2025 is dit verschil opgeheven: ook normale schenkingen aan groep I en II profiteren van een 100%-aftrek op de belastingschuld (cuota líquida) — een appartement via een notariële akte aan je kind schenken kost daarmee 0 euro ISD. Net als bij erfenissen van onroerend goed geldt ook hier de voorwaarde dat de opgegeven waarde de valor de referencia met hoogstens 20 % overschrijdt.
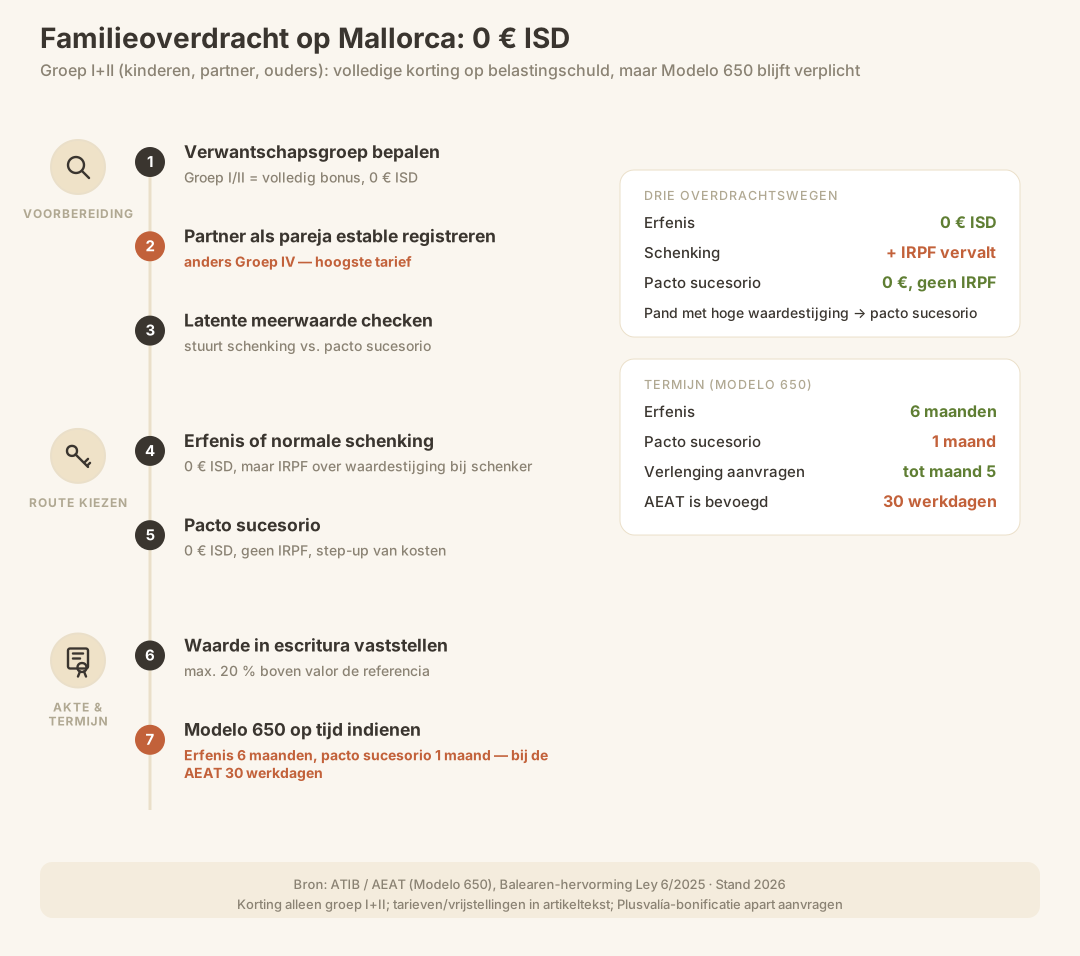
Maar let op: de ISD is slechts 1 van meerdere belastingen. Bij een gewone schenking van een woning moet de schenker belasting betalen over de waardestijging in de eigen inkomstenbelasting (IRPF) — de ganancia patrimonial. Is de woning in de loop der jaren meer waard geworden (wat op Mallorca doorgaans het geval is), dan wordt deze latente winst bij de schenker belast met 19 % tot 30 %. Deze IRPF-heffing vervalt niet door de ISD-korting.
| Wijze van overdracht | ISD (verkrijger) | IRPF bij schenker/erflater | Wanneer zinvol |
|---|---|---|---|
| Erfenis (overlijden) | 0 € (G I+II) | geen — plusvalía del muerto vervalt | Standaardsituatie, geen belasting over latente winst |
| Gewone schenking | 0 € (G I+II, sinds 07/2025) | ja, bij waardestijging (19–30 %) | Geld, jonge vermogensbestanddelen, geringe waardestijging |
| Pacto sucesorio | zoals bij een erfenis (1 % tot 700.000 €) | geen — geldt als verkrijging krachtens erfrecht | Onroerend goed/deelnemingen met hoge latente winst |
Vuistregel: voor contant geld, rekeningen of recent verkregen vermogensbestanddelen zonder noemenswaardige waardestijging is een gewone schenking eenvoudig. Voor onroerend goed met hoge latente winst is de pacto sucesorio de betere keuze — omdat hiermee de IRPF-valkuil wordt vermeden.
Pacto sucesorio: de Balearische bijzonderheid
De pacto sucesorio is een bijzonderheid van het Balearische burgerlijk recht en is alleen mogelijk in enkele Spaanse regio's met een eigen burgerlijk recht (Balearen, Katalonien, Aragonien, Galicien, Navarra, Baskenland). Het gaat om een contractuele erfrechtovereenkomst waarmee je tijdens je leven vermogen onherroepelijk overdraagt aan de volgende generatie — fiscaal geldt de verkrijging echter als verkrijging krachtens erfrecht, niet als schenking.
De bekendste Mallorcaanse variant is de definición: een overdracht van ouders aan kinderen, waarbij het kind in ruil daarvoor afstand doet van zijn latere legitieme portie (legítima). Dit is geregeld sinds Ley 8/2022, die de eerder vereiste Balearische vecindad civil heeft afgeschaft — daardoor kunnen ook op de Balearen wonende buitenlanders een pacto sucesorio naar Balearisch recht sluiten.
De fiscale voordelen zijn aanzienlijk:
- Geen IRPF voor de overdrager. Omdat de pacto sucesorio geldt als verkrijging krachtens erfrecht (Art. 33.3.b Ley 35/2006, in hoogste instantie bevestigd door STS núm. 407/2016 van 9 februari 2016 over de Galicische apartación), ontstaat er voor de schenker geen belastbare ganancia patrimonial. De bij een gewone schenking gevreesde latente waardestijging wordt niet belast.
- Gunstiger ISD-tarief in plaats van schenkingstarief. In plaats van het effectieve schenkingstarief geldt het successietarief van 1 % tot 700.000 € voor groep I+II (bij een patrimonio preexistente van minder dan 400.000 €) — met daarop de bonus van 100 %. In de praktijk blijft er 0 € ISD over.
- Verhoging van de verkrijgingskosten. Verkoopt het kind het onroerend goed later, dan geldt de in de pacto sucesorio aangegeven (huidige) waarde als verkrijgingswaarde. De winst die de ouders in de loop van tientallen jaren hebben opgebouwd, verdampt fiscaal.
De blokkeringstermijn van 5 jaar (Antifraudewet 11/2021): Verkoopt het kind het via een pacto sucesorio verkregen onroerend goed voordat de schenker is overleden en voordat er 5 jaar sinds de overeenkomst zijn verstreken, dan moet het voor de IRPF de oorspronkelijke verkrijgingswaarde en verkrijgingsdatum van de schenker overnemen. Het voordeel van de hogere verkrijgingswaarde vervalt dan. Wie de pacto sucesorio misbruikt als middel voor een verkoop op korte termijn, grijpt naast de voordelen.
De termijnvalkuil: Anders dan bij een erfenis (6 maanden) bedraagt de termijn voor de ISD-aangifte bij een pacto sucesorio slechts 1 maand vanaf de dag van de notariële ondertekening. De devengo is de datum van vastlegging in de notariële akte, niet een latere overlijdensdatum. Wie deze verkorte termijn over het hoofd ziet, riskeert toeslagen wegens te late aangifte — een veelvoorkomende en kostbare valkuil, juist bij deze belangrijke regeling.
De prijs hiervoor: de pacto sucesorio is onherroepelijk. Een latere wijziging via een testament is uitgesloten en bij de definición doet het kind definitief afstand van zijn legitieme portie. Dit vraagt om een zorgvuldige familieplanning en begeleiding door een advocaat.
Niet-residenten en het EU-keuzerecht
Lange tijd werden niet-residenten gediscrimineerd: zij moesten de ISD volgens het (duurdere) nationale tarief betalen aan de Spaanse centrale belastingdienst (AEAT), zonder gebruik te mogen maken van de gunstige regionale bonussen. Het Europees Hof van Justitie oordeelde in zijn arrest van 3 september 2014 (zaak C-127/12) dat dit in strijd was met het vrije verkeer van kapitaal. Spanje reageerde met Ley 26/2014: sinds 1 januari 2015 mogen erfgenamen en begunstigden die wonen in de EU of de EER de regeling toepassen van de regio waarmee een aanknopingspunt bestaat.
Spaanse rechtbanken (onder meer STS-uitspraken uit 2018) en de belastingdienst (DGT-advies V0282-20) hebben dit inmiddels uitgebreid tot derde landen buiten de EU/EER. Let op: de wettekst van de Disposición adicional 2ª van de Ley 29/1987 is hierop niet aangepast, waardoor inwoners van derde landen hun aanspraak in de praktijk soms pas via rechtsmiddelen kunnen afdwingen. De Balearen hebben met de Ley 11/2023 en definitief met de Ley 6/2025 verduidelijkt dat de belastingkortingen ook voor niet-ingezetenen gelden.
| Situatie | Bevoegde instantie | Toepasselijk recht |
|---|---|---|
| Erflater woonachtig op de Balearen, erfgenaam woonachtig in Spanje | ATIB | Balearisch recht |
| Erflater woonachtig op de Balearen, erfgenaam niet-ingezetene (EU/EER/derde land) | AEAT (Modelo 650) | Balearisch recht van toepassing |
| Niet-ingezeten erflater, vastgoed op Mallorca | AEAT (Modelo 650) | Recht van de regio met het grootste vermogensaandeel = Balearen |
| Schenking van vastgoed op Mallorca aan niet-ingezetenen | AEAT | Balearisch recht (ligging) |
Voor Duitse eigenaren betekent dit concreet: ook als je in Duitsland woont, kun je voor een woning op Mallorca gebruikmaken van de Balearische tegemoetkomingen — Modelo 650 loopt dan echter via de AEAT in plaats van via de ATIB. Tegelijk kan Duitse erfbelasting verschuldigd zijn (het beginsel van wereldinkomen en wereldwijd vermogen bij een Duitse woonplaats); tussen Duitsland en Spanje bestaat geen specifieke overeenkomst ter voorkoming van dubbele belasting voor erfbelasting. Daarom moet hier verrekening op grond van § 21 ErbStG worden onderzocht. Dit is een afzonderlijk terrein waarvoor uitgebreid advies nodig is.
Het toepasselijke recht en de bevoegde instantie zijn 2 verschillende kwesties — en de tweede bepaalt de termijn. Wie het Balearische recht mag toepassen, hoeft daarmee nog niet aangifte te doen bij de ATIB: is de belastingopbrengst niet aan de Comunidad overgedragen, dan gaat de eigen aangifte volgens de Disposición adicional 2ª Dos van de Ley 29/1987 naar de landelijke belastingdienst — en dan gelden de termijnen daarvan. Bij verkrijgingen wegens overlijden is dat eveneens 6 maanden vanaf de overlijdensdatum (Art. 67.1.a Real Decreto 1629/1991). In alle overige gevallen — dus zowel bij een gewone schenking als bij een tijdens leven gesloten pacto sucesorio, waarbij de termijn van 6 maanden wegens het ontbreken van een overlijden niet kan ingaan — geldt 30 werkdagen vanaf de dag na de rechtshandeling (Art. 67.1.b Real Decreto 1629/1991) en niet de Balearische termijn van 1 maand uit Art. 90.2 van het Decreto Legislativo 1/2014. Werkdagen betekent hier: zaterdagen, zondagen en feestdagen tellen niet mee (Art. 30.2 Ley 39/2015). Wie in Duitsland woont en een woning op Mallorca schenkt of via een pacto sucesorio overdraagt, berekent de termijn daarom volgens de kalender van de AEAT — de termijn van 1 maand geldt voor de ATIB.
Spaans testament en Plusvalía
Een Spaans testament is voor iedere eigenaar op Mallorca dringend aan te bevelen: het versnelt de afwikkeling aanzienlijk, voorkomt kostbare vertalingen en apostilles van een Duits testament en maakt via de EU-Erfrechtverordening (Nr. 650/2012) een rechtskeuze voor het recht van het land van herkomst mogelijk. We behandelen dit uitgebreid in het gelinkte artikel — hier volstaat de verwijzing: regel het Spaanse testament gelijktijdig met de fiscale planning, niet daarna.
Bij een geërfde woning is naast de ISD nog een 2e heffing verschuldigd: de Plusvalía municipal (IIVTNU), de belasting op de waardestijging van de grond, die door de betreffende gemeente wordt geheven. Deze geldt alleen voor stedelijke percelen (terrenos urbanos) en is verschuldigd door de verkrijger.
In Palma biedt de gemeentelijke verordening (Ordenanza fiscal) een korting van maximaal 95 % op de Plusvalía als de geërfde woning de hoofdwoning (vivienda habitual) van de overledene was en de erfgenamen de echtgenoot, afstammelingen of voorouders zijn. Belangrijke voorwaarden in Palma:
- De volledige korting van 95 % is gekoppeld aan een valor catastral van de woning onder 100.000 €. Ligt de kadastrale waarde hoger, dan geldt de tegemoetkoming slechts gedeeltelijk of helemaal niet — bij luxe vastgoed overschrijdt de kadastrale waarde deze grens vaak.
- De tegemoetkoming moet actief en tijdig worden aangevraagd — zij wordt niet automatisch toegekend.
- De verkrijging moet 5 jaar in bezit blijven (uitzondering: overlijden van de verkrijger binnen deze termijn).
- De tegemoetkomingen gelden ook voor overdrachten via pacto sucesorio / definición.
- Als de grond niet daadwerkelijk in waarde is gestegen, is helemaal geen Plusvalía verschuldigd (je moet dit kunnen aantonen).
Elke gemeente heeft een eigen Ordenanza — in Andratx, Calvià of Pollença gelden andere grenzen en percentages. Voor elke overdracht is het verstandig de gemeentelijke verordening op de plaats waar het vastgoed ligt te raadplegen.
Termijnen: 6 maanden bij erfenis, slechts 1 maand bij pacto sucesorio
Bij een erfenis begint de termijn te lopen op de overlijdensdatum. Bij een pacto sucesorio begint deze daarentegen bij de notariële vastlegging — en daarvoor geldt een aanzienlijk kortere termijn. De belangrijkste data:
| Handeling | Termijn | Details |
|---|---|---|
| ISD-eigenaangifte nalatenschap (Modelo 650) | 6 maanden vanaf de overlijdensdatum | geldt ook als de nalatenschap nog niet is aanvaard of verdeeld |
| Aanvraag tot verlenging (prórroga) | binnen de eerste 5 maanden | levert 6 maanden extra op; vanaf maand 7 wordt vertragingsrente berekend |
| Pacto sucesorio (Modelo 650, mortis causa) | slechts 1 maand vanaf de notariële akte | devengo = datum van de akte, NIET 6 maanden; bij bevoegdheid van de AEAT 30 werkdagen |
| Gewone schenking (Modelo 651) | 1 maand vanaf de notariële akte | devengo = datum van de akte; bij bevoegdheid van de AEAT gelden in plaats daarvan 30 werkdagen |
| Plusvalía (erfenis) | 6 maanden, verlengbaar tot 1 jaar | bij het bevoegde Ayuntamiento |
| Naheffing bij het vervallen van een belastingvoordeel | 1 maand vanaf de overtreding | Aanvullende zelfaanslag + vertragingsrente |
De belangrijkste praktische aanwijzing: de bonus van 100 % ontslaat je niet van de aangifteplicht voor Modelo 650. Ook bij een belastingschuld van 0 euro moet je tijdig aangifte doen — het niet naleven van formaliteiten kan tot sancties leiden. Zonder ingediend en afgewikkeld Modelo 650 kan de woning bovendien niet op naam worden gezet in het eigendomsregister en dus ook niet worden verkocht of bezwaard. En: wie de pacto sucesorio als centrale regeling kiest, mag de termijn van 1 maand niet verwarren met de erfbelastingtermijn van 6 maanden — anders dreigen er ondanks 0 belasting vertragingsboetes.
Meest voorkomende fouten
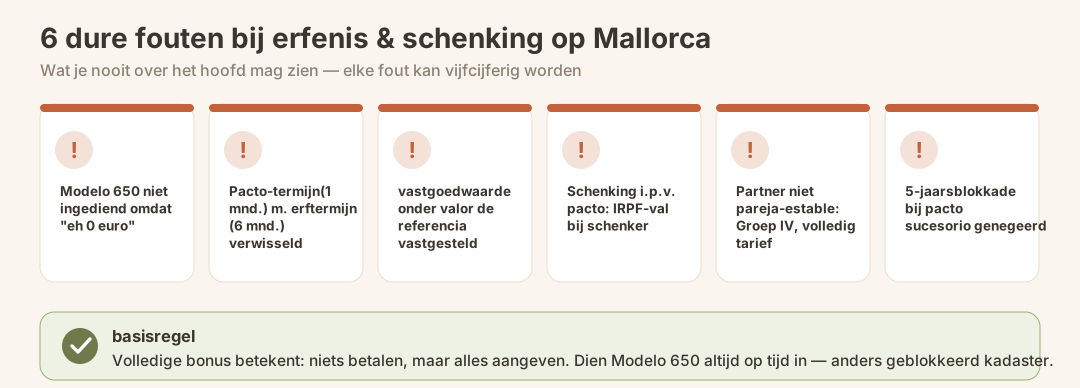
- Modelo 650 niet ingediend, omdat het „toch 0 euro" is. De bonus vereist dat je tijdig aangifte doet. Verzuim = formele sanctie en een geblokkeerde registratie in het eigendomsregister.
- De termijn voor pacto sucesorio verward met de erfbelastingtermijn. Bij een pacto sucesorio bedraagt de termijn slechts 1 maand vanaf het passeren van de akte, niet 6 maanden — een veelvoorkomende en kostbare valkuil.
- De waarde van de woning te laag opgegeven. Ligt de opgegeven waarde onder de valor de referencia, dan dreigt een controle; ligt deze meer dan 20 % hoger, dan komt de bonus op losse schroeven te staan.
- Een gewone schenking in plaats van pacto sucesorio bij woningen waarvan de waarde is gestegen. De ISD bedraagt weliswaar 0 €, maar de IRPF-belasting over de waardestijging voor de schenker wordt over het hoofd gezien — vaak een verrassing van 5 cijfers.
- Ongehuwde partner zonder registratie. Zonder registratie als pareja estable valt de partner in groep IV — het volledige tarief in plaats van 0 €.
- De blokkering van 5 jaar bij pacto sucesorio genegeerd. Bij verkoop vóór die tijd vervalt het step-up-voordeel.
- De Plusvalía-korting niet aangevraagd of de waardelimiet over het hoofd gezien. In Palma tot 95 % — maar alleen bij een kadastrale waarde onder 100.000 € en alleen als deze tijdig en actief wordt aangevraagd.
- Duitse erfbelasting over het hoofd gezien. Bij een woonplaats in Duitsland kan ook Duitse erfbelasting verschuldigd zijn; zonder verdrag ter voorkoming van dubbele erfbelasting moet je de verrekening zorgvuldig controleren.
- Verlengingsaanvraag te laat ingediend. De prórroga is alleen in de eerste 5 maanden mogelijk — daarna verloopt de termijn onverbiddelijk.
Checklist vóór de overdracht
- Verwantschapsgroep en recht op de bonus vastgesteld (groep I/II = 100%?)
- Ongehuwde partner als pareja estable ingeschreven?
- Latente waardestijging van de woning gecontroleerd → schenking of pacto sucesorio?
- Valor de referencia van het kadaster opgevraagd, aangiftewaarde vastgesteld
- Spaans testament aanwezig / rechtskeuze volgens de EU-Erfrechtverordening gemaakt?
- Bevoegdheid vastgesteld (ATIB of AEAT voor niet-residenten)?
- Gevolgen voor de Duitse erfbelasting afgestemd met een Duitse adviseur
- Plusvalía-korting onderzocht in de plaats waar het pand ligt (grens voor de kadastrale waarde!) en aanvraag ingepland
- Termijnen in de agenda: 6 maanden (erfenis), 1 maand (pacto sucesorio & schenking), 5 maanden (verlengingsaanvraag)
Wat volgt daarna
Is de opvolging geregeld, dan dienen zich andere onderwerpen aan. Gebruik je een geërfde woning niet zelf, dan kun je verkoop of verhuur overwegen — beide hebben eigen fiscale gevolgen (IRPF, IBI, eventueel Modelo 210 voor niet-residenten). Verhuis je naar het eiland, verdiep je dan tijdig in de inschrijving bij de overheid en het NIE-nummer, dat je voor elke notariële overdracht toch al nodig hebt. Voor de aankoop van een volgende woning is het de moeite waard om de bijkomende aankoopkosten op Mallorca en ons actuele marktrapport (in het Duits) te bekijken.
Conclusie
De Balearen zijn in 2026 de fiscaal voordeligste regio van Spanje voor de overdracht van familievermogen. Kinderen, echtgenoten en ouders (groep I+II) erven en ontvangen schenkingen feitelijk belastingvrij — de bonus van 100% op de verschuldigde belasting geldt sinds 2023 voor erfenissen en sinds juli 2025 ook voor schenkingen, zonder waardelimiet. De doorslaggevende optie voor vastgoedeigenaren met een hoge latente waardestijging is het pacto sucesorio: hiermee draag je tijdens je leven vermogen over, voorkom je de IRPF-val voor de schenker en worden de aanschafkosten opgewaardeerd. Daar staat tegenover dat de regeling onherroepelijk is, een blokkering van 5 jaar kent en er slechts 1 maand aangifte kan worden gedaan — dit vraagt om een zorgvuldige planning. Wie de termijnen naleeft, de vastgoedwaarde correct opgeeft, de Plusvalía-bonus aanvraagt en ook rekening houdt met de Duitse kant, draagt zijn vermogen op Mallorca met een minimale belastingdruk over aan de volgende generatie.
Officiële bronnen
- Agència Tributària de les Illes Balears (ATIB) — Impuesto sobre Sucesiones, bonificaties en verminderingen
- ATIB — Modelo 650 (Adquisiciones Mortis Causa), instructies en termijnen
- Agencia Tributaria (AEAT) — Modelo 650 voor niet-ingezetenen, termijnen en verlenging
- Govern de les Illes Balears — Fiscalidad de las herencias en vida y pactos sucesorios (PDF)
- Ajuntament de Palma — Plusvalía (IIVTNU): informatie, berekening en bonificaties
Let op: deze gids dient ter algemene informatie en vervangt geen individueel belasting- of juridisch advies. Belastingrecht is YMYL-gevoelig — bedragen, termijnen, bonussen en bevoegdheden kunnen veranderen en zijn afhankelijk van jouw specifieke situatie (woonplaats, verwantschapsgraad, vermogenswaarde, Duitse fiscale gevolgen). Gegevens geldig per: 2026. Laat je concrete erfenis of schenking vóór elke stap beoordelen door een in het Balearische erfrecht gespecialiseerde Abogado en belastingadviseur (asesor fiscal).