
Transferir dinheiro para Espanha ao comprar um imóvel em Maiorca
Quem compra um imóvel em Maiorca e mantém o preço de compra em libras esterlinas ou noutra moeda estrangeira fica entre dois momentos decisivos: o contrato de reserva, no qual é transferido um valor de cinco a seis dígitos, e a data no notário, em que o valor restante deve estar totalmente em euros na conta espanhola. Entre esses dois momentos podem passar-se semanas ou meses – e a taxa GBP/EUR pode oscilar consideravelmente nesse período. Este guia explica-te passo a passo como planear a transferência de dinheiro para Espanha para a tua compra de imóvel, quais são as vias de transferência disponíveis, quando faz sentido garantir a taxa de câmbio, o que esperam de ti os bancos e as autoridades espanholas – e onde se escondem os erros mais comuns e dispendiosos.
Por que motivo a taxa de câmbio faz tanta diferença na compra em Maiorca
Os imóveis em Maiorca são, sem exceção, negociados em euros. Quem mantém o seu património em libras esterlinas, francos suíços ou outra moeda não-euro carrega, desde a primeira proposta até à entrega das chaves, um risco cambial – quer o queira quer não.
Um exemplo de cálculo torna isto tangível: suponhamos que compras uma finca por 800.000 euros. Se a taxa GBP/EUR estiver em 1,20 (ou seja, 1 GBP = 1,20 EUR), precisas de cerca de 667.000 libras. Se a taxa descer para 1,10, passas a precisar de cerca de 727.000 libras – ou seja, cerca de 60.000 libras a mais pelo mesmo imóvel exatamente. Num processo de compra que se prolonga por vários meses, uma oscilação destas não é de todo invulgar.
GBP/EUR: amplitude histórica de variação
| Período | Nível aproximado da taxa GBP/EUR | Particularidade |
|---|---|---|
| Antes do referendo do Brexit em 2016 | ~1,30–1,42 | Cotação da libra historicamente alta |
| Imediatamente após o voto do Brexit | ~1,15–1,20 | Desvalorização abrupta |
| Normalização pós-Brexit | ~1,10–1,18 | Volatilidade elevada |
| Atual (junho de 2026) | ~1,157 | Fonte: umrechner-euro.de, atualizado em 05.06.2026 |
Mesmo num ano sem choques políticos, a cotação GBP/EUR pode oscilar de forma perceptível. Com um preço de compra de 500.000 euros, isso pode representar um valor adicional considerável – mais do que muitos compradores conseguem obter negociando o preço.
Nota: As cotações aqui indicadas são valores de referência. As taxas atualmente em vigor podem ser consultadas junto ao Banco Central Europeu (BCE) ou ao teu prestador de serviços de transferência.
A estrutura de pagamento na compra em Maiorca – quando e quanto é transferido?
Para planear a necessidade de transferências, é preciso compreender a sequência temporal do processo de compra espanhol. Ela divide-se tipicamente em três etapas de pagamento:
| Etapa | Contrato | Valor típico | Momento |
|---|---|---|---|
| 1. Pagamento de reserva | Contrato de reserva (contrato de reserva) | Frequentemente 5.000–10.000 EUR ou negociável | Imediatamente após o acordo, dias |
| 2. Sinal | Contrato privado (contrato de arras) | Normalmente 10 % do preço de compra | Semanas após a reserva |
| 3. Restante do preço + custos adicionais | Escritura notarial (escritura pública) | Valor restante + cerca de 10–13 % de custos adicionais | Data no notário, eventualmente semanas a meses depois |
Isso significa: precisas de euros na tua conta espanhola em três momentos diferentes – e, cada vez, aplica-se a taxa de câmbio do respetivo dia, caso não tenhas garantido antecipadamente.
Atenção: No contrato de arras, vale o seguinte: se o comprador desistir, o sinal fica perdido. Se o vendedor desistir, tem de devolver o dobro. O dinheiro deve, portanto, estar disponível de forma vinculativa na data acordada – um argumento a favor de não deixar a transferência para o último momento.
Mais informações sobre o processo contratual encontram-se no guia Contrato de Reserva Espanha, bem como na visão geral Custos Adicionais de Compra Maiorca.
Passo a passo: transferir dinheiro para Espanha para a compra de um imóvel
Passo 1 – Solicitar o número NIE (antes de qualquer transferência)
Sem o número espanhol de identificação de estrangeiro (Número de Identidad de Extranjero, NIE), não é possível assinar um contrato de compra em Espanha nem abrir uma conta bancária espanhola para receber a transferência. O NIE é também uma informação obrigatória perante os bancos espanhóis no momento da entrada do dinheiro.
O pedido é feito através do formulário EX-15 junto à Polícia Nacional ou a um consulado espanhol; o prazo de processamento pode levar várias semanas, dependendo da época do ano.
Passo 2 – Abrir uma conta bancária espanhola
Os notários espanhóis trabalham com cheques bancários (cheques bancarios) ou transferências na data-valor correta para uma conta espanhola. Embora seja tecnicamente possível transferir diretamente do estrangeiro, na prática os notários e vendedores costumam exigir a comprovação de que o dinheiro provém de uma conta espanhola. Abra a conta com antecedência, para que não haja pressão de tempo entre a abertura da conta e a primeira data de pagamento.
Passo 3 – Escolher a via de transferência (banco tradicional vs. especialista em câmbio)
Aqui reside um dos maiores potenciais de poupança – e o erro mais comum.
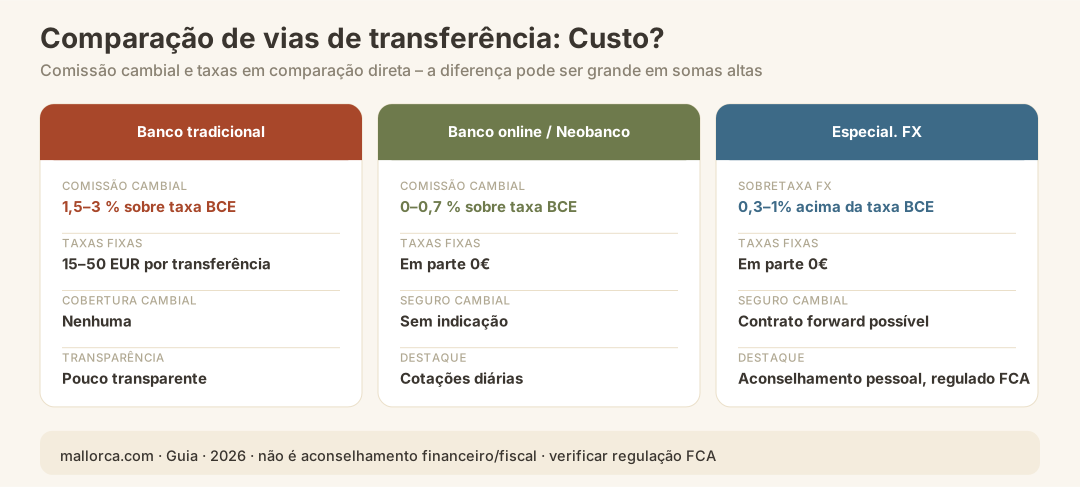
| Via de transferência | Sobretaxa cambial típica em relação à taxa do BCE | Taxas fixas | Particularidade |
|---|---|---|---|
| Banco de agência (tradicional) | 1,5–3 % | 15–50 EUR por transferência | Sem proteção cambial, pouco transparente |
| Banco online / Neobank | 0–0,7 % | Em parte 0 | Taxas de câmbio diárias |
| Prestador especializado em FX | 0,3–1 % | Em parte 0 | Forward Contracts possíveis, aconselhamento personalizado |
Numa transferência de 500.000 EUR, a diferença entre o banco tradicional e o especialista em FX pode ser considerável – para valores maiores, proporcionalmente ainda mais.
Nota: Os prestadores de serviços FX que operam no Reino Unido estão sujeitos à supervisão da FCA (Financial Conduct Authority). Verifica sempre se o prestador possui uma licença FCA válida antes de lhe confiares fundos.
Passo 4 – Verificar a proteção cambial
Um Forward Contract (contrato a prazo) permite-te fixar a taxa de câmbio atual para uma transferência futura – normalmente até 12 meses de antecedência. Geralmente é exigido um depósito sobre o montante garantido; as condições exatas variam consoante o prestador.
| Instrumento | Função | Vantagem | Desvantagem |
|---|---|---|---|
| Transferência Spot | Câmbio à taxa do dia | Rápido, sem complicações | Risco cambial total |
| Contrato a Termo (Forward) | A taxa é fixada hoje para uma transferência futura | Segurança no planeamento | Não beneficia de uma movimentação cambial favorável |
| Ordem Limite | Compra automática quando a taxa desejada é atingida | Possibilita uma taxa de entrada ótima | Sem garantia de timing |
| Ordem Stop-Loss | Compra automática quando a taxa ameaça cair | Proteção contra uma forte perda cambial | Pode disparar abaixo do nível desejado |
Passo 5 – Executar e documentar a transferência
Os bancos espanhóis e a autoridade fiscal AEAT esperam, no caso de depósitos maiores em contas para imóveis, uma documentação comprovativa da origem dos fundos. Tem os seguintes documentos prontos:
- Extratos bancários dos últimos 3–6 meses (origem dos fundos)
- Número de NIE
- Contrato de compra ou contrato de Arras como comprovativo da finalidade
- Se aplicável, comprovativos de rendimento / declarações de impostos
Obrigações de declaração e controlos de capital: o que a Espanha exige de ti
A Espanha não tem restrições gerais à circulação de capitais para cidadãos da UE/EEE, mas existem obrigações de declaração:
| Limite | Regulamentação | Formulário / Autoridade |
|---|---|---|
| Transporte de numerário a partir do equivalente a 10.000 EUR | Obrigação de declaração na passagem de fronteira | Alfândega / Agencia Tributaria (AEAT) |
| Titulares de conta no estrangeiro com saldo a partir de 50.000 EUR | Comunicação no âmbito da declaração fiscal | Modelo 720 (AEAT) |
| Transferências a partir de determinados montantes provenientes de países fora da UE | Verificação pelo banco recetor (prevenção de branqueamento de capitais) | Ley 10/2010 |
Nota: O Modelo 720 é a declaração sobre bens detidos no estrangeiro. Como cidadão britânico após o Brexit ou como residente fora da UE, pode ser útil obter aconselhamento fiscal junto de um Gestor local ou consultor fiscal antes da transferência. Associe a compra do imóvel ao planeamento fiscal desde cedo – mais informações na secção Impostos & Direito.
A armadilha da libra esterlina: três cenários reais
Cenário A – A compra corre bem, mas o banco custa mais
A família Müller-Harrison reserva uma finca por 650.000 EUR. Fazem três transferências parciais através do seu banco habitual. O sobrecusto cambial ronda os 2% em cada uma. Se tivessem recorrido a um especialista em câmbios com uma margem significativamente menor, teriam poupado um montante considerável.
Cenário B – Movimento cambial entre o arras e a escritura notarial
O Sr. Williams faz a reserva em março com a taxa GBP/EUR a 1,18. No momento da escritura, em junho, a taxa está em 1,10. Para os 450.000 EUR em falta, precisa agora de cerca de 409.000 GBP em vez de cerca de 381.000 GBP – uma necessidade adicional não planeada de cerca de 28.000 GBP. Um contrato a prazo (Forward Contract), firmado em março, teria evitado isto por completo.
Cenário C – A transferência chega tarde demais
A escritura está marcada para terça-feira às 10h. A transferência foi enviada na sexta-feira à tarde. Devido ao percurso pelos bancos correspondentes SWIFT e ao fim de semana, o dinheiro só é disponibilizado na terça-feira ao meio-dia. O notário não pode lavrar a escritura. O vendedor impõe um prazo adicional sujeito a custos. Solução: efetuar a transferência com pelo menos 3 a 5 dias úteis de antecedência em relação à data da escritura; em alguns especialistas em câmbios são possíveis transferências mais rápidas.
Panorama dos custos: o que mais acresce ao preço de compra?
Calcular custos de aquisição
Explicação
O preço de compra declarado na escritura. Se for inferior ao valor de referência cadastral, a ATIB aplica o imposto sobre o valor mais elevado.
Explicação
Os imóveis usados são tributados pelo imposto sobre transmissões patrimoniais (ITP); os imóveis novos, pelo imposto sobre o valor acrescentado (IVA) mais o imposto sobre atos jurídicos documentados (AJD). Os dois regimes excluem-se mutuamente.
- Total
- 62 765,00 €
Enquadramento legal em 1 de janeiro de 2023
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Transferir dinheiro para Espanha não significa apenas enviar o preço de compra negociado. Também tens de calcular os custos de aquisição adicionais, que são particularmente elevados nas Baleares.
| Categoria de custo | Valor de referência Baleares 2026 | Observação |
|---|---|---|
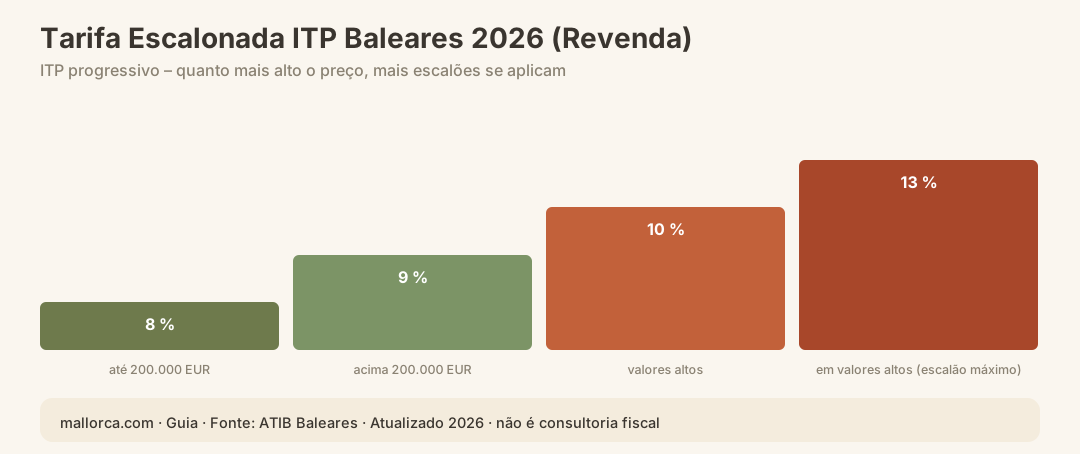
| ITP (Imposto de Transmissão, revenda) | 8 % até 200.000 EUR, depois 9 %, 10 %, até 13 % para valores elevados | Tarifa escalonada progressiva |
| IVA + AJD (obra nova) | 10 % IVA + 1,5 % AJD | Apenas na primeira venda por promotor |
| Emolumentos notariais | cerca de 0,1–0,5 % do preço de compra | Limitado pela tabela de emolumentos espanhola |
| Registo predial | cerca de 0,1–0,3 % | Após a escritura notarial |
| Advogado / Gestor | cerca de 1 % ou honorário fixo | Recomendado, não exigido por lei |
| Custos de transferência (câmbio) | 0,3–3 % do valor transferido | Conforme o fornecedor, ver tabela acima |
Custos adicionais totais: geralmente 10–13 % do preço de compra, que também devem estar disponíveis em euros. Aqui também surgem custos de câmbio se estiveres a converter a partir de libras. Muitos compradores esquecem estes valores ao planear a transferência.
Mais detalhes sobre as taxas fiscais das Baleares encontram-se no guia Custos Adicionais de Compra em Maiorca.
Erros mais comuns na transferência de dinheiro
Transferir tarde demais. Iniciar a transferência apenas no dia anterior à assinatura no notário. Reserva pelo menos 3–5 dias úteis de margem, e no caso de transferências internacionais a partir do Reino Unido, de preferência uma semana.
Esquecer os custos adicionais no planeamento da transferência. Os 10–13 % de custos adicionais de compra também devem estar disponíveis em euros — como um montante separado, não apenas o preço de compra negociado.
Usar o banco habitual sem comparar. A margem cambial dos bancos tradicionais é muitas vezes bastante superior à taxa interbancária. Em preços de compra mais elevados, isso pode representar um montante significativo. Compara a margem cambial e as taxas antes de cada transferência.
Não garantir a taxa de câmbio apesar de um processo de compra longo. Quando decorrem vários meses entre o contrato de arras e a assinatura no notário, o risco cambial é considerável. Um Forward Contract garante segurança no planeamento.
Pedir o número de NIE apenas no notário. Sem NIE não há conta bancária espanhola, e sem conta não há transferência sem problemas. Solicita o NIE em paralelo com a primeira visita ao imóvel.
Esquecer o conceito na transferência. Os bancos espanhóis questionam a finalidade em entradas de valores elevados. Indica sempre a referência do contrato de compra e venda.
Não ter à mão o comprovativo de origem dos fundos. As normas de prevenção de branqueamento de capitais (Ley 10/2010) exigem que os bancos espanhóis verifiquem depósitos elevados. A falta de extratos bancários ou comprovativos de rendimentos pode causar atrasos.
Atenção: Quem confia a um procurador com poderes notariais a gestão do processo deve garantir que a procuração abrange expressamente a receção e ordenação de pagamentos bancários. Mais informações no guia Procuração em Espanha (Notário).
Particularidades para compradores britânicos após o Brexit
Desde o Brexit, o Reino Unido é um país terceiro face à UE. Isto tem as seguintes consequências para a transferência de dinheiro:
| Aspeto | Situação antes do Brexit | Situação pós-Brexit (2026) |
|---|---|---|
| Transferências SEPA | Sim, GBP possível (o Reino Unido era membro do SEPA) | Não, o Reino Unido já não pertence ao espaço SEPA |
| Via de transferência | Transferência SEPA | Transferência SWIFT/IBAN, eventualmente com banco correspondente |
| Prazo de execução | 1–2 dias úteis | 2–5 dias úteis, dependendo do banco e da rota |
| Custos | Económico graças à regulamentação SEPA | Taxas mais elevadas possíveis; especialistas em câmbio competem ativamente |
| Estatuto de residência | Livre circulação na UE | Regra dos 90/180 dias como turista; para residência permanente é necessário visto |
Nota: Como cidadão britânico que deseja viver permanentemente em Maiorca após a compra, é necessário mais do que apenas a aquisição do imóvel – nomeadamente, um título de residência. Isto também afeta as tuas obrigações fiscais. Aconselha-te com um advogado especializado antes de fazer a transferência. Informações sobre o financiamento imobiliário em Maiorca encontras no respetivo guia.
O que acontece depois da transferência? – Próximos passos após o ato notarial
Após a escritura notarial e a receção integral do pagamento:
- Registo predial (Registro de la Propiedad) – tu ou o teu advogado submetem a escritura para registo. O registo demora várias semanas, dependendo do cartório do registo.
- Pagamentos de impostos – o imposto de transmissão patrimonial (ITP) deve ser pago no prazo de um mês a partir da assinatura; também aqui o dinheiro deve estar na conta espanhola.
- Contratos de fornecimento e quotas de condomínio – pagamentos correntes em euros, para os quais é útil ter uma conta espanhola permanente.
- Registo fiscal – dependendo do estatuto de residência e da utilização do imóvel, surgem obrigações fiscais anuais (IBI, imposto de não residentes, entre outros); mais informações em Imposto IBI em Espanha.
Checklist: transferir dinheiro para Espanha na compra de um imóvel
- Número NIE solicitado com antecedência (formulário EX-15)
- Conta bancária espanhola aberta (antes do primeiro prazo de pagamento)
- Prestadores de câmbio comparados (margem cambial, taxas, regulação FCA verificada)
- Proteção cambial avaliada (considerar um Forward Contract em processos de compra longos)
- Valor total, incluindo custos adicionais da compra (10–13 %), previsto
- Transferência realizada pelo menos 5 dias úteis antes da assinatura no notário
- Finalidade da transferência (referência do contrato de compra) indicada
- Comprovativos de origem dos fundos (extratos bancários de 3–6 meses) preparados
- Modelo 720 / obrigações fiscais pós-Brexit verificadas
- Data no notário e prazos de pagamento de impostos (ITP) marcados no calendário
Conclusão
Transferir dinheiro para Espanha para a compra de um imóvel parece um pormenor técnico – mas não é. As flutuações cambiais, as taxas bancárias desnecessárias e os erros de timing podem, somados, custar valores consideráveis. A boa notícia é que estes custos são, em grande parte, controláveis, desde que se planeie com antecedência, se escolham os canais de transferência certos e se pondere uma proteção cambial. Os compradores britânicos enfrentam, desde o Brexit, obstáculos adicionais devido à saída do espaço SEPA e a complexidades fiscais que exigem aconselhamento antecipado. Quem integra a transferência no planeamento global do processo de compra – em vez de a tratar como um último passo – chega ao destino de forma económica e pontual.
Fontes oficiais
- Banco Central Europeu (BCE) – taxas de câmbio de referência diárias: https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/
- Agencia Tributaria (AEAT) – Modelo 720 Património no Estrangeiro: https://sede.agenciatributaria.gob.es
- AEAT – Prevenção de Branqueamento de Capitais e Modelo S-1 (Movimentos de Capitais): https://www.agenciatributaria.es
- Código Civil espanhol (Código Civil) Art. 1445 e seguintes – Contrato de Compra e Venda: https://www.boe.es/buscar/act.php?id=BOE-A-1889-4763
- Ley 10/2010 de prevención del blanqueo de capitales: https://www.boe.es/buscar/act.php?id=BOE-A-2010-6737
- Agència Tributària de les Illes Balears (ATIB) – Tarifas de ITP nas Baleares: https://www.atib.es
- Financial Conduct Authority (FCA) – Registo de prestadores de serviços de pagamento autorizados no Reino Unido: https://register.fca.org.uk
- Notariado.org – Portal de estatísticas dos notários espanhóis: https://www.notariado.org/liferay/web/cien/sala-de-prensa/noticias/detalle