
Skatter vid fastighetsförsäljning i Spanien: Plusvalía, vinstskatt och källskatt på Mallorca
Den som säljer en fastighet på Mallorca stöter samtidigt på två helt olika typer av skatter: den kommunala kapitalvinstskatten Plusvalía Municipal och den statliga vinstskatten på försäljningsintäkterna. Tillsammans kan dessa utgöra en betydande del av nettointäkten – och båda fungerar enligt egna regler, tidsfrister och beräkningsformler. Om du säljer som skattemässig bosatt eller icke-bosatt spelar en avgörande roll: Medan icke-bosatta betalar en schablonskattesats på 19 %, gäller en progressiv skatteskala för bosatta. Till detta kommer en automatisk källskatt som köparen innehåller direkt hos notarien. I den här guiden lär du dig hur båda skatterna beräknas, vilka kostnader du kan dra av, vilka tidsfrister som gäller – och vilka misstag som erfarna säljare regelbundet får betala dyrt för.

Beräkna vinsten
Förklaring
Det gäller skatterättslig hemvist, inte medborgarskap: den som bor i Spanien mer än 183 dagar om året, eller har sitt ekonomiska centrum där, är bosatt och beskattas enligt sparskalan i stället för en fast skattesats.
Förklaring
Det pris som faktiskt avtalats i handlingen. Ligger det under marknadsvärdet använder skattemyndigheten marknadsvärdet.
Förklaring
Beloppet i din köpehandling. För en ärvd eller gåvogiven fastighet gäller i stället det värde som låg till grund för arvs- eller gåvoskatten.
- Skatt på vinsten
- 60 040 €
- Vinst (ganancia patrimonial)
- 316 000 €
- Kvar efter kostnader och skatt
- 832 960 €
Rättsläge per 1 januari 2025
Denna beräkning är endast vägledande och ersätter inte skatte- eller juridisk rådgivning i enskilda fall.
Vid försäljning av fastigheter på Mallorca ska man i princip skilja mellan två separata skatter:
| Skatte | Fullständigt namn | Vem samlar in dem? | Grund |
|---|---|---|---|
| Plusvalía Municipal | Skatt på värdeökningen av mark i tätbebyggda områden (IIVTNU) | Kommun (Ayuntamiento) | Fastighetens taxeringsvärde + ägandetid |
| Inkomstskatt | Inkomstskatt (IRPF) respektive IRNR för icke-bosatta | Spanska staten (AEAT) | Faktisk försäljningsvinst |
Båda skatterna betalas uteslutande av säljaren – inte av köparen. Köparen betalar däremot fastighetsöverlåtelseskatt (ITP) eller mervärdesskatt. Mer information om detta finns i vår guide om tillkommande kostnader vid köp på Mallorca.
Observera: Plusvalía och vinstskatt kan inte kvittas mot varandra. De uppkommer oberoende av varandra, men den betalda Plusvalía kan dock göras gällande som avdragsgill kostnad vid beräkningen av vinstskatten.
Plusvalía: Beräkning, skattesatser och förfallodag
Kommunal plusvalía
Förklaring
Ayuntamiento är kommunen och dess ordenanza fiscal är den lokala skatteförordningen. Den fastställer skattesats, koefficienter och möjliga lättnader.
Förklaring
Ange datumet för den senaste skattepliktiga händelsen. En händelse som inte omfattas, exempelvis en överlåtelse genom skilsmässodom, startar inte om innehavstiden (art. 107.4).
Förklaring
Överlåtelsedagen är tidpunkten då skatten uppkommer (devengo) enligt art. 109.1.a och avgör vilken lagversion som gäller.
Förklaring
Detta är taxeringsvärdet för enbart marken på överlåtelsedagen. Om värdet saknas får kommunen enligt art. 110.4 inte kräva självdeklaration (autoliquidación).
- Skatt efter lättnader (cuota líquida)
- 2 592,00 €
- Beskattningsgrund, objektiv metod
- 14 400,00 €
- Värdeökningsperiod
- 10 hela år (10 faktiskt)
Deklarationsfrist: 30 días hábiles (arbetsdagar), inte kalenderdagar (art. 110.2.a).
Rättsläge per 1 januari 2026
Denna beräkning är endast vägledande och ersätter inte skatte- eller juridisk rådgivning i enskilda fall.
Plusvalía beskattar den beräknade värdeökningen på den kommunala tomten (inte byggnaden) under den tid du ägt den. Grunden är inte det faktiska marknadspriset, utan det officiella fastighetsvärdet (valor catastral) för tomtandelen.
Två beräkningsmetoder
Sedan det spanska författningsdomstolen fattade ett beslut (2021) kan du välja mellan två metoder – och använda den som är mest fördelaktig för dig:
Metod 1 – Objektiv metod (fastighetsvärde × kommunal koefficient × skattesats)
| Innehavstid | Högsta statliga koefficient |
|---|---|
| Upp till 1 år | 0,14 |
| 1–2 år | 0,13 |
| 2–3 år | 0,15 |
| 3–4 år | 0,17 |
| 4–5 år | 0,17 |
| 5–6 år | 0,17 |
| 6–7 år | 0,12 |
| 7–8 år | 0,10 |
| 8–9 år | 0,09 |
| 9–10 år | 0,08 |
| 10–11 år | 0,08 |
| 11–12 år | 0,08 |
| 12–13 år | 0,08 |
| 13–14 år | 0,08 |
| 14–15 år | 0,08 |
| 15–20 år | 0,06 |
| Över 20 år | 0,045 |
Metod 2 – Verklig värdemetod
Om den faktiska försäljningsvinsten (försäljningspris minus inköpspris, i båda fallen endast fastighetsandelen) blir lägre än det belopp som beräknats enligt metod 1, kan du använda denna verkliga vinst som beräkningsgrund.
Observera: Om fastigheten säljs med förlust (det faktiska försäljningspriset är lägre än det ursprungliga inköpspriset) utgår ingen Plusvalía. Du måste dock aktivt styrka detta och ansöka om det.
Skattesats och kommun
Varje kommun fastställer själv den skattesats som ska tillämpas; den lagstadgade högsta skattesatsen uppgår till 30 % av den beräknade värdeökningen. Städer som Palma de Mallorca har egna förordningar. Du kan ta reda på det faktiska beloppet hos respektive Ayuntamiento.
Tidsfrist
| Situation | Tidsfrist |
|---|---|
| Försäljning mellan levande personer | 30 dagar från och med att avtalet har upprättats hos notarien |
| Arv | 6 månader från och med dödsfallet (kan förlängas till 12 månader) |
Vinstskatt för icke-bosatta: 19 % fast skattesats
Om du inte har din huvudsakliga skattemässiga hemvist i Spanien, det vill säga inte är skattemässigt bosatt i Spanien, gäller en enhetlig skattesats på 19 % för vinsten från försäljningen av fastigheten . Denna skattesats gäller oavsett om du är EU-medborgare eller inte.
Beräkningsformel
Beskattningsbar vinst = försäljningspris – inköpspris – avdragsgilla kostnader
Skatt = skattepliktig vinst × 19 %
Avdragsgilla kostnader vid försäljning
Följande kostnader får dras av från vinsten:
| Kostnadstyp | Avdragsgillt? | Anmärkning |
|---|---|---|
| Notarie- och advokatkostnader i samband med det ursprungliga köpet | ✅ Ja | Spara kvitton |
| Fastighetsskatt (ITP) eller mervärdesskatt (IVA) vid köp | ✅ Ja | Från köpprocessen |
| Mäklarprovision vid försäljning | ✅ Ja | Med faktura |
| Juridiska kostnader vid försäljning | ✅ Ja | Advokat, Gestión |
| Byggnadsmässiga förbättringar | ✅ Ja | Endast strukturella åtgärder |
| Kosmetiska renoveringar (kök, målning, golvbeläggning) | ❌ Nej | Räknas inte som en värdehöjande åtgärd |
| Löpande underhållskostnader | ❌ Nej | Inga kapitalåtgärder |
| Betald Plusvalía | ✅ Ja | Minskar den skattepliktiga vinsten |
Räkneexempel för icke-bosatta
| Position | Belopp |
|---|---|
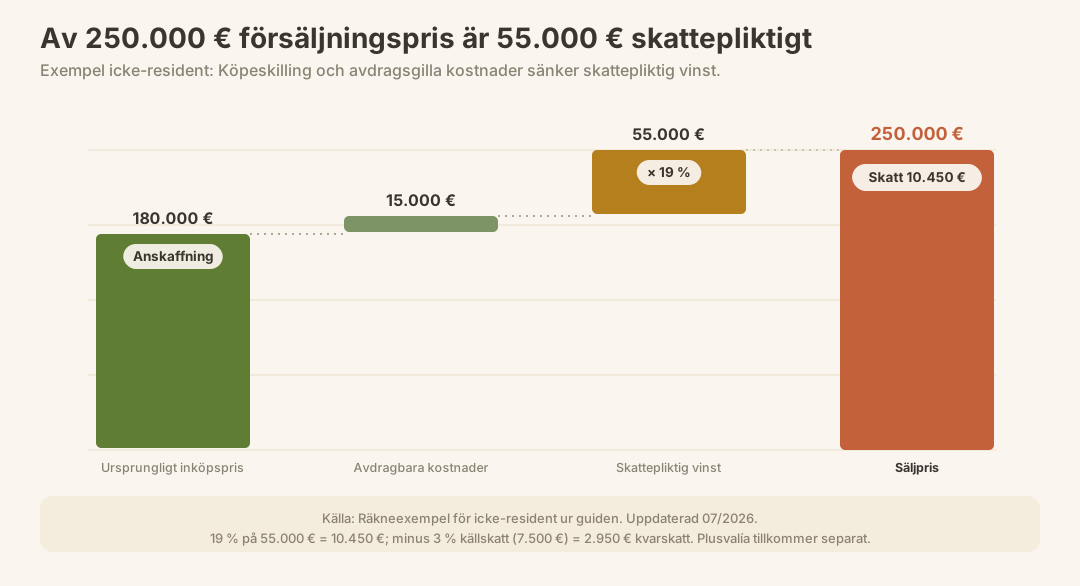
| Försäljningspris | 250.000 € |
| Ursprungligt inköpspris | 180.000 € |
| Avdragsgilla kostnader (notarie, ITP, mäklare vid köp, mäklare vid försäljning) | 15.000 € |
| Beskattningsbar vinst | 55.000 € |
| Inkomstskatt (19 %) | 10.450 € |
| Redan innehållen källskatt (3 % × 250 000 €) | 7.500 € |
| Efterbetalning / återbetalning | 2 950 € i efterbetalning |
Källskatten på 3 %: Så här fungerar den
Retención vid försäljning
Förklaring
Underlaget för retención är den ersättning som avtalats i köpehandlingen (contraprestación acordada), inte taxeringsvärdet och inte referensvärdet (valor de referencia).
Förklaring
Kapitalvinsten (ganancia patrimonial) är försäljningspriset minus dina försäljningskostnader och minus anskaffningsvärdet inklusive kostnader och skatter vid köpet, minskat med de avskrivningar som gjorts (amortizaciones) om bostaden har varit uthyrd. Säljer du med förlust anger du förlusten med minustecken: då blir det ingen skatt och den retención som tillgodoräknats dig kan betalas tillbaka.
- Köparens innehållna belopp (retención)
- 19 500,00 €
- Skatt på vinsten
- 22 800,00 €
- Kvarskatt att betala
- 3 300,00 €
Din skatt överstiger retención. Mellanskillnaden betalar du in med din deklaration.
Rättsläge per 1 januari 2016
Denna beräkning är endast vägledande och ersätter inte skatte- eller juridisk rådgivning i enskilda fall.
När en icke-bosatt säljer en fastighet är köparen enligt lag skyldig att hålla inne 3 % av försäljningspriset och betala in beloppet direkt till den spanska skattemyndigheten AEAT. Detta är inte en slutlig skatt, utan en förskottsbetalning på vinstskatten.
Förfarande:
- Notarien upprättar köpeavtalet
- Köparen betalar inte 3 % av försäljningspriset till säljaren, utan överför detta belopp till AEAT via blankett 211 – inom en månad efter att köpeavtalet har upprättats
- Säljaren ska lämna in skattedeklarationen enligt Modelo 210 inom fyra månader efter att avtalet har upprättats inför notarie
- Om den faktiska skatten är lägre än de 3 % som har innehållits: återbetalning
Om den faktiska skatten är högre: efterbetalning
Observera: Om köparen inte betalar källskatten står fastigheten själv som säkerhet. Köpare som köper av en icke-bosatt bör aldrig glömma detta – och inte heller försumma det.
Inkomstskatt för bosatta: Progressiv skatteskala
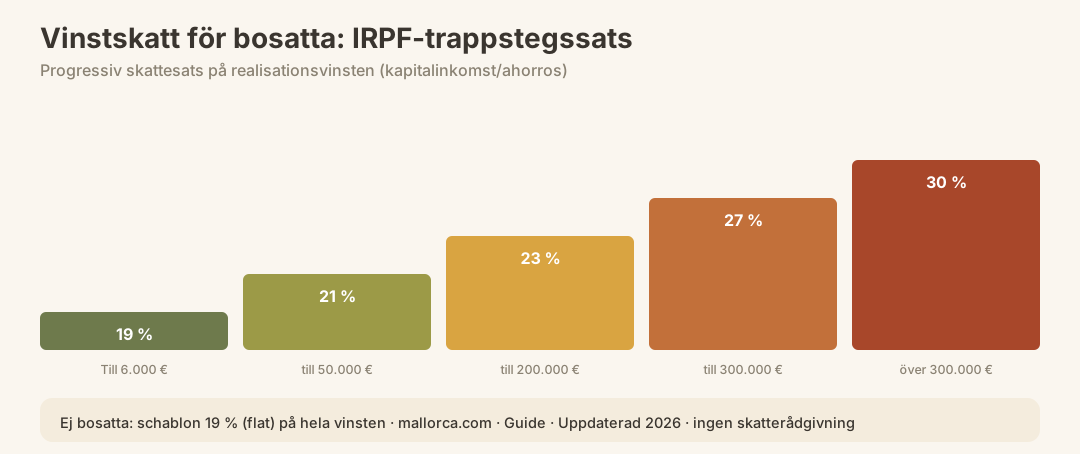
Den som är skattemässigt bosatt i Spanien (vistar i landet mer än 183 dagar per kalenderår eller har sitt ekonomiska centrum i Spanien – enligt artikel 9 i lag 35/2006) beskattas för vinsten på fastighetsförsäljning inom ramen för IRPF enligt en progressiv skatteskala:
| Andel av vinsten | Skattesats |
|---|---|
| Upp till 6 000 € | 19 % |
| 6 000 € till 50 000 € | 21 % |
| 50 000 € till 200 000 € | 23 % |
| 200 000 € till 300 000 € | 27 % |
| Över 300 000 € | 30 % |
Observera: Skattesatserna gäller stegvis – varje delbelopp beskattas med satsen för sitt steg, inte hela vinsten med den högsta satsen. Det är skalan för sparandeunderlaget (base liquidable del ahorro) enligt artikel 66 i lag 35/2006; den högsta skattesatsen på 30 % infördes av lag 7/2024 med verkan från den 1 januari 2025. Fastighetsvinsten läggs därvid samman med dina övriga kapitalinkomster för samma år.
Vinstskatten anges i den årliga spanska inkomstdeklarationen (IRPF, Modelo 100), som i regel ska lämnas in senast i slutet av juni året efter.
Observera: Bosatta personer omfattas inte av automatisk källskatt vid försäljning. Källskatten på 3 % gäller endast om säljaren inte är bosatt i landet.
Skattebefrielser och särskilda bestämmelser
Skattebefrielse vid återinvestering i huvudbostaden (bosatta)
Personer med hemvist i Spanien kan under vissa förutsättningar befrias från vinstskatt om försäljningsintäkterna i sin helhet återinvesteras i köpet av en ny huvudbostad i Spanien. Återinvesteringen måste ske inom två år före eller efter försäljningen. För icke-bosatta från EU och EES gäller en egen, i stort sett likartad reglering – se anmärkningen i slutet av detta avsnitt.
Befrielse för personer över 65 år (bosatta)
Personer som har fyllt 65 år och som har bott i fastigheten som sin huvudsakliga bostad i minst tre år är befriade från vinstskatt på huvudbostaden – oavsett om de återinvesterar eller inte.
Ingen plusvalía vid faktisk värdeminskning
Som nämnts ovan: Om du kan bevisa att det faktiska försäljningspriset ligger under det dåvarande inköpspriset, utgår ingen plusvalía. Beviset lämnas genom köpehandlingen och försäljningshandlingen.
Observera: Åldersbefrielsen från 65 år gäller endast för skattemässigt bosatta personer. Befrielsen vid återinvestering är däremot även öppen för icke-bosatta som är bosatta i en EU-stat eller i en EES-stat med effektivt utbyte av skatteinformation och som tidigare själva har använt den sålda fastigheten som huvudbostad i Spanien; hela försäljningsintäkten måste återinvesteras i en ny huvudbostad, vid delvis återinvestering medges befrielse proportionellt. Källskatten på 3 % och deklarationen via Modelo 210 kvarstår ändå som obligatoriska. Rättslig grund är Disposición adicional séptima i Kungligt lagdekret 5/2004.
Bosatta kontra icke-bosatta: En direkt jämförelse
| Kriterium | Icke-bosatt | Bosatt (IRPF) |
|---|---|---|
| Skattesats | 19 % (fast) | 19 % till 30 % (progressivt, stegvis) |
| Formulär | Modelo 210 | Modelo 100 (IRPF-årlig inkomstdeklaration) |
| Inlämningsfrist | 4 månader efter försäljningen | I regel senast den 30 juni året därpå |
| 3 % källskatt | Ja, köparen behåller en | Nej |
| Befrielse från återinvesteringsskyldighet | Ja, vid bosättning i EU eller EES (tidigare egen huvudbostad) | Ja (under vissa förutsättningar) |
| Åldersbefrielse 65+ | Nej | Ja (huvudsaklig bostad, minst 3 år) |
| Plusvalía | Ja, för båda | Ja, för båda |
Avdragsgilla kostnader: De poster som ofta glöms bort
Många säljare underskattar hur mycket de kan dra av från den skattepliktiga vinsten. Dessa kostnader förbises ofta:
Vid det ursprungliga köpet:
- Notarieavgifter och fastighetsregistreringsavgifter
- Betald fastighetsförvärvsskatt (ITP) eller mervärdesskatt (IVA)
- Advokatens eller förmedlarens arvode vid köp
Vid försäljning:
- Mäklarprovision (inklusive tillämplig spansk mervärdesskatt)
- Advokat- och notariearvoden i samband med försäljningen
- Kostnader för energicertifikatet (lagstadgat)
- Kostnader för eventuella legaliseringar (t.ex. olagliga byggnader)
- Betald plusvalía kommunal
Tips: Spara alla fakturor och kvitton från köpet på lång sikt – även om köpet ägde rum för många år sedan. Utan kvitton kan kostnaderna inte dras av i deklarationen.
Översikt över tidsfrister
| Skatt / Blankett | Vem anmäler sig? | Tidsfrist |
|---|---|---|
| Modelo 211 (inbetalning av källskatt) | Köpare | 1 månad efter registreringen |
| Modelo 210 (vinstskatt för icke-bosatta) | Säljare | 4 månader efter registreringen |
| Plusvalía Municipal | Säljare | 30 dagar efter registreringen |
| IRPF / Modelo 100 (bosatt) | Säljare | I regel senast den 30 juni året därpå |
Observera: Överskridande av tidsfristerna för Plusvalía och Modelo 210 kan medföra tilläggsavgifter och dröjsmålsränta. Tidsfristerna räknas från dagen för notariatsbeviset, inte från dagen för mottagandet av betalningen.
De vanligaste misstagen vid försäljning av fastigheter på Mallorca
Dessa fel ser erfarna skatterådgivare och advokater om och om igen:
Köpbevis som inte har sparats: Den som inte längre har köpehandlingen, ITP-besluten och notariatsräkningarna från det ursprungliga köpet kan inte dra av dessa kostnader – vilket avsevärt ökar den skattepliktiga vinsten.
Återbetalning av källskatt har inte begärts: Många icke-bosatta är inte medvetna om att de kan få en återbetalning efter att ha lämnat in Modelo 210, om den faktiska skatten är lägre än de 3 % som har innehållits. Denna ansökan måste lämnas in aktivt.
Plusvalía har lämnats i för sent skede: 30-dagarsfristen hos Ayuntamiento löper snabbt ut, särskilt om försäljningen koordineras från utlandet.
Felaktigt angivna renoveringar: Renovering av kök och badrum, målningsarbeten eller nya golvbeläggningar är inte avdragsgilla. Endast strukturella byggåtgärder som höjer fastighetens värde räknas.
Felaktig bedömning av skattemässig hemvist: Den som vistas i Spanien mer än 183 dagar per år är skattemässigt bosatt där – även om personen inte är medveten om det. Detta påverkar vilken skattesats som ska tillämpas och vilka undantag som gäller.
Inget avtal om källskatteavdrag för icke-bosatta: Köpare som glömmer att göra avdraget är personligen ansvariga gentemot AEAT.
Ingen plusvalía-prövning vid försäljning med förlust: Den som säljer med förlust och ändå betalar plusvalía slösar bort pengar.
Vad händer därefter? Anmälningsskyldigheter och efterföljande skatter
Efter försäljningen återstår fortfarande några saker att ordna:
- Fastighetsregistret (Registro de la Propiedad): Överlåtelsen av äganderätten registreras av köparen i Fastighetsregistret. Som säljare har du inte längre något med detta att göra, men du bör se till att en eventuell inteckning avregistreras.
- Fastighetsregistret (Catastro): Köparen ansvarar för att anmäla ägarbytet, men som säljare är det värt att bekräfta överföringen för att undvika framtida IBI-räkningar (fastighetsskatt).
- Inkomstdeklaration i Tyskland: Den som är skattskyldig i Tyskland måste även deklarera försäljningsvinsten där. Dubbelbeskattningsavtalet (DBA) mellan Tyskland och Spanien föreskriver att fastighetsvinster i princip beskattas i det land där fastigheten är belägen (Spanien) – i Tyskland omfattas de av progressionsförbehållet. Man bör samtidigt anlita en tysk skatterådgivare.
- Förmögenhetsskattedeklaration: Behöver inte lämnas in för den sålda fastigheten efter försäljningen, men se till att korrekt redovisa situationen per referensdagen (referensdagen är den 31 december det år då försäljningen ägde rum). Mer information finns i vår guide om förmögenhetsskatt i Spanien.
Checklista: Att sälja på ett skattemässigt korrekt sätt på Mallorca
Använd den här listan som utgångspunkt för att förbereda din försäljning:
- Köpehandling (Escritura de Compraventa) från förvärvet finns tillgänglig
- ITP-beslut eller IVA-faktura från köpet finns tillgänglig
- Alla fakturor från notarier, advokater och förvaltare i samband med köpet har samlats in
- Fakturor för strukturella förbättringar (med bygglov) finns tillgängliga
- Energiintyg beställt (obligatoriskt före försäljning)
- Fastighetens fastighetsvärde är känt (för beräkning av Plusvalía)
- Skattemässig bosättningsstatus har kontrollerats (bosatt eller icke-bosatt?)
- Mäklarprovision och avtalsvillkor fastställda skriftligen
- Anlitat en skatterådgivare med expertis inom Spanien
- Tidsfristen för Plusvalía (30 dagar) har noterats i kalendern
- Tidsfrist för Modelo 210 (4 månader) noterad
- Återbetalning av källskatt (om tillämpligt) planerad
Slutsats: God förberedelse sparar pengar
Skattebördan vid fastighetsförsäljning på Mallorca är överskådlig – om man känner till den. Vinstskatten på 19 % för icke-bosatta är tydligt reglerad, och källskatten på 3 % är ett välfungerande system för förskottsbetalning. Problem uppstår nästan alltid när kvitton saknas, tidsfrister missas eller den egna skattemässiga hemviststatusen felbedöms. Plusvalía är en kommunal skatt med egna regler – vid långa ägandeperioder och stigande fastighetsvärden kan den bli märkbart kostsam, medan den vid försäljning med förlust däremot helt utgår. Planera din försäljning ur skattesynpunkt minst sex månader i förväg, anlita en specialiserad skatterådgivare på plats i god tid och spara alla handlingar från köpet – det är den bästa investeringen i din nettointäkt.
Officiella källor
- Agencia Tributaria (AEAT) – Modelo 210 (IRNR), Modelo 211, Modelo 100: https://www.agenciatributaria.es
- Agencia Tributaria Illes Balears (ATIB) – skatter och regionala bestämmelser på Balearerna: https://www.atib.es
- Lag 35/2006 av den 28 november – Lag om inkomstskatt för fysiska personer (IRPF-lagen, artikel 9 om skattemässig hemvist): https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764
- Kungligt lagdekret 5/2004 – Konsoliderad text till lagen om inkomstskatt för icke-bosatta (artikel 25 skattesatser, Disposición adicional séptima befrielse vid återinvestering): https://www.boe.es/buscar/act.php?id=BOE-A-2004-4527
- Kungligt lagdekret 2/2004 – Konsoliderad text till lagen om kommunala finanser (plusvalía / IIVTNU): https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214
- Kungligt lagdekret 26/2021 – Reform av Plusvalía efter författningsdomstolens dom: https://www.boe.es/diario_boe/txt.php?id=BOE-A-2021-17910
- Palmas kommun – Plusvalía i Palma: https://www.palma.cat
- Consell de Mallorca – Skatteförvaltningen på Balearerna: https://www.conselldemallorca.net