
Hipoteca Jove a Mallorca: com finançar el 100 % amb l'aval de l'IBAVI
Si ets jove, vius a Mallorca i finalment vols comprar un pis propi, t'enfrontes a un problema que sembla impossible de resoldre: es preus des habitatges a s'illa són des més alts de tot Espanya, i ses hipoteques bancàries convencionals financen com a màxim es 80 % des preu de compra. Per a molta gent, reunir es 20 % que falten, més ses despeses addicionals, amb estalvis propis és senzillament impossible. Aquí és on entra en joc sa Hipoteca Joven Mallorca: s'IBAVI (Institut Balear de l'Habitatge) avala fins a un 20 % des preu de compra, de manera que es banc pot finançar fins a un 100 % — sense haver d'aportar estalvis per a s'entrada. A escala estatal, també hi ha s'Aval ICO per a qui compra es seu primer habitatge. Aquesta guia t'explica com funcionen tots dos programes, quins requisits has de complir, de quins avantatges fiscals et pots beneficiar i com afrontar es procés passa a passa, amb totes ses xifres concretes verificades durant sa recerca.

Calcular la hipoteca
Explicació
L’import del préstec és el capital concedit originalment. La xifra precarregada coincideix aritmèticament amb el percentatge de finançament triat sobre el preu d’exemple.
Explicació
Són les tres vies de modelització de la calculadora, no una classificació legal de productes: tipus fix, índex més diferencial o fase fixa seguida d’una de variable.
Explicació
El TIN (tipus d’interès nominal) és l’interès anual sense despeses; la TAE (taxa anual equivalent) incorpora despeses i periodicitat i no s’ha d’introduir aquí. La xifra precarregada és un exemple rodó, no un tipus de mercat.
Explicació
El termini total determina el nombre de pagaments mensuals. La xifra precarregada és un exemple.
- Quota mensual (cuota)
- 1.280,37 €
Per què aquesta xifra?
La cuota és el pagament mensual periòdic d’interessos i amortització en el sistema francès.
Càlcul model: dotze mesos iguals, primer pagament un mes després del desemborsament, sense període irregular i amb arrodoniment propi a cèntims. El quadre del banc pot variar pel còmput de dies, el període inicial i l’arrodoniment. Manen la FEIN (Fitxa Europea d’Informació Normalitzada amb les condicions vinculants) i l’escriptura (document notarial del préstec).
Normativa vigent a 1 de gener del 2023
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
Què és sa Nova Hipoteca Jove de s'IBAVI?
Sa Nova Hipoteca Jove no és un préstec públic directe: s'IBAVI no et dona doblers. En lloc d'això, es programa ofereix un aval públic (garantia) davant es banc que concedeix es finançament. Aquest aval cobreix sa part des preu de compra que un banc normalment no finançaria: fins a un 20 % per a compradors joves de menys de 40 anys, així com per a famílies nombroses, famílies monoparentals i persones amb discapacitat. Per a ses altres persones que compleixen es requisits, sa garantia arriba fins a un 15 %.
Per sa seva banda, es banc pot concedir una hipoteca de fins a un 100 % des preu de compra, sempre que ses seves normes de concessió de crèdit ho permetin. Actualment, entitats com CaixaBank, Colonya Caixa d'Estalvis de Pollença i Cajamar Caja Rural formalitzen hipoteques dins aquest programa.
Atenció: S'aval de s'IBAVI no és un xec en blanc: es banc continua avaluant sa teva solvència, es teus ingressos i sa teva capacitat per pagar ses quotes. Sense una decisió favorable des banc, no es concedeix cap aval.
| Característica | Detall |
|---|---|
| Nom des programa | Nova Hipoteca Jove |
| Entitat responsable | IBAVI (Institut Balear de l'Habitatge) |
| Tipus de programa | Aval públic davant es banc |
| Preu màxim de compra (incloses sa plaça d'aparcament, es traster, etc.) | 382.744,84 € |
| Aval per a compradors de menys de 40 anys / col·lectius especials | fins a un 20 % des preu de compra |
| Aval per a ses altres persones que compleixen es requisits | fins a un 15 % |
| Hipoteca mín./màx. | des d'un 80 % fins a un 100 % des preu de compra |
| Durada de s'aval | fins a sa devolució de s'import avalat |
| Comissió de tramitació | 0,50 % de s'import avalat (pagament únic) |
| Entitats de crèdit col·laboradores (març 2025) | CaixaBank, Colonya Caixa Pollença, Cajamar |
Qui pot accedir a aquest programa? Es requisits de s'IBAVI en detall
Requisits personals
Perquè s'IBAVI t'aprovi s'aval, has de complir tots es requisits següents:
- Nacionalitat / residència: Nacionalitat espanyola o d'un estat de sa UE, o residència legal a Espanya.
- Residència a ses Balearen: Com a mínim 5 anys de residència continuada o acumulada a ses illes.
- Cap altre habitatge en propietat a Espanya — amb poques excepcions (participació heretada, pèrdua de sa propietat per divorci, catàstrofe, violència domèstica, atemptats terroristes o discapacitat si s'immoble actual no és accessible).
- Límits d'ingressos (ingressos bruts anuals):
| Mida de sa unitat familiar | Ingressos anuals màxims |
|---|---|
| 1 persona | 60.666,65 € |
| 2 persones o més | 68.250,00 € |
- Límit d'edat per a s'aval des 20 %: menys de 40 anys. Es sol·licitants més grans poden obtenir com a màxim un 15 % si compleixen tots es altres requisits.
Requisits de s'immoble
- Situat a ses Balearen (Mallorca, Menorca, Ibiza, Formentera)
- Destinat a habitatge habitual i permanent (primera residència habitual i permanent)
- Preu de compra, inclosos es annexos (garatge, traster) com a màxim 382.744,84 € — despeses addicionals i imposts no inclosos
Atenció:Es límit de preu anterior era de 270.000 €. S'augment fins a 382.744,84 € es va anunciar es març de 2025 i dona accés al programa a molts més compradors a Mallorca.
S'aval ICO: es complement estatal des programa IBAVI
Paral·lelament a es programa regional IBAVI, hi ha s'aval estatal Aval ICO (Instituto de Crédito Oficial), que també garanteix fins a un 20 % des preu de compra — i fins a un 25 % en immobles amb una classe d'eficiència energètica d'A a D.
Segons sa informació consultada, aquest aval era vigent fins dia 31 de desembre de 2025. En es moment de tancar aquest article, encara no s'havia confirmat definitivament si es prorrogaria durant 2026 ni en quines condicions — consulta directament a s'ICO o a sa teva entitat bancària quina és sa situació actual.
| Característica | Aval ICO |
|---|---|
| Import de sa garantia estàndard | fins a un 20 % |
| Import de sa garantia per a sa classe energètica A–D | fins a un 25 % |
| Durada de sa garantia | fins a 10 anys |
| Límit d'edat | fins a 35 anys (sense límit si hi ha menors a sa llar) |
| Ingressos bruts anuals màxims | 37.800 € |
| Residència a Espanya | com a mínim 2 anys de residència legal |
| Finalitat | Primer habitatge habitual |
Nota: S'aval IBAVI i s'aval ICO són programes alternatius i no acumulables — en general, només en pots fer servir un per a sa mateixa operació. Com que s'aval IBAVI té uns límits d'ingressos molt més alts i està adaptat a es mercat de ses Balearen, per a molts de compradors a Mallorca és s'opció més atractiva. Demana a sa teva entitat bancària i a un assessor financer que et calculin tots dos escenaris.
Exempció de s'ITP i avantatges fiscals: quant t'estalvies realment
ITP Balears
Explicació
La base imposable és el valor emprat per calcular l’impost: el preu escripturat o el valor de referència cadastral, si és superior. Introdueix el més alt.
Explicació
L’habitatge habitual és aquell on resideixes habitualment d’acord amb la normativa de l’impost sobre la renda de les persones físiques. Tria un perfil només si en compleixes tots els requisits; el càlcul comprova el llindar de valor i la data.
S’aplica la tarifa general sense beneficis fiscals personals, per exemple en adquirir una segona residència.
- Impost sobre transmissions patrimonials (ITP) a pagar
- 25.600,00 €
Normativa vigent a 14 de juny del 2026
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
A més de sa garantia hipotecària, ses Balearen ofereixen un sistema de trams per a s'Impuesto sobre Transmisiones Patrimoniales (ITP), s'equivalent de s'impost sobre sa compra d'immobles de segona mà. Amb un preu de compra de diversos centenars de milers d'euros, sovint és sa partida individual més elevada de ses despeses addicionals.
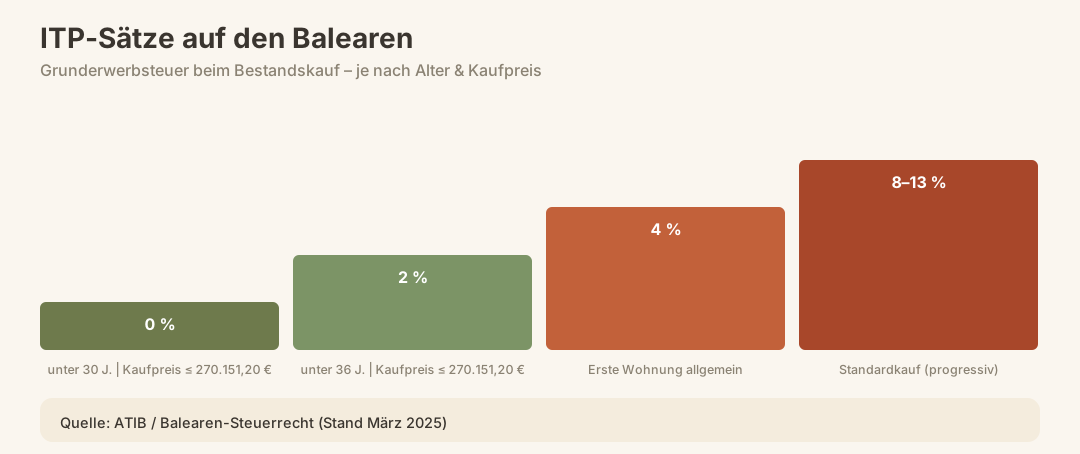
| Grup de compradors | Tipus de s'ITP | Condicions |
|---|---|---|
| Menors de 30 anys | 0 % (exempció total) | Preu de compra ≤ 331.859,70 €, bonificació sobre es primers 270.151,20 €; adquisició d'almenys es 50 % de sa plena propietat d'aquest primer habitatge i cap participació des 50 % o més en cap altre habitatge; ingressos anuals ≤ 52.800 € (individuals) o 84.480 € (conjunts); hipoteca ≥ 60 % des valor de taxació; residència a Balearen des de fa almenys 3 anys |
| Menors de 36 anys | 2 % (tipus reduït) | Preu de compra ≤ 331.859,70 €, tipus reduït sobre es primers 270.151,20 €; compra d'almenys es 50 % de sa plena propietat; cap altre habitatge en propietat |
| Famílies nombroses i monoparentals | 2 % (tipus reduït) | S'habitatge es converteix en sa residència habitual des progenitor o des progenitors que conviuen amb es seus fills; compra d'almenys es 50 % de sa plena propietat i cap participació des 50 % o més en cap altre habitatge. Límit de valor des des 14 de juny de 2026: s'import aplicable a s'illa, incrementat en un 15 % (Mallorca i Menorca: 331.859,70 € més un 15 %). Es tipus des 2 % s'aplica as primers 270.151,20 €; s'excedent tributa as 8 %. Per a ses famílies monoparentals de categoria general, es límit es manté en 270.151,20 € |
| Primer habitatge, règim general | 4 % (tipus reduït) | Compra d'almenys es 50 % de sa plena propietat com a primer habitatge habitual; no es compleixen ses condicions anteriors |
| Compra ordinària (sense bonificació) | 8–13 % progressiu | Taula ordinària de Balearen |
Nota: Es llindar d'accés als tipus especials de s'ITP és de 331.859,70 € des des 14 de juny de 2026 (Mallorca i Menorca). Però sa bonificació només s'aplica as primers 270.151,20 €; s'excedent tributa as tipus general. Aquestes xifres no són equivalents as límit des preu de compra de s'IBAVI, de 382.744,84 €. Amb un preu de compra entre aquests dos valors, et pots beneficiar de s'aval d'IBAVI, però ja no de s'exempció total de s'ITP ni des tipus des 2 %.
Trobaràs una relació completa de totes ses despeses addicionals de sa compra a sa nostra guia sobre ses despeses associades a sa compra a Mallorca.
Ajut directe: 10.000 € per habitatge
A més des beneficis fiscals i ses garanties hipotecàries, es Govern de Balearen concedeix un ajut directe de 10.000 € per habitatge. Poden sol·licitar-lo ses persones de fins a 40 anys inclosos que hagin residit de manera ininterrompuda a Balearen durant es cinc anys immediatament anteriors a sa sol·licitud i que comprin un habitatge a ses illes a partir de l'1 de gener de 2026, tant si ja està construït com si està en construcció. S'habitatge ha de ser sa teva residència habitual durant almenys cinc anys. Si compren dues persones, s'ajut es reparteix segons sa quota de propietat. Es termini de sol·licituds va començar es 17 de juliol de 2026 i acaba es 31 de desembre de 2027, o quan s'esgoti es pressupost; ses sol·licituds s'atenen per ordre d'arribada.
Atenció: Aquest ajut directe està subjecte a límits específics d'ingressos i de preu de compra, i s'ha de sol·licitar per separat. Es pot combinar amb s'aval d'IBAVI, però no necessàriament amb totes ses altres ajudes alhora. Abans de comprar, informa't a través d'un servei d'assessorament autoritzat o d'un gestor sobre quines ajudes es poden combinar actualment.
Productes bancaris: què ofereixen realment ses entitats bancàries col·laboradores
Es programa IBAVI només funciona a través d'entitats de crèdit col·laboradores acreditades. A març de 2025, són CaixaBank, Colonya Caixa d'Estalvis de Pollença i Cajamar Caja Rural. Altres bancs ofereixen hipoteques pròpies per a compradors joves amb percentatges de finançament més alts, però sense s'aval d'IBAVI normalment no passen des 90–95 %.
Per exemple: s'entitat financera Imagin (filial de CaixaBank) ofereix, dins es programa de ses Balearen, finançament de fins a un 90 % des valor més baix entre es preu de compra i sa taxació, amb un tipus fix bonificat des 2,85 % NIR (3,574 % efectiu) si s'hi domicilia sa nòmina i es contracten una assegurança de sa llar i una de vida; sense bonificacions, es tipus és des 3,60 % NIR (4,084 % efectiu). Aquestes condicions poden canviar: pren-les com a orientació, no com a ofertes vinculants.
| Banc | Finançament màx. (programa) | Particularitat |
|---|---|---|
| Colonya Caixa Pollença | fins a un 95 % en general; 100 % per a menors de 40 anys / famílies nombroses / persones amb discapacitat | S'aval d'IBAVI és un requisit |
| CaixaBank / Imagin | fins a un 90 % (producte d'Imagin amb IBAVI) | Tipus d'interès fix bonificat |
| Cajamar Caja Rural | dins es programa | Condicions a consultar |
| BBVA (no és entitat col·laboradora d'IBAVI) | fins a un 95 % (Hipoteca Joven pròpia) | Sense s'aval d'IBAVI |
Pas a pas: com sol·licitar s'aval d'IBAVI i sa hipoteca
Comprova es requisits personals: edat, justificants d'ingressos (IRPF des darrers anys), empadronament (Empadronamiento) durant 5 anys com a mínim a ses Balearen i absència de drets de propietat sobre altres immobles a Espanya.
Tria s'immoble: preu de compra ≤ 382.744,84 € (garatge/traster inclosos), situat a ses Balearen i previst com a residència habitual permanent.
Fes comprovar sa inscripció registral: Abans de signar es contracte de reserva, comprova sa Nota Simple des Registro de la Propiedad per detectar càrregues i hipoteques i verificar sa situació urbanística. Més informació: Comprovar es registre de sa propietat a Espanya.
Signa es contracte de reserva: Normalment, amb una paga i senyal d'entre un 1 % i un 3 % des preu de compra. Detalls: Contracte de reserva a Espanya.
Presentar sa sol·licitud d'hipoteca a un banc col·laborador d'IBAVI: DNI/NIE, declaracions recents de s'IRPF, certificat de s'empresa o justificants d'ingressos si ets autónomo, Nota Simple de s'immoble i informe de taxació (tasación), que encarrega es banc.
Sol·licitar s'aval d'IBAVI: Normalment, aquest tràmit es fa en paral·lel a sa sol·licitud bancària, a través de s'entitat de crèdit. Comissió de tramitació: 0,50 % de s'import avalat (pagament únic a càrrec de sa persona compradora).
Contracte d'arres (precontracte): Després de s'aprovació de s'hipoteca, se signa un contracte privat de compravenda (contracte d'arres) amb una paga i senyal que, per regla general, és des 10 %.
Notari i escritura pública: Formalització de sa compra davant notari i inscripció de s'hipoteca. Més informació sobre es procés: Compra d'immobles: tràmits legals.
Pagar s'ITP i inscriure sa propietat: Presentar sa declaració de s'ITP (si escau, amb un tipus especial o una exempció) davant s'ATIB (Agència Tributària de les Illes Balears) dins es 30 dies posteriors a sa formalització davant notari.
Sol·licitar s'ajut directe: Si compleixes es requisits, has de sol·licitar es 10.000 € per separat a sa Conselleria de Vivienda, Territorio y Movilidad (en línia a través d'adquisiciohabitatge.caib.es).
Nota: Adreça d'IBAVI: C/ de Manuel Azaña, 9, Palma. Tel.: 900 700 003. Web: ibavi.caib.es
Exemple de càlcul: què suposa s'aval d'IBAVI a sa pràctica
Suposem que una compradora de 30 anys, amb uns ingressos anuals de 38.000 €, vol comprar un pis a Palma per 280.000 € (habitatge de segona mà).
| Concepte | Import |
|---|---|
| Preu de compra | 280.000 € |
| Hipoteca (100 % gràcies a s'aval d'IBAVI) | 280.000 € |
| Aval d'IBAVI (20 %) | 56.000 € |
| Finançament bancari (80 % directe) | 224.000 € |
| Comissió de tramitació d'IBAVI (0,50 % de 56.000 €) | 280 € |
| ITP (30 anys, per tant, sense tipus del 0 %: 2 % sobre es primers 270.151,20 € i 8 % sobre sa resta) | 6.190,93 € |
| Notaria + Registre de la Propietat (import orientatiu, no garantit) | aprox. 2.000–3.000 € |
| Capital propi necessari per a ses despeses addicionals | aprox. 8.500–9.500 € |
Sense s'aval d'IBAVI, aquesta mateixa compradora, amb un finançament del 80 %, hauria hagut d'aportar 56.000 € de capital propi per a s'entrada més aproximadament 9.000 € de despeses addicionals —és a dir, uns 65.000 €—. S'aval redueix aquesta quantitat a només ses despeses addicionals.
Atenció: Sa compradora de s'exemple té 30 anys i, per tant, ja no pot acollir-se a sa norma per a menors de 30 anys. Paga es tipus reduït del 2 % sobre es primers 270.151,20 € i el 8 % sobre sa resta. Si fos menor de 30 anys i complís tots es altres requisits, no pagaria ITP sobre es primers 270.151,20 €; només se li aplicaria el 8 % a sa resta de 9.848,80 €, és a dir, 787,90 €. Des del 14 de juny de 2026, això s'aplica a Mallorca fins a un preu de compra de 331.859,70 € (Ley 4/2026).
Errors més freqüents amb sa Hipoteca Joven a Mallorca
1. Confondre es límits de sa bonificació de s'ITP i de s'aval d'IBAVI. Sa bonificació de s'ITP per a menors de 30 o de 36 anys s'aplica a Mallorca fins a un preu de compra de 331.859,70 € i només afecta es primers 270.151,20 €; sa resta tributa al 8 %. En canvi, es preu màxim de compra per a s'aval d'IBAVI és de 382.744,84 €. Qui compra per un import entre 331.859,70 € i 382.744,84 € perd completament sa bonificació de s'ITP, però encara pot fer servir s'aval d'IBAVI.
2. Falta es justificant de residència o és incomplet. Per a s'aval d'IBAVI, són obligatoris 5 anys de residència a ses Balearen. Qui hi ha arribat fa poc no compleix es requisits, ni tan sols si modifica s'empadronament amb efecte retroactiu.
3. Sol·licitar s'aval ICO i s'aval d'IBAVI alhora. No es poden combinar ses dues garanties per a sa mateixa operació. Qui sol·licita totes dues s'arrisca que li deneguin una sol·licitud o totes dues.
4. Taxació massa baixa: falta de finançament. S'aval cobreix fins al 20 % des preu de compra, no des valor de taxació. Si sa taxació és inferior al preu de compra, es banc finança com a màxim el 100 % des valor de taxació. Hauràs d'aportar amb fons propis sa diferència fins al preu de compra.
5. No sol·licitar sa subvenció directa per separat. Sa subvenció directa de 10.000 € no se sol·licita automàticament amb sa sol·licitud d'hipoteca: s'ha de presentar una sol·licitud independent a sa Conselleria de Vivienda.
6. Tenir ja un immoble a Espanya (encara que només en tenguis sa meitat o estigui gravat amb deutes). Fins i tot una petita participació en una herència pot fer que no compleixis es requisits de s'ajuda si no s'aplica cap de ses excepcions.
Què ve després de sa compra?
Sa llista d'obligacions no s'acaba amb sa cita a sa notaria. Com a propietari a Mallorca, hauràs d'assumir despeses periòdiques i obligacions de comunicació:
- IBI (impost sobre béns immobles): Impost municipal anual sobre es valor cadastral. Més informació: Impost IBI a Espanya
- Comunitat de propietaris: Si compres un pis, formaràs part de sa comunitat de propietaris i hauràs de pagar ses quotes comunitàries. Tot el que has de saber: Comunitat de propietaris a Espanya
- Impost sobre es patrimoni: A Espanya, s'ha de pagar si es patrimoni supera determinats mínims exempts. Impost sobre es patrimoni a Espanya
- Certificat energètic: Document obligatori si més endavant llogues o vens s'immoble. Certificat energètic a Espanya
- Assegurança de sa llar: Sovint és una condició des banc. Assegurança de sa llar a Espanya
Si més endavant vols oferir es pis per a lloguer de llarga durada, trobaràs tot el que necessites a Lloguer de llarga durada a Mallorca.
Llista de comprovació: compleix es requisits per a sa Hipoteca Joven i s'IBAVI-Aval?
- Tenc menys de 40 anys (per a s'aval des 20 %; menys de 36 per a s'ITP des 2 %; menys de 30 per a s'ITP des 0 %)
- Fa almenys 5 anys que tenc sa residència a Balearen (en total)
- Es meu sou brut anual és inferior a 60.666,65 € (si som una persona) o a 68.250 € (si som dues)
- No tenc cap altre immoble a Espanya (o m'acull a una excepció)
- Es preu de compra, inclosa sa plaça d'aparcament, és igual o inferior a 382.744,84 €
- S'immoble és a Balearen i serà sa meva residència habitual permanent
- Tenc disponibles almenys uns 8.000–12.000 € per a ses despeses addicionals (ITP, notari, registre de sa propietat, taxes)
- He presentat a s'AEAT totes ses declaracions d'IRPF des darrers anys
- He contactat amb un des bancs col·laboradors (CaixaBank, Colonya, Cajamar)
- He comprovat si tenc dret a sa subvenció directa (10.000 €)
Conclusió
Sa Nova Hipoteca Jove d'IBAVI és un des programes de compra d'habitatge per a joves més concrets i més ben dotats d'Espanya. S'augment des preu màxim de compra fins a 382.744,84 € fa que es programa sigui accessible a una part molt més gran des mercat de Mallorca que abans de sa reforma de 2025. Combinat amb s'exempció de s'ITP per a menors de 30 anys i sa possible subvenció directa de 10.000 €, és un conjunt d'ajudes que dona una capacitat de compra real, però només si se sol·liciten correctament i es coordinen totes.
Es principal escull no és complir es requisits, sinó coordinar es tràmits: si tramites sa sol·licitud de subvenció, s'exempció fiscal, s'IBAVI-Aval i es finançament bancari sense assessorament professional, t'arrisques a perdre algun des avantatges. Abans de signar una reserva, demana que et calculin per escrit es cost total.
Fonts oficials
- IBAVI – Nova Hipoteca Jove (descripció des programa i requisits): https://www.caib.es/sites/nova_hipoteca_jove/es/
- IBAVI – Requisits: https://www.caib.es/sites/nova_hipoteca_jove/es/requisitos
- Portal principal d'IBAVI: https://ibavi.caib.es
- ATIB – Agència Tributària de les Illes Balears (gestió de s'ITP): https://www.atib.es
- ICO – Instituto de Crédito Oficial (aval ICO): https://www.ico.es
- BOE / BOIB – butlletins oficials de ses bases legals: https://www.boe.es / https://www.caib.es/boib
- Govern de les Illes Balears – Conselleria de Mobilitat i Habitatge: https://www.caib.es