
Imposts anuals d'un habitatge a Mallorca: s'IBI i altres tributs
Amb sa compra no s'acaba es capítol fiscal: es impostos immobiliaris recurrents a Mallorca també formen part des teu pressupost anual, encara que només facis servir sa casa de tant en tant. Sa factura més important sol ser s'impost municipal sobre béns immobles, s'IBI. En cas d'una segona residència, també és important si tens sa residència fiscal a Espanya i si fas servir s'immoble tu mateix o el llogues. Parlar d'un «impost sobre segones residències» del qual et podries deslliurar fent-ne poc ús no descriu bé aquestes obligacions.
Aquí t'explicam com es calcula, en termes generals, s'IBI a partir des valor cadastral i es tipus impositiu municipal, per què es terminis de pagament varien d'un municipi a un altre i quins altres imposts hauries de revisar. També aclarim quines bonificacions hi pot haver: no totes ses reduccions per a un habitatge habitual s'apliquen a un immoble de vacances. Per planificar es teu pressupost anual, són més importants es rebut de s'immoble i ses normes des municipi corresponent que no una mitjana general de Mallorca.
Quins imposts recurrents pot generar un immoble?
No totes ses despeses periòdiques relacionades amb sa casa són imposts. Per a sa planificació fiscal, convé distingir entre:
| Concepte | De què es tracta | Què hauries de comprovar |
|---|---|---|
| IBI – Impuesto sobre Bienes Inmuebles | Impost municipal anual sobre béns immobles | Valor cadastral, tipus impositiu i període de pagament des municipi |
| Tributació des propietaris no residents | Possible impost sobre sa renda per s'immoble que fas servir tu mateix o que llogues | Residència fiscal i tipus d'ús |
| Impost sobre es patrimoni | Pot ser rellevant si es patrimoni arriba a un determinat nivell | Circumstàncies personals i normes aplicables |
| Altres tributs municipals | Per exemple, taxes de fems o tributs per un accés a sa parcel·la | Rebuts i calendari des municipi |
Sa llum, s'aigua, s'assegurança i ses quotes d'una comunitat de propietaris també formen part des pressupost recurrent d'un immoble de vacances, però no són equivalents a s'IBI. Tampoc no ho és s'impost que es paga una sola vegada en comprar un immoble de segona mà.
Com es calcula s'impost sobre béns immobles, s'IBI, a Mallorca?
S'IBI es basa en es valor cadastral de s'immoble i en es tipus impositiu des municipi corresponent. Simplificant, es càlcul és: base imposable corresponent × tipus impositiu municipal aplicable. Després s'ha de comprovar per separat si s'hi aplica cap bonificació.
Es valor cadastral no és necessàriament es preu de compra ni un preu d'oferta actual. El trobaràs en es rebut de s'IBI; per entendre'n es context, et pot ajudar sa nostra guia sobre es Valor Catastral. Per calcular sa càrrega real, també necessites es tipus impositiu i sa notificació des teu ajuntament. Es tipus impositiu d’un altre municipi no permet calcular de manera fiable s’import que correspon a sa teva propietat.
Avís:Tant es residents com es no residents poden estar obligats a pagar s’IBI. S’ús com a casa de vacances no elimina s’impost municipal sobre béns immobles.
Trobaràs més informació sobre s’impost mateix a sa guia sobre s’IBI a Espanya.
Quan s’ha de pagar s’IBI?
A Mallorca no hi ha cap termini de pagament únic. Es següents períodes de pagament voluntari de 2026 mostren com varien es calendaris:
| Municipi | Període de pagament publicat per a 2026 | Tributs indicats en es calendari |
|---|---|---|
| Ses Salines | De dia 1 d’agost a dia 1 d’octubre | Tributs municipals; es termini comença ja dins agost |
| Alcúdia | De dia 1 de setembre a dia 2 de novembre | Tributs municipals de tardor |
| Palma | De dia 15 de setembre a dia 1 de desembre | IBI, IAE i Vado |
| Manacor, Marratxí i Artà | De dia 15 de setembre a dia 1 de desembre | IBI i IAE |
| Inca | De dia 1 de setembre a dia 1 de desembre | Entre d’altres, IBI i taxa de residus |
Es que compta és es calendari per a sa tevaMunicipi i tribut. S'ATIB publica informació sobre això per a molts municipis. En es cas des tributs municipals periòdics que gestiona, no et refiïs de rebre un avís de pagament en paper.
Atenció: Que s'hagi publicat un període de pagament per a IBI, IAE i Vado no vol dir que hagis de pagar tots aquests tributs. Comprova sa liquidació concreta i es termini de pagament corresponent.
Hi ha cap exempció de «s'impost de segona residència»?
Amb «impost de segona residència» sovint es volen dir coses diferents. No hi ha cap exempció de tots es imposts periòdics només perquè un immoble s'utilitzi com a segona residència. S'IBI també afecta ses cases de vacances.
Per a es propietaris que no són residents fiscals a Espanya també s'ha de revisar sa tributació de s'immoble, encara que s'utilitzi per a ús propi i no es llogui. Si es lloga, es tractament fiscal s'ha de valorar d'una altra manera. Qui és resident fiscal a Espanya ha d'examinar sa seva situació segons ses normes aplicables an es residents; sa qualificació no depèn només de sa freqüència amb què visita sa casa a Mallorca.
Per això, sa pregunta pràctica no és «Qui està exempt de manera general?», sinó: De quin impost parles, on tens sa residència fiscal i quin ús fas de s'immoble? Llegeix també s'explicació sobre sa tributació des immobles d'ús propi de propietaris no residents i sobre es domicili fiscal a Espanya.
Què canvia si llogues s'immoble o ets resident a Espanya?
S'IBI continua essent un impost municipal a part. A més, a efectes de s'impost sobre sa renda, no és es mateix fer servir s'immoble exclusivament per a ús propi que obtenir-ne ingressos. Es propietaris no residents han d'analitzar ses normes sobre sa tributació des ingressos per lloguer per separat de sa tributació de s'ús propi.
«Propietari a Mallorca» i «resident fiscal a Espanya» tampoc no són conceptes intercanviables. Si canvia es centre de sa teva vida, revisa sa teva situació fiscal en lloc de continuar aplicant sense més es tractament anterior de sa casa de vacances. Per a aquesta transició, sa nostra guia sobre imposts per a no residents a Espanya és un punt de partida.
Quan entra en joc s'impost sobre es patrimoni?
Si es patrimoni és prou elevat, s'impost espanyol sobre es patrimoni també pot ser rellevant. En aquest cas, ses qüestions de quin patrimoni s'ha d'incloure i quines desgravacions es poden aplicar varien segons si ets resident fiscal a Espanya o no. Per tant, es valor d'un sol immoble no permet determinar amb fiabilitat si tens obligacions tributàries personals.
Especialment en cas de copropietat o si tens altres béns, no hauries de basar sa teva planificació en una afirmació simplificada com ara «per davall d'un valor immobiliari mai no es paga s'impost sobre es patrimoni». S'impost sobre es patrimoni a Espanya requereix una anàlisi específica.
Quines bonificacions hi pot haver?
Es avantatges fiscals en sa compra d'un habitatge habitual no són es mateix que ses bonificacions de ses quotes anuals. Per a ses teves despeses recurrents, interessa sobretot saber si s'immoble concret pot gaudir d'una bonificació de s'IBI. Aquests avantatges depenen de sa normativa aplicable i des seus requisits, no només des desig de fer servir s'immoble més sovint en es futur.
| Possible reducció o distinció | Què s'ha de tenir en compte |
|---|---|
| Bonificació de s'IBI | Comprovar es requisits concrets i es tràmits a s'ajuntament competent |
| Bonificació per a habitatges socials | No és aplicable a un habitatge vacacional corrent sense comprovar-ho |
| Bonificació en sa compra d'un habitatge habitual | Afecta s'adquisició, no automàticament s'IBI anual posterior |
| Reducció de s'impost sobre es patrimoni | Tenir en compte sa situació fiscal personal i no només es preu de compra |
Si creus que pots tenir dret a una bonificació, comença pes rebut de s'IBI i demana quina és sa normativa concretament aplicable. Sa nostra guia sobre sa bonificació de s'IBI a Mallorca tracta aquesta qüestió amb més detall.
Errors més freqüents
- Confondre s'impost sobre sa compra amb s'IBI: S'impost que es paga en comprar un immoble no és un rebut anual de s'IBI.
- Fer servir es preu de compra com a valor cadastral: Per calcular s'IBI, es punt de partida és es valor cadastral corresponent.
- Equiparar un ús esporàdic a una exempció fiscal: Fins i tot una segona residència que només s'utilitza de tant en tant pot generar diverses obligacions fiscals.
- Anota una data de s'illa en es calendari: Es períodes de pagament municipals varien.
- Esperar una carta: Comprova activament si tens pagaments pendents, especialment si s'ATIB gestiona es tribut.
- Donar per fet que tens dret a una bonificació per habitatge habitual: Cal comprovar si s'aplica a s'immoble segons es requisits corresponents.
Llista de comprovació per a s'any fiscal com a propietari
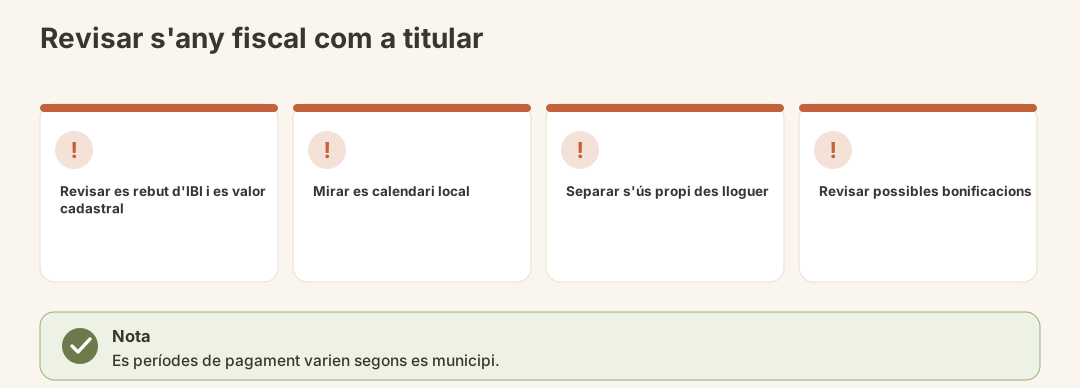
- Tén a mà es rebut de s'IBI: Comprova ses dades de s'immoble i es valor cadastral.
- Identifica s'administració competent: Comprova si has de gestionar es tribut a s'ajuntament o a través de s'ATIB.
- Consulta es calendari de pagament: Cerca es període corresponent an es teu municipi i an es tribut en qüestió.
- Registra s'ús de s'immoble: Distingeix entre ús propi i lloguer per revisar ses obligacions relatives a s'impost sobre sa renda.
- Aclareix sa teva residència fiscal: No valoris ses teves obligacions només segons sa ubicació de s'immoble.
- Comprova cada bonificació per separat: Atén-te an es requisits de sa normativa aplicable en cada cas.
I després, què?
Un cop sàpigues quant pagues anualment d'IBI, pots completar es pressupost amb precisió: possibles altres tributs municipals, sa tributació per ús propi o lloguer i ses despeses no fiscals. Si tens una plaça d'aparcament amb un accés especial des carrer, convé que comprovis, per exemple, si has de pagar un gual; en es cas des pisos, sovint també s'han de preveure ses quotes de sa comunitat de propietaris.
Si canvien s'ús de s'immoble o sa teva residència fiscal, torna a revisar sa situació. Que es rebut de s'IBI no canviï no vol dir necessàriament que totes ses altres obligacions fiscals continuïn igual.
Conclusió
S'IBI és es principal impost periòdic sobre es béns immobles a Mallorca i no s'aplica només an es habitatges habituals. Per calcular-ne s'import, cal conèixer ses dades de s'immoble i es municipi competent. En es cas d'una segona residència, també s'ha de tenir en compte sa situació fiscal personal: s'ús propi, es lloguer i sa residència fiscal poden generar obligacions diferents. Hi pot haver bonificacions, però no són un avantatge general per a ses propietats de vacances.
Això no constitueix assessorament jurídic ni fiscal. Per presentar una declaració d'imposts concreta o sol·licitar una bonificació, cal tenir en compte sa teva documentació i sa normativa aplicable.
Fonts oficials
- ATIB – autoritat tributària balear i accés a sa informació sobre imposts municipals
- Cadastre espanyol – informació sobre es valor cadastral