
Belastingzaken Spanje: Modelo 714, vrijstellingen en solidariteitsbelasting 2026
Als je in Spanje woont of hier vermogen hebt, krijg je vroeg of laat te maken met de Spaanse vermogensbelasting – de Impuesto sobre el Patrimonio, kortweg IP. Deze jaarlijkse belasting wordt berekend op basis van je nettovermogen per 31 december en moet je aangeven via het Modelo 714. Sinds 2022 is er bovendien de staatssolidariteitsbelasting (Impuesto de Solidaridad de las Grandes Fortunas, IGF), die van toepassing is als bepaalde autonome gemeenschappen de vermogensbelasting op nul hebben gezet. In deze gids leer je: welke vrijstellingen gelden, hoe onroerend goed wordt gewaardeerd, wat het verschil is tussen ingezetenen en niet-ingezetenen, hoe de Balearen hun tarieven vaststellen, wanneer je het Modelo 714 moet indienen – en hoe de vermogensbelasting en de solidariteitsbelasting op elkaar inwerken, zodat er geen dubbele belasting ontstaat.

Wat is de vermogensbelasting – en voor wie geldt die?
De Spaanse vermogensbelasting (Impuesto sobre el Patrimonio) is een directe jaarlijkse belasting op het nettovermogen van een natuurlijke persoon per 31 december. Deze belasting werd voor het eerst ingevoerd in 1977 via de Ley del Impuesto sobre el Patrimonio en kreeg zijn huidige basisstructuur door wet 19/1991.
Vermogensbelasting
Toelichting
De waarde van je belastbare bezittingen en rechten vóór aftrek van schulden. Onroerend goed telt voor de hoogste van kadastrale waarde, aankoopwaarde en door de fiscus vastgestelde waarde.
Toelichting
Aantoonbare schulden en lasten die aan dat vermogen toe te rekenen zijn, bijvoorbeeld de restschuld van de hypotheek op de woning.
Toelichting
Niet-inwoners mogen de regeling toepassen van de autonome regio waar het grootste deel van hun Spaanse vermogen ligt (disposición adicional cuarta van Ley 19/1991). Dat bepaalt de vrijstelling en het tarief.
- Jaarlijkse belastingdruk
- € 14.571,42
- Vermogensbelasting (Impuesto sobre el Patrimonio)
- € 14.571,42
- Solidariteitsbelasting na verrekening
- € 0,00
- Vrijstelling (mínimo exento)
- € 3.000.000,00
Juridische stand: 1 januari 2024
Deze berekening dient uitsluitend ter indicatie en vervangt geen fiscaal of juridisch advies in individuele gevallen.
Wie moet belasting betalen?
In principe zijn er twee groepen mensen:
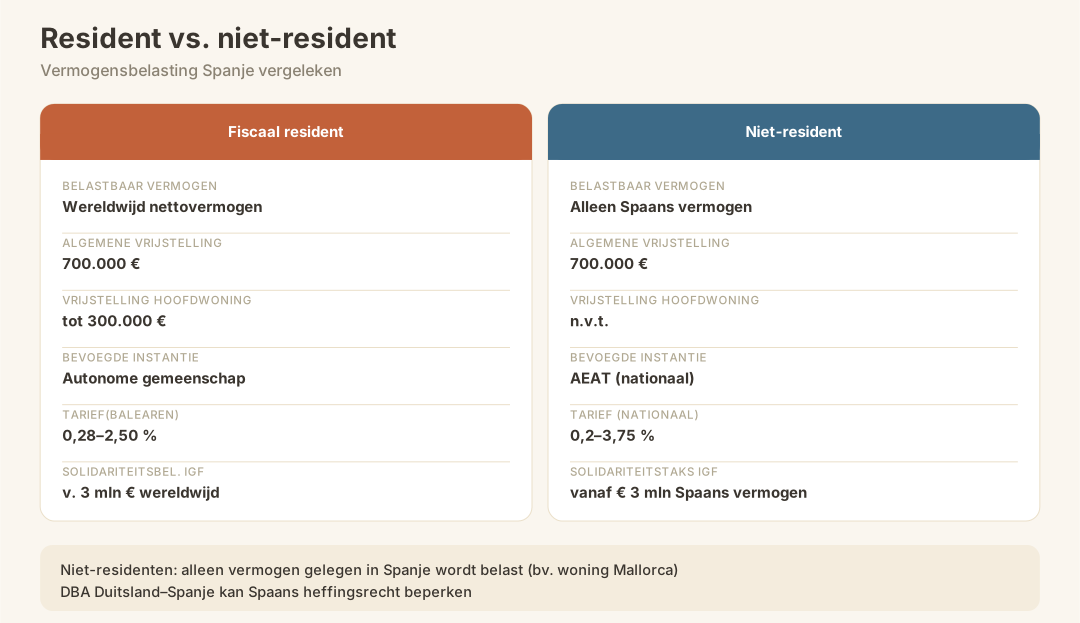
- Fiscale ingezetenen van Spanje (die meer dan 183 dagen per jaar in het land verblijven of waarvan het economische zwaartepunt in Spanje ligt) worden belast over hun wereldwijde vermogen.
- Niet-ingezetenen die vermogen in Spanje hebben (bijvoorbeeld een vakantiehuis op Mallorca), betalen alleen belasting over het vermogen dat in Spanje ligt.
Let op: De vermogensbelasting is een regionale belasting (impuesto cedido). Dat betekent dat de autonome gemeenschappen binnen bepaalde grenzen zelf vrijstellingen, belastingtarieven en kortingen kunnen vaststellen. Voor niet-ingezetenen gelden de nationale regels, tenzij een dubbelbelastingverdrag het Spaanse belastingrecht beperkt.
Een bijzonder geval is de Autonome Gemeenschap Madrid: die had de vermogensdrempels de facto op nul gezet door een bonificatie van 100 procent toe te passen. De in 2022 ingevoerde nationale solidariteitsbelasting moest dit effect compenseren – daarover later meer.
Wat telt mee als belastbaar vermogen?
Het totale nettovermogen van een persoon wordt belast op de peildatum 31 december. Volgens ons onderzoek omvat dit de volgende vermogenscategorieën:
| Soort vermogen | Voorbeelden |
|---|---|
| Vastgoed | Volledig eigendom, vruchtgebruik, andere zakelijke rechten |
| Banktegoed & contant geld | Betaalrekeningen, spaarboekjes, daggeld – in Spanje en wereldwijd |
| Beleggingen | Aandelen, obligaties, beleggingsfondsen, cryptovaluta’s |
| Bedrijfsdeelnemingen | Aandelen in een GmbH, belangen in een S.L. |
| Auto’s, boten, vliegtuigen | Luxeartikelen met een aanzienlijke marktwaarde |
| Sieraden, kunst, verzamelobjecten | Waardevolle spullen boven een bepaalde drempel |
| Levensverzekeringen & pensioenproducten | Netto contante waarde in plaats van uitbetaling op een later tijdstip |
Van het totaal van alle activa worden aftrekbare schulden afgetrokken – zoals hypotheken op onroerend goed – om het nettovermogen als berekeningsgrondslag te bepalen.
Let op: Niet elke schuld is aftrekbaar. Welke schulden er precies in aanmerking komen, hangt af van het soort vermogensbestanddeel en moet je met een belastingadviseur bespreken.
Hoe worden onroerende goederen in de vermogensonderzoek beoordeeld?
Voor veel eigenaren op Mallorca is onroerend goed de grootste post op de vermogensbelastingaangifte. De waardering gebeurt volgens duidelijke regels:
Als waarde van het onroerend goed wordt in principe de hoogste van de volgende drie waarden gehanteerd:
- Kadastrale waarde (valor catastral)
- Door de belastingdienst gecontroleerde of erkende waarde (valor comprobado por la Administración)
- Aankoopprijs (koopprijs volgens de notariële akte)
In de praktijk is voor onroerend goed op Mallorca vaak de aankoopprijs of de door de overheid vastgestelde waarde de maatgevende waarde – vooral bij recentere aankopen. De kadastrale waarde ligt vaak onder de marktwaarde, maar is niet automatisch het bedrag dat je moet hanteren.
Let op: sinds 2022 bestaat er in Spanje de zogenaamde Valor de referencia catastral (VRC), die het ministerie van Financiën voor onroerend goed publiceert. Of en hoe dit van toepassing is op de vermogensonderdelen, moet per geval worden bekeken. Bespreek dit met je belastingadviseur – vooral bij prestigieuze vastgoedobjecten op Mallorca kunnen de verschillen aanzienlijk zijn.
Vrijstellingen: Wat is belastingvrij?
Algemene persoonlijke vrijstelling
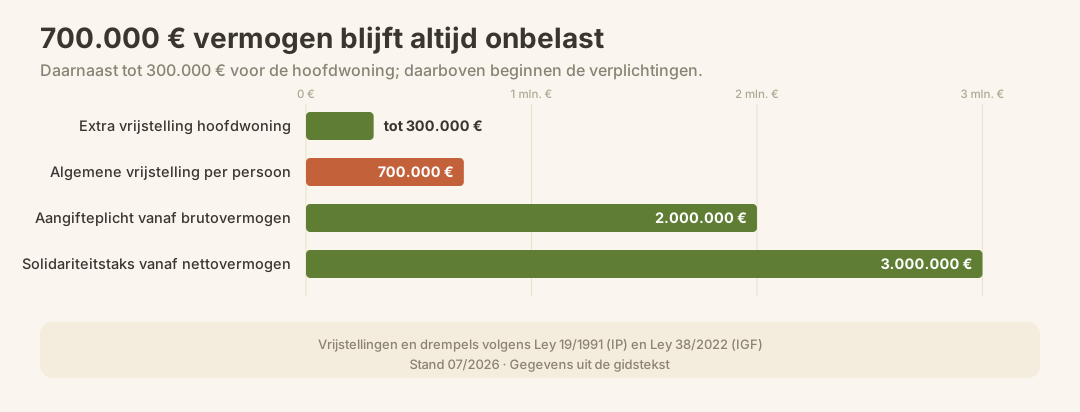
De nationale vrijstelling bedraagt 700.000 euro per persoon. Pas het nettovermogen dat boven deze drempel uitkomt, is belastbaar. Voor Mallorca is dit echter niet de bepalende grens: de Balearen hebben de minimale vrijstelling per 1 januari 2024 verhoogd naar 3.000.000 euro per persoon (Ley 12/2023). Waar hierna 700.000 euro wordt genoemd, gaat het om de nationale norm.
Extra vrijstelling voor de hoofdwoning
Voor je eigen hoofdwoning (vivienda habitual) geldt een extra vrijstelling van maximaal 300.000 euro. Dit bedrag wordt van de waarde van het onroerend goed afgetrokken voordat het in de belastinggrondslag wordt meegeteld.
Regionale verschillen
| Autonome gemeenschap | Algemene vrijstelling | Bijzonderheid |
|---|---|---|
| Balearen | 3.000.000 € (sinds 01-01-2024, Ley 12/2023) | Eigen belastingtarieven (zie hieronder) |
| Madrid | 700.000 € | Historisch gezien 100 % bonus; opgevangen door IGF |
| Een paar andere regio’s | eventueel anders | Afhankelijk van de regionale regelgeving |
| Niet-ingezetenen | 700.000 € (overheidsnorm) | Alleen Spaans vermogen is belastbaar |
Let op: De exacte vrijstellingsbedragen kunnen per autonome gemeenschap verschillen. De hier genoemde bedragen komen overeen met de stand van zaken zoals die uit dit onderzoek blijkt. Voor de Balearen geldt sinds 1 januari 2024 via de Ley 12/2023 een verhoogde minimale vrijstelling van 3.000.000 euro per persoon. De nationale norm van 700.000 euro plus de vrijstelling voor de woning van maximaal 300.000 euro is daarmee op Mallorca in de praktijk niet meer de bepalende grens.
Aangifteplicht, los van of je belasting moet betalen of niet
Zelfs als je geen belasting hoeft te betalen, ben je verplicht om het Modelo 714 in te dienen als je brutovermogen hoger is dan 2.000.000 euro – dit wordt gezien als een meldingsplicht met als resultaat „belastingbedrag nul”.
Belastingtarieven: nationaal, Balearen en solidariteitsbelasting
Staatsbelasting (Impuesto sobre el Patrimonio)
Het door de staat vastgestelde tarief is progressief en loopt van 0,2 % tot 3,5 %. De autonome gemeenschappen mogen hun eigen tarieven vaststellen; als ze dat niet doen, geldt het tarief van de staat.
Balearen-tarief
De Balearen hebben hun eigen belastingtarief vastgesteld. Uit onderzoek blijkt dat het tarief op de Balearen tussen 0,28 % en 3,45 % van het belastbare nettovermogen ligt.
Solidariteitsbelasting (IGF) – de aanvullende staatsbelasting
| Belasting | Geldt vanaf het nettovermogen | Belastingtarief | Berekeningsgrondslag |
|---|---|---|---|
| Vermogensbelasting (IP) | 3.000.000 € (Balearen) / 700.000 € (overheidsnorm) | 0,2–3,5 % (nationaal) / 0,28–3,45 % (Balearen) | Wereldwijd nettovermogen (ingezetenen) / Spaans nettovermogen (niet-ingezetenen) |
| Solidariteitsbelasting op grote vermogens (IGF) | 3.000.000 € nettovermogen | 1,70–3,50 % | Wereldwijd nettovermogen (ingezetenen) / Spaans nettovermogen (niet-ingezetenen) |
Belangrijk: Het deel van de vermogensbelasting dat op de autonome gemeenschap van toepassing is, kan worden verrekend met de solidariteitsbelasting. Er is dus geen sprake van volledige dubbele belasting – wel van een minimumbelasting, die voorkomt dat er door regionale nultarieven helemaal geen belasting wordt geheven.
Zowel ingezetenen als niet-ingezetenen zijn in gelijke mate onderworpen aan de solidariteitsbelasting als hun relevante nettovermogen de drempel van 3.000.000 euro overschrijdt.
Het Modelo 714: toelichtingsformulier en indiening
Het Modelo 714 is het officiële formulier voor de jaarlijkse vermogensbelastingaangifte in Spanje. Je dient het elektronisch in via het platform van de Agencia Tributaria (AEAT).
Wie doet er mee?
- Inwoners met een wereldwijd nettovermogen boven de geldende vrijstelling (op de Balearen 3.000.000 €, overheidsnorm 700.000 €, telkens plus eventueel een vrijstelling voor de woning)
- Inwoners met een brutovermogen van meer dan 2.000.000 € (ook als je geen belasting hoeft te betalen)
- Niet-ingezetenen met een nettovermogen in Spanje dat hoger is dan de vrijstellingsgrens
Hoe dien je het in?
De aangifte gebeurt uitsluitend elektronisch, en wel op een van de volgende manieren:
- Met het Certificado digital of de Cl@ve-PIN van de belastingplichtige zelf
- Via een bevoegde belastingadviseur (asesor fiscal) of advocaat
Stap voor stap: het indienen van Modelo 714
- Maak een inventaris van al je bezittingen per 31 december – onroerend goed, rekeningen, effecten, auto’s, sieraden, aandelen
- Waarden bepalen – met name vastgoedwaarden volgens de hierboven genoemde regels
- Aftrekbare schulden op een rijtje zetten – bijvoorbeeld nog openstaande hypotheekbedragen
- Het nettovermogen berekenen en afzetten tegen de geldende vrijstelling
- Regionale bevoegdheid uitzoeken – Welke autonome gemeenschap is voor jou bevoegd? (Woonplaats voor ingezetenen; locatie voor niet-ingezetenen)
- Vul formulier 714 elektronisch in en dien het in via het AEAT-platform of via je belastingadviseur
- Een betaling of automatische incasso instellen, als je belasting moet betalen
Let op: Het Modelo 714 moet je indienen tijdens de jaarlijkse belastingaangiftecampagne, die in Spanje meestal van april tot juli loopt – tegelijk met de inkomstenbelastingaangifte (IRPF). De exacte termijnen worden elk jaar opnieuw vastgesteld door de AEAT; kijk voor de actuele data rechtstreeks op sede.agenciatributaria.gob.es.
Ingezetenen versus niet-ingezetenen: de belangrijkste verschillen
| Criterium | Inwoner (fiscaal) | Niet-ingezetene |
|---|---|---|
| Belastbaar vermogen | Wereldwijd nettovermogen | Vermogen dat alleen in Spanje ligt |
| Vrijstelling | 700.000 € (eventueel aangepast aan de regio) + tot 300.000 € voor een woning | 700.000 € (overheidsnorm) |
| De bevoegde belastingdienst | Autonome gemeenschap waar je woont | Belastingdienst / AEAT |
| Toepasselijk tarief | Regionaal (bijv. tarief voor de Balearen) | Overheidstarief |
| Solidariteitsbelasting (IGF) | Ja, vanaf 3 miljoen euro aan wereldwijd nettovermogen | Ja, vanaf 3 miljoen euro aan Spaans nettovermogen |
Voor Duitse staatsburgers zonder fiscale woonplaats in Spanje die een woning op Mallorca hebben, geldt het volgende: je bent niet-ingezetene en je wordt alleen belast over het vermogen dat zich in Spanje bevindt. Het dubbelbelastingverdrag tussen Duitsland en Spanje kan de Spaanse belastingheffing beperken – dit moet per geval worden bekeken.
Als je erover denkt om je fiscale woonplaats naar Spanje te verplaatsen, lees dan eerst onze gids over belastingen voor ingezetenen (IRPF) en verdiep je in de Residencia.
Belastingvrijstellingen en wat belastingvrij blijft
Niet alles telt mee als belastbaar vermogen. Uit het onderzoek blijken de volgende relevante uitzonderingen:
- Hoofdverblijfplaats (vivienda habitual): tot 300.000 euro van de waarde wordt als extra vrijstelling buiten beschouwing gelaten
- Bedrijfsvermogen en aandelen in bedrijven: Onder bepaalde voorwaarden (zoals actieve deelname, belangrijkste inkomstenbron, minimumpercentage) kunnen aandelen in bedrijven worden vrijgesteld van vermogensbelasting – de precieze voorwaarden zijn ingewikkeld en vragen om fiscaal advies
- Kunstvoorwerpen en cultuurgoederen: onder bepaalde omstandigheden gedeeltelijk vrijgesteld
- Pensioenproducten waarbij de uitkeringen nog niet zijn begonnen: afhankelijk van de opzet
Let op: De vrijstelling voor bedrijfsvermogen (empresa familiar) is aan strenge voorwaarden gebonden. Als je een holdingstructuur gebruikt of onroerend goed via een S.L. aanhoudt, is het slim om in een vroeg stadium advies in te winnen bij een belastingadviseur met ervaring met expats.
Vermogensbelasting en solidariteitsbelasting: hoe ze samenwerken
De solidariteitsbelasting (Impuesto de Solidaridad de las Grandes Fortunas, IGF) is in 2022 ingevoerd als aanvullende staatsbelasting. Die geldt vanaf een nettovermogen van 3.000.000 euro en de tarieven liggen tussen 1,70 % en 3,50 %.
Hoe werkt de verrekening?
De vermogensbelasting (IP) die aan de betreffende autonome gemeenschap wordt betaald, wordt verrekend met de solidariteitsbelasting. Dat betekent:
- Als je in een regio woont waar de IP-tarieven normaal zijn (bijv. de Balearen), betaal je het verschil tussen de IGF en de IP – of helemaal niets, als de IP al hoger is dan de IGF of er gelijk aan is.
- Als je in Madrid woont en daar dankzij de regionale korting geen IP hebt betaald, betaal je de volledige IGF.
Praktisch voorbeeld (vereenvoudigd): Nettovermogen van 5.000.000 euro, woonachtig op Mallorca:
- Er wordt IP berekend volgens het tarief voor de Balearen over het bedrag boven de 3.000.000 €
- Er wordt IGF berekend over het bedrag van meer dan 3.000.000 €
- De betaalde IP wordt verrekend met de IGF-schuld
De solidariteitsbelasting geldt voor ingezetenen op hun wereldwijde nettovermogen, en voor niet-ingezetenen op hun in Spanje gelegen nettovermogen.
Als je ook vermogen in het buitenland hebt dat je via het Modelo 720 moet aangeven, moet je de onderlinge afstemming van deze aangiften extra zorgvuldig plannen.
De meest voorkomende fouten bij het opzetten van een vermogensbedrijf op Mallorca
- Onroerend goed verkeerd getaxeerd: de kadastrale waarde hanteren terwijl de aankoopprijs hoger is – dat kan bij een controle leiden tot nabetalingen.
- Vrijstelling voor hoofdverblijfplaats vergeten: De extra vrijstelling van maximaal 300.000 euro voor de eigen woning wordt niet opgegeven.
- Wereldwijd vermogen niet aangegeven: ingezetenen moeten al hun vermogen wereldwijd opgeven – niet alleen wat in Spanje ligt.
- Schulden niet afgetrokken: openstaande hypotheken of andere aftrekbare schulden worden over het hoofd gezien.
- Regionaal tarief niet van toepassing: als je op de Balearen woont, geldt voor jou het tarief van de Balearen – niet automatisch het nationale tarief.
- Aangifteplicht genegeerd ondanks een belastingbedrag van nul: Bij een brutovermogen van meer dan 2.000.000 euro moet het Modelo 714 ook worden ingediend als er geen belasting verschuldigd is.
- Termijn gemist: De indieningstermijn valt samen met de IRPF-campagne – wie te laat indient, loopt het risico op boetes.
- Solidariteitsbelasting over het hoofd gezien: wie de drempel van 3 miljoen overschrijdt, moet apart rekening houden met de IGF, ook al betaal je al IP.
Wat komt er daarna? Verdere belastingverplichtingen
De vermogensbelasting is zelden de enige belastingverplichting. Deze gidsen helpen je om het totaalplaatje te begrijpen:
- Inkomstenbelasting als ingezetene: Als fiscaal ingezetene in Spanje ben je over je wereldwijde inkomen inkomstenbelasting verschuldigd → Belastingen als ingezetene (IRPF)
- Belasting voor niet-ingezetenen: Als niet-ingezetene met onroerend goed in Spanje moet je ook de Impuesto sobre la Renta de No Residentes betalen → Belasting voor niet-ingezetenen in Spanje
- Modelo 720 – Buitenlandse vermogens aangeven: Inwoners met een buitenlands vermogen boven bepaalde drempels moeten het Modelo 720 indienen → Aangifteplicht Modelo 720
- ETF’s en beleggingsfondsen: als je beleggingsproducten hebt, is het handig om te weten hoe die fiscaal worden behandeld → ETF’s & indexfondsen Spanje
- Beckham Law: Nieuw aangekomen hoogopgeleiden en ondernemers kunnen onder bepaalde voorwaarden een forfaitaire belastingregeling aanvragen – wat ook gevolgen heeft voor de vermogensbelasting → Beckham Law Spanje
- IRPF-aftrek op de Balearen: Voor inwoners van Mallorca gelden er regionale bijzonderheden bij de inkomstenbelasting → IRPF-aftrek op de Balearen
- Luxeartikelen: boten, jachten en luxe auto’s maken deel uit van het belastbare vermogen → Een luxeauto importeren naar Mallorca | Ligplaats in de jachthaven van Mallorca
Checklist: Moet ik op Mallorca vermogensbelasting betalen?
Neem deze punten een voor een door:
- Fiscale woonplaats vaststellen: ben ik fiscaal ingezetene van Spanje (> 183 dagen / economisch zwaartepunt)?
- Je vermogen inventariseren: alle activa per 31 december op een rijtje zetten – inclusief buitenlandse rekeningen, fondsen en onroerend goed
- Je schulden op een rijtje zetten: hypotheken en andere aftrekbare schulden noteren
- Nettovermogen berekenen: activa minus aftrekbare schulden
- Vrijstellingen toepassen: op de Balearen 3.000.000 € per persoon (overheidsnorm: 700.000 €) + tot 300.000 € voor de hoofdwoning
- Bekijk het regionale tarief: Woon je op de Balearen? → Balearen-tarief 0,28–3,45 %
- Controleer je brutovermogen: is het meer dan 2.000.000 €? → Je moet aangifte doen, ook als je geen belasting hoeft te betalen
- Solidariteitsbelasting controleren: Is het nettovermogen hoger dan 3.000.000 €? → Let op de IGF
- Model 714 op tijd indienen: tijdens de IRPF/IP-campagne (meestal april–juli)
- Een belastingadviseur inschakelen: vooral bij vermogen in het buitenland, aandelen in bedrijven of als je dicht bij de drempel zit
Conclusie
De vermogensbelasting in Spanje is voor veel emigranten en kopers van onroerend goed op Mallorca geen theoretische, maar een heel concrete jaarlijkse aangelegenheid. De Balearische minimale vrijstelling van 3.000.000 euro per persoon (overheidsnorm: 700.000 euro) plus maximaal 300.000 euro voor de hoofdwoning beschermt op Mallorca de meeste gevallen – maar wie een hoogwaardig pand bezit, kapitaal in het buitenland heeft of de drempel van 3 miljoen euro overschrijdt, ontkomt niet aan een zorgvuldige planning.
De Balearen hebben met een bandbreedte van 0,28–3,45 % een eigen tarief dat afwijkt van het nationale tarief. En de solidariteitsbelasting zorgt ervoor dat er zelfs dan nog een minimale belastingdruk is, als een autonome gemeenschap de IP had afgeschaft.
Het is cruciaal om het Modelo 714 correct en op tijd in te dienen, al je vermogen volledig aan te geven en gebruik te maken van de mogelijkheden om bedragen tussen IP en IGF te verrekenen. Een ervaren belastingadviseur met kennis van het Duits-Spaanse belastingrecht is daarbij geen luxe, maar een must – vooral als er wereldwijd vermogen, aandelen in bedrijven of luxegoederen in het spel zijn.
Officiële bronnen
- Agencia Tributaria (AEAT) – Formulier 714: https://sede.agenciatributaria.gob.es — Formulieren, termijnen, elektronisch indienen
- Wet 19/1991 van 6 juni inzake de vermogensbelasting (BOE): https://www.boe.es/buscar/act.php?id=BOE-A-1991-14392 — Basiswet voor de Spaanse vermogensbelasting
- Wet 38/2022 – Solidariteitsbelasting op grote vermogens (BOE): https://www.boe.es/diario_boe/txt.php?id=BOE-A-2022-22138 — Solidariteitsbelasting op grote vermogens
- Wet 22/2009 – Financieringssysteem van de autonome gemeenschappen (BOE): https://www.boe.es/buscar/pdf/2009/BOE-A-2009-20375-consolidado.pdf — Grondslag voor regionale belastingbevoegdheid
- ATIB – Agència Tributària de les Illes Balears: https://www.atib.es — De belastingdienst van de Balearen die verantwoordelijk is voor regionale belastingen