
Hipoteca para residentes em Espanha: 80% de financiamento e entrada
Como residente — ou seja, como pessoa com domicílio fiscal em Espanha — tens vantagens claras na compra de um imóvel em comparação com não residentes: os bancos espanhóis financiam, regra geral, até 80% do valor de avaliação, exigem menos documentação adicional e oferecem taxas de juro mais vantajosas. O que muitos subestimam: mesmo com um financiamento de 80%, precisas de um capital próprio considerável, pois os custos adicionais da compra acrescem a isso. Neste guia, ficas a saber como funciona concretamente a hipoteca residentes España — desde o capital próprio mínimo, passando pelos tipos de juro, até todos os custos envolvidos na formalização. Recebes números reais, uma visão clara do processo e os principais erros que deves evitar.
Calcular hipoteca
Explicação
O montante do empréstimo é o capital originalmente concedido. O valor pré-preenchido corresponde aritmeticamente à percentagem de financiamento escolhida sobre o preço de exemplo.
Explicação
São as três vias de modelização da calculadora, não uma classificação legal de produtos: taxa fixa, índice mais margem ou fase fixa seguida de uma variável.
Explicação
A TIN (tipo de interés nominal) é a taxa anual nominal sem custos; a TAE (tasa anual equivalente) inclui custos e periodicidade e não deve ser introduzida aqui. O valor pré-preenchido é um exemplo, não uma taxa de mercado.
Explicação
O prazo total determina o número de pagamentos mensais. O valor pré-preenchido é um exemplo.
- Prestação mensal (cuota)
- 1280,37 €
Porquê este número?
A cuota é o pagamento mensal regular de juros e capital no sistema de amortização francês.
Cálculo modelo: doze meses iguais, primeiro pagamento um mês após o desembolso, sem período irregular e com arredondamento próprio aos cêntimos. O plano do banco pode variar pelo método de contagem dos dias, período inicial e arredondamento. Prevalecem a FEIN (Ficha Europeia de Informação Normalizada com as condições vinculativas) e a escritura (documento notarial do empréstimo).
Enquadramento legal em 1 de janeiro de 2023
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Residente vs. não residente: o que realmente distingue o banco
O fator decisivo para um banco espanhol não é a tua nacionalidade, mas sim o teu domicílio fiscal (residencia fiscal). Quem paga imposto sobre o rendimento em Espanha — ou seja, vive lá mais de 183 dias por ano ou tem ali o centro económico da sua vida — é considerado residente e obtém as condições mais vantajosas.
A diferença é considerável:
| Característica | Residente | Não residente |
|---|---|---|
| Financiamento máximo | até 80 % do valor de avaliação (excecionalmente até 90–100 %) | 50–70 % do valor de avaliação |
| Taxa de juro | Condições padrão | Acréscimo de cerca de 0,3–0,8 pontos percentuais |
| Prazo máximo | até 30 anos (dependendo do banco) | 20–25 anos, consoante o banco e o perfil |
| Esforço documental | Padrão | Aumentado (verificação de rendimento estrangeiro, origem dos fundos) |
| Capital próprio necessário | cerca de 20 % do preço de compra + custos adicionais | cerca de 35–50 % do preço de compra + custos adicionais |
Nota: «Excecionalmente até 100 %» está, na prática, limitado a situações muito específicas — ao planear, conta sempre com 80 % como máximo real.
Quanto capital próprio precisas realmente?
O erro de cálculo mais comum na compra de imóveis na Espanha: os compradores contam apenas com a lacuna de 20% em relação ao financiamento bancário. No entanto, os custos adicionais de compra — imposto de transmissão, notário, registo predial, assessoria jurídica — vêm ainda por cima. Estes custos, regra geral, não são cobertos pelo banco.
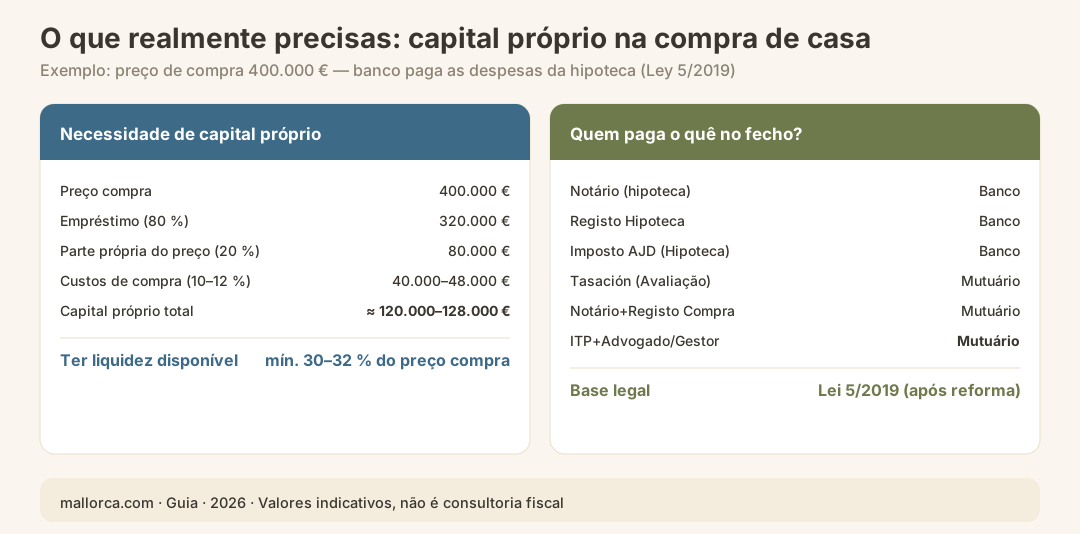
Exemplo de cálculo para um preço de compra de 400.000 €:
| Item | Valor (referência) |
|---|---|
| Preço de compra | 400.000 € |
| Empréstimo bancário (80%) | 320.000 € |
| Parcela de capital próprio do preço de compra (20%) | 80.000 € |
| Custos adicionais de compra (aprox. 10–12% em Maiorca) | 40.000–48.000 € |
| Necessidade total de capital próprio | aprox. 120.000–128.000 € |
Atenção: o valor exato dos custos adicionais depende do preço de compra, do tipo de imóvel e do atual imposto de transmissão balear (ITP). Faz com que os valores te sejam detalhados de forma vinculativa antes da compra — mais informações no guia sobre os Custos adicionais de compra em Maiorca.
Os tipos de juros mais importantes numa visão geral
As hipotecas espanholas são oferecidas em três modelos básicos. Qual deles te convém depende da tua disposição para o risco, do nível atual das taxas de juro e do período previsto de detenção do imóvel.
| Tipo de juro | Funcionamento | Vantagem | Desvantagem |
|---|---|---|---|
| Taxa variável (tipo variable) | Ajustada ao Euribor + margem bancária | Beneficia da descida das taxas de juro | Valor da prestação imprevisível |
| Taxa fixa (tipo fijo) | Constante durante toda a duração | Segurança no planeamento | Geralmente juro inicial mais elevado |
| Taxa mista (tipo mixto) | Fixa durante alguns anos, depois variável | Combinação das duas vantagens | Mais complexa de avaliar |
O Euribor é, em Espanha, a taxa de referência dominante para hipotecas de taxa variável. Informa-te sobre o valor atual antes de assinar o contrato — os dados mensais do Euribor são publicados pelo Banco de España em bde.es.
Que documentos exige o banco?
Como residente com declaração de IRS espanhola (declaración de la renta), o conjunto de documentos é reduzido, mas deve ser entregue na íntegra. A falta de documentos atrasa regularmente o processo.
Documentação padrão para trabalhadores por conta de outrem:
- Cartão de cidadão ou passaporte válido
- NIE (Número de Identificación de Extranjeros) — obrigatório
- Últimos 2–3 recibos de vencimento (nóminas)
- Última declaração de IRS (declaración de la renta / IRPF)
- Contrato de trabalho (contrato de trabajo)
- Extratos bancários dos últimos 3–6 meses
- Informação de crédito / relatório CIRBE (histórico de crédito no Banco de España)
Adicionalmente para trabalhadores independentes (autónomos):
- Declarações fiscais dos últimos 2 anos (modelo 100 / modelo 130)
- Comprovativos de receitas da atividade
- Se aplicável, balanços ou demonstrações de resultados
Nota: Mesmo como cidadão da UE com residência espanhola, tens de apresentar um NIE válido. O pedido é feito pessoalmente na Comisaría competente ou através do consulado espanhol no estrangeiro — no entanto, o consulado apenas encaminha o pedido e não emite o NIE por si próprio.
O processo de financiamento passo a passo
O caminho desde o primeiro contacto até à assinatura no notário demora, em regra, entre 6 e 12 semanas. Prevê uma margem suficiente — especialmente durante a época alta em Maiorca.
- Definir o quadro de financiamento: reunir de forma realista receitas, despesas e capital próprio
- Comparar bancos: diretamente ou através de um intermediário de crédito imobiliário independente (registado no Banco de España)
- Entregar o dossiê de documentos: completo e atualizado — documentos em falta são a causa mais frequente de atrasos
- Obter a pré-aprovação (preaprobación): dá-te segurança antes do contrato de reserva
- Mandar avaliar o imóvel (tasación): o banco encarrega, em regra, uma sociedade de avaliação autorizada — este valor é a base para o limite de 80 %
- Receber a FEIN (Ficha Europea de Información Normalizada): ficha europeia normalizada com todas as condições do crédito — tens pelo menos 10 dias de prazo de reflexão
- Marcação no notário: primeiro a escritura de hipoteca, depois a escritura de compra e venda (escritura de compraventa) — ambas têm de ser inscritas no Registo Predial
- Inscrição no Registo Predial: conclusão do processo de compra
Encontras mais informações sobre o processo legal de compra no guia Processo legal de compra de imóveis.
Custos na contratação da hipoteca: quem paga o quê?
Custos da hipoteca
Explicação
O capital desembolsado do empréstimo hipotecário.
Explicação
A responsabilidad hipotecaria é o montante da responsabilidade hipotecária indicado na escritura (ato notarial). Inclui o capital garantido e os juros, custos e penalizações também garantidos; sem montante expresso, o art. 30.1 TRLITPAJD considera o capital mais três anos de juros. Copie o valor da escritura.
Âmbito: imóvel nas Ilhas Baleares e empréstimo sujeito à Ley 5/2019 (consumidor e mutuante profissional).
- Pago pelo bancoRubrica bancária calculada (AJD)
- 4500,00 €
- Pago por sios seus custos acessórios únicos calculados
- 0,00 €
Enquadramento legal em 1 de janeiro de 2025
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Desde a reforma da lei hipotecária espanhola (Ley 5/2019), a distribuição dos custos entre banco e mutuário mudou de forma fundamental. Alguns encargos que antes eram suportados pelo comprador são agora assumidos pelo banco.
| Item de custo | Responsável |
|---|---|
| Custos notariais da escritura de hipoteca | Banco |
| Registo predial da hipoteca | Banco |
| Imposto sobre Atos Jurídicos Documentados (IAJD / AJD) sobre a hipoteca | Banco |
| Tasación (avaliação do imóvel) | Mutuário |
| Notário da escritura de compra | Mutuário |
| Registo predial do proprietário | Mutuário |
| Imposto de Transmissão Patrimonial (ITP) sobre a compra | Mutuário |
| Advogado / Gestor | Mutuário |
Nota: A tasación custa geralmente várias centenas de euros, dependendo do valor do imóvel e do prestador. Pergunta previamente ao banco quais sociedades de avaliação homologadas ele aceita.
Como calcula o banco a tua capacidade de crédito?
Os bancos espanhóis analisam principalmente dois indicadores:
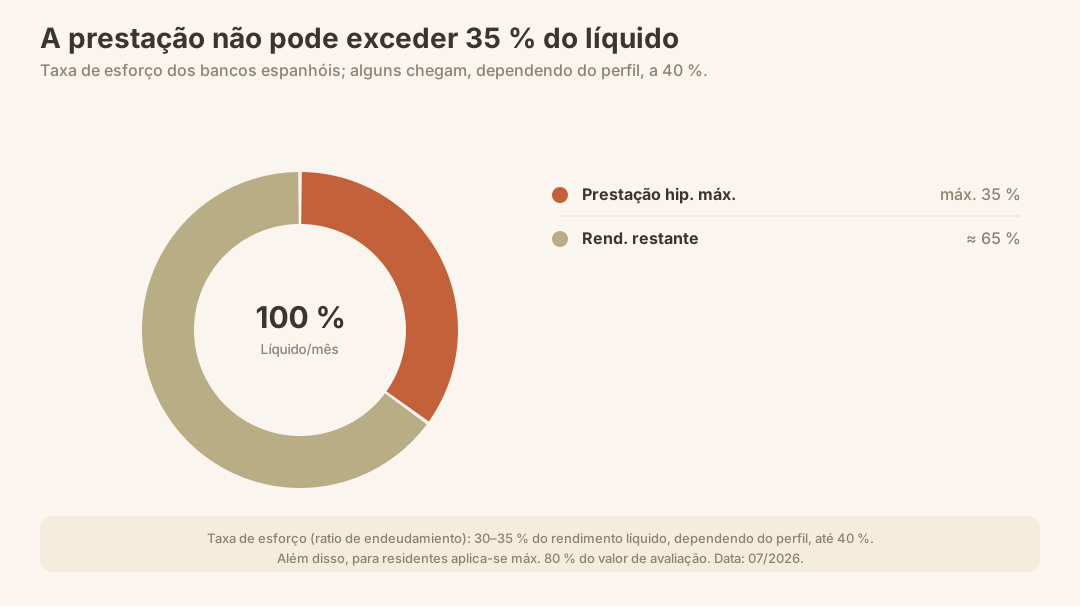
1. Taxa de esforço (ratio de endeudamiento): A prestação mensal da hipoteca — mais todos os outros compromissos de crédito — não deve, regra geral, ultrapassar 30–35 % do rendimento líquido mensal. Alguns bancos vão até 40 %, consoante o perfil.
2. Loan-to-Value (LTV): Relação entre o valor do empréstimo e o valor de avaliação — máximo de 80 % para residentes como limite padrão.
Exemplo de capacidade de crédito:
| Rendimento líquido mensal | Prestação mensal máx. (35 %) | Empréstimo possível (30 anos, juro de 3,5 %, orientativo) |
|---|---|---|
| 3.000 € | 1.050 € | cerca de 230.000 € |
| 5.000 € | 1.750 € | cerca de 385.000 € |
| 8.000 € | 2.800 € | cerca de 615.000 € |
Atenção: Estes valores são apenas indicativos. A decisão final é tomada por cada banco com base no seu próprio modelo de risco, no teu perfil profissional, no teu histórico de crédito e no imóvel em si. Faz com que a tua situação seja calculada por um consultor hipotecário independente.
Hipoteca e impostos como residente
Como residente fiscal em Espanha, a hipoteca também tem impacto na tua situação fiscal — em ambas as direções.
- IRPF (Imposto sobre o Rendimento): A antiga dedutibilidade fiscal estatal dos juros da hipoteca para a residência habitual foi eliminada para contratos celebrados após 2013. No entanto, algumas Comunidades Autónomas ainda oferecem deduções regionais complementares — informa-te junto de um consultor fiscal local.
- IBI (Imposto Municipal sobre Imóveis): Como proprietário, pagas anualmente o imposto municipal sobre imóveis, independentemente da hipoteca. Mais detalhes no guia sobre o IBI em Espanha.
- Imputed Income / Imputación de rentas: Para um imóvel que não é usado como residência própria, incide sobre o residente um imposto sobre rendimento imputado — relevante se compras mas não te mudas para lá.
- Imposto sobre o Património: A partir de determinados limiares, o valor do imóvel está sujeito ao imposto sobre o património das Baleares — mais informações no guia Imposto sobre o Património em Espanha.
Corretor de hipotecas ou banco direto — o que compensa?
Em Espanha existem corretores de hipotecas regulados (intermediarios de crédito inmobiliario), que têm de estar registados no Banco de España. Negoceiam simultaneamente com vários bancos e conseguem frequentemente obter melhores condições do que um pedido direto — especialmente se o teu perfil não for totalmente “padronizado” (trabalhadores independentes, fontes de rendimento mistas, rendimentos estrangeiros).
Quando um corretor compensa especialmente:
- Tens rendimentos de várias fontes
- És residente fiscal em Espanha há pouco tempo
- Procuras um imóvel na gama de preços mais elevada
- Queres comparar bancos sem apresentar tu próprio vários pedidos
Nota: Certifica-te de que o corretor está listado no Registro del Banco de España. A remuneração pode ser acordada com base em sucesso ou como honorário fixo — pede confirmação por escrito com antecedência.
Erros mais frequentes ao contratar uma hipoteca em Espanha
1. Capital próprio calculado com margem insuficiente Prever apenas a lacuna de 20 % mas esquecer os custos adicionais é o clássico erro número um. Planeia pelo menos 30–32 % do preço de compra como reserva líquida.
2. Reservar sem aprovação prévia Um contrato de reserva (contrato de arras) é juridicamente vinculativo. Quem deixa o financiamento falhar depois disso, perde normalmente o sinal.
3. Valor de avaliação ≠ preço de compra O banco financia 80 % do valor de avaliação — não do preço de compra. Se o preço de compra for superior ao valor de avaliação, tens de cobrir a diferença do teu próprio bolso.
4. Prazo escolhido demasiado curto Um prazo mais curto poupa juros, mas aumenta a prestação mensal e, com isso, a taxa de esforço. Isso pode pôr em risco a aprovação.
5. Histórico de crédito não verificado Registos existentes no CIRBE ou anotações negativas podem bloquear o pedido. Verifica o teu estado antes de submeteres o pedido.
6. Contratar produtos vinculados sem reflexão Os bancos oferecem frequentemente juros mais baixos em troca da contratação de seguros ou planos de poupança. Calcula se o pacote no total compensa mais do que uma taxa de juro mais alta sem vinculação.
O que vem depois da hipoteca?
Com a escritura de compraventa assinada e o registo predial, tornas-te proprietário — mas algumas obrigações começam imediatamente:
- Seguro de habitação: os bancos exigem normalmente um seguro do edifício com valor mínimo igual ao valor de reconstrução como condição para a hipoteca. Mais detalhes no guia Seguro de habitação em Espanha.
- Verificar o Registo Predial: Depois da inscrição no Registro de la Propiedad, deves confirmar se o registo está correto — mais informações no guia Verificar o Registo Predial em Espanha.
- IBI e outros impostos correntes: A partir da data de transmissão inicia-se a obrigação do imposto predial.
- Certificado energético: Se ainda não existir, é obrigatório para imóveis habitados — mais informações no guia Certificado energético em Espanha.
Checklist: Hipoteca residentes España
- Residência fiscal em Espanha comprovada (Empadronamiento + IRPF)
- NIE disponível e atualizado
- Capital próprio totalmente calculado (20 % do preço de compra + custos adicionais)
- Taxa de esforço abaixo de 35 % do rendimento líquido
- Documentos completos reunidos (recibos de vencimento, declaração de impostos, extratos bancários)
- Relatório de crédito (CIRBE) verificado previamente
- Pelo menos 3 propostas bancárias obtidas ou corretor hipotecário contratado
- Valor de avaliação conhecido e comparado com o preço de compra
- FEIN (Ficha Europeia de Informação Normalizada) recebida e prazo de reflexão utilizado
- Notário coordenado para a escritura de hipoteca e de compra e venda
- Inscrição no Registo Predial verificada após a conclusão
Conclusão
A hipoteca residentes España é um dos instrumentos de financiamento mais eficazes para a compra de imóveis em Espanha — especialmente em comparação com as condições mais restritas para não residentes. Até 80 % de financiamento, juros mais vantajosos e menos burocracia documental fazem uma diferença real. Mas o essencial é o cálculo realista: quem esquece os custos adicionais ou subestima a diferença entre o valor de compra e o valor de avaliação (taxación) tem uma surpresa desagradável pouco antes da escritura no notário. Com uma pasta de documentos sólida, uma verificação prévia da solvência e, idealmente, o apoio de um mediador independente, podes conduzir o processo com segurança.
Fontes oficiais
- Banco de España — Registo de mediadores de crédito imobiliário autorizados (intermediarios de crédito inmobiliario), dados do Euribor, CIRBE: bde.es
- Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario (BOE-A-2019-3814): boe.es
- ATIB — Agència Tributària de les Illes Balears (ITP, AJD Baleares): atib.es
- Registro de la Propiedad — Verificação e registo do imóvel: registradores.org
- Agencia Estatal de Administración Tributaria (AEAT) — IRPF, estatuto de residência: sede.agenciatributaria.gob.es