Seguro de recheio em Maiorca (Seguro de Hogar): o que cobre
Responsável pelo conteúdo: Frank Menze
Quem compra um imóvel em Maiorca, o aluga ou o usa como residência de férias, mais cedo ou mais tarde depara-se com o termo Seguro de Hogar – o seguro habitacional espanhol que reúne numa única apólice a cobertura de recheio, edifício, responsabilidade civil e, muitas vezes, também proteção jurídica. Isto soa mais simples do que o sistema alemão, mas tem as suas próprias armadilhas: as casas de férias são consideradas um risco maior, casas no campo que ficam muito tempo desabitadas pagam significativamente mais, e quem contrai uma hipoteca não escapa de qualquer forma a um seguro de edifício. Este guia explica-te quais os componentes que o Seguro de Hogar espanhol inclui, quando é legalmente obrigatório, no que deves reparar ao comparar propostas e como evitar erros típicos na contratação – com tabelas concretas, dicas práticas e tudo o que precisas para o teu imóvel em Maiorca.
Valor cadastral oficial de todo o imóvel, indicado no aviso de IBI (imposto municipal espanhol sobre imóveis). Sem valor fixado aplica-se outra base segundo o art. 85 da Ley 35/2006; este caso não é calculado aqui. Desconhecido não significa zero.
Explicação
Ano para o qual se calcula. Determina a data de vencimento de 31 de dezembro, a versão em vigor das normas fiscais e o ano de referência de todos os custos introduzidos. Por defeito, aparece o ano anterior.
Explicação
Imposto anual sobre imóveis segundo o aviso. Exemplo Palma 2026: 890 € sobre uma base liquidable (base tributável) de 200.000 €, sem reduções nem benefícios. O montante não muda automaticamente com o valor cadastral.
Explicação
Condomínio: quota mensal segundo o orçamento aprovado. Vazio significa desconhecido; 0 significa que não pagas quota própria. Não repitas piscina, jardim ou reservas já incluídos.
Subtotal dos custos registados
2482,72 €
IBI (imposto sobre imóveis)
890,00 €
Comunidad de propietarios (quota de condomínio)
Dados em falta: 1 — Comunidad de propietarios (quota de condomínio).
O imposto sobre rendas não é calculado; exige uma declaração Modelo 210 separada. Ver D2: tributação das rendas.
Enquadramento legal em 1 de janeiro de 2023
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
O que é o Seguro de Hogar – e por que é diferente do sistema alemão?
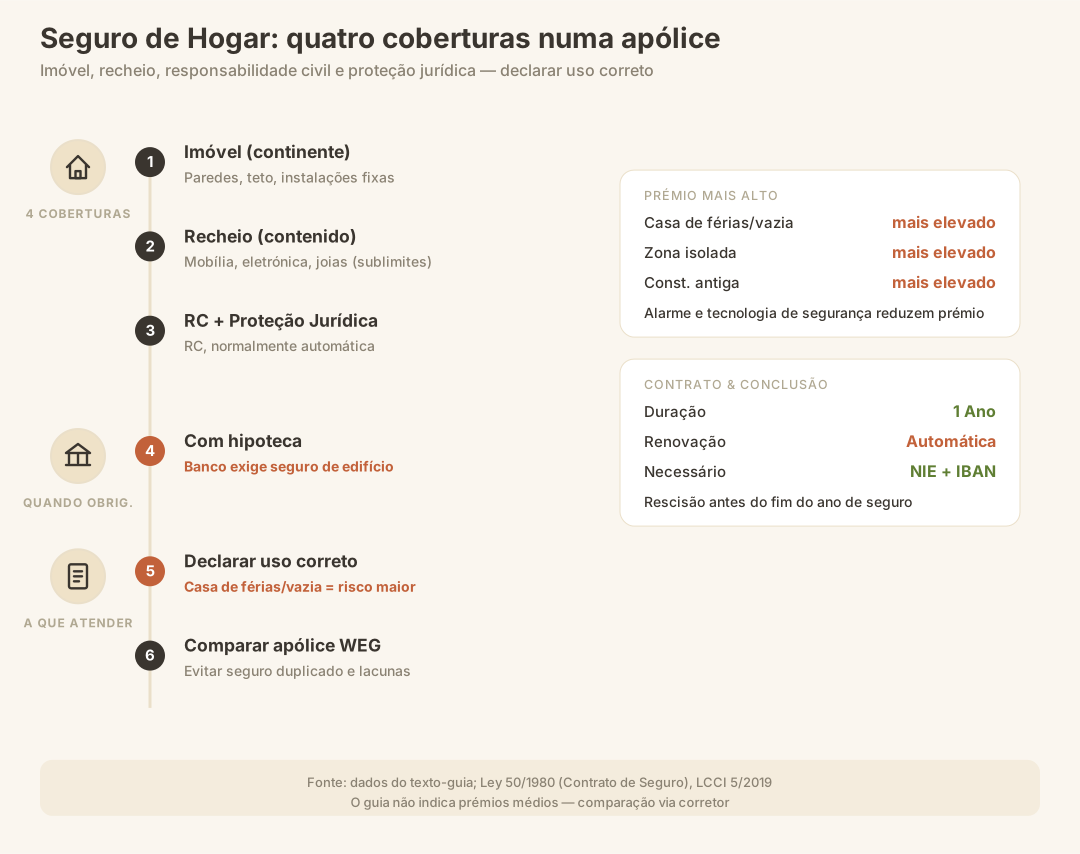
O Seguro de Hogar espanhol (literalmente: seguro do lar) reúne aquilo que na Alemanha é tradicionalmente repartido por várias apólices separadas. Numa única apólice anual estão tipicamente incluídos:
Seguro do edifício (daños al continente): paredes, telhado, estrutura portante, instalações fixas
Seguro de recheio (daños al contenido): móveis, eletrónica, roupa, arte, joias, objetos pessoais
Responsabilidade civil de proprietário de casa e terreno (responsabilidad civil): danos que, como proprietário, causes a terceiros
Proteção jurídica (defensa jurídica): incluída automaticamente consoante a tarifa
Nota: Segundo corretores de seguros que atuam em Maiorca, o âmbito de cobertura dos contratos espanhóis costuma ser mais amplo do que o de apólices alemãs comparáveis. Danos por sobretensão, quebra de vidros, responsabilidade civil e riscos naturais estão frequentemente incluídos automaticamente – sem necessidade de acordo separado.
Uma diferença importante em relação ao mercado alemão: os contratos espanhóis têm a duração de um ano e depois se renovam automaticamente de ano em ano, caso não sejam cancelados a tempo. Vínculos contratuais de longo prazo, como existem na Alemanha, não existem em Espanha.
Característica
Espanha (Seguro de Hogar)
Alemanha (típico)
Duração do contrato
1 ano, renovação automática
Frequentemente plurianual
Módulos de cobertura
Edifício + recheio + responsabilidade civil numa única apólice
Normalmente apólices separadas
Quebra de vidros
Frequentemente incluída automaticamente
Muitas vezes módulo adicional
Danos por sobretensão
Frequentemente incluída automaticamente
Frequentemente um módulo adicional
Riscos elementares
Incluído em muitas tarifas
Módulo adicional
Quando é o Seguro de Hogar obrigatório por lei em Maiorca?
Para proprietários privados, um seguro de conteúdo doméstico ou de edifício em Espanha não é, em regra, obrigatório por lei – com uma exceção importante:
Financiamento hipotecário: quem financia o seu imóvel em Maiorca com um empréstimo bancário deve comprovar, a pedido do banco, um seguro de edifício. Na prática, isso acontece quase sempre. O banco financiador costuma oferecer os seus próprios produtos de seguro, mas tens o direito de contratar uma apólice junto de um fornecedor à tua escolha – desde que o âmbito da cobertura corresponda às exigências do banco.
Atenção: não és obrigado a contratar o seguro do banco hipotecário. Uma comparação independente pode compensar.
Além disso, recomenda-se uma cobertura de seguro nas seguintes situações:
Situação
Recomendação
Residência principal em Maiorca
Seguro de Hogar completo, incluindo conteúdo doméstico
Imóvel de férias / segunda residência
Edifício + conteúdo doméstico, eventualmente cobertura de roubo mais elevada
Estruturas exteriores: vedação, portão de garagem, piscina (consoante a apólice)
Riscos tipicamente cobertos:
Tipo de risco
Exemplos
Incêndio e Explosão
Incêndio doméstico, explosão de gás, queda de raio
Água canalizada
Rutura de canalização, inundação por avaria na tubagem
Tempestade e Perigos Naturais
Tempestade, granizo, pressão da neve
Arrombamento e Vandalismo
Portas arrombadas, danos causados
Vidros partidos
Janelas, vidraças de varandas
Sobretensão
Danos por queda de raio na instalação elétrica
Seguro do Recheio da Habitação (Contenido)
O seguro do recheio da habitação protege tudo o que trouxeste para a tua casa e que, em teoria, poderias levar contigo numa mudança:
Móveis e objetos de decoração
Eletrodomésticos e eletrónica de consumo
Roupas
Objetos de valor: joias, arte, relógios (geralmente com sublimite)
Documentos pessoais
Nota: Para itens individuais especialmente valiosos, como pinturas ou joias de alto valor, geralmente existem limites máximos separados (sublimites). Verifica estes limites cuidadosamente antes de assinar o contrato.
Responsabilidade Civil (Responsabilidad Civil)
Muitas apólices espanholas incluem automaticamente a responsabilidade civil de proprietário de imóvel. Ela entra em ação, por exemplo, quando uma telha caída fere um transeunte ou quando água canalizada infiltra no apartamento vizinho e causa danos ali.
Particularidades para casas de férias e segundas residências em Maiorca
Casas de férias e imóveis habitados apenas temporariamente são classificados pelas seguradoras espanholas como risco mais elevado – e isso reflete-se no prémio. Concretamente, aplica-se:
Uma casa habitada permanentemente é mais barata de segurar do que um imóvel de férias ou uma propriedade vazia.
Uma casa no centro urbano (dentro de zona edificada) é geralmente mais barata de segurar do que uma casa numa urbanização ou em terreno aberto.
Quanto mais tempo um imóvel permanece sem vigilância, maior o perfil de risco.
Isso tem consequências práticas: uma rutura de canalização que passa semanas despercebida pode causar danos muito maiores numa casa de férias do que numa residência principal usada diariamente. Por isso, muitas seguradoras impõem exigências quanto à frequência de visitas de controlo ou exigem o fecho do abastecimento de água em caso de ausência prolongada.
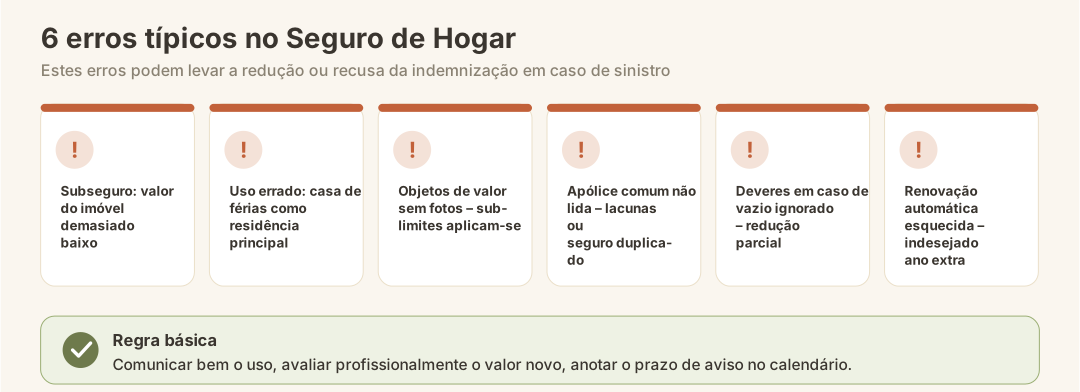
Atenção: Lê atentamente as obrigações contratuais na tua apólice. Quem deixa a casa de férias sem vigilância durante meses, sem tomar as medidas de segurança acordadas, arrisca uma redução parcial ou total da indemnização em caso de sinistro.
Prémios: de que dependem os custos?
Os custos de um Seguro de Hogar dependem fortemente da localização, do tipo de imóvel, da metragem quadrada, do equipamento, do tipo de utilização e do âmbito de cobertura escolhido, pelo que não é possível indicar valores médios genericamente válidos de forma séria. Os seguintes fatores influenciam comprovadamente o valor do teu prémio anual:
Fator
Impacto no prémio
Tipo de utilização (residência principal vs. casa de férias)
Casa de férias/desocupada = mais elevado
Localização (centro urbano vs. urbanização vs. terreno isolado)
Localização isolada = mais elevado
Ano de construção e tipo de construção
Edifícios mais antigos tendem a ser mais elevados
Capital seguro do edifício
Proporcional
Capital seguro do recheio
Proporcional
Sistemas de segurança (alarme, fechaduras)
Descontos possíveis
Franquia
Franquia mais alta = prémio mais baixo
Seguradora e tarifa
Diferenças significativas
Como em Espanha operam várias seguradoras no mercado – incluindo prestadores internacionais como a Allianz, bem como companhias locais –, compensa fazer uma comparação através de um corretor independente, que não esteja vinculado a uma única seguradora.
Comunidades de proprietários (WEG): o que o seguro comunitário cobre – e o que não cobre
Quem possui um apartamento numa comunidade de proprietários espanhola (Comunidad de Propietarios) precisa de ter em conta dois níveis de seguro:
Seguro da comunidade (Comunidad): Cobre a propriedade comum – fachada, áreas comuns, paredes de suporte, elevador, telhado. Este seguro é contratado pela comunidade de proprietários e é vinculativo para todos os proprietários.
Apólice própria para a unidade habitacional: O Seguro de Hogar individual protege o teu próprio apartamento e os teus bens pessoais. Os dois níveis complementam-se, mas também se sobrepõem – em caso de sinistro, podem surgir questões de delimitação.
Nota: Lê o seguro da comunidade (Póliza de la Comunidad) antes de contratares a tua própria apólice. Assim evitas duplos seguros e identificas lacunas.
Contratar o Seguro de Hogar: guia passo a passo
Ter os documentos prontos: Normalmente, para a contratação, precisas de uma cópia do teu bilhete de identidade ou passaporte, do teu número de NIE (Número de Identificación de Extranjero) e de um IBAN de uma conta bancária espanhola.
Determinar o valor do edifício: Faz uma estimativa realista do valor de reconstrução do edifício (valor de substituição) – nem demasiado baixo (subseguro) nem demasiado alto (custos desnecessários).
Estimar o valor dos bens pessoais: Faz uma lista de todos os objetos seguráveis; documenta peças de valor elevado com fotografias e comprovativos.
Comparar propostas: Pede propostas a pelo menos dois ou três prestadores; se possível, recorre a um corretor independente.
Verificar as letras miúdas: Presta atenção a sublimites para objetos de valor, obrigações em caso de imóvel devoluto, franquias e exclusões.
Assinar a apólice e configurar o pagamento: Subscrição por domiciliação bancária (domiciliación bancaria) ou cartão de crédito.
Comparar com a cobertura do condomínio: Se for um apartamento, solicita a apólice comunitária e compara-a com a tua apólice própria.
Rever a apólice anualmente: Em caso de renovações, novas aquisições ou alteração do uso (por exemplo, arrendamento), ajusta a cobertura do seguro.
Atenção: Quem não declarar corretamente o tipo de uso do seu imóvel (por exemplo, habitação permanente em vez de casa de férias) arrisca a recusa da indemnização em caso de sinistro, por fraude.
Particularidades no caso de arrendamento
Quem arrenda o seu imóvel em Maiorca – seja a curto ou a longo prazo – tem de ajustar o seguro em conformidade. Pontos relevantes:
O tipo de uso deve ser comunicado à seguradora; um imóvel segurado como residência principal que na realidade é arrendado pode causar problemas em caso de sinistro.
No arrendamento de longa duração, o inquilino é geralmente responsável pelo seu próprio recheio; o seguro do edifício permanece a cargo do proprietário.
No arrendamento de curta duração (turístico, ETV), o risco é maior; algumas apólices excluem explicitamente o uso comercial.
Imposto sobre o património: Em Maiorca existe uma obrigação anual de imposto sobre o património para proprietários de imóveis a partir de determinados limiares – mais informações em Imposto sobre o Património em Espanha.
Herança & Doação: Quem pretende deixar em herança ou doar o seu imóvel em Maiorca deve conhecer as regras para as Baleares.
Renovações: Após uma renovação ou remodelação, o valor do imóvel aumenta – atualiza a cobertura do seguro de acordo com isso.
Valor de reconstrução do imóvel estimado de forma realista (evitar subseguro)
Lista de recheio elaborada com fotos e comprovativos para objetos de valor
Tipo de utilização corretamente definido (residência principal / casa de férias / arrendamento / desocupada)
Solicitadas pelo menos duas a três propostas
Sublimites para joias, arte e eletrónica verificados
Franquia escolhida conscientemente
Apólice comunitária da comunidade de proprietários solicitada e comparada (caso se trate de um apartamento)
Obrigações em caso de desocupação lidas e anotadas
Prazo de rescisão registado no calendário
No caso de hipoteca: requisitos de cobertura do banco cumpridos
Alterações de utilização (p. ex. arrendamento) comunicadas à seguradora
Conclusão: acertar tudo uma vez, depois viver sem preocupações em Maiorca
O seguro de hogar espanhol é, na sua lógica básica, mais simples do que o sistema de seguros alemão – tudo numa única apólice, prazos claros, ampla proteção padrão. As armadilhas estão nos detalhes: indicação correta da utilização, somas seguradas realistas, comparação cuidadosa com a apólice da comunidade de proprietários e o cumprimento das obrigações em caso de ausência prolongada. Especialmente para proprietários de casas de férias e senhorios em Maiorca, vale a pena recorrer a um corretor independente de língua alemã, capaz de comparar várias seguradoras e conhecedor das particularidades locais. Quem observar estes fundamentos consegue estruturar a sua cobertura num período de tempo razoável – e pode depois dedicar-se, com toda a tranquilidade, ao essencial: desfrutar do imóvel.
Fontes oficiais
Dirección General de Seguros y Fondos de Pensiones (DGSFP): entidade reguladora do setor segurador espanhol – https://www.dgsfp.mineco.es
Consorcio de Compensación de Seguros: Fundo estatal espanhol de compensação para danos naturais e situações de catástrofe – https://www.consorseguros.es
Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario (LCCI): Regula, entre outros aspetos, a obrigatoriedade de seguro associada a hipotecas – https://www.boe.es/buscar/act.php?id=BOE-A-2019-3814
Este guia apresenta o enquadramento jurídico geral e não substitui o aconselhamento jurídico ou fiscal para cada caso concreto. As leis e os prazos podem mudar; prevalecem as fontes oficiais indicadas nas ligações.
O seguro de habitação em Maiorca é obrigatório por lei?
Não, para proprietários privados sem hipoteca não é legalmente obrigatório. Contudo, quem financia o imóvel com um empréstimo bancário deve comprovar, a pedido do banco, um seguro do edifício.
Qual é a diferença entre o seguro de edifício e o seguro de conteúdo doméstico em Espanha?
O seguro de edifício (continente) protege a estrutura do imóvel – paredes, telhado, instalações fixas. O seguro de conteúdo (contenido) cobre bens móveis de valor: mobiliário, eletrónica, joias, roupa. Em Espanha, ambos estão frequentemente reunidos numa única apólice, o Seguro de Hogar.
Por que o seguro para a minha casa de férias é mais caro do que para uma residência principal?
As seguradoras espanholas classificam os imóveis não habitados permanentemente como de risco mais elevado. Uma casa de férias vazia ou usada apenas sazonalmente apresenta um maior potencial de sinistro – por exemplo, danos por água que passam despercebidos. Isso reflete-se num prémio mais elevado.
Qual é a duração de um contrato de seguro espanhol?
Os contratos de seguro espanhóis têm normalmente uma vigência de um ano e renovam-se automaticamente se não os cancelares a tempo antes do vencimento. Vinculações contratuais de longo prazo, como na Alemanha, não são habituais em Espanha.
O que preciso para contratar um Seguro de Hogar?
Precisas de uma cópia do teu bilhete de identidade ou passaporte, do teu número de NIE espanhol e de um IBAN. Alguns fornecedores também aceitam contas bancárias estrangeiras – em caso de dúvida, pergunta à seguradora.
O que cobre a responsabilidade civil no Seguro de Hogar?
A responsabilidade civil de proprietário, incluída automaticamente, entra em ação quando, como proprietário, causas danos a terceiros – por exemplo, através de uma telha que cai do teto ou de água que se infiltra no apartamento vizinho.
Tenho de informar a minha seguradora se arrendar o meu imóvel?
Sim, sem dúvida. O tipo de utilização tem de ser declarado corretamente. Quem arrenda um imóvel segurado como residência principal sem o comunicar arrisca-se a que a indemnização seja recusada em caso de sinistro.
Como proprietário de uma fração numa comunidade de proprietários, preciso do meu próprio seguro?
Sim. O seguro comunitário da comunidade de proprietários cobre as partes comuns do edifício. A tua própria fração e os teus bens pessoais não estão incluídos – para isso precisas de uma apólice própria.
Utilizamos cookies para te proporcionar a melhor experiência possível no nosso site. Podes saber mais na nossa Política de Privacidade