
Segona residència a Mallorca: impostos si vius a la península
Com a espanyol de sa península, formes part d'un grup de compradors que sovint passa desapercebut a Mallorca: coneixes sa llengua, es sistema jurídic i sa cultura, i per això és fàcil que subestimis allò que realment és diferent a Balearen. Es malentès més habitual és de base: molts creuen que, si tenen una segona residència a Mallorca, hi passen a tributar com a no residents. És just al contrari. Si sa teva residència principal continua a Madrid, Barcelona o Valencia, continues essent resident fiscal espanyol, i ses normes per a no residents que trobaràs a moltes guies no se t'apliquen. Aquesta guia t'explica quins imposts has de pagar en comprar, com s'immoble que tens a Mallorca tributa cada any, quina normativa depèn de sa teva comunitat i quina de Balearen, i on s'amaguen es malentesos que poden sortir cars.

Sa distinció decisiva: dos nivells, no un
Abans d'entrar en cada impost, hem d'aclarir un malentès. A Espanya, sa pregunta «On he de pagar imposts?» se respon a dos nivells diferents, que sovint se confonen.
Nivell 1 – s'Estat. Determina si estàs subjecte a s'impost sobre sa renda des residents (IRPF) o a s'impost sobre sa renda des no residents (IRNR). Segons s'Art. 9.1 Ley 35/2006, ets resident fiscal espanyol si passes més de 183 dies durant s'any natural a Espanya o si es nucli des teus interessos econòmics és a Espanya. Allò que compta és es territori de s'Estat, no s'illa. Qui viu a Madrid i passa unes setmanes a s'any a ca seva prop de Pollença passa, evidentment, més de 183 dies a Espanya i continua essent resident.
Nivell 2 – sa comunitat autònoma. Determina quina normativa autonòmica s'aplica als imposts cedits. Es criteri de vinculació figura a s'Art. 28 Ley 22/2009 i varia segons s'impost: per a s'impost sobre sa renda i s'impost sobre es patrimoni, és sa comunitat on has passat més dies durant s'any fiscal; per a s'impost sobre successions, sa comunitat on es difunt va passar més dies durant es cinc anys anteriors a sa defunció. En canvi, per a s'impost sobre transmissions patrimonials d'un immoble, es criteri és del tot diferent: només compta on és s'immoble (Art. 33.2 Ley 22/2009).
Sa idea clau en una frase: Comprar una segona residència a Mallorca no canvia sa teva condició fiscal. Continues essent resident, continues subjecte a s'IRPF i, per a s'impost sobre es patrimoni i s'impost sobre successions, continua essent aplicable sa normativa de sa teva comunitat. Només es tributs vinculats a s'immoble mateix depenen de Balearen.
D'on surt cada normativa?
| Impost | Sa normativa depèn de | Base legal |
|---|---|---|
| ITP / AJD en sa compra | Balearen – s'immoble és allà | Art. 33.2 Ley 22/2009 |
| IBI (impost sobre béns immobles) | de s'ajuntament a Mallorca | Art. 72 RDLeg 2/2004 |
| IRPF, també s'ús propi | s'Estat més sa teva pròpia comunitat autònoma | Art. 28.1 Ley 22/2009 |
| Impost sobre es Patrimoni (IP) | de sa teva pròpia comunitat autònoma | Art. 31.2 Ley 22/2009 |
| Impost sobre Successions | de sa comunitat autònoma de sa persona difunta | Art. 32.2 a) Ley 22/2009 |
| Donació de s'immoble | Balearen – s'immoble és allà | Art. 32.2 b) Ley 22/2009 |
Aquesta taula és es fil conductor de tota sa guia. Gairebé tots es errors costosos d'aquest grup de compradors venen de confondre una fila amb una altra. Com es determina exactament sa residència fiscal s'explica amb detall a sa guia sobre sa residència fiscal a Espanya i sa regla des 183 dies.
Si vius a s'estranger: Aquesta guia s'adreça a espanyols que mantenen sa residència principal a sa península. Qui ha traslladat es centre de sa seva vida a s'estranger és no resident, està subjecte a s'IRNR i ha de presentar es Modelo 210; per a això hi ha una guia específica sobre s'impost per a no residents a Espanya. En aquest cas, ses normes d'aquest text no se t'apliquen.
ITP Balearen 2026: què pagues realment en comprar
ITP Balears
Explicació
La base imposable és el valor emprat per calcular l’impost: el preu escripturat o el valor de referència cadastral, si és superior. Introdueix el més alt.
Explicació
L’habitatge habitual és aquell on resideixes habitualment d’acord amb la normativa de l’impost sobre la renda de les persones físiques. Tria un perfil només si en compleixes tots els requisits; el càlcul comprova el llindar de valor i la data.
S’aplica la tarifa general sense beneficis fiscals personals, per exemple en adquirir una segona residència.
- Impost sobre transmissions patrimonials (ITP) a pagar
- 25.600,00 €
Normativa vigent a 14 de juny del 2026
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
S'Impuesto sobre Transmisiones Patrimoniales (ITP) és sa despesa individual més important en sa compra d'un immoble de segona mà. Aquí sí que s'aplica sa normativa de Balearen, però no perquè siguis propietari d'una segona residència, sinó perquè s'immoble és a Mallorca. Un madrileny i un palmesà paguen sa mateixa quantitat d'ITP per sa mateixa casa.
Què es grava: no necessàriament es preu de compra
Des de 2022, sa base imposable ja no és automàticament es preu acordat, sinó es valor de referencia des cadastre. Si es preu acordat és superior, s'aplica es valor més alt (Art. 10.2 RDLeg 1/1993). Això vol dir que pots pagar impostos per una xifra que no has negociat mai. Consulta aquest valor abans de sa cita amb es notari; t'explicam com fer-ho a sa guia sobre es Valor de Referencia a Espanya.
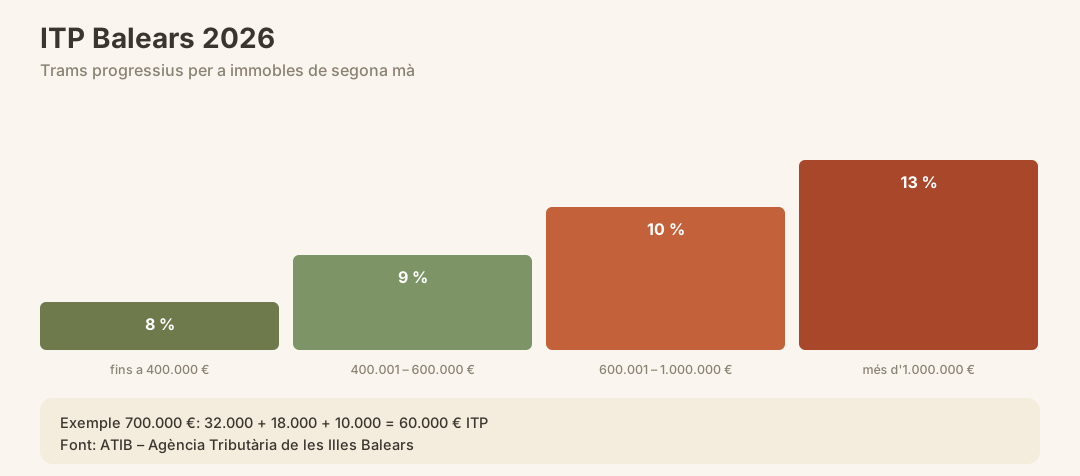
Tipus d'ITP de Balearen (immobles de segona mà)
| Base imposable (trams) | Tipus d'ITP de Balearen |
|---|---|
| Fins a 400.000 € | 8 % |
| 400.000 € – 600.000 € | 9 % |
| 600.000 € – 1.000.000 € | 10 % |
| 1.000.000 € – 2.000.000 € | 12 % |
| Més de 2.000.000 € | 13 % |
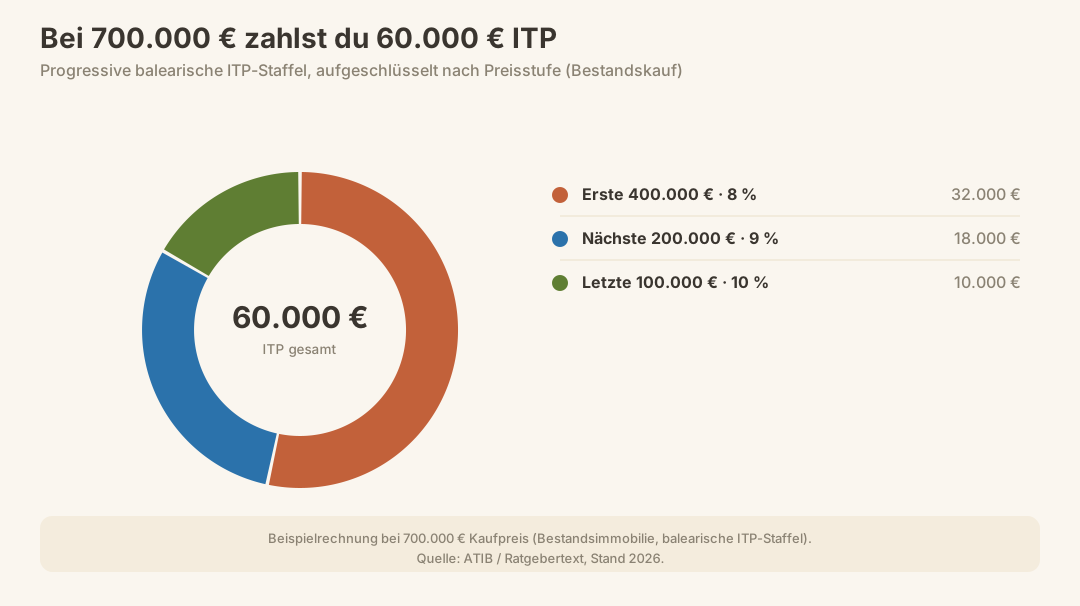
Es tipus s'apliquen progressivament per trams, com passa amb s'impost sobre sa renda. Amb una base imposable de 700.000 €, per tant, pagues: un 8 % sobre es primers 400.000 € (32.000 €), un 9 % sobre es 200.000 € següents (18.000 €) i un 10 % sobre es darrers 100.000 € (10.000 €): en total, 60.000 € d'ITP.
Tipus reduïts: per regla general, no te corresponen
A Balearen hi ha bonificacions importants: un tipus des 4 % per a s'habitatge habitual, des 2 % per a determinats compradors de primer habitatge i una bonificació completa per a menors de 30 anys. Totes depenen que s'habitatge adquirit sigui sa teva residència habitual, i sa bonificació per a menors de 30 anys exigeix, a més, haver tengut sa residència habitual a Balearen durant es tres anys anteriors a sa compra. Si compres una segona residència i continues empadronat a sa península, no compleixes aquests requisits. Compta amb sa tarifa general.
Atenció: En es cas d'immobles d'obra nova, en lloc d'ITP es paga IVA —un 10 % per a immobles residencials (Art. 91.Uno.1.7.º Ley 37/1992)—, a més d'Actos Jurídicos Documentados. Es tipus general d'AJD de Balearen és de s'1,5 %.
S'ITP s'ha de pagar a s'ATIB dins un mes després de sa signatura davant notari. Per a un desglossament detallat de totes ses despeses addicionals, consulta sa guia sobre ses despeses addicionals de sa compra a Mallorca; també hi trobaràs es honoraris notarials i ses taxes des registre de sa propietat.
Imposts recurrents: tot a s'IRPF, sense Modelo 210
Aquí hi ha sa diferència més important respecte del que es residents a sa península solen llegir sobre es immobles de Mallorca, perquè sa majoria de continguts estan escrits per a compradors estrangers. Com a resident, no has de presentar es Modelo 210. Tot s'inclou a sa teva declaració anual de sa renda habitual.
1. S'ús propi: imputació de rendes immobiliàries
Espanya grava sa mera disponibilitat d'una segona residència, encara que no la lloguis ni una sola vegada. Per a residents, això es recull a s'Art. 85 Ley 35/2006: per a immobles urbans que no siguin sa teva residència habitual, ni estiguin destinats a una activitat econòmica, ni generin ingressos per lloguer, s'imputa un ingrés fictici: 2 % des valor cadastral, prorratejat per dies.
Es tipus reduït de 1,1 % només s'aplica si es valor cadastral des municipi s'ha revisat en es marc d'una revisió general i aquesta ha entrat en vigor durant s'exercici fiscal o en un des deu anys anteriors. Si tens dubtes, comprova quin cas correspon an es teu municipi; sa guia sobre es Valor Catastral explica on figura es valor.
Es punt decisiu ve després: segons s'Art. 45 Ley 35/2006, aquest import forma part de sa renda general. Per tant, no tributa a un tipus fix, sinó an es teu tipus marginal personal —format pes tipus estatal i es de sa teva Comunidad. Es 19 % que sovint es llegeix és es tipus per a no residents establerts a sa UE i, per a tu, és simplement sa xifra equivocada.
Exemple de càlcul: Valor cadastral de 200.000 €, cap revisió en es darrers deu anys, propietat durant tot s'any. Ingrés fictici: 2 % de 200.000 € = 4.000 €. Aquests 4.000 € s'afegeixen a sa resta des teus ingressos; s'impost corresponent és es producte d'aquest import pes teu tipus marginal personal. Aquí no hi ha una xifra vàlida per a tothom: depèn des teus ingressos i des tipus de sa teva Comunidad. Sa guia sobre s'IRPF per a residents explica com es compon aquest tipus.
2. IBI – s'impost sobre béns immobles
S'Impuesto sobre Bienes Inmuebles (IBI) és un impost municipal i s'ha de pagar independentment des teu lloc de residència. S'import depèn des valor cadastral i des tipus impositiu des municipi; per a terrenys urbans, es marge legal va de 0,4 a 1,1 % (Art. 72 RDLeg 2/2004). Es municipis poden aplicar, a més, un recàrrec de fins a 50 % per a habitatges permanentment desocupats, una qüestió que es propietaris de segones residències han de tenir present. Més informació a sa guia sobre s'impost IBI a Espanya.
3. Impost sobre es patrimoni: segons sa normativa de sa teva regió
I aquí hi ha sa segona gran confusió. A ses Balearen, des de s'1 de gener de 2024, hi ha un mínim exempt de 3.000.000 €. Es no residents poden acollir-se a aquest mínim exempt mitjançant un dret d'opció si sa major part des seu patrimoni espanyol es troba a ses Balearen: sa base és sa Disposición adicional cuarta de sa Ley 19/1991 en sa redacció de sa Ley 11/2021, i, segons es seu tenor literal, només hi poden accedir es no residents.
Tu ets resident. En es teu cas, segons s'Art. 31.2 Ley 22/2009, s'aplica sa normativa de sa Comunidad on resideixes habitualment, i, segons s'Art. 5.Uno a) Ley 19/1991, tributes amb es teu patrimoni net mundial se't grava, no només per s'immoble de Mallorca. Què vol dir això exactament depèn d'on estiguis empadronat: ses comunitats autònomes presenten més diferències en aquest impost que en qualsevol altre, des de sa tributació íntegra fins a bonificacions àmplies.
Hi ha tres valors de referència estatals que s'apliquen si sa teva comunitat autònoma no ha establert cap regulació pròpia, o com a norma supletòria:
- Mínim exempt de 700.000 € (Art. 28.Dos i Tres Ley 19/1991)
- Exempció de s'habitatge habitual fins a 300.000 € (Art. 4.Nueve Ley 19/1991) – s'aplica a s'habitatge que tens a sa península, no a sa segona propietat a Mallorca
- Obligació de presentar sa declaració encara que no hi hagi cap quota a pagar, si es teus béns i drets superen 2.000.000 € (Art. 37 Ley 19/1991)
A més, hi ha un impost que molts passen per alt: s'impost estatal Impuesto Temporal de Solidaridad de las Grandes Fortunas (Ley 38/2022). Té un mínim exempt propi de 700.000 €, s'aplica a partir d'una base imposable de 3.000.000 € amb un tipus inicial d'1,7 % i arriba fins a 3,5 %. Sa seva finalitat és precisament compensar ses bonificacions autonòmiques de s'impost sobre es patrimoni: qui confia en una regulació generosa de sa seva comunitat autònoma pot haver de pagar aquest impost igualment. Trobaràs es detalls a sa guia sobre s'impost sobre es patrimoni a Espanya.
| Impost | Declaració | Base | Càrrega fiscal |
|---|---|---|---|
| Ús propi (imputació) | a s'IRPF, anualment | 1,1–2 % des valor cadastral | tipus marginal personal |
| IBI | municipi, anualment | valor cadastral × tipus de gravamen | 0,4–1,1 % (urbà) |
| Impost sobre es patrimoni | anualment, amb s'IRPF | patrimoni net mundial | normativa de sa teva comunitat autònoma |
| Impost de solidaritat (ITSGF) | anual, estatal | Patrimoni net a partir de 3.000.000 € | 1,7–3,5 % |
Com i quan s'han de presentar ses declaracions s'explica a sa guia sobre sa declaració d'imposts a Espanya.
Lloguer vacacional: marc més restrictiu, tributació diferent
Molts d'espanyols de sa península compren amb sa idea de llogar s'immoble durant es mesos que no l'utilitzen. Cal anar alerta amb es marc legal i, pel que fa a sa tributació, sa condició de resident torna a tenir pes.
Es marc de ses llicències, en resum
Es lloguer turístic de curta durada necessita una llicència ETV a Mallorca. Des de febrer de 2022 hi ha una moratòria per a noves places turístiques; es Decreto-ley 4/2025 d'abril de 2025 prohibeix noves places a edificis plurifamiliars de tot s'arxipèlag, i a Palma, des de febrer de 2026, ja no se'n preveuen de noves. Al març de 2026, es Consell de Mallorca va adjudicar per primera vegada un contingent limitat mitjançant un sorteig. Ses llicències existents continuen vigents i es seu valor ja queda reflectit en es preu. Com que aquesta situació canvia aviat, en mantenim sa informació en un sol lloc: a sa guia sobre sa llicència ETV per a es lloguer vacacional a Mallorca i, si compres un immoble amb una llicència existent, a sa guia sobre sa transmissió d'una llicència ETV.
Què es pot fer sense llicència: Es contractes de lloguer emparats per sa llei d'arrendaments LAU —de residència habitual o de temporada amb una finalitat no turística acreditable— no necessiten una llicència ETV. Si és una opció per a tu, val la pena consultar sa guia sobre es lloguer de llarga durada a Mallorca.
Com tributen es teus ingressos per lloguer
Per a tu, es ingressos per lloguer són rendiments des capital immobiliari a s'IRPF —no a s'IRNR, ni tributen al 19 %, sinó que tornen a estar subjectes a sa teva escala personal. A canvi, ses deduccions són força més àmplies que per a es no residents (Art. 23.1 Ley 35/2006):
- Interessos de finançament i despeses de manteniment i reparació, limitats conjuntament a s'import des ingressos bruts; s'excés es pot deduir durant es quatre anys següents
- Imposts i taxes no estatals que graven s'immoble, com ara s'IBI
- Amortització de fins al 3 % des valor més alt entre es cost d'adquisició i es valor cadastral, excloent-ne en tots dos casos sa part corresponent as sòl
- Despeses de gestió i serveis prestats per tercers
Pes períodes en què s'immoble està buit i a sa teva disposició, torna a aplicar-se proporcionalment sa imputació explicada a s'apartat anterior.
Important: Sa coneguda reducció des rendiment net d'entre es 50 i es 90 % segons s'Art. 23.2 Ley 35/2006 només s'aplica expressament a s'arrendament amb finalitats residencials. No s'aplica a es lloguer turístic de curta durada. Qui la té en compte calcula sistemàticament una rendibilitat massa alta per a una ETV.
Quines altres deduccions autonòmiques es poden aplicar a ses Balearen s'explica a sa guia sobre sa deducció de l'IRPF per a propietaris que lloguen a ses Balearen.
Es procés de compra: què subestimen es compradors de sa península
Comprovar les arres
Explicació
El preu de compra és el preu de l'immoble acordat en el contracte. El valor inicial és un exemple; introdueix el preu pactat.
Explicació
El tipus determina les conseqüències de desistir. Ha de constar en el vostre contracte; la paraula arres tota sola no basta per triar aquí.
- Resta a pagar a la notaria
- 585.000,00 €
- Preu de compra total
- 650.000,00 €
- Bestreta (arres)
- 65.000,00 €
Si tu desisteixes
Selecciona a dalt el tipus que consta en el vostre contracte per conèixer les conseqüències de desistir.
Normativa vigent a 16 d’agost del 1889
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
Ja coneixes Escritura, Notario i Registro de la Propiedad. Tot i així, a Mallorca hi ha coses diferents.
Pas a pas, de s'oferta a sa inscripció registral
- No cal NIE – com a ciutadà espanyol, es teu número d'identificació fiscal és es número des teu DNI amb sa lletra de control (art. 18 RD 1065/2007). Sa NIE és es número d'identificació per a estrangers; no te fa falta, ni tan sols per a un immoble a ses Balearen. El que sí que has de comprovar és si ses teves dades d'empadronament i es teu domicili fiscal a s'AEAT estan actualitzats.
- Consultar es valor de referència – abans de negociar es preu, perquè pot fer pujar sa base imposable.
- Signar es contracte de reserva (Contrato de Reserva) – normalment amb una paga i senyal d'entre 1–3 % des preu de compra. Més informació: Contracte de reserva a Espanya.
- Signar es contracte d'arres (Contrato de Arras) – habitualment es 10 % des preu de compra. Es contracte privat és vinculant; si es comprador se'n desdiu, perd sa paga i senyal.
- Comprovacions prèvies – comprovar sa Nota Simple, s'extracte cadastral, sa situació urbanística i ses càrregues pendents de s'immoble. Llegeix també Comprovar es registre de sa propietat a Espanya.
- Aclarir es finançament – en parlam tot seguit.
- Cita amb es notari (Escritura Pública) – es notari espanyol autoritza s'escriptura, però no vetla per es interessos de ses parts ni les assessora. Sa revisió et correspon a tu i a es teu advocat.
- Pagar es imposts – ITP o IVA més AJD dins un mes després de s'atorgament de s'escriptura a s'ATIB.
- Inscripció en es Registro de la Propiedad – sa inscripció en es Registro de la Propiedad només es fa després d'haver pagat es imposts.
Atenció: Es notari espanyol no comprova si hi ha càrregues ocultes, taxes municipals pendents o ampliacions il·legals. Un advocat independent no és cap luxe quan compres a una illa amb normativa urbanística pròpia.
Finançament: com a resident, estàs en més bona posició del que et penses
Moltes guies sobre es finançament a Mallorca estan escrites per a compradors estrangers i, per això, indiquen límits de finançament hipotecari restrictius. A tu no se t'apliquen: es bancs espanyols et tracten com a resident i, per regla general, financen fins a un 80 % des valor de taxació, amb menys documentació i uns interessos més baixos. Es detalls —es capital propi necessari, ses despeses i es procediment— són a sa guia sobre sa hipoteca per a residents a Espanya.
Queden dues limitacions, i depenen de s'immoble, no des teu passaport. Primer, una segona residència no és un habitatge habitual; es bancs avaluen es risc de manera més conservadora i sovint exigeixen més capital propi que per a un primer immoble. Segon, es límit de finançament sempre es calcula sobre es valor de taxació, no sobre es preu de compra: a Mallorca, sovint hi ha diferències entre tots dos. Per comparar es tipus d'interès: hipoteca de tipus fix o variable a Espanya. Per gestionar es pagament des preu de compra: transferir doblers a Espanya en comprar un immoble.
Impost sobre es patrimoni: què es pot estructurar i què no
Si tens un patrimoni considerable, convé pensar en s'estructura de sa propietat ja en es moment de sa compra. Dues coses per començar, perquè es compradors d'aquest grup sovint les donen per fetes erròniament:
- Es mínim exempt balear de 3.000.000 € no és al teu abast: s'aplica mitjançant es dret d'opció des no residents (Disposición adicional cuarta Ley 19/1991).
- Traslladar-te a Mallorca no canvia sa tributació per s'impost sobre es patrimoni de manera immediata ni selectiva: trasllada tota sa teva tributació, no només sa corresponent a s'immoble de s'illa.
Opcions que realment poden tenir efecte (cadascuna s'ha de revisar amb assessorament fiscal):
- Copropietat: S'impost sobre es patrimoni és un impost personal. Cada copropietari tributa per sa seva participació i té es seu propi mínim exempt: en es cas des cònjuges, sa base imposable atribuïble a cadascun es redueix a sa meitat si tenen sa propietat a parts iguals.
- Finançament: Es capital pendent des préstec redueix es patrimoni net. Per això, una hipoteca pot tenir un efecte fiscal encara que disposis de liquiditat suficient.
- Estructura societària: Comprar a través d'una SL espanyola pot tenir sentit en determinades circumstàncies, però és complex i rarament és s'eina adequada per a una segona residència corrent. Més informació: comprar un immoble mitjançant una SL a Espanya.
Nota:Qui es planteja ses bonificacions regionals també ha de tenir en compte es gravamen estatal de solidaritat. Està pensat precisament per tornar a gravar es patrimoni superior a 3.000.000 € quan una bonificació regional n'ha eliminat s'impost.
Herències i donacions: sa part que més sovint s'explica malament
Ses Balearen tenen una de ses regulacions de s'impost de successions més favorables d'Espanya: des de juliol de 2023, una bonificació des 100 % de s'impost per a cònjuges, fills i pares. D'aquí sovint se'n dedueix que un immoble a Mallorca s'hereta segons es dret balear. No és així, i sa diferència pot sortir molt cara.
Successió: compta sa residència de sa persona difunta
Segons s'Art. 32.2 a) Ley 22/2009, s'impost de successions es regeix per sa comunitat autònoma on sa persona difunta tenia sa residència habitual; concretament, segons s'Art. 28.1, aquella on havia passat més dies durant es cinc anys anteriors a sa defunció. Això s'aplica a tota s'herència, inclòs s'immoble de Mallorca. Qui continua empadronat a Madrid deixa sa seva casa prop de Sóller en herència segons es dret madrileny, no segons es balear. A més, es termini de cinc anys vol dir que traslladar-se a s'illa poc abans no té efectes fiscals immediats.
Donació en vida: aquí compta on és s'immoble
En una donació d'un immoble, es criteri és un altre: segons s'Art. 32.2 b) Ley 22/2009, compta on està situat s'immoble. Per tant, a un immoble de Mallorca se li aplica es dret balear, inclosa sa bonificació des 100 % de sa quota tributària en ses donacions a cònjuges, fills i pares. Aquest és es cas en què realment et pots beneficiar de sa regulació balear favorable. Més informació: Herències i donacions a ses Balearen.
I es dret civil? Segueix sa vecindad civil
Es dret successori que s'aplica materialment no depèn ni de s'impost ni d'on és s'immoble, sinó de sa vecindad civil — sa vinculació territorial civil d'una persona. S'Art. 9.8 Código Civil deixa clar expressament que sa successió es regeix per s'estatut personal de sa persona difunta, «sigui quina sigui sa naturalesa des béns i es país on se trobin», i s'Art. 16.1 estableix que sa vecindad civil constitueix aquest estatut personal.
Concretament, això vol dir que es Pacto Sucesorio, s'instrument balear per pactar s'herència en vida, requereix sa vecindad civil balear. Segons s'Art. 14.5 Código Civil, s'adquireix amb dos anys de residència ininterrompuda i una declaració expressa davant es registre civil, o amb deu anys sense cap declaració en contra. Comprar un immoble no te la dona. Més informació: Pacto Sucesorio a ses Balearen, Impost de successions per a residents i testament espanyol.
Ses errades més habituals des residents de sa península
Creure que no ets resident. És s'equivocació més cara de totes. Et du a presentar un Modelo 210 innecessari, a aplicar un impost que no toca i a fer plans basats en normes que mai no t'han estat aplicables.
Calcular amb s’exempció de s’impost sobre es patrimoni de Balearen. Es 3.000.000 € corresponen a s’opció des no residents. A tu se t’aplica sa normativa de sa teva comunitat autònoma i, per damunt, s’impost estatal de solidaritat.
Traslladar sa successió a s’illa. Ni s’impost ni es dret civil depenen d’on és s’immoble. Tots dos depenen de sa persona: s’impost, des domicili des darrers cinc anys; es dret civil, de sa vecindad civil.
Calcular s’ITP amb es tipus de sa regió d’origen. S’escala de Balearen arriba fins a 13 %, i sa base imposable és es valor més alt entre es preu i es valor de referencia.
Confiar a obtenir una llicència ETV que encara no existeix. Qui compra per llogar ha de comprar també sa llicència; si no, no en té. Per a pisos en edificis plurifamiliars ja no s’atorguen places noves.
Passar per alt ses particularitats de sa normativa urbanística de Balearen. Suelo rústico, zona protegida de sa Tramuntana, ampliacions no legalitzades: una casa que a sa península no cridaria s’atenció aquí pot ser un problema. Més informació: Finca a Suelo Rústico i Legalitzar una construcció il·legal a Mallorca.
No llegir es estatuts de sa comunitat de propietaris. Es lloguer de curta durada hi pot estar prohibit, fins i tot amb una llicència vàlida. Més informació: Comunitat de propietaris a Espanya.
Subestimar es canvi de residència. Qui realment se’n va a viure a s’illa trasllada tota sa seva tributació: impost sobre sa renda, impost sobre es patrimoni i, més endavant, impost sobre successions. Pot sortir més barat o més car; no hauria de passar per casualitat. Es primer pas és s’empadronament a Mallorca.
Si finalment te’n vas a viure a s’illa
Es canvi de residència habitual a Balearen capgira sa taula des principi: s’impost sobre es patrimoni i, després de cinc anys, s’impost sobre successions passen a regir-se per sa normativa de Balearen, igual que sa part autonòmica des teu IRPF. S’ITP i s’IBI no canvien, perquè ja depenien de s’immoble. Hi ha dos punts que convé tenir presents: es canvi no té efectes retroactius i, en s’impost sobre successions, només té efecte després d’un retard considerable; a més, afecta tot es teu patrimoni, no només sa part que tens a Mallorca. Qui es plantegi fer aquest pas hauria de fer números abans de comunicar-lo, i no a s’inrevés. Ses deduccions autonòmiques de s’IRPF són un bon punt de partida: Deduccions de s’IRPF a Balearen.
Què queda per fer després de sa compra
| Tasca | Quan | Responsable |
|---|---|---|
| Pagar s'ITP | dins un mes després de sa formalització davant notari | ATIB |
| Pagar s'IBI | anualment, segons es termini de cada municipi | Ajuntament (Recaudación) |
| Declarar s'ús propi | anualment, a sa declaració de s'IRPF | AEAT |
| Declarar es ingressos per lloguer | anualment, a sa declaració de s'IRPF | AEAT |
| Impost sobre es patrimoni | anualment, si hi ha quota a pagar o es patrimoni supera 2.000.000 € | sa teva Comunidad |
| IEE/ITE (informe tècnic de s'edifici) | cada deu anys a partir d'una determinada antiguitat de s'edifici | Propietari/comunitat de propietaris |
| Certificat d'eficiència energètica | en cada nou lloguer | Propietari |
Sobre sa inspecció de s'edifici: obligatorietat de s'IEE/ITE a Mallorca. Sobre s'assegurança de sa llar a Espanya.
Llista de comprovació: segona residència a Mallorca per a espanyols de sa península
- Deixar ben clar s'estatus fiscal: resident a Espanya, Comunidad de sa residència principal
- Consultar es valor de referència de s'immoble abans de negociar es preu
- Calcular s'ITP segons es trams balears sobre sa base imposable correcta
- Determinar es valor cadastral i comprovar si es municipi ha fet una nova valoració durant es darrers deu anys
- Calcular s’imputació amb es tipus marginal propi, no amb un 19 %
- Comprovar sa normativa de sa comunitat autònoma pròpia sobre s’impost sobre es patrimoni, i també es gravamen estatal de solidaritat
- Comprovar sa llicència ETV si es preveu lloguer turístic
- Demanar una Nota Simple i un extracte cadastral
- Comprovar sa situació urbanística: sòl rústic, Tramuntana, ampliacions
- Demanar finançament com a resident i calcular es límit de finançament a partir des valor de taxació
- Planificar sa successió: impost sobre successions segons sa residència, dret civil segons es veïnatge civil
- Comprovar si es estatuts de sa comunitat de propietaris prohibeixen es lloguer
- Consultar un assessor fiscal amb experiència a ses Illes Balears
Conclusió
Mallorca com a segona residència és menys exòtica per a espanyols de sa Península que no ho fan veure moltes guies, i en un aspecte és més exigent. No canvies de règim fiscal: continues essent resident, declares tot a s’IRPF i no necessites cap Modelo 210. El que sí que canvia és quina administració és competent per a determinats imposts, segons regles diferents. S’immoble queda subjecte a sa normativa balear pel que fa a s’ITP, s’IBI i ses donacions; sa teva comunitat autònoma manté sa competència sobre s’impost sobre es patrimoni i s’impost sobre successions. Qui té clara aquesta distribució abans de comprar ho fa amb més tranquil·litat que qui segueix ses normes pensades per a compradors estrangers. S’illa continua essent un des mercats immobiliaris que millor conserven es valor de sa Mediterrània – si se compleixen ses condicions bàsiques.
Fonts oficials
- ATIB – Agència Tributària de les Illes Balears (ITP, AJD, impost sobre es patrimoni a Balearen): https://www.atib.es
- AEAT – Agencia Estatal de Administración Tributaria (IRPF, imputació de rendes immobiliàries): sede.agenciatributaria.gob.es
- BOE – Boletín Oficial del Estado (Ley 35/2006 IRPF, Ley 19/1991 IP, Ley 22/2009 sistema de finançament, Código Civil): https://www.boe.es
- Catastro España (valor cadastral i Valor de Referencia): https://www.sedecatastro.gob.es
- Govern de les Illes Balears (normativa turística i de lloguers): https://www.caib.es
- Registro de la Propiedad España (inscripció registral): https://www.registradores.org
Quants de doblers has de tenir estalviats per a una segona residència?
Es preu de compra, tot sol, no respon aquesta pregunta. Allò que compta és quant has de pagar tu i quan has de tenir es doblers disponibles. Abans de comprometre't, calcula per separat:
- Part des preu de compra no finançada: Resta des preu de compra s'import des préstec que es banc s'ha compromès fermament a concedir-te. Una valoració preliminar des banc encara no és cap compromís de finançament.
- Despeses addicionals de sa compra: Afegeix-hi es imposts aplicables i ses despeses de notaria, des registre de sa propietat i, si escau, d'assessorament. Per calcular s'impost, pot ser determinant un valor de referencia més alt que es preu pactat.
- Pagaments abans de sa cita amb es notari: Has de tenir disponibles a temps es doblers per pagar sa reserva o ses arres acordades, encara que es finançament se desemborsi més endavant.
- Liquiditat després de sa compra: Tingues en compte ses despeses habituals de tots dos habitatges i ses possibles reparacions, en lloc de destinar tots es doblers estalviats a sa compra.
Si finances sa segona residència, demana que es banc te confirmi per escrit quina quantitat posarà realment a sa teva disposició i amb quines condicions. Només així podràs calcular amb fiabilitat es capital propi que necessites. Això no és assessorament jurídic ni fiscal.